Entnahmeplan-Rechner
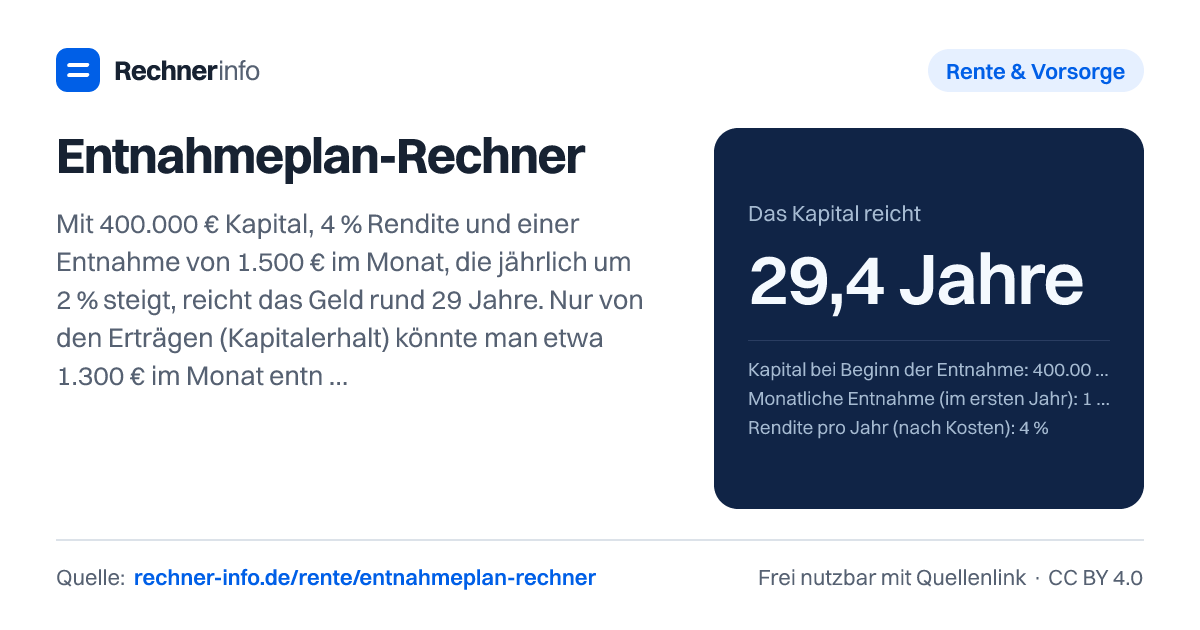
Entnahmeplan: 400.000 € reichen bei 1.500 € Entnahme (+2 % im Jahr) und 4 % Rendite rund 29 Jahre. Laufzeit, maximale Entnahme, Steuern, 4-%-Regel.
- Laufzeit
- 29 Jahre und 4 Monate
- Entnahme nur aus Erträgen (Kapitalerhalt)?
- 1.305,22 €
- 4-%-Regel (jährlich 4 % des Startkapitals)
- 1.333,33 €
- Summe aller Entnahmen
- 711.249 €
- Summe aller Erträge
- 311.249 €
- Summe der Steuern
- 0 €
Entnahmeplan Jahr für Jahr
| Jahr | Kapital Jahresanfang | Entnahmen | Erträge | Steuern | Kapital Jahresende |
|---|---|---|---|---|---|
| 1 | 400.000,00 € | 18.000,00 € | 15.612,34 € | 0,00 € | 397.612,34 € |
| 2 | 397.612,34 € | 18.360,00 € | 15.509,08 € | 0,00 € | 394.761,41 € |
| 3 | 394.761,41 € | 18.727,20 € | 15.387,13 € | 0,00 € | 391.421,35 € |
| 4 | 391.421,35 € | 19.101,74 € | 15.245,46 € | 0,00 € | 387.565,06 € |
| 5 | 387.565,06 € | 19.483,78 € | 15.082,98 € | 0,00 € | 383.164,27 € |
| 6 | 383.164,27 € | 19.873,45 € | 14.898,56 € | 0,00 € | 378.189,37 € |
| 7 | 378.189,37 € | 20.270,92 € | 14.691,00 € | 0,00 € | 372.609,45 € |
| 8 | 372.609,45 € | 20.676,34 € | 14.459,08 € | 0,00 € | 366.392,19 € |
| 9 | 366.392,19 € | 21.089,87 € | 14.201,48 € | 0,00 € | 359.503,80 € |
| 10 | 359.503,80 € | 21.511,67 € | 13.916,86 € | 0,00 € | 351.908,99 € |
| 11 | 351.908,99 € | 21.941,90 € | 13.603,80 € | 0,00 € | 343.570,89 € |
| 12 | 343.570,89 € | 22.380,74 € | 13.260,83 € | 0,00 € | 334.450,98 € |
| 13 | 334.450,98 € | 22.828,35 € | 12.886,39 € | 0,00 € | 324.509,01 € |
| 14 | 324.509,01 € | 23.284,92 € | 12.478,88 € | 0,00 € | 313.702,97 € |
| 15 | 313.702,97 € | 23.750,62 € | 12.036,61 € | 0,00 € | 301.988,96 € |
| 16 | 301.988,96 € | 24.225,63 € | 11.557,81 € | 0,00 € | 289.321,14 € |
| 17 | 289.321,14 € | 24.710,14 € | 11.040,67 € | 0,00 € | 275.651,67 € |
| 18 | 275.651,67 € | 25.204,35 € | 10.483,24 € | 0,00 € | 260.930,57 € |
| 19 | 260.930,57 € | 25.708,43 € | 9.883,54 € | 0,00 € | 245.105,68 € |
| 20 | 245.105,68 € | 26.222,60 € | 9.239,48 € | 0,00 € | 228.122,55 € |
| 21 | 228.122,55 € | 26.747,05 € | 8.548,86 € | 0,00 € | 209.924,35 € |
| 22 | 209.924,35 € | 27.281,99 € | 7.809,41 € | 0,00 € | 190.451,77 € |
| 23 | 190.451,77 € | 27.827,63 € | 7.018,75 € | 0,00 € | 169.642,88 € |
| 24 | 169.642,88 € | 28.384,19 € | 6.174,41 € | 0,00 € | 147.433,11 € |
| 25 | 147.433,11 € | 28.951,87 € | 5.273,79 € | 0,00 € | 123.755,03 € |
| 26 | 123.755,03 € | 29.530,91 € | 4.314,20 € | 0,00 € | 98.538,32 € |
| 27 | 98.538,32 € | 30.121,53 € | 3.292,81 € | 0,00 € | 71.709,60 € |
| 28 | 71.709,60 € | 30.723,96 € | 2.206,69 € | 0,00 € | 43.192,33 € |
| 29 | 43.192,33 € | 31.338,44 € | 1.052,76 € | 0,00 € | 12.906,66 € |
| 30 | 12.906,66 € | 12.989,01 € | 82,35 € | 0,00 € | 0,00 € |
Laufzeit bei anderer Rendite
| Rendite | Kapital reicht |
|---|---|
| 2 % | 22 Jahre und 5 Monate |
| 3 % | 25 Jahre und 3 Monate |
| 4 % | 29 Jahre und 4 Monate |
| 5 % | 36 Jahre und 1 Monat |
| 6 % | 51 Jahre und 3 Monate |
Rechenweg mit deinen Zahlen
- Monatszins: (1 + 4,00 %)^(1/12) − 1 = 0,3274 %
- Jeden Monat: Kapital − 1.500,00 € Entnahme, dann × (1 + 0,3274 %); jährlich +2,0 % Entnahme → reicht 29 Jahre und 4 Monate.
- Kapitalerhalt: 400.000,00 € × 0,3274 % ÷ (1 + i) = 1.305,22 € im Monat
- 4-%-Regel: 400.000,00 € × 4 % ÷ 12 = 1.333,33 € im Monat
Was beantwortet ein Entnahmerechner?
Ein Entnahmerechner zeigt dir, wie lange ein vorhandenes Kapital bei regelmäßigen Auszahlungen reicht oder welche monatliche Entnahme zu einer gewünschten Laufzeit passt. Du kannst damit zum Beispiel prüfen, ob dein Depot für eine monatliche Rente aus Kapital taugt, ob du Kapital verzehrst oder ob du nur Erträge entnimmst.
Der Rechner ist besonders hilfreich, wenn du Fragen wie „wie lange reicht mein Geld“ oder „wie viel kann ich monatlich entnehmen“ konkret mit deinen Annahmen beantworten willst. Dafür gibst du Kapital, gewünschte Entnahme, Rendite, jährliche Erhöhung und bei Bedarf Steuern sowie ein Restkapital ein.
Wichtig ist die Einordnung: Die Rechnung ist ein Modell. Sie arbeitet mit einer gleichmäßigen Rendite pro Jahr und bildet damit keine echten Börsenjahre mit starken Schwankungen ab. Gerade bei einem ETF-Entnahmeplan kann die Reihenfolge guter und schlechter Jahre einen spürbaren Unterschied machen. Auch Steuern hängen von deiner persönlichen Situation und der konkreten Anlage ab. Nutze das Ergebnis daher als Planungswert, nicht als Garantie.
Wie funktioniert die Berechnung im Entnahmeplan-Rechner?
Der Rechner rechnet Monat für Monat. In Worten lautet die Logik: Zuerst wird die Entnahme vom Kapital abgezogen, danach wird das verbleibende Kapital mit dem Monatszins verzinst. Wenn du eine jährliche Dynamik einstellst, steigt die Entnahme jeweils zum Jahreswechsel.
Die verwendete Formel ist: Kapital nach einem Monat = Kapital nach Entnahme mal Monatsfaktor. Der Monatszins wird aus der Jahresrendite abgeleitet. Im Beispiel mit 400.000 € Startkapital, 1.500 € monatlicher Entnahme, 4 % Rendite und 2 % jährlicher Erhöhung ergibt sich ein Monatszins von 0,3274 %.
Durchgerechnet sieht das so aus: Im ersten Jahr werden 18.000 € entnommen. Gleichzeitig entstehen 15.612,34 € Erträge. Das Kapital sinkt dadurch auf 397.612,34 €. Im zweiten Jahr steigt die Entnahme auf 18.360 €, die Erträge liegen bei 15.509,08 €, und das Kapital am Jahresende beträgt 394.761,41 €. So läuft die Rechnung weiter, bis das Kapital aufgebraucht ist oder das Ziel-Restkapital erreicht wird.
Bei dieser Beispielrechnung summieren sich die Auszahlungen auf 711.249 €. Die Erträge tragen 311.249 € dazu bei, obwohl das Kapital am Ende verbraucht wird. Genau deshalb unterscheidet sich ein Entnahmeplan stark von einer einfachen Rechnung „Kapital geteilt durch Monatsbetrag“.
Wie lange reicht mein Geld bei typischen Entnahmen?
Die Laufzeit hängt vor allem von Entnahme, Rendite und Dynamik ab. Schon kleine Änderungen können viel ausmachen, weil sie über viele Jahre wirken. Beim Beispiel mit 400.000 € Kapital und 1.500 € Monatsentnahme im ersten Jahr reicht das Kapital bei 4 % Rendite und 2 % jährlicher Erhöhung 29 Jahre und 4 Monate.
Ein paar typische Rechnungen zeigen die Spannweite:
| Frage | Ergebnis |
|---|---|
| 100.000 € bei 500 € monatlich | 20 Jahre und 4 Monate |
| 400.000 € bei 1.500 € monatlich | 29 Jahre und 4 Monate |
| 400.000 € bei 1.000 € monatlich und 2 % Rendite | 33 Jahre und 7 Monate |
| 50.000 € bei 300 € monatlich und 0 % Rendite | 12 Jahre und 4 Monate |
Die Renditeannahme ist dabei kein Detail. In der Beispielrechnung mit 400.000 € und 1.500 € Monatsentnahme verändert eine andere Rendite die Laufzeit deutlich: Bei 2 % sind es 22 Jahre und 5 Monate, bei 3 % 25 Jahre und 3 Monate, bei 5 % 36 Jahre und 1 Monat und bei 6 % 51 Jahre und 3 Monate.
Auch eine jährliche Erhöhung der Entnahme wirkt stark. Sie hilft, Kaufkraftverluste auszugleichen, erhöht aber den Kapitalbedarf. Bei 600.000 € Kapital, 2.000 € monatlicher Entnahme, 4 % Rendite und 3 % jährlicher Erhöhung reicht das Kapital 29 Jahre. Ohne passende Planung kann eine anfangs sichere Entnahme später zu hoch werden.
Wie viel monatliche Rente aus Kapital ist möglich?
Wenn du nicht die Laufzeit suchst, sondern eine Ziel-Laufzeit vorgibst, dreht der Rechner die Aufgabe um. Dann wird die monatliche Anfangsentnahme gesucht, die zu deinem Zeitraum und deinem gewünschten Restkapital passt.
Beispiele:
- 500.000 € Kapital sollen 20 Jahre reichen, bei 4 % Rendite und 2 % jährlicher Erhöhung. Die mögliche Entnahme im ersten Jahr beträgt 2.534,74 € pro Monat. Am Ende bleiben 2 € übrig.
- 300.000 € Kapital sollen 25 Jahre reichen und vollständig verbraucht werden. Bei 4 % Rendite und 2 % jährlicher Erhöhung sind 1.272,71 € pro Monat möglich.
- 750.000 € Kapital sollen 30 Jahre reichen. Bei 4 % Rendite und 2 % jährlicher Erhöhung ergibt sich eine Anfangsentnahme von 2.771,42 € pro Monat.
- 1.000.000 € Kapital sollen 15 Jahre reichen, am Ende sollen 100.000 € verbleiben. Bei 4 % Rendite und 2 % jährlicher Erhöhung sind 6.098,20 € pro Monat möglich.
Kapitalerhalt ist strenger als Kapitalverzehr. Bei 400.000 € und 4 % Rendite liegt die Entnahme nur aus Erträgen bei 1.305,22 € im Monat. Die 4-%-Regel ergibt 1.333,33 € im Monat. Beides klingt ähnlich, meint aber nicht dasselbe: Beim Kapitalerhalt soll das Anfangskapital rechnerisch erhalten bleiben. Bei einer Entnahme nach festem Prozentsatz wird die Auszahlung dagegen jedes Jahr aus dem aktuellen Kapital bestimmt, dadurch kann sie schwanken.
Ein Beispiel für einen festen Prozentsatz: Bei 400.000 € Startkapital, 4 % Entnahme pro Jahr und 4 % Rendite beträgt die Entnahme im ersten Jahr 1.333,33 € pro Monat. Im 30. Jahr liegt sie bei 1.300,42 € pro Monat. Das Restkapital beträgt 389.791 €.
ETF-Entnahmeplan, Steuern und typische Fehler
Bei einem ETF-Entnahmeplan kommen neben Rendite und Entnahme auch Steuern auf realisierte Gewinne ins Spiel. Der Rechner kann Aktien-ETF und Aktienfonds mit 30 % Teilfreistellung abbilden. Für die Steuerrechnung werden 26,375 % auf den steuerpflichtigen Gewinnanteil nach Teilfreistellung und nach Sparer-Pauschbetrag von 1.000 € angesetzt.
Ein Beispiel mit Steuern: Ein ETF-Depot startet mit 250.000 €, es werden 1.200 € pro Monat entnommen, die Rendite beträgt 5 %, die Entnahme bleibt ohne jährliche Erhöhung, und der Anteil unversteuerter Kursgewinne am Startkapital beträgt 40 %. Dann reicht das Kapital 30 Jahre und 3 Monate. Die Summe aller Entnahmen beträgt 436.331 €, die Summe der Erträge 232.996 €, die Summe der Steuern 46.665 €.
Bei 250.000 € Startkapital, 1.000 € monatlicher Entnahme, 3 % Rendite, 2 % jährlicher Erhöhung und Aktien-ETF-Steuerannahme reicht das Kapital 21 Jahre und 10 Monate. Die Summe der Steuern beträgt 22.389 €. Das zeigt: Steuern sind keine Nebenfrage, wenn ein großer Teil deines Depots aus unversteuerten Kursgewinnen besteht.
Typische Fehler in der Planung:
- Du setzt eine Rendite an, die zu optimistisch für dein Depot ist.
- Du vergisst die jährliche Erhöhung der Entnahme, obwohl deine Ausgaben steigen können.
- Du vergleichst Kapitalerhalt, festen Prozentsatz und vollständigen Kapitalverzehr, als wären sie dasselbe.
- Du berücksichtigst Steuern nicht, obwohl Kursgewinne im Depot stecken.
- Du planst ohne Puffer für schwache Marktphasen oder größere Ausgaben.
Der beste Umgang mit dem Rechner ist deshalb, mehrere Varianten zu prüfen: eine vorsichtige Rendite, eine höhere Entnahme, eine Entnahme mit Dynamik und eine Rechnung mit gewünschtem Restkapital. So erkennst du, welche Annahme dein Ergebnis besonders stark verändert.
Tabellen zum Nachschlagen
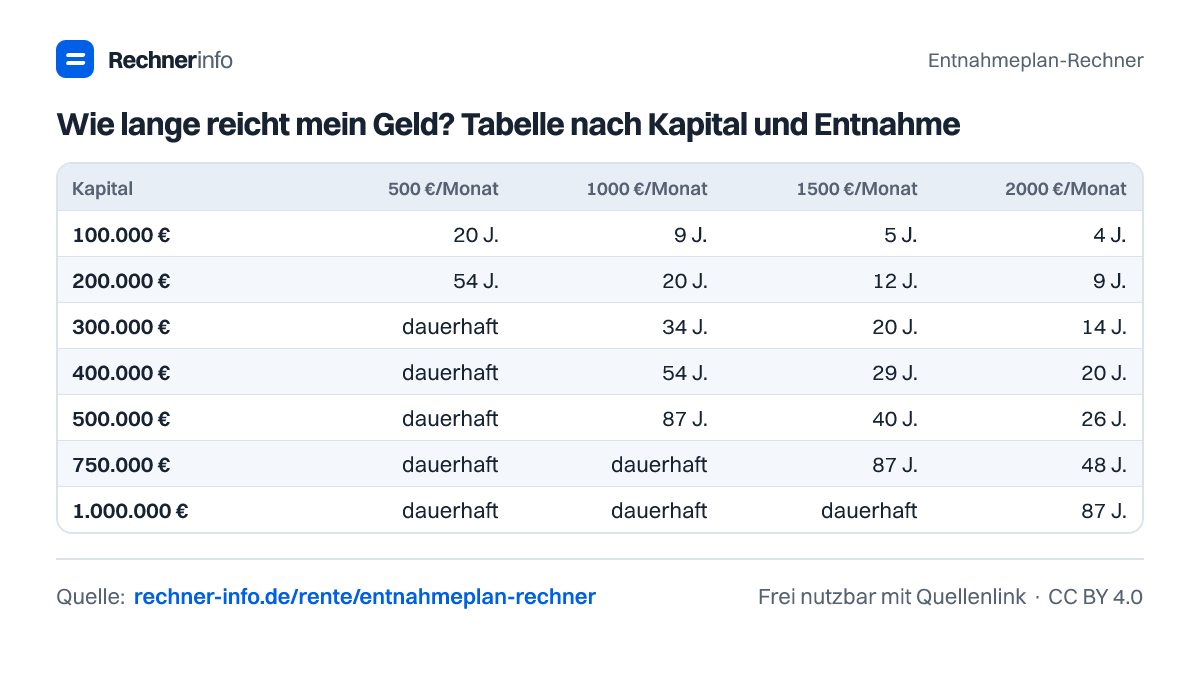
Wie lange reicht mein Geld? Tabelle nach Kapital und Entnahme
| Kapital | 500 €/Monat | 1000 €/Monat | 1500 €/Monat | 2000 €/Monat | 3000 €/Monat |
|---|---|---|---|---|---|
| 100.000 € | 20 J. | 9 J. | 5 J. | 4 J. | 2 J. |
| 200.000 € | 54 J. | 20 J. | 12 J. | 9 J. | 5 J. |
| 300.000 € | dauerhaft | 34 J. | 20 J. | 14 J. | 9 J. |
| 400.000 € | dauerhaft | 54 J. | 29 J. | 20 J. | 12 J. |
| 500.000 € | dauerhaft | 87 J. | 40 J. | 26 J. | 16 J. |
| 750.000 € | dauerhaft | dauerhaft | 87 J. | 48 J. | 26 J. |
| 1.000.000 € | dauerhaft | dauerhaft | dauerhaft | 87 J. | 40 J. |
Monatliche Rente aus Kapital: Entnahme bei vollständigem Verzehr
| Kapital | 15 Jahre | 20 Jahre | 25 Jahre | 30 Jahre |
|---|---|---|---|---|
| 100.000 € | 687 € | 551 € | 471 € | 418 € |
| 200.000 € | 1.374 € | 1.102 € | 942 € | 837 € |
| 300.000 € | 2.061 € | 1.654 € | 1.413 € | 1.255 € |
| 400.000 € | 2.748 € | 2.205 € | 1.884 € | 1.674 € |
| 500.000 € | 3.435 € | 2.756 € | 2.355 € | 2.092 € |
| 750.000 € | 5.152 € | 4.134 € | 3.532 € | 3.138 € |
| 1.000.000 € | 6.869 € | 5.512 € | 4.709 € | 4.184 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie lange reicht mein Kapital von 400.000 € bei 1.500 € monatlicher Entnahme?
Bei 400.000 € Kapital, 1.500 € monatlicher Entnahme, 4 % Rendite und 2 % jährlicher Erhöhung reicht das Geld 29 Jahre und 4 Monate. Die Summe aller Entnahmen beträgt 711.249 €, die Summe der Erträge 311.249 €. Steuern sind in dieser Rechnung nicht berücksichtigt.
Wie viel kann ich monatlich entnehmen, damit 500.000 € 20 Jahre reichen?
Du kannst im ersten Jahr 2.534,74 € pro Monat entnehmen, wenn 500.000 € bei 4 % Rendite und 2 % jährlicher Erhöhung 20 Jahre reichen sollen. Das Restkapital am Ende beträgt in dieser Rechnung 2 €. Ohne die jährliche Erhöhung wäre das Ergebnis anders.
Was bringt die 4-%-Regel bei 400.000 € Kapital?
Die 4-%-Regel ergibt bei 400.000 € Kapital eine monatliche Entnahme von 1.333,33 €. Bei fester Prozententnahme und 4 % Rendite liegt die Entnahme im 30. Jahr bei 1.300,42 €, das Restkapital bei 389.791 €. Die Auszahlung kann also mit dem Depotwert schwanken.
Wie viel monatliche Rente bekomme ich aus 750.000 € Kapital?
Aus 750.000 € Kapital ergeben sich 2.771,42 € pro Monat im ersten Jahr, wenn das Geld 30 Jahre reichen soll, die Rendite 4 % beträgt und die Entnahme jährlich um 2 % steigt. Bei Kapitalerhalt wären es 2.447,29 € pro Monat.
Wie lange reicht ein ETF-Entnahmeplan mit 250.000 € und 1.000 € Entnahme?
Ein ETF-Entnahmeplan mit 250.000 € Startkapital, 1.000 € monatlicher Entnahme, 3 % Rendite, 2 % jährlicher Erhöhung und Aktien-ETF-Steuerannahme reicht 21 Jahre und 10 Monate. Die Summe aller Entnahmen beträgt 325.927 €, die Summe der Steuern 22.389 €.
Wie wirken Steuern auf einen ETF-Entnahmeplan?
Steuern verkürzen oder reduzieren den Entnahmeplan, weil ein Teil der realisierten Gewinne abgeführt wird. Im Beispiel mit 250.000 €, 1.200 € monatlicher Entnahme, 5 % Rendite und Aktien-ETF-Steuerannahme entstehen 46.665 € Steuern. Die Laufzeit beträgt 30 Jahre und 3 Monate.
Was ist besser: Kapitalerhalt oder Kapitalverzehr?
Kapitalerhalt ist vorsichtiger, Kapitalverzehr erlaubt meist höhere Auszahlungen. Bei 400.000 € und 4 % Rendite liegt Kapitalerhalt bei 1.305,22 € pro Monat. Mit Kapitalverzehr und 1.500 € Startentnahme reicht das Geld 29 Jahre und 4 Monate. Was passt, hängt von Ziel, Puffer und Restkapitalwunsch ab.
Wie lange reicht 50.000 € Kapital bei 300 € monatlicher Entnahme?
50.000 € Kapital reichen bei 300 € monatlicher Entnahme, 0 % Rendite und 2 % jährlicher Erhöhung 12 Jahre und 4 Monate. Die Summe aller Entnahmen beträgt 50.000 €, Erträge entstehen in dieser Rechnung nicht. Ohne Rendite wird das Kapital vollständig aus den Auszahlungen verbraucht.
Quellen und Prüfung
- § 32d EStG - Abgeltungsteuer 25 % - Bundesamt für Justiz
- § 20 InvStG - Teilfreistellung (30 % für Aktienfonds) - Bundesamt für Justiz
- § 20 EStG - Sparer-Pauschbetrag 1.000 € - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Entnahmeplan-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/entnahmeplan-rechner