Frühstart-Rente
Frühstart-Rente: 10 € im Monat vom 6. bis 18. Geburtstag = 1.440 € vom Staat. Kapital mit 18 und 65, mit Zuzahlung der Eltern (Regierungsentwurf).
- Kapital mit 18
- 1.961,40 €
- Frühstartrente vom Staat gesamt
- 1.440,00 €
- Monate mit Frühstartrente
- 144
- Erste Zahlung für
- Juni 2026
- Letzte Zahlung für
- Mai 2038
- Nur die 10 € vom Staat: Kapital mit 18
- 1.961,40 €
- Nur die 10 € vom Staat: Kapital bei Auszahlung
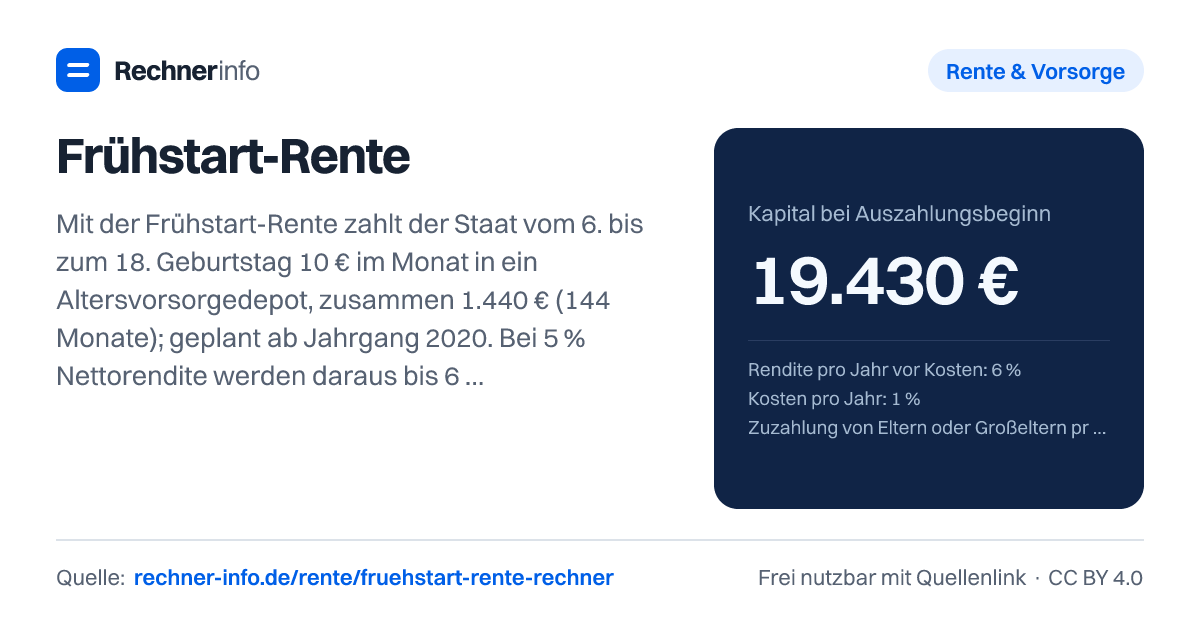
- 19.430 €
- Zuzahlungen bis 18
- 0 €
- Eigene Beiträge ab 18
- 0 €
- Zulagen ab 18
- 0 €
- Erträge
- 17.990 €
- Stand 23.09.2026: Die Frühstartrente ist ein Regierungsentwurf (Kabinett 12.08.2026) und noch nicht vom Bundestag beschlossen. Geplant: Start zum 1.1.2027, rückwirkend ab 2026.
Rechenweg mit deinen Zahlen
- Frühstartrente: 144 Monate × 10 € = 1.440,00 € (Juni 2026 bis Mai 2038).
- Nettorendite 5,0 % → Monatszins 0,4074 %; Einzahlung jeweils zum Monatsanfang.
- Kapital mit 18: 1.961,40 €; bis zur Auszahlung mit 65 wächst es auf 19.430 €.
Was bedeutet Frühstart-Rente konkret?
Die frühstart rente ist als staatlicher Einstieg in die Altersvorsorge für Kinder geplant. Nach dem Regierungsentwurf vom 12.08.2026 soll der Staat für berechtigte Kinder ab dem Jahrgang 2020 monatlich 10 € in ein Altersvorsorgedepot einzahlen. Die Zahlungen laufen vom 6. bis zum 18. Geburtstag. Im typischen Fall sind das 144 Monate und insgesamt 1.440,00 €.
Das Geld liegt dabei nicht einfach auf einem Konto, sondern wird im Depot angelegt. Deshalb hängt das spätere Ergebnis stark davon ab, welche Rendite nach Kosten übrig bleibt. Der Rechner trennt die jährliche Rendite vor Kosten von den jährlichen Kosten. Aus beidem ergibt sich die Nettorendite, mit der die Einzahlungen weitergerechnet werden.
Du kannst im Rechner Geburtsdatum, Rendite, Kosten, freiwillige Zuzahlungen, eigene Beiträge ab 18 und das Auszahlungsalter anpassen.
Wie rechnet der Frühstart-Rente Rechner?
Die Rechnung folgt dem Zinseszinseffekt: Jede monatliche Einzahlung wird bis zum Auszahlungsbeginn weiter verzinst. Je früher eine Einzahlung ins Depot fließt, desto länger kann sie arbeiten. Vereinfacht gesagt rechnet der Rechner für jede Einzahlung: Einzahlung mal Wachstumsfaktor für die verbleibende Zeit. Aus allen einzelnen Teilbeträgen entsteht das Kapital zum gewünschten Alter.
Im Beispiel mit Geburtsdatum 2020-06-15, 6 % Rendite pro Jahr vor Kosten und 1 % Kosten pro Jahr ergibt sich eine Nettorendite von 5,0 %. Daraus wird ein Monatszins von 0,4074 %. Die Einzahlung wird jeweils zum Monatsanfang berücksichtigt.
Der staatliche Anteil läuft in diesem Beispiel von Juni 2026 bis Mai 2038. Es sind 144 Monate mit jeweils 10 €. Daraus werden zunächst 1.440,00 € Einzahlungen. Durch die Verzinsung stehen mit 18 dann 1.961,40 € im Depot. Wenn danach nichts mehr eingezahlt wird und die Auszahlung mit 65 beginnt, wächst dieser Betrag auf 19.430 €.
Die Differenz kommt nicht aus weiteren Einzahlungen, sondern aus der langen Laufzeit. Im Beispiel liegen die Erträge bei 17.990 €. Genau hier zeigt sich, warum kleine Beträge über viele Jahre eine große Wirkung haben können - aber eben nur als Modellrechnung mit angenommener Rendite.
Wie viel bringt die frühstart rente mit Zuzahlungen der Eltern oder Großeltern?
Freiwillige Zuzahlungen verändern das Ergebnis deutlich, weil sie genauso lange angelegt werden wie der staatliche Anteil. Schon kleine zusätzliche Monatsbeträge erhöhen das Kapital mit 18 und damit auch das Kapital im Alter.
Für ein Kind mit Geburtsdatum 2020-06-15, 6 % Rendite vor Kosten, 1 % Kosten und Auszahlung mit 65 zeigen die Beispiele:
| Zuzahlung pro Monat bis 18 | Kapital mit 18 | Kapital mit 65 |
|---|---|---|
| 0 € | 1.961 € | 19.430 € |
| 10 € | 3.923 € | 38.859 € |
| 25 € | 6.865 € | 68.004 € |
| 50 € | 11.768 € | 116.577 € |
| 100 € | 21.575 € | 213.725 € |
Bei 25 € monatlicher Zuzahlung liegen die Zuzahlungen bis 18 bei 3.600 €. Das Kapital mit 18 beträgt 6.864,90 €, bei Auszahlung mit 65 sind es 68.004 €. Bei 50 € monatlich sind es 7.200 € Zuzahlungen bis 18 und 116.577 € zum Auszahlungsbeginn.
Wichtig für die Einordnung: Die Tabelle unterstellt dieselbe Rendite und dieselben Kosten. In der Praxis schwankt ein Depotwert. Gerade bei Aktienanlagen kann das Kapital zwischenzeitlich deutlich steigen oder fallen. Der Rechner zeigt deshalb kein garantiertes Guthaben, sondern eine Projektion.
Was passiert ab 18 mit Beiträgen und Zulagen?
Ab 18 kann das Depot als Altersvorsorgedepot weiterlaufen. Dann sind eigene Beiträge möglich. Außerdem sind staatliche Zulagen vorgesehen, wenn die Voraussetzungen erfüllt sind, zum Beispiel bei Rentenversicherten wie Azubis und Angestellten. Im Rechner werden die Zulagen über den Schalter ab 18 berücksichtigt.
Ein Beispiel zeigt den Unterschied: Bei einem Kind mit Geburtsdatum 2022-09-01, 10 € Zuzahlung bis 18 und anschließend 30 € eigenem Beitrag pro Monat entstehen bis zur Auszahlung mit 65 insgesamt 138.720 €. Das Kapital mit 18 liegt bei 3.922,80 €. Danach kommen eigene Beiträge ab 18 von 16.920 € und Zulagen ab 18 von 8.660 € hinzu. Die Erträge betragen in dieser Rechnung 110.260 €.
Ein anderes Beispiel mit 50 € eigenem Beitrag ab 18 und Auszahlung erst mit 67 kommt auf 215.257 €. Darin stecken 29.400 € eigene Beiträge ab 18, 12.020 € Zulagen ab 18 und 170.957 € Erträge. Auch hier gilt: Der Endwert reagiert stark auf Rendite, Kosten und Laufzeit.
Warum Rendite und Kosten bei der Frühstart-Rente so viel ausmachen
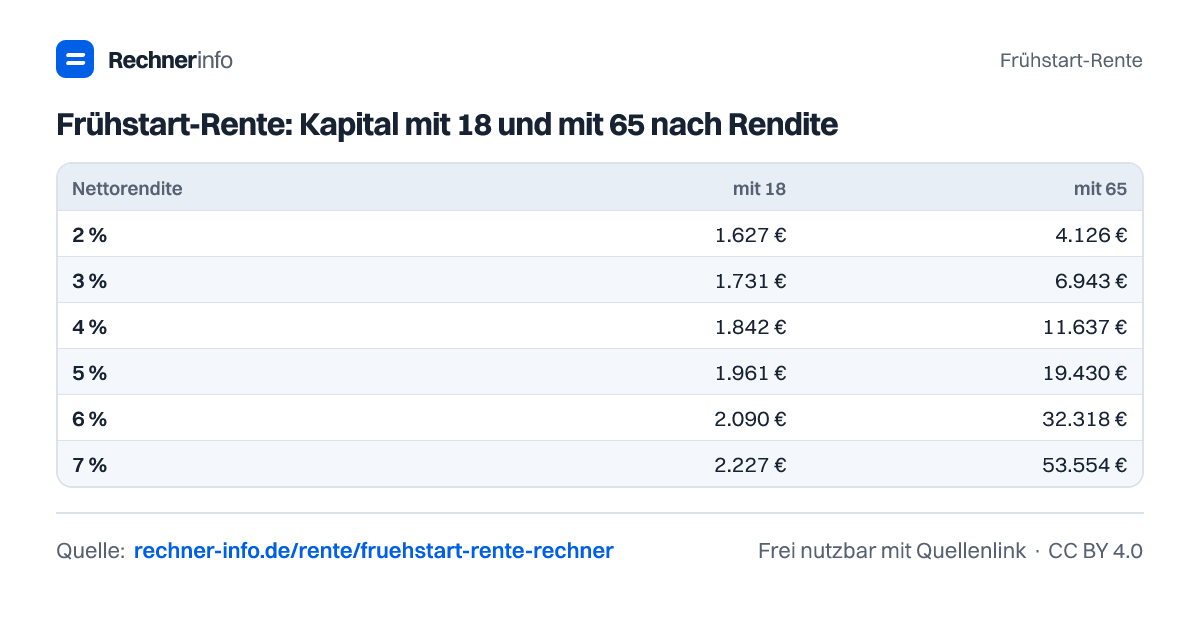
Rendite und Kosten wirken jedes Jahr auf das gesamte Depot. Deshalb ist der Abstand bei langer Laufzeit groß. Bei der reinen staatlichen Frühstart-Rente ohne Zuzahlungen zeigt die Rechnung mit Auszahlung mit 65 diese Spannweite:
| Nettorendite | Kapital mit 18 | Kapital mit 65 |
|---|---|---|
| 2 % | 1.627 € | 4.126 € |
| 3 % | 1.731 € | 6.943 € |
| 4 % | 1.842 € | 11.637 € |
| 5 % | 1.961 € | 19.430 € |
| 6 % | 2.090 € | 32.318 € |
| 7 % | 2.227 € | 53.554 € |
Auch Kosten machen sich bemerkbar. Wenn bei 6 % Rendite vor Kosten statt 1 % Kosten nun 2 % Kosten angesetzt werden und zusätzlich 10 € monatlich bis 18 eingezahlt werden, sinkt das Kapital bei Auszahlung auf 23.274 €. Mit 1 % Kosten liegt dieselbe Rechnung bei 38.859 €.
Achte daher darauf, Rendite und Kosten nicht zu vermischen. Wenn du eine Rendite nach Kosten eintragen willst, müssen die Kosten im Rechner passend dazu gesetzt sein. Sonst rechnest du Kosten doppelt oder gar nicht.
Typische Fehler bei der Frühstart-Rente vermeiden
Ein häufiger Fehler ist die Annahme, dass der Staat ab Geburt zahlt. Nach dem vorliegenden Modell beginnt die Zahlung erst rund um den 6. Geburtstag. Deshalb kann ein Geburtsdatum am Jahresanfang zu weniger Monaten führen. Im Beispiel mit Geburtsdatum 2020-01-01 werden 143 Monate berücksichtigt, die staatliche Frühstartrente beträgt 1.430,00 €. Beim Geburtsdatum 2020-06-15 sind es 144 Monate und 1.440,00 €.
Ein zweiter Fehler ist, das Kapital mit 18 mit dem Auszahlungsbetrag zu verwechseln. Mit 18 endet zwar die staatliche Startphase, das Depot kann aber weiter bis zum Auszahlungsalter wachsen. Im Beispiel ohne Zuzahlungen sind es mit 18 1.961,40 € und mit 65 19.430 €.
Dritter Punkt: Die Auszahlung ab 65 bedeutet nicht, dass der Wert vorher garantiert feststeht. Der Rechner arbeitet mit gleichbleibender Rendite. Echte Kapitalmärkte verlaufen anders. Für Entscheidungen zur Altersvorsorge solltest du deshalb mehrere Szenarien mit niedrigeren und höheren Renditen prüfen und Kosten realistisch ansetzen.
Tabellen zum Nachschlagen
Frühstart-Rente: Kapital mit 18 und mit 65 nach Rendite
| Nettorendite | mit 18 | mit 65 |
|---|---|---|
| 2 % | 1.627 € | 4.126 € |
| 3 % | 1.731 € | 6.943 € |
| 4 % | 1.842 € | 11.637 € |
| 5 % | 1.961 € | 19.430 € |
| 6 % | 2.090 € | 32.318 € |
| 7 % | 2.227 € | 53.554 € |
Frühstart-Rente mit Zuzahlung der Eltern: Kapital mit 18
| Zuzahlung/Monat | Kapital mit 18 | mit 65 (ohne weitere Beiträge) |
|---|---|---|
| 0 € | 1.961 € | 19.430 € |
| 10 € | 3.923 € | 38.859 € |
| 20 € | 5.884 € | 58.289 € |
| 25 € | 6.865 € | 68.004 € |
| 50 € | 11.768 € | 116.577 € |
| 100 € | 21.575 € | 213.725 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel zahlt der Staat bei der Frühstart-Rente insgesamt?
Der Staat zahlt im typischen Fall 1.440,00 € ein. Das entspricht 144 Monaten mit jeweils 10 €. Im Beispiel läuft die Zahlung von Juni 2026 bis Mai 2038. Bei einem Geburtsdatum 2020-01-01 werden 143 Monate gerechnet, dann sind es 1.430,00 €.
Wie viel wird aus 10 € Frühstart-Rente bis 65?
Aus den staatlichen 10 € monatlich werden im Beispiel 19.430 € bis 65. Gerechnet wird mit 6 % Rendite vor Kosten und 1 % Kosten pro Jahr. Mit 18 stehen aus diesen Zahlungen 1.961,40 € im Depot.
Was bringt eine zusätzliche Einzahlung von 10 € im Monat bis 18?
Mit zusätzlich 10 € im Monat bis 18 steigt das Kapital im Beispiel auf 38.859 € bei Auszahlung mit 65. Das Kapital mit 18 beträgt 3.922,80 €. Die Zuzahlungen bis 18 liegen bei 1.440 €, eigene Beiträge ab 18 bei 0 €.
Was wird aus 25 € Zuzahlung im Monat bei der Frühstart-Rente?
Bei 25 € monatlicher Zuzahlung bis 18 entstehen im Beispiel 68.004 € bis 65. Mit 18 liegen 6.864,90 € im Depot. Die Zuzahlungen bis 18 betragen 3.600 €, die Erträge in dieser Rechnung 62.964 €.
Wie viel kommt bei 50 € im Monat bis 18 heraus?
Bei 50 € monatlicher Zuzahlung bis 18 kommt das Beispiel auf 116.577 € bei Auszahlung mit 65. Mit 18 sind es 11.768,40 €. Die Zuzahlungen bis 18 betragen 7.200 €, weitere eigene Beiträge ab 18 sind hier 0 €.
Wie wirkt sich eine niedrigere Rendite auf die Frühstart-Rente aus?
Bei 3 % Rendite und 0 % Kosten ergibt die reine staatliche Frühstart-Rente 6.943 € bis 65. Mit 18 stehen 1.730,59 € im Depot. Zum Vergleich: Bei 5 % Nettorendite zeigt die Rechnung 19.430 € bis 65.
Was passiert, wenn ab 18 zusätzlich 50 € monatlich eingezahlt werden?
Mit 50 € eigenem Beitrag ab 18 und Auszahlung mit 67 ergibt das Beispiel 215.257 €. Enthalten sind 29.400 € eigene Beiträge ab 18 und 12.020 € Zulagen ab 18. Die Erträge betragen in dieser Rechnung 170.957 €.
Ist die Frühstart-Rente garantiert?
Nein, der berechnete Depotwert ist keine Garantie. Der staatliche Monatsbetrag ist im Modell fest, die spätere Höhe hängt aber von Rendite, Kosten, Laufzeit und Marktentwicklung ab. Der Rechner nutzt gleichbleibende Annahmen und eignet sich deshalb vor allem zum Vergleichen verschiedener Szenarien.
Quellen und Prüfung
- Regierungsentwurf eines Gesetzes zur Einführung einer Frühstartrente - Bundesministerium der Finanzen
- Bundeskabinett beschließt Gesetzentwurf zur Frühstartrente - Deutsche Rentenversicherung
- Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156 (Zulagen ab 18) - Bundesgesetzblatt
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Frühstart-Rente. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/fruehstart-rente-rechner