Rürup-Rechner
Rürup-Rente 2026: Beiträge bis 30.826 € sind voll absetzbar. 6.000 € Beitrag bei 60.000 € zvE sparen 2.253 € Steuer. Mit Kapital, Rente und Besteuerung.
- Nettoaufwand pro Jahr
- 3.747,00 €
- Förderquote
- 37,6 %
- Grenzsteuersatz (ohne Soli/KiSt)
- 38,58 %
- Davon als Sonderausgabe abziehbar
- 6.000,00 €
- Höchstbetrag 2026 (§ 10 Abs. 3 EStG)
- 30.826 €
- Angerechnete Rentenbeiträge
- 13.392,00 €
- Freier Rürup-Spielraum
- 17.434,00 €
- Ansparzeit
- 32 Jahre
- Eingezahlt bis Rentenbeginn
- 192.000 €
- Netto-Aufwand über die Ansparzeit (heutiger Steuervorteil)
- 119.904 €
- Kapital bei Rentenbeginn
- 384.311 €
- Monatliche Bruttorente
- 1.076,07 €
- Jahr des Rentenbeginns
- 2058
- Besteuerungsanteil der Rente
- 100 %
- Steuerpflichtiger Teil pro Monat
- 1.076,07 €
- Rente nach Steuer (Schätzung)?
- 860,86 €
- Höchstbetrag 2027 laut Entwurf der Rechengrößenverordnung: 32.308 € (noch nicht beschlossen).
Rechenweg mit deinen Zahlen
- Spielraum: Höchstbetrag 30.826 € − 13.392,00 € Rentenbeiträge = 17.434,00 €; abziehbar 6.000,00 €
- Steuer: zvE 60.000 € → 54.000 € spart 2.253,00 € (Grenzsteuersatz 38,58 %)
- Nettoaufwand: 6.000,00 € − 2.253,00 € = 3.747,00 €
- Kapital nach 32 Jahren bei 4,0 %: 384.311 € → Rente 384.311 € ÷ 10.000 × 28,0 = 1.076,07 €
- Besteuerung ab 2058: 100,0 % steuerpflichtig = 1.076,07 € im Monat
Was zeigt dir der rürup rente rechner?
Der rürup rente rechner schätzt, wie viel deiner Einzahlung steuerlich abziehbar ist, welche Steuerersparnis daraus entsteht und welche monatliche Rente sich aus Beitrag, Laufzeit, Renditeannahme und Rentenfaktor ergeben kann. Du gibst Beitrag, Einkommen, Status, Kirchensteuer, Alter, Rentenbeginn, Rendite nach Kosten und Rentenfaktor ein.
Die Rechnung ist besonders nützlich, wenn du wissen willst, ob dein Beitrag überhaupt vollständig in den abziehbaren Rahmen passt. Für 2026 liegt der Höchstbetrag bei 30.826 € bei Einzelveranlagung und bei 61.652 € bei Zusammenveranlagung. Bei Angestellten wird dieser Rahmen durch gesetzliche Rentenbeiträge reduziert. Im Beispiel mit 72.000 € Bruttojahresgehalt werden 13.392,00 € angerechnet. Dadurch bleibt ein freier Rürup-Spielraum von 17.434,00 €.
Wichtig: Der Rechner ersetzt keine Steuerberatung und keine Vertragsprüfung. Er arbeitet mit deinen Eingaben und mit Modellannahmen. Gerade Rendite nach Kosten, Rentenfaktor, Steuerbelastung im Alter und Vertragsbedingungen können später anders ausfallen. Für eine erste Einordnung ist die Rechnung aber sehr hilfreich, weil sie Steuerwirkung und spätere Rentenschätzung gemeinsam zeigt.
Wie funktioniert die Berechnung der Rürup-Steuerersparnis 2026?
Die Rechnung läuft in mehreren Schritten. Zuerst wird geprüft, wie viel Beitrag als Sonderausgabe abziehbar ist. In Worten lautet die Formel: Abziehbar ist der kleinere Wert aus deinem Rürup-Beitrag und dem verbleibenden Höchstbetrag nach Abzug der angerechneten Rentenbeiträge. Danach wird verglichen, wie hoch die Einkommensteuer ohne Rürup und mit dem abziehbaren Beitrag wäre. Die Differenz ist die Steuerersparnis, je nach Eingabe inklusive Solidaritätszuschlag und Kirchensteuer.
Ein Beispiel: Ein Angestellter zahlt 6.000 € im Jahr ein, hat 60.000 € zu versteuerndes Einkommen, ist einzeln veranlagt und hat keine Kirchensteuer. Sein Bruttojahresgehalt beträgt 72.000 €. Der Höchstbetrag 2026 beträgt 30.826 €. Davon werden 13.392,00 € Rentenbeiträge abgezogen. Übrig bleiben 17.434,00 € freier Rürup-Spielraum. Der Beitrag von 6.000,00 € passt vollständig hinein und ist abziehbar.
Für die Steuerrechnung sinkt das zu versteuernde Einkommen in diesem Beispiel von 60.000 € auf 54.000 €. Daraus ergibt sich eine Steuerersparnis von 2.253,00 €. Der Nettoaufwand liegt bei 3.747,00 €, die Förderquote bei 37,6 %. Für die Rentenschätzung werden die jährlichen Beiträge über 32 Jahre mit 4 % p. a. Rendite nach Kosten hochgerechnet. Bei Rentenbeginn entsteht ein Kapital von 384.311 €. Mit einem Rentenfaktor von 28 € je 10.000 € ergibt das eine monatliche Bruttorente von 1.076,07 €.
Für wen lohnt sich die Rürup-Rente besonders?
Die Rürup-Rente wirkt vor allem über den Steuerabzug. Je höher deine Steuerbelastung heute ist und je besser dein Beitrag in den freien Höchstbetrag passt, desto stärker fällt die Entlastung aus. Selbstständige haben in vielen Fällen besonders viel Spielraum, weil keine gesetzlichen Rentenbeiträge angerechnet werden. Im Beispiel mit 90.000 € zu versteuerndem Einkommen und 20.000 € Beitrag beträgt die Steuerersparnis 9.151,36 €. Der gesamte Beitrag von 20.000,00 € ist abziehbar, der freie Rürup-Spielraum liegt bei 30.826,00 €.
Auch Angestellte können die Rürup-Rente nutzen. Sie müssen aber genauer auf den verbleibenden Spielraum achten. Bei 72.000 € Bruttojahresgehalt werden 13.392,00 € Rentenbeiträge angerechnet. Deshalb sind von einem Beitrag von 20.000 € in einem Beispiel nur 17.434,00 € abziehbar. Die Steuerersparnis beträgt dort 8.193,32 €, der Nettoaufwand 11.806,68 €.
Bei zusammen veranlagten Ehepartnern kann der Rahmen deutlich größer sein. Im Beispiel mit 120.000 € zu versteuerndem Einkommen und 18.000 € Rürup-Beitrag beträgt der Höchstbetrag 61.652 €. Nach angerechneten Rentenbeiträgen von 13.392,00 € bleiben 48.260,00 € frei. Der Beitrag ist damit vollständig abziehbar, die Steuerersparnis liegt bei 6.664,00 €.
Beamte sollten die Besonderheit der fiktiven Anrechnung beachten. In einem Beispiel mit 5.000 € Beitrag, Zusammenveranlagung und 65.000 € Besoldung werden 12.090,00 € angerechnet. Trotzdem bleibt ein freier Rürup-Spielraum von 49.562,00 €. Die Steuerersparnis beträgt 1.692,00 €.
Wie wird die Rürup-Rente im Alter besteuert?
Die Basisrente wird nachgelagert besteuert. Das heißt: Während der Ansparphase mindert der abziehbare Beitrag dein zu versteuerndes Einkommen. Später ist die Rentenzahlung mit dem jeweils geltenden Besteuerungsanteil steuerpflichtig. Bei Rentenbeginn 2043 sind im Beispiel 92,5 % steuerpflichtig, bei Rentenbeginn 2048 sind es 95 %, bei Rentenbeginn 2058 sind es 100 %.
Das verändert die Einordnung der Ergebnisse. Im Standardbeispiel beträgt die monatliche Bruttorente 1.076,07 €. Da der Rentenbeginn im Jahr 2058 liegt, ist der steuerpflichtige Teil pro Monat ebenfalls 1.076,07 €. Bei einem angenommenen Durchschnittssteuersatz im Alter von 20 % ergibt sich eine Rente nach Steuer von 860,86 €.
Bei einem früheren Rentenbeginn sieht die Besteuerung anders aus. Wer heute 45 Jahre alt ist, 6.000 € jährlich einzahlt und mit 62 Jahren in Rente geht, hat eine Ansparzeit von 17 Jahren. Daraus entstehen im Beispiel 145.247 € Kapital und 406,69 € monatliche Bruttorente. Der Rentenbeginn liegt 2043, der steuerpflichtige Teil beträgt 376,19 € pro Monat und die geschätzte Rente nach Steuer 331,45 €.
Diese Steuer im Alter ist eine Schätzung. Dein tatsächlicher Steuersatz hängt später von weiteren Renten, Einkünften, Abzügen und der dann geltenden Rechtslage ab. Deshalb solltest du die Rürup-Rechnung nicht allein nach der heutigen Steuerersparnis beurteilen.
Welche Eingaben ändern die Rürup-Rente besonders stark?
Der Beitrag beeinflusst die spätere Rente direkt. Bei 6.000 € Jahresbeitrag ab 35 Jahren bis 67 Jahre ergibt sich im Beispiel eine monatliche Bruttorente von 1.076,07 €. Bei 10.000 € Jahresbeitrag unter denselben Annahmen steigt sie auf 1.793,45 €. Bei 3.600 € Jahresbeitrag, also dem Beispiel mit 300 € im Monat, liegt sie bei 645,64 € brutto.
Auch die Renditeannahme nach Kosten wirkt stark, weil sie über die gesamte Ansparzeit läuft. Bei 15.000 € Jahresbeitrag, 5 % p. a. Rendite nach Kosten und Rentenfaktor 28 € je 10.000 € ergibt sich im Beispiel ein Kapital bei Rentenbeginn von 1.159.845 € und eine monatliche Bruttorente von 3.247,56 €. Bei 9.000 € Jahresbeitrag, 3 % p. a. Rendite nach Kosten und demselben Rentenfaktor ergibt sich im Beamten-Beispiel eine monatliche Bruttorente von 1.344,47 €.
Der Rentenfaktor ist der zweite große Hebel bei der Umrechnung von Kapital in Rente. Er gibt an, wie viel Monatsrente je 10.000 € Kapital gezahlt wird. Bei 6.000 € Jahresbeitrag, 32 Jahren Ansparzeit und 384.311 € Kapital ergibt ein Rentenfaktor von 28 € je 10.000 € eine Bruttorente von 1.076,07 €. Mit einem Rentenfaktor von 20 € je 10.000 € sinkt sie auf 768,62 €.
Typische Fehler sind: den freien Höchstbetrag mit dem vollen Höchstbetrag zu verwechseln, bei Angestellten die angerechneten Rentenbeiträge zu übersehen, nur auf die Steuerersparnis zu schauen oder den Rentenfaktor aus dem Vertrag nicht einzutragen. Prüfe außerdem, ob die angenommene Rendite nach Kosten zu deinem Vertrag passt und ob du die eingeschränkte Verfügbarkeit einer Basisrente akzeptierst.
Tabellen zum Nachschlagen
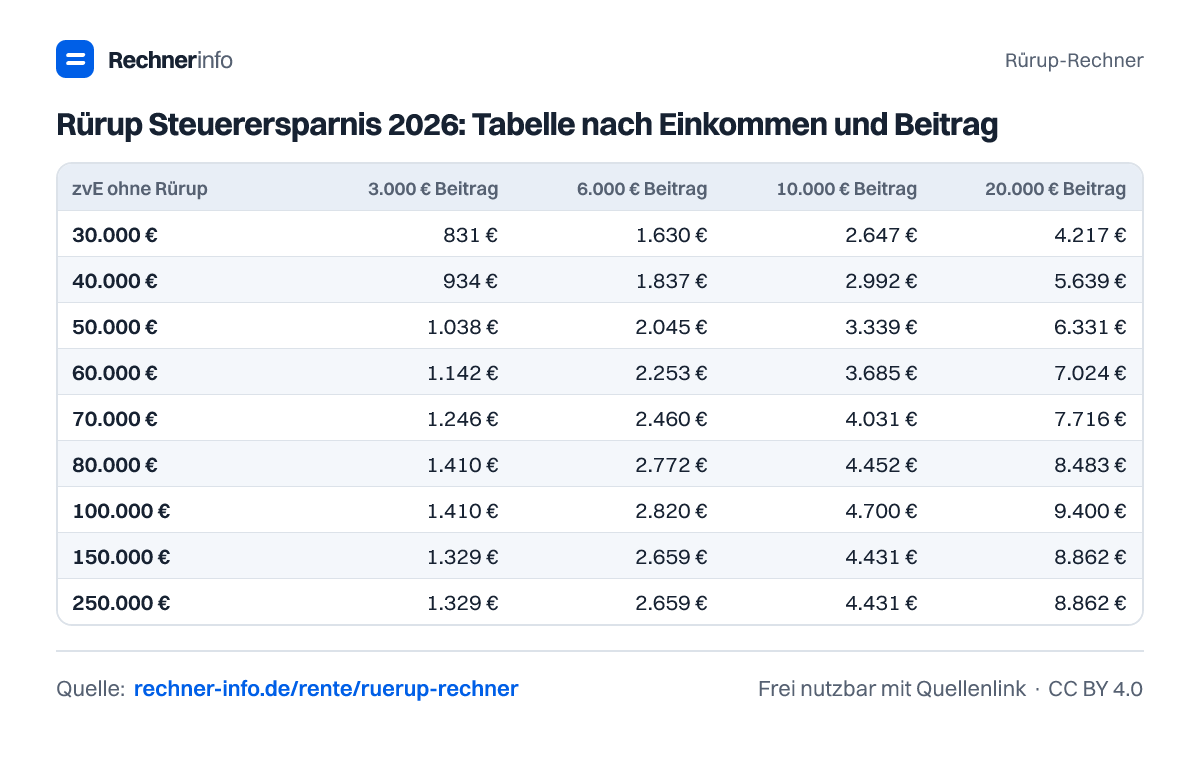
Rürup Steuerersparnis 2026: Tabelle nach Einkommen und Beitrag
| zvE ohne Rürup | 3.000 € Beitrag | 6.000 € Beitrag | 10.000 € Beitrag | 20.000 € Beitrag |
|---|---|---|---|---|
| 30.000 € | 831 € | 1.630 € | 2.647 € | 4.217 € |
| 40.000 € | 934 € | 1.837 € | 2.992 € | 5.639 € |
| 50.000 € | 1.038 € | 2.045 € | 3.339 € | 6.331 € |
| 60.000 € | 1.142 € | 2.253 € | 3.685 € | 7.024 € |
| 70.000 € | 1.246 € | 2.460 € | 4.031 € | 7.716 € |
| 80.000 € | 1.410 € | 2.772 € | 4.452 € | 8.483 € |
| 100.000 € | 1.410 € | 2.820 € | 4.700 € | 9.400 € |
| 150.000 € | 1.329 € | 2.659 € | 4.431 € | 8.862 € |
| 250.000 € | 1.329 € | 2.659 € | 4.431 € | 8.862 € |
Rürup-Höchstbetrag 2026 für Angestellte nach Bruttogehalt
| Bruttojahresgehalt | RV-Beiträge AN + AG | Maximaler Rürup-Beitrag |
|---|---|---|
| 30.000 € | 5.580 € | 25.246 € |
| 40.000 € | 7.440 € | 23.386 € |
| 50.000 € | 9.300 € | 21.526 € |
| 60.000 € | 11.160 € | 19.666 € |
| 70.000 € | 13.020 € | 17.806 € |
| 80.000 € | 14.880 € | 15.946 € |
| 90.000 € | 16.740 € | 14.086 € |
| 101.400 € | 18.860 € | 11.966 € |
| 120.000 € | 18.860 € | 11.966 € |
Besteuerungsanteil der Rürup-Rente nach Rentenbeginn
| Rentenbeginn | steuerpflichtiger Anteil |
|---|---|
| 2026 | 84 % |
| 2027 | 84,5 % |
| 2030 | 86 % |
| 2035 | 88,5 % |
| 2040 | 91 % |
| 2045 | 93,5 % |
| 2050 | 96 % |
| 2055 | 98,5 % |
| 2058 | 100 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Rürup-Höchstbetrag 2026?
Der Rürup-Höchstbetrag 2026 beträgt 30.826 € bei Einzelveranlagung und 61.652 € bei Zusammenveranlagung. Bei Angestellten und Beamten wird dieser Rahmen durch angerechnete Rentenbeiträge oder fiktive Beiträge reduziert. Entscheidend ist deshalb der freie Rürup-Spielraum, nicht nur der volle Höchstbetrag.
Wie viel Steuern spare ich bei 6.000 € Rürup-Beitrag?
Bei 6.000 € Rürup-Beitrag, 60.000 € zu versteuerndem Einkommen, Einzelveranlagung und ohne Kirchensteuer beträgt die Steuerersparnis 2.253,00 €. Der Nettoaufwand liegt bei 3.747,00 €, wenn der Beitrag vollständig abziehbar ist. Im Beispiel ist das der Fall, weil 17.434,00 € freier Rürup-Spielraum vorhanden sind.
Wie hoch ist die Steuerersparnis bei 10.000 € Rürup-Beitrag und 60.000 € Einkommen?
Bei 10.000 € Rürup-Beitrag und 60.000 € zu versteuerndem Einkommen beträgt die Steuerersparnis 3.685,00 €. Der Beitrag ist im Beispiel vollständig als Sonderausgabe abziehbar. Der Nettoaufwand liegt bei 6.315,00 €, die Förderquote bei 36,9 %.
Können Angestellte eine Rürup-Rente nutzen?
Ja, Angestellte können eine Rürup-Rente nutzen. Sie müssen aber die angerechneten gesetzlichen Rentenbeiträge berücksichtigen. Im Beispiel mit 72.000 € Bruttojahresgehalt werden 13.392,00 € angerechnet. Vom Höchstbetrag 2026 bleiben dadurch 17.434,00 € freier Rürup-Spielraum.
Wie wird die Rürup-Rente ab 2058 besteuert?
Ab Rentenbeginn 2058 ist die Rürup-Rente im Beispiel zu 100 % steuerpflichtig. Bei 1.076,07 € monatlicher Bruttorente ist damit auch der steuerpflichtige Teil pro Monat 1.076,07 €. Die geschätzte Rente nach Steuer liegt bei 860,86 €, wenn im Alter 20 % Durchschnittssteuersatz angesetzt werden.
Was bedeutet der Rentenfaktor bei der Basisrente?
Der Rentenfaktor gibt an, wie viel Monatsrente je 10.000 € Kapital gezahlt wird. Im Beispiel führen 384.311 € Kapital bei einem Rentenfaktor von 28 € je 10.000 € zu 1.076,07 € monatlicher Bruttorente. Bei einem Rentenfaktor von 20 € je 10.000 € wären es 768,62 €.
Lohnt sich Rürup besonders für Selbstständige?
Für Selbstständige kann Rürup besonders attraktiv sein, wenn sie eine hohe Steuerbelastung haben und keine Rentenbeiträge den Höchstbetrag mindern. Im Beispiel mit 80.000 € zu versteuerndem Einkommen und 12.000 € Beitrag beträgt die Steuerersparnis 5.285,56 €. Der freie Rürup-Spielraum liegt bei 30.826,00 €.
Wie genau ist die berechnete Rürup-Rente?
Die berechnete Rürup-Rente ist eine Modellrechnung auf Basis deiner Eingaben. Sie hängt stark von Rendite nach Kosten, Rentenfaktor, Ansparzeit und Steuerannahme im Alter ab. Bei 6.000 € Jahresbeitrag und 4 % p. a. Rendite nach Kosten ergibt sich im Beispiel 1.076,07 € monatliche Bruttorente.
Quellen und Prüfung
- § 10 EStG - Altersvorsorgeaufwendungen und Höchstbetrag - Bundesamt für Justiz
- § 22 EStG - Besteuerungsanteil der Basisrente - Bundesamt für Justiz
- Höchstbetrag 2026 (BBG Knappschaft × 24,7 %) - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Rürup-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/ruerup-rechner