Nießbrauch-Rechner
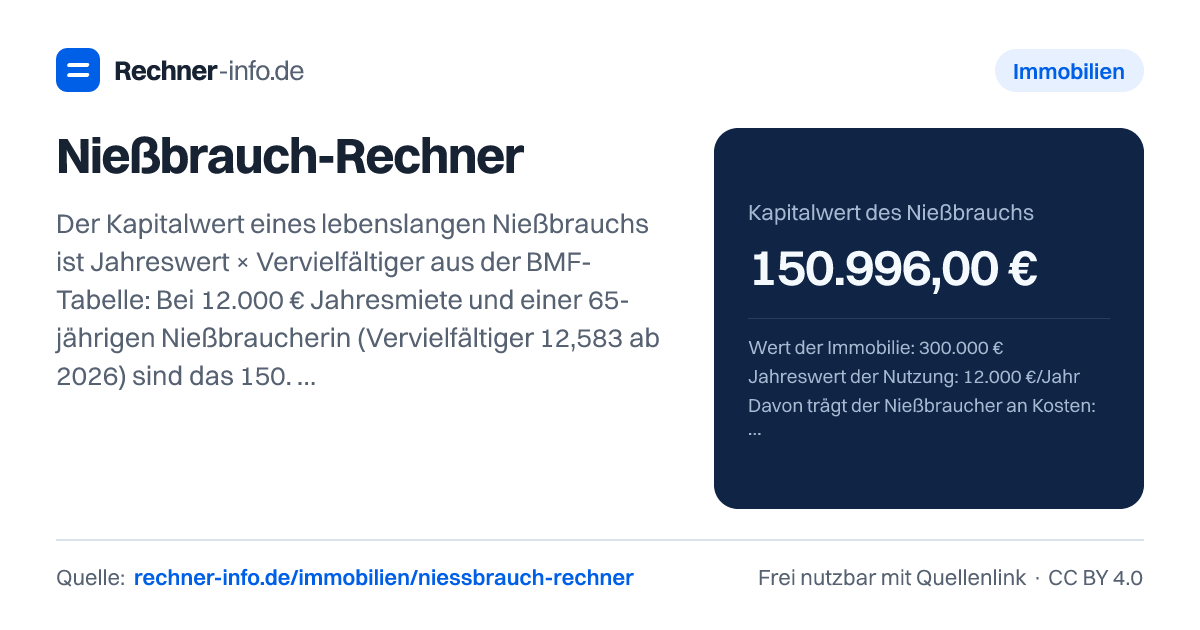
12.000 € Jahresmiete, Frau 65: Nießbrauch-Kapitalwert 150.996 € (Vervielfältiger 12,583). Mit BMF-Tabelle 2026, Deckelung § 16 und Schenkungsteuer.
- Wert der Immobilie mit Nießbrauch?
- 149.004,00 €
- Anteil des Nießbrauchs am Immobilienwert
- 50,3 %
- Vervielfältiger
- 12,583
- Maßgeblich
- Frau, 65 Jahre
- Durchschnittliche Lebenserwartung laut Sterbetafel
- 20,91 Jahre
- Jahreswert (vor Deckelung)
- 12.000,00 €
- Höchster Jahreswert nach § 16 BewG (Wert ÷ 18,6)
- 16.129,03 €
- Angesetzter Jahreswert
- 12.000,00 €
- Berichtigung bei Tod innerhalb von (§ 14 Abs. 2 BewG)
- 7 Jahren
- Schenkungsteuer ohne Nießbrauch
- 0,00 €
- Schenkungsteuer mit Nießbrauch
- 0,00 €
- Steuerersparnis durch den Nießbrauch
- 0,00 €
- Stirbt der Nießbraucher innerhalb von 7 Jahren, wird die Schenkungsteuer auf Antrag nach der tatsächlichen Dauer neu berechnet (§ 14 Abs. 2 BewG) - der Abzug fällt dann kleiner aus.
- Für Schenkungen ab 01.01.2027 gelten neue Vervielfältiger nach der nächsten Sterbetafel; das BMF-Schreiben dazu liegt noch nicht vor (Stand 23.09.2026).
- Schenkungsteuer vereinfacht: Grundbesitzwert = eingegebener Wert, ohne Familienheim-Befreiung (§ 13 ErbStG) und ohne 10-%-Abschlag für vermietete Wohnungen (§ 13d ErbStG). Keine Steuerberatung.
Kapitalwert nach Alter (gleicher Jahreswert)
| Alter | Vervielfältiger Frau | Kapitalwert Frau | Vervielfältiger Mann | Kapitalwert Mann |
|---|---|---|---|---|
| 40 | 16,903 | 202.836 € | 16,434 | 197.208 € |
| 45 | 16,379 | 196.548 € | 15,788 | 189.456 € |
| 50 | 15,711 | 188.532 € | 14,977 | 179.724 € |
| 55 | 14,873 | 178.476 € | 13,983 | 167.796 € |
| 60 | 13,832 | 165.984 € | 12,798 | 153.576 € |
| 65 | 12,583 | 150.996 € | 11,444 | 137.328 € |
| 70 | 11,107 | 133.284 € | 9,938 | 119.256 € |
| 75 | 9,393 | 112.716 € | 8,282 | 99.384 € |
| 80 | 7,490 | 89.880 € | 6,509 | 78.108 € |
| 85 | 5,512 | 66.144 € | 4,743 | 56.916 € |
| 90 | 3,770 | 45.240 € | 3,234 | 38.808 € |
| 95 | 2,558 | 30.696 € | 2,226 | 26.712 € |
Rechenweg mit deinen Zahlen
- Jahreswert = 12.000,00 € × (1 − 0 %) = 12.000,00 €
- Obergrenze § 16 BewG: 300.000,00 € ÷ 18,6 = 16.129,03 € → angesetzt 12.000,00 €
- Vervielfältiger 12,583 (Frau, 65 Jahre; BMF-Schreiben vom 21.10.2025, Sterbetafel 2022/2024)
- Kapitalwert = 12.000,00 € × 12,583 = 150.996,00 €
- Wert mit Nießbrauch = 300.000,00 € − 150.996,00 € = 149.004,00 € (50,3 % Nießbrauchanteil)
Was bedeutet Nießbrauch bei Immobilien?
Nießbrauch heißt: Das Eigentum an der Immobilie kann auf eine andere Person übergehen, die Nutzung bleibt aber beim Nießbraucher. Bei einem Haus kann das bedeuten, dass du weiter selbst darin wohnst oder die Mieten erhältst, obwohl das Eigentum bereits übertragen wurde.
Für Schenkungsteuer und Erbschaftsteuer zählt nicht nur der volle Immobilienwert. Der vorbehaltene Nießbrauch mindert den steuerlich relevanten Wert der übertragenen Immobilie. Dafür wird der Kapitalwert des Nießbrauchs berechnet. Dieser Kapitalwert ist kein Marktpreis, sondern ein steuerlicher Bewertungswert nach BewG.
Bei der Eingabe brauchst du vor allem den Immobilienwert, den Jahreswert der Nutzung, die Dauer des Nießbrauchs und bei lebenslangem Nießbrauch Alter und Geschlecht der berechtigten Person.
Wichtig ist die saubere Trennung: Der Immobilienwert ist für die Steuer der Grundbesitzwert nach BewG, nicht automatisch ein Verkaufspreis aus einem Inserat. Der Jahreswert ist bei Vermietung typischerweise die Nettokaltmiete pro Jahr. Bei Eigennutzung wird mit der ortsüblichen Miete gearbeitet.
Wie kann man Nießbrauch berechnen?
Die Rechnung läuft in Worten so: Zuerst wird der Jahreswert der Nutzung ermittelt. Davon werden nur solche Kosten abgezogen, die der Nießbraucher nach der Vereinbarung tatsächlich trägt und die den Jahreswert mindern. Danach wird geprüft, ob die Obergrenze nach § 16 BewG greift. Der angesetzte Jahreswert wird anschließend mit dem passenden Vervielfältiger multipliziert. Der belastete Immobilienwert ergibt sich aus Immobilienwert minus Kapitalwert.
Als Beispiel: Eine Immobilie hat einen Wert von 300.000 €. Der Jahreswert der Nutzung beträgt 12.000,00 €, Kosten werden mit 0 % angesetzt. Die Nießbraucherin ist eine Frau, 65 Jahre, der Bewertungsstichtag liegt ab 01.01.2026.
Die Obergrenze nach § 16 BewG beträgt hier 16.129,03 €. Weil der Jahreswert von 12.000,00 € darunter liegt, wird 12.000,00 € angesetzt. Für eine Frau mit 65 Jahre gilt der Vervielfältiger 12,583. Daraus ergibt sich ein Kapitalwert von 150.996,00 €. Der Wert der Immobilie mit Nießbrauch beträgt 149.004,00 €. Der Nießbrauch macht damit 50,3 % des Immobilienwerts aus.
Für die Schenkung bedeutet das: Übertragen wird zwar die Immobilie, steuerlich wird aber nur der mit dem Nießbrauch belastete Wert betrachtet. Im Beispiel beträgt die Schenkungsteuer ohne Nießbrauch 0,00 € und mit Nießbrauch ebenfalls 0,00 €, weil die persönlichen Freibeträge und die übrigen steuerlichen Daten ebenfalls mitwirken.
Warum Alter und Vervielfältiger Nießbrauch 2026 so stark wirken
Beim lebenslangen Nießbrauch hängt der Vervielfältiger von der statistischen Lebenserwartung am Bewertungsstichtag ab. Je länger die Nutzung voraussichtlich besteht, desto höher fällt der Kapitalwert aus. Deshalb ist ein Nießbrauch bei jüngeren Berechtigten steuerlich meist deutlich höher als bei älteren Berechtigten.
Ein Beispiel mit 500.000 € Immobilienwert und 20.000,00 € Jahreswert zeigt das: Bei einer Frau mit 70 Jahre gilt ab 01.01.2026 ein Vervielfältiger von 11,107. Der Kapitalwert des Nießbrauchs beträgt 222.140,00 €, der Wert der Immobilie mit Nießbrauch 277.860,00 €. Der Nießbrauchanteil liegt bei 44,4 %. Ohne Nießbrauch ergibt sich in dieser Rechnung eine Schenkungsteuer von 11.000,00 €, mit Nießbrauch 0,00 €.
Bei höherem Alter sinkt der Faktor. Bei 750.000 € Immobilienwert und 30.000,00 € Jahreswert führt eine Frau mit 80 Jahre zu einem Kapitalwert von 224.700,00 €. Der Vervielfältiger beträgt 7,490, die durchschnittliche Lebenserwartung laut Sterbetafel 9,57 Jahre. Trotz höherem Jahreswert ist der Anteil am Immobilienwert mit 30 % geringer als in vielen Fällen mit jüngeren Berechtigten.
Auch das Geschlecht kann sich auswirken. Bei gleichem Jahreswert von 12.000,00 € ergeben sich für 65 Jahre unterschiedliche Werte: Für Frauen steht in der Tabelle ein Vervielfältiger von 12,583 und ein Kapitalwert von 150.996,00 €, für Männer ein Vervielfältiger von 11,444 und ein Kapitalwert von 137.328 €. Maßgeblich sind immer die veröffentlichten Werte zum passenden Bewertungsstichtag.
Wann Kosten und die Deckelung nach § 16 BewG den Kapitalwert Nießbrauch ändern
Der Jahreswert ist nicht immer einfach die vereinbarte oder ortsübliche Miete. Wenn der Nießbraucher Kosten trägt, die den wirtschaftlichen Nutzen mindern, können diese den anzusetzenden Jahreswert reduzieren. Nicht jede Ausgabe gehört automatisch dazu. Umlagefähige Betriebskosten sind kein pauschaler Abzug, wenn sie wirtschaftlich ohnehin vom Mieter getragen werden.
Ein Beispiel: Bei 250.000 € Immobilienwert, 10.000 €/Jahr Jahreswert und 15 % Kosten wird der Jahreswert vor Deckelung mit 8.500,00 € angesetzt. Für eine Frau mit 60 Jahre gilt der Vervielfältiger 13,832. Der Kapitalwert beträgt 117.572,00 €, der Wert der Immobilie mit Nießbrauch 132.428,00 €. Der Anteil des Nießbrauchs am Immobilienwert beträgt 47 %.
Ein anderes Beispiel zeigt die Wirkung höherer Kosten: Bei 300.000 € Immobilienwert, 12.000 €/Jahr Jahreswert und 20 % Kosten ergibt sich für eine Frau mit 55 Jahre ein Jahreswert vor Deckelung von 9.600,00 €. Der Kapitalwert beträgt 142.780,80 €, der belastete Immobilienwert 157.219,20 €.
Zusätzlich gibt es die Obergrenze nach § 16 BewG. Der Jahreswert darf steuerlich nicht beliebig hoch angesetzt werden, sondern wird mit dem Immobilienwert abgeglichen. In den genannten Beispielen liegt der angesetzte Jahreswert jeweils unter der Obergrenze. Wenn die Obergrenze niedriger ist als der bereinigte Jahreswert, wird nur der gedeckelte Wert verwendet.
Wie werden befristeter Nießbrauch und Nießbrauch für ein Ehepaar bewertet?
Bei einem befristeten Nießbrauch richtet sich der Vervielfältiger nicht nach der Lebenserwartung, sondern nach der festen Laufzeit aus Anlage 9a BewG. Bei 400.000 € Immobilienwert und 18.000,00 € Jahreswert über 10 Jahre beträgt der Vervielfältiger 7,745. Der Kapitalwert liegt bei 139.410,00 €, der Wert der Immobilie mit Nießbrauch bei 260.590,00 €. Der Anteil beträgt 34,9 %.
Bei längerer Befristung steigt der Wert. Bei 600.000 € Immobilienwert und 24.000,00 € Jahreswert über 20 Jahre beträgt der Vervielfältiger 12,279. Daraus ergibt sich ein Kapitalwert von 294.696,00 € und ein belasteter Immobilienwert von 305.304,00 €. Die Schenkungsteuer sinkt in dieser Rechnung von 22.000,00 € auf 0,00 €.
Es gibt auch die Variante „Jahre, höchstens lebenslang“. Dann wird der niedrigere Wert aus fester Laufzeit und lebenslanger Bewertung verwendet. Bei 300.000 € Immobilienwert, 12.000,00 € Jahreswert, 15 Jahre Laufzeit und einer Frau mit 62 Jahre ist der Vervielfältiger 10,314 maßgeblich. Der Kapitalwert beträgt 123.768,00 €.
Bei zwei Personen kommt es darauf an, wann der Nießbrauch endet. Endet er erst mit dem Tod des Letztversterbenden, ist der höhere Vervielfältiger maßgeblich. Bei 450.000 € Immobilienwert und 16.000,00 € Jahreswert, Mann mit 67 Jahre und Frau mit 64 Jahre, ist die Frau mit 64 Jahre maßgeblich. Der Vervielfältiger beträgt 12,849, der Kapitalwert 205.584,00 €.
Welche Fehler du beim Nießbrauch berechnen vermeiden solltest
Der häufigste Fehler ist ein falscher Jahreswert. Bei Vermietung ist nicht die Warmmiete der richtige Ausgangspunkt, sondern die Nettokaltmiete pro Jahr. Bei Eigennutzung brauchst du eine plausible ortsübliche Miete. Wenn du den Jahreswert zu hoch ansetzt, wird auch der Kapitalwert zu hoch.
Der zweite typische Fehler betrifft Kosten. Trage nur Kosten ein, die der Nießbraucher wirtschaftlich trägt und die steuerlich den Jahreswert mindern können. Pauschale Abzüge ohne vertragliche Grundlage sind riskant. Gerade bei Instandhaltung und nicht umlagefähigen Kosten lohnt ein Blick in die Vereinbarung.
Achte außerdem auf den Bewertungsstichtag. Die Vervielfältiger ändern sich mit der jeweils gültigen Sterbetafel. Ein Beispiel mit 200.000 € Immobilienwert, 8.000,00 € Jahreswert und einer Frau mit 75 Jahre im Jahr 2025 ergibt einen Vervielfältiger von 9,333 und einen Kapitalwert von 74.664,00 €. Für andere Stichtage können andere Werte gelten.
Die Schenkungsteuer hängt nicht nur vom Nießbrauch ab. Frühere Schenkungen derselben Person können einfließen, ebenso das Verwandtschaftsverhältnis. Bei 350.000 € Immobilienwert, 14.000,00 € Jahreswert und 50.000 € früheren Schenkungen beträgt der Kapitalwert 176.162,00 €; die Schenkungsteuer ist in dieser Rechnung ohne und mit Nießbrauch jeweils 0,00 €.
Die Berechnung ist eine Modellrechnung nach den eingegebenen Daten. Sie ersetzt keine steuerliche oder rechtliche Prüfung des Vertrags, des Grundbesitzwerts oder der tatsächlichen Kostentragung.
Tabellen zum Nachschlagen
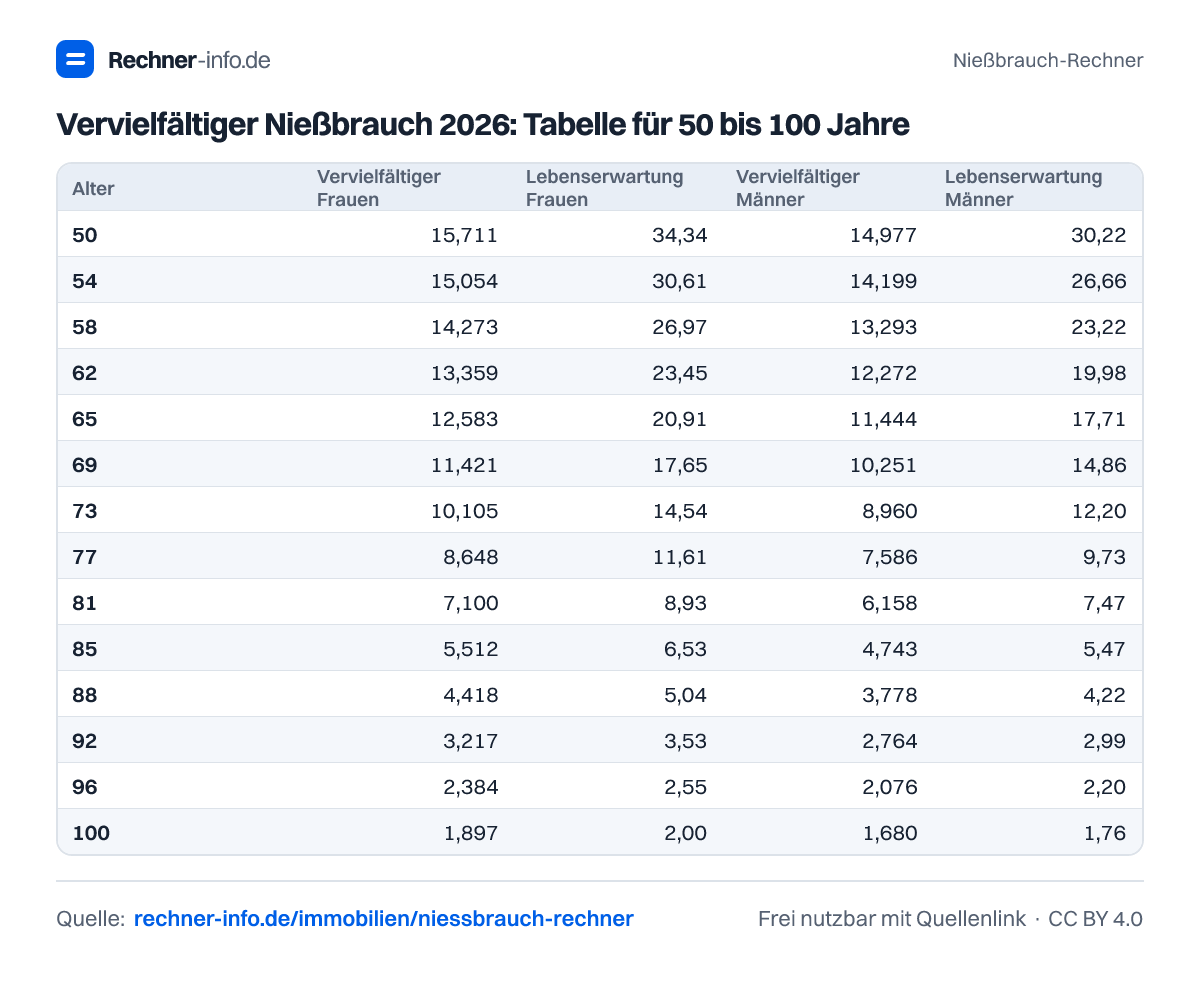
Vervielfältiger Nießbrauch 2026: Tabelle für 50 bis 100 Jahre
| Alter | Vervielfältiger Frauen | Lebenserwartung Frauen | Vervielfältiger Männer | Lebenserwartung Männer |
|---|---|---|---|---|
| 50 | 15,711 | 34,34 | 14,977 | 30,22 |
| 51 | 15,557 | 33,40 | 14,794 | 29,32 |
| 52 | 15,398 | 32,47 | 14,605 | 28,43 |
| 53 | 15,230 | 31,54 | 14,406 | 27,54 |
| 54 | 15,054 | 30,61 | 14,199 | 26,66 |
| 55 | 14,873 | 29,70 | 13,983 | 25,78 |
| 56 | 14,680 | 28,78 | 13,762 | 24,92 |
| 57 | 14,481 | 27,87 | 13,533 | 24,07 |
| 58 | 14,273 | 26,97 | 13,293 | 23,22 |
| 59 | 14,058 | 26,08 | 13,048 | 22,39 |
| 60 | 13,832 | 25,19 | 12,798 | 21,58 |
| 61 | 13,601 | 24,32 | 12,538 | 20,77 |
| 62 | 13,359 | 23,45 | 12,272 | 19,98 |
| 63 | 13,108 | 22,59 | 12,002 | 19,21 |
| 64 | 12,849 | 21,74 | 11,725 | 18,45 |
| 65 | 12,583 | 20,91 | 11,444 | 17,71 |
| 66 | 12,306 | 20,08 | 11,155 | 16,98 |
| 67 | 12,020 | 19,26 | 10,860 | 16,26 |
| 68 | 11,725 | 18,45 | 10,561 | 15,56 |
| 69 | 11,421 | 17,65 | 10,251 | 14,86 |
| 70 | 11,107 | 16,86 | 9,938 | 14,18 |
| 71 | 10,780 | 16,07 | 9,619 | 13,51 |
| 72 | 10,447 | 15,30 | 9,293 | 12,85 |
| 73 | 10,105 | 14,54 | 8,960 | 12,20 |
| 74 | 9,754 | 13,79 | 8,627 | 11,57 |
| 75 | 9,393 | 13,05 | 8,282 | 10,94 |
| 76 | 9,022 | 12,32 | 7,936 | 10,33 |
| 77 | 8,648 | 11,61 | 7,586 | 9,73 |
| 78 | 8,271 | 10,92 | 7,230 | 9,14 |
| 79 | 7,885 | 10,24 | 6,868 | 8,56 |
| 80 | 7,490 | 9,57 | 6,509 | 8,00 |
| 81 | 7,100 | 8,93 | 6,158 | 7,47 |
| 82 | 6,703 | 8,30 | 5,798 | 6,94 |
| 83 | 6,305 | 7,69 | 5,441 | 6,43 |
| 84 | 5,908 | 7,10 | 5,089 | 5,94 |
| 85 | 5,512 | 6,53 | 4,743 | 5,47 |
| 86 | 5,133 | 6,00 | 4,411 | 5,03 |
| 87 | 4,765 | 5,50 | 4,086 | 4,61 |
| 88 | 4,418 | 5,04 | 3,778 | 4,22 |
| 89 | 4,086 | 4,61 | 3,496 | 3,87 |
| 90 | 3,770 | 4,21 | 3,234 | 3,55 |
| 91 | 3,480 | 3,85 | 2,984 | 3,25 |
| 92 | 3,217 | 3,53 | 2,764 | 2,99 |
| 93 | 2,975 | 3,24 | 2,566 | 2,76 |
| 94 | 2,764 | 2,99 | 2,393 | 2,56 |
| 95 | 2,558 | 2,75 | 2,226 | 2,37 |
| 96 | 2,384 | 2,55 | 2,076 | 2,20 |
| 97 | 2,226 | 2,37 | 1,951 | 2,06 |
| 98 | 2,094 | 2,22 | 1,843 | 1,94 |
| 99 | 1,987 | 2,10 | 1,771 | 1,86 |
| 100 | 1,897 | 2,00 | 1,680 | 1,76 |
Vervielfältiger Nießbrauch 2026: Tabelle für 20 bis 49 Jahre
| Alter | Vervielfältiger Frauen | Lebenserwartung Frauen | Vervielfältiger Männer | Lebenserwartung Männer |
|---|---|---|---|---|
| 20 | 18,062 | 63,60 | 17,886 | 58,94 |
| 21 | 18,028 | 62,61 | 17,843 | 57,97 |
| 22 | 17,992 | 61,62 | 17,799 | 57,00 |
| 23 | 17,955 | 60,63 | 17,751 | 56,02 |
| 24 | 17,915 | 59,64 | 17,701 | 55,05 |
| 25 | 17,873 | 58,65 | 17,649 | 54,07 |
| 26 | 17,829 | 57,66 | 17,593 | 53,09 |
| 27 | 17,783 | 56,68 | 17,535 | 52,12 |
| 28 | 17,735 | 55,69 | 17,473 | 51,14 |
| 29 | 17,683 | 54,70 | 17,409 | 50,17 |
| 30 | 17,629 | 53,71 | 17,340 | 49,19 |
| 31 | 17,572 | 52,73 | 17,269 | 48,22 |
| 32 | 17,511 | 51,74 | 17,193 | 47,24 |
| 33 | 17,448 | 50,76 | 17,113 | 46,27 |
| 34 | 17,382 | 49,78 | 17,030 | 45,30 |
| 35 | 17,312 | 48,80 | 16,942 | 44,34 |
| 36 | 17,238 | 47,82 | 16,850 | 43,37 |
| 37 | 17,160 | 46,84 | 16,753 | 42,41 |
| 38 | 17,078 | 45,86 | 16,652 | 41,46 |
| 39 | 16,993 | 44,89 | 16,545 | 40,50 |
| 40 | 16,903 | 43,92 | 16,434 | 39,55 |
| 41 | 16,808 | 42,95 | 16,317 | 38,60 |
| 42 | 16,709 | 41,99 | 16,193 | 37,65 |
| 43 | 16,604 | 41,02 | 16,065 | 36,71 |
| 44 | 16,494 | 40,06 | 15,930 | 35,77 |
| 45 | 16,379 | 39,10 | 15,788 | 34,83 |
| 46 | 16,258 | 38,14 | 15,640 | 33,90 |
| 47 | 16,130 | 37,18 | 15,485 | 32,97 |
| 48 | 15,997 | 36,23 | 15,323 | 32,05 |
| 49 | 15,856 | 35,28 | 15,155 | 31,14 |
Kapitalwert eines lebenslangen Nießbrauchs nach Jahresmiete und Alter (Frau, 2026)
| Alter | 10.000 €/Jahr | 12.000 €/Jahr | 15.000 €/Jahr | 20.000 €/Jahr |
|---|---|---|---|---|
| 55 | 148.730 € | 178.476 € | 223.095 € | 297.460 € |
| 60 | 138.320 € | 165.984 € | 207.480 € | 276.640 € |
| 65 | 125.830 € | 150.996 € | 188.745 € | 251.660 € |
| 70 | 111.070 € | 133.284 € | 166.605 € | 222.140 € |
| 75 | 93.930 € | 112.716 € | 140.895 € | 187.860 € |
| 80 | 74.900 € | 89.880 € | 112.350 € | 149.800 € |
| 85 | 55.120 € | 66.144 € | 82.680 € | 110.240 € |
| 90 | 37.700 € | 45.240 € | 56.550 € | 75.400 € |
Kapitalwert eines lebenslangen Nießbrauchs nach Jahresmiete und Alter (Mann, 2026)
| Alter | 10.000 €/Jahr | 12.000 €/Jahr | 15.000 €/Jahr | 20.000 €/Jahr |
|---|---|---|---|---|
| 55 | 139.830 € | 167.796 € | 209.745 € | 279.660 € |
| 60 | 127.980 € | 153.576 € | 191.970 € | 255.960 € |
| 65 | 114.440 € | 137.328 € | 171.660 € | 228.880 € |
| 70 | 99.380 € | 119.256 € | 149.070 € | 198.760 € |
| 75 | 82.820 € | 99.384 € | 124.230 € | 165.640 € |
| 80 | 65.090 € | 78.108 € | 97.635 € | 130.180 € |
| 85 | 47.430 € | 56.916 € | 71.145 € | 94.860 € |
| 90 | 32.340 € | 38.808 € | 48.510 € | 64.680 € |
Vervielfältiger für befristeten Nießbrauch (Anlage 9a BewG)
| Laufzeit | Vervielfältiger | Kapitalwert bei 12.000 €/Jahr |
|---|---|---|
| 1 Jahr | 0,974 | 11.688 € |
| 2 Jahre | 1,897 | 22.764 € |
| 3 Jahre | 2,772 | 33.264 € |
| 4 Jahre | 3,602 | 43.224 € |
| 5 Jahre | 4,388 | 52.656 € |
| 6 Jahre | 5,133 | 61.596 € |
| 7 Jahre | 5,839 | 70.068 € |
| 8 Jahre | 6,509 | 78.108 € |
| 9 Jahre | 7,143 | 85.716 € |
| 10 Jahre | 7,745 | 92.940 € |
| 12 Jahre | 8,856 | 106.272 € |
| 15 Jahre | 10,314 | 123.768 € |
| 20 Jahre | 12,279 | 147.348 € |
| 25 Jahre | 13,783 | 165.396 € |
| 30 Jahre | 14,933 | 179.196 € |
| 40 Jahre | 16,487 | 197.844 € |
| 50 Jahre | 17,397 | 208.764 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man den Kapitalwert eines Nießbrauchs?
Der Kapitalwert ergibt sich aus angesetztem Jahreswert mal Vervielfältiger. Bei 12.000,00 € Jahreswert und dem Vervielfältiger 12,583 beträgt der Kapitalwert 150.996,00 €. Vorher wird geprüft, ob die Obergrenze nach § 16 BewG greift und ob Kosten den Jahreswert mindern.
Was ist der Vervielfältiger beim Nießbrauch 2026?
Der Vervielfältiger ist der steuerliche Faktor für die Dauer des Nießbrauchs. Bei lebenslangem Nießbrauch richtet er sich nach Alter, Geschlecht und Bewertungsstichtag. Für eine Frau mit 65 Jahre gilt ab 01.01.2026 der Vervielfältiger 12,583; für einen Mann mit 65 Jahre 11,444.
Wie hoch ist der Nießbrauch bei 500.000 € Immobilienwert und 20.000 € Jahreswert?
Der Kapitalwert beträgt 222.140,00 €, wenn die Nießbraucherin eine Frau mit 70 Jahre ist und 0 % Kosten angesetzt werden. Der belastete Immobilienwert liegt dann bei 277.860,00 €. Der Vervielfältiger beträgt 11,107, der Nießbrauchanteil 44,4 %.
Welche Kosten kann ich beim Nießbrauch abziehen?
Abziehbar sind nur Kosten, die der Nießbraucher tatsächlich trägt und die den wirtschaftlichen Jahreswert mindern. Im Beispiel mit 10.000 €/Jahr und 15 % Kosten wird der Jahreswert mit 8.500,00 € angesetzt. Daraus entsteht bei einer Frau mit 60 Jahre ein Kapitalwert von 117.572,00 €.
Wie wird ein befristeter Nießbrauch über 10 Jahre berechnet?
Ein befristeter Nießbrauch über 10 Jahre wird mit dem Vervielfältiger 7,745 bewertet. Bei 400.000 € Immobilienwert und 18.000,00 € Jahreswert ergibt sich ein Kapitalwert von 139.410,00 €. Der Wert der Immobilie mit Nießbrauch beträgt 260.590,00 €.
Wie berechnet man Nießbrauch für ein Ehepaar?
Beim Ehepaar hängt die Bewertung davon ab, wann der Nießbrauch endet. Endet er mit dem Tod des Letztversterbenden, ist der höhere Vervielfältiger maßgeblich. Bei 450.000 € Immobilienwert und 16.000,00 € Jahreswert ergibt sich im Beispiel ein Kapitalwert von 205.584,00 €.
Senkt Nießbrauch immer die Schenkungsteuer?
Nießbrauch senkt den steuerlich anzusetzenden Wert, aber nicht immer entsteht eine Steuerersparnis. Bei 750.000 € Immobilienwert und 30.000,00 € Jahreswert sinkt die Schenkungsteuer im Beispiel von 52.500,00 € auf 13.783,00 €. In anderen Fällen bleibt sie bereits ohne Nießbrauch bei 0,00 €.
Muss ich 2025 oder 2026 als Bewertungsstichtag nehmen?
Maßgeblich ist der Bewertungsstichtag der Schenkung oder des Erbfalls. Für 2025 und ab 01.01.2026 können unterschiedliche Vervielfältiger gelten. Bei 200.000 € Immobilienwert, 8.000,00 € Jahreswert und einer Frau mit 75 Jahre ergibt 2025 ein Kapitalwert von 74.664,00 €.
Quellen und Prüfung
- BMF-Schreiben vom 21.10.2025: Vervielfältiger für Bewertungsstichtage ab 1. Januar 2026 - Bundesministerium der Finanzen
- § 14 BewG - Lebenslängliche Nutzungen und Leistungen - Bundesministerium der Justiz
- § 16 BewG - Begrenzung des Jahreswerts von Nutzungen - Bundesministerium der Justiz
- Anlage 9a BewG - Kapitalwert befristeter Nutzungen - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Nießbrauch-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/niessbrauch-rechner