Eigenkapitalrendite Immobilie
3 % Objektrendite, 3,5 % Bauzins, 27 % Eigenkapital: nur 1,75 % Eigenkapitalrendite. Leverage, Steuer 2026, Cashflow und Break-even-Zins berechnen.
- Objektrendite (ohne Kredit)
- 3 %
- Leverage-Effekt vor Steuern?
- -1,25 %
- Eigenkapitalrendite nach Steuern
- 3,17 %
- Break-even-Zins (Leverage kippt)?
- 3 %
- Gesamtinvestition inkl. Nebenkosten
- 385.000,00 €
- Fremdkapital
- 280.000,00 €
- Fremdkapitalquote
- 72,7 %
- Reinertrag pro Jahr
- 11.550,00 €
- Zinsen im 1. Jahr
- 9.709,30 €
- Ertrag nach Zinsen
- 1.840,70 €
- Zinsdeckungsgrad?
- 1,19
- Tilgung im 1. Jahr (Vermögensaufbau)
- 5.690,66 €
- Cashflow pro Monat vor Steuern (nach Rate)
- -320,83 €
- AfA pro Jahr
- 5.775,00 €
- Einkünfte aus Vermietung
- -3.934,30 €
- Steuer (+) bzw. Erstattung (−) pro Jahr
- -1.492,00 €
- Negativer Leverage: Die Objektrendite (3 %) liegt unter dem Sollzins (3,5 %). Jeder zusätzliche Kredit-Euro senkt die Eigenkapitalrendite.
- Steuer vereinfacht: Einkommensteuer 2026 inkl. Soli, ohne Kirchensteuer; Kaufnebenkosten anteilig in der AfA; Erhaltungsaufwand und Verluste aus anderen Jahren nicht berücksichtigt. Keine Steuerberatung.
Eigenkapitalrendite bei anderem Zins
| Sollzins | Zinsen Jahr 1 | EK-Rendite vor Steuern | nach Steuern |
|---|---|---|---|
| 2 % | 5.548,38 € | 5,72 % | 5,63 % |
| 2,5 % | 6.935,39 € | 4,39 % | 4,82 % |
| 3 % | 8.322,34 € | 3,07 % | 4 % |
| 3,5 % | 9.709,30 € | 1,75 % | 3,17 % |
| 4 % | 11.096,17 € | 0,43 % | 2,34 % |
| 4,5 % | 12.483,02 € | -0,89 % | 1,5 % |
| 5 % | 13.869,86 € | -2,21 % | 0,66 % |
| 6 % | 16.643,39 € | -4,85 % | -1,05 % |
Rechenweg mit deinen Zahlen
- Gesamtinvestition = 350.000,00 € × (1 + 10 %) = 385.000,00 €; Fremdkapital = 385.000,00 € − 105.000,00 € = 280.000,00 €
- Objektrendite = 11.550,00 € ÷ 385.000,00 € = 3 %
- EK-Rendite = (11.550,00 € − 9.709,30 € Zinsen) ÷ 105.000,00 € = 1,75 %
- Einkünfte V+V = 11.550,00 € − 9.709,30 € − 5.775,00 € AfA = -3.934,30 € → Steuer -1.492,00 € → nach Steuern 3,17 %
Eigenkapitalrendite Immobilie: Was sagt sie dir?
Die Eigenkapitalrendite einer Immobilie zeigt, wie stark dein eingesetztes Eigenkapital durch die Vermietung arbeitet. Sie betrachtet also nicht den gesamten Kaufpreis, sondern den Teil, den du selbst einbringst. Dadurch kann dieselbe Immobilie je nach Finanzierung sehr unterschiedlich aussehen.
Die Objektrendite beantwortet zuerst eine andere Frage: Wie rentabel ist das Objekt unabhängig vom Kredit? Dafür werden Mieteinnahmen und laufende nicht umlagefähige Kosten ins Verhältnis zur Gesamtinvestition gesetzt. Im Beispiel mit 350.000 € Kaufpreis, 10 % Kaufnebenkosten und 13.200 €/Jahr Jahresnettokaltmiete liegt die Objektrendite bei 3 %. Das ist die Rendite des Objekts vor Finanzierung.
Die Eigenkapitalrendite beantwortet danach die Finanzierungsfrage: Was bleibt nach Zinsen für dein Eigenkapital übrig? Beim selben Beispiel werden 105.000 € Eigenkapital eingesetzt und 280.000,00 € finanziert. Bei 3,5 % Sollzins sinkt die Eigenkapitalrendite vor Steuern auf 1,75 %. Der Kredit verbessert die Rendite hier also nicht, weil der Kreditzins über der Objektrendite liegt.
So nutzt du den Rechner: Gib Kaufpreis, Nebenkosten, Eigenkapital, Miete, nicht umlagefähige Kosten, Zins, Tilgung und optional Steuerdaten ein, damit laufende Rendite, Leverage-Effekt, Cashflow und Steuerwirkung zusammen sichtbar werden.
Wie funktioniert die Eigenkapitalrendite-Formel?
Die Rechnung läuft in klaren Schritten. Aus Jahresnettokaltmiete minus nicht umlagefähigen Kosten entsteht der Reinertrag. Davon werden die Zinsen abgezogen. Das Ergebnis teilst du durch dein eingesetztes Eigenkapital. In Worten lautet die Formel:
- Eigenkapitalrendite = Ertrag nach Zinsen geteilt durch Eigenkapital
- Ertrag nach Zinsen = Reinertrag minus Zinsen
- Reinertrag = Jahresnettokaltmiete minus nicht umlagefähige Kosten
Ein Beispiel: Bei 350.000 € Kaufpreis und 10 % Kaufnebenkosten beträgt die Gesamtinvestition 385.000,00 €. Davon stammen 105.000 € aus Eigenkapital, der Rest ist Fremdkapital von 280.000,00 €. Aus 13.200 €/Jahr Jahresnettokaltmiete und 1.650 €/Jahr nicht umlagefähigen Kosten ergibt sich ein Reinertrag von 11.550,00 €.
Im ersten Finanzierungsjahr fallen 9.709,30 € Zinsen an. Nach Zinsen bleiben 1.840,70 € übrig. Dieser Betrag wird auf 105.000 € Eigenkapital bezogen. Daraus ergibt sich eine Eigenkapitalrendite vor Steuern von 1,75 %. Die Objektrendite ohne Kredit liegt dagegen bei 3 %. Die Differenz ist der Leverage-Effekt vor Steuern von -1,25 %.
Wenn die Steuer berücksichtigt wird, kommen AfA und persönliche Einkommensteuerwirkung hinzu. Im Beispiel beträgt die AfA pro Jahr 5.775,00 €. Die Einkünfte aus Vermietung liegen bei -3.934,30 €, daraus ergibt sich eine Steuerwirkung von -1.492,00 €. Nach Steuern steigt die Eigenkapitalrendite in dieser Rechnung auf 3,17 %. Das ist eine Modellrechnung für 2026 und ersetzt keine individuelle Steuerprüfung.
Leverage-Effekt Immobilie: Wann hilft Fremdkapital und wann schadet es?
Der Leverage-Effekt beschreibt den Hebel durch Fremdkapital. Er wirkt positiv, wenn die Objektrendite über dem Kreditzins liegt. Er wirkt negativ, wenn der Kreditzins höher ist als die Objektrendite. Der Break-even-Zins zeigt die Grenze, an der der Hebel kippt.
Beim Beispiel mit 3 % Objektrendite und 3,5 % Sollzins liegt der Break-even-Zins bei 3 %. Da der Sollzins darüber liegt, ist der Leverage-Effekt negativ. Bei 72,7 % Fremdkapitalquote bleiben vor Steuern 1,75 % Eigenkapitalrendite. Ohne Kredit wäre die Eigenkapitalrendite identisch mit der Objektrendite.
Anders sieht es bei einem Rendite-Objekt mit 250.000 € Kaufpreis, 10 % Nebenkosten und 5 % Objektrendite aus. Dort werden 27.500 € Eigenkapital eingesetzt, die Fremdkapitalquote beträgt 90 %. Bei 3,8 % Sollzins liegt die Eigenkapitalrendite vor Steuern bei 16,04 %. Der Leverage-Effekt beträgt 11,04 %. Nach Steuern bleiben 15,64 %.
Der Zins macht den Unterschied besonders sichtbar. Beim Beispiel mit 350.000 € Kaufpreis sinkt die Eigenkapitalrendite bei steigendem Zins deutlich: Bei 2 % Sollzins liegt sie vor Steuern bei 5,72 %, bei 3,5 % bei 1,75 %, bei 5 % bei -2,21 % und bei 6 % bei -4,85 %. Die Immobilie selbst ist dabei nicht anders geworden - nur die Finanzierungskosten verändern den Überschuss nach Zinsen.
Bei hoher Fremdfinanzierung ist der Hebel stärker. Das kann die Rendite erhöhen, erhöht aber auch das Risiko. Im Beispiel mit 600.000 € Kaufpreis, 11 % Nebenkosten, 240.000 € Eigenkapital und 6 % Sollzins liegt die Eigenkapitalrendite vor Steuern bei -3,26 %. Der Zinsdeckungsgrad beträgt 0,69, der Cashflow pro Monat vor Steuern liegt bei -1.381,67 €.
Cashflow, Tilgung und Steuer sind nicht dasselbe wie Rendite
Ein häufiger Denkfehler: Eigenkapitalrendite und monatlicher Cashflow werden gleichgesetzt. Das passt nicht. Die Eigenkapitalrendite vor Steuern schaut auf den Ertrag nach Zinsen im Verhältnis zum Eigenkapital. Die Tilgung zählt dabei nicht als Kostenblock, weil sie Schulden reduziert und damit Vermögen aufbaut. Im Cashflow belastet sie dich trotzdem, weil das Geld jeden Monat vom Konto abgeht.
Im Beispiel mit 350.000 € Kaufpreis beträgt die Tilgung im ersten Jahr 5.690,66 €. Der Cashflow pro Monat vor Steuern liegt dadurch bei -320,83 €, obwohl die Eigenkapitalrendite vor Steuern positiv ist. Das ist für deine Liquidität entscheidend: Eine Immobilie kann rechnerisch Rendite bringen und trotzdem laufend Geld nachfordern.
Der Zinsdeckungsgrad hilft bei der Einordnung. Er zeigt, wie gut der Reinertrag die Zinsen deckt. Im Beispiel mit 11.550,00 € Reinertrag und 9.709,30 € Zinsen liegt er bei 1,19. Beim positiven Leverage-Beispiel mit 300.000 € Kaufpreis, 10 % Nebenkosten, 60.000 € Eigenkapital und 2,5 % Sollzins liegt der Zinsdeckungsgrad bei 1,97. Dort beträgt die Eigenkapitalrendite vor Steuern 10,85 %, der Cashflow pro Monat vor Steuern liegt bei 87,50 €.
Steuern können das Bild verändern. Bei negativen Einkünften aus Vermietung kann eine Steuererstattung die Rendite nach Steuern erhöhen. Bei positiven Einkünften fällt Steuer an. Im Beispiel mit 220.000 € Kaufpreis, 9 % Nebenkosten, 50.000 € Eigenkapital und 3 % Sollzins beträgt die Eigenkapitalrendite vor Steuern 7,72 % und nach Steuern 7,52 %. Die Einkünfte aus Vermietung liegen bei 261,63 €, die Steuer bei 101,00 €.
Auch eine erwartete Wertsteigerung ist getrennt zu betrachten. Im Beispiel mit 400.000 € Kaufpreis, 8 % Nebenkosten, 120.000 € Eigenkapital und 2 % p. a. erwarteter Wertsteigerung liegt die laufende Eigenkapitalrendite vor Steuern bei 3,9 %. Inklusive Wertsteigerung werden 11,14 % angezeigt. Das ist keine sichere Einnahme, sondern eine Annahme über den künftigen Marktwert.
Typische Fehler beim Eigenkapitalrendite berechnen
Der erste Fehler ist, Kaufnebenkosten zu vergessen. Für die Rendite zählt die Gesamtinvestition inkl. Nebenkosten, nicht nur der Kaufpreis. Bei 350.000 € Kaufpreis und 10 % Nebenkosten werden 385.000,00 € angesetzt. Dadurch fällt die Objektrendite niedriger aus, als wenn du nur auf den Kaufpreis schaust.
Der zweite Fehler ist, nur mit Bruttomiete zu rechnen. Entscheidend ist die Jahresnettokaltmiete abzüglich nicht umlagefähiger Kosten. Im Beispiel mit 24.000 € Mieteinnahmen und 3.000 € Kosten bleiben 21.000,00 € Reinertrag. Bei 5 % Sollzins und 200.000 € Eigenkapital ergibt sich trotz hoher Miete nur 1,54 % Eigenkapitalrendite vor Steuern.
Der dritte Fehler ist, maximale Eigenkapitalrendite automatisch als bestes Ziel zu sehen. Sehr wenig Eigenkapital kann die Rendite stark hebeln, wenn alles passt. Gleichzeitig steigt die Abhängigkeit von Zins, Mietausfall, Instandhaltung und Anschlussfinanzierung. Bei 90 % Fremdkapitalquote zeigt das Rendite-Objekt 16,04 % vor Steuern. Bei ungünstigem Zins oder niedriger Objektrendite kann derselbe Hebel ins Minus drehen.
Der vierte Fehler betrifft die AfA. Abschreiben kannst du nur den Gebäudeanteil, nicht den Boden. Der Gebäudewert und der gewählte AfA-Satz beeinflussen die steuerlichen Einkünfte, aber nicht den tatsächlichen Kontostand. Bei der Neubauimmobilie mit 450.000 € Kaufpreis, 10 % Nebenkosten, 135.000 € Eigenkapital und 3 % AfA liegt die Eigenkapitalrendite vor Steuern nur bei 0,18 %, nach Steuern aber bei 3,14 %. Der Cashflow pro Monat vor Steuern beträgt trotzdem -590,00 €.
Wenn du mehrere Immobilien hältst oder kaufen willst, reicht der Blick auf eine einzelne Eigenkapitalrendite irgendwann nicht mehr. Dann zählen Liquiditätsreserve, Zinsbindung, Klumpenrisiko, Modernisierung, Steuerlast und die Frage, wie stark dein Gesamtvermögen vom Immobilienmarkt abhängt.
Tabellen zum Nachschlagen
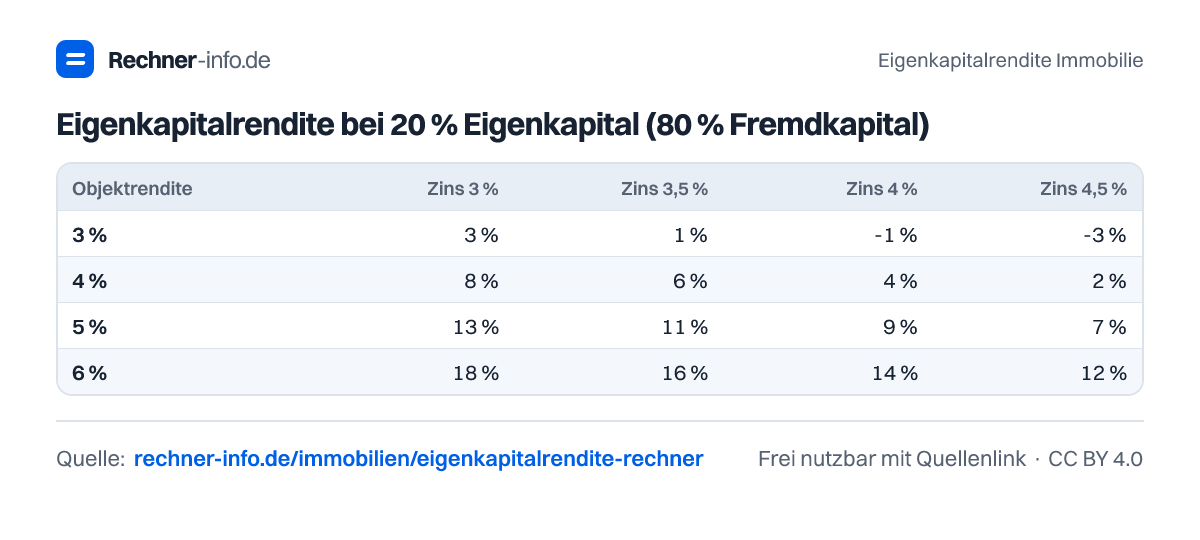
Eigenkapitalrendite bei 20 % Eigenkapital (80 % Fremdkapital)
| Objektrendite | Zins 3 % | Zins 3,5 % | Zins 4 % | Zins 4,5 % |
|---|---|---|---|---|
| 3 % | 3 % | 1 % | -1 % | -3 % |
| 4 % | 8 % | 6 % | 4 % | 2 % |
| 5 % | 13 % | 11 % | 9 % | 7 % |
| 6 % | 18 % | 16 % | 14 % | 12 % |
Eigenkapitalrendite bei 30 % Eigenkapital (70 % Fremdkapital)
| Objektrendite | Zins 3 % | Zins 3,5 % | Zins 4 % | Zins 4,5 % |
|---|---|---|---|---|
| 3 % | 3 % | 1,83 % | 0,67 % | -0,5 % |
| 4 % | 6,33 % | 5,17 % | 4 % | 2,83 % |
| 5 % | 9,67 % | 8,5 % | 7,33 % | 6,17 % |
| 6 % | 13 % | 11,83 % | 10,67 % | 9,5 % |
Eigenkapitalrendite bei 50 % Eigenkapital
| Objektrendite | Zins 3 % | Zins 3,5 % | Zins 4 % | Zins 4,5 % |
|---|---|---|---|---|
| 3 % | 3 % | 2,5 % | 2 % | 1,5 % |
| 4 % | 5 % | 4,5 % | 4 % | 3,5 % |
| 5 % | 7 % | 6,5 % | 6 % | 5,5 % |
| 6 % | 9 % | 8,5 % | 8 % | 7,5 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man die Eigenkapitalrendite einer Immobilie?
Die Eigenkapitalrendite berechnest du aus Ertrag nach Zinsen geteilt durch Eigenkapital. Im Beispiel bleiben nach 11.550,00 € Reinertrag und 9.709,30 € Zinsen noch 1.840,70 € übrig. Bezogen auf 105.000 € Eigenkapital ergibt das 1,75 % vor Steuern.
Was ist der Unterschied zwischen Objektrendite und Eigenkapitalrendite?
Die Objektrendite misst die Rendite der Immobilie ohne Finanzierung, die Eigenkapitalrendite misst die Rendite auf dein eingesetztes Eigenkapital nach Zinsen. Im Beispiel liegt die Objektrendite bei 3 %, die Eigenkapitalrendite vor Steuern wegen 3,5 % Sollzins aber nur bei 1,75 %.
Wann ist der Leverage-Effekt bei Immobilien positiv?
Der Leverage-Effekt ist positiv, wenn die Objektrendite über dem Sollzins liegt. Beim Beispiel mit 300.000 € Kaufpreis, 10 % Nebenkosten, 60.000 € Eigenkapital und 2,5 % Sollzins beträgt die Objektrendite 4 %. Die Eigenkapitalrendite vor Steuern steigt dadurch auf 10,85 %.
Was bedeutet der Break-even-Zins bei der Eigenkapitalrendite?
Der Break-even-Zins ist der Zinssatz, ab dem der Fremdkapitalhebel kippt. Beim Beispiel mit 3 % Objektrendite liegt er bei 3 %. Liegt der Sollzins darüber, drückt der Kredit die Eigenkapitalrendite. Liegt er darunter, kann Fremdkapital die Rendite erhöhen.
Warum ist die Eigenkapitalrendite nach Steuern manchmal höher?
Die Eigenkapitalrendite nach Steuern kann höher sein, wenn steuerliche Verluste aus Vermietung entstehen. Im Beispiel führen 5.775,00 € AfA und 9.709,30 € Zinsen zu Einkünften aus Vermietung von -3.934,30 €. Die Steuerwirkung beträgt -1.492,00 €, dadurch steigt die Rendite nach Steuern auf 3,17 %.
Ist eine hohe Eigenkapitalrendite immer besser?
Eine hohe Eigenkapitalrendite ist nicht automatisch besser, weil sie oft durch viel Fremdkapital entsteht. Beim Rendite-Objekt mit 90 % Fremdkapitalquote werden 16,04 % vor Steuern erreicht. Derselbe Hebel kann bei niedriger Objektrendite oder hohem Zins aber Verluste verstärken.
Was sagt der Zinsdeckungsgrad bei einer vermieteten Immobilie aus?
Der Zinsdeckungsgrad zeigt, wie gut der Reinertrag die Zinsen deckt. Beim Beispiel mit 25.000,00 € Reinertrag und 24.787,75 € Zinsen liegt er bei 1,01. Das ist sehr knapp, denn nach Zinsen bleiben nur 212,25 € vor weiterer Betrachtung übrig.
Zählt Tilgung zur Eigenkapitalrendite einer Immobilie?
Tilgung zählt nicht als Aufwand in der Eigenkapitalrendite, belastet aber den Cashflow. Im Beispiel beträgt die Tilgung im ersten Jahr 5.690,66 €. Die Eigenkapitalrendite vor Steuern liegt bei 1,75 %, der monatliche Cashflow vor Steuern ist wegen der Rate trotzdem -320,83 €.
Quellen und Prüfung
- § 21 EStG - Einkünfte aus Vermietung und Verpachtung - Bundesministerium der Justiz
- § 7 EStG - Absetzung für Abnutzung (2 %, 3 %, degressiv 5 %) - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Eigenkapitalrendite Immobilie. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/immobilien/eigenkapitalrendite-rechner