Ertragswert-Rechner
18.000 € Jahresmiete, 25 % Kosten, LZ 3,5 %, 40 Jahre RND, 80.000 € Boden: Ertragswert 308.499 €. Mit Vervielfältiger und Liegenschaftszins aus Kaufpreis.
- Bewirtschaftungskosten pro Jahr
- 4.500,00 €
- Bewirtschaftungskosten in % der Miete
- 25 %
- Reinertrag pro Jahr
- 13.500,00 €
- Bodenwertverzinsung pro Jahr
- 2.800,00 €
- Gebäudereinertrag pro Jahr
- 10.700,00 €
- Restnutzungsdauer
- 40,0 Jahre
- Vervielfältiger (Barwertfaktor)
- 21,3551
- Gebäudeertragswert
- 228.499 €
- Barwert des Bodenwerts (vereinfachtes Verfahren)?
- 20.206 €
- Bodenwertanteil
- 25,9 %
- Ertragswert ÷ Jahresrohertrag (Faktor)
- 17,14
- Reinertrag in % des Werts
- 4,38 %
- Modellrechnung, kein Verkehrswertgutachten nach § 194 BauGB.
Ertragswert bei anderem Liegenschaftszins und anderer Restnutzungsdauer
| LZ | 20 Jahre | 30 Jahre | 40 Jahre | 50 Jahre | 60 Jahre |
|---|---|---|---|---|---|
| 2,5 % | 259.275 € | 320.698 € | 368.682 € | 406.167 € | 435.450 € |
| 3 % | 245.140 € | 297.565 € | 336.574 € | 365.600 € | 387.199 € |
| 3,5 % | 232.073 € | 276.795 € | 308.499 € | 330.975 € | 346.909 € |
| 4 % | 219.980 € | 258.108 € | 283.866 € | 301.267 € | 313.022 € |
| 4,5 % | 208.779 € | 241.260 € | 262.176 € | 275.644 € | 284.316 € |
Rechenweg mit deinen Zahlen
- Reinertrag = 18.000,00 € − 4.500,00 € = 13.500,00 €
- Bodenwertverzinsung = 80.000 € × 3,5 % = 2.800,00 € → Gebäudereinertrag 10.700,00 €
- Vervielfältiger = (q^n − 1) ÷ (q^n × (q − 1)) mit q = 1,0350, n = 40,0 → 21,3551
- Ertragswert = 10.700,00 € × 21,3551 + 80.000 € = 308.499 €
Was ist das Ertragswertverfahren bei Immobilien?
Das Ertragswertverfahren bewertet eine Immobilie über die nachhaltig erzielbaren Mieteinnahmen. Es passt vor allem zu vermieteten Wohnungen, Mehrfamilienhäusern und anderen Objekten, bei denen der Ertrag im Mittelpunkt steht. Der Wert entsteht also nicht aus Bauchgefühl oder aus dem reinen Vergleich mit Inseraten, sondern aus Miete, Kosten, Bodenwert, Liegenschaftszins und Restnutzungsdauer.
Du gibst die Miete, Bewirtschaftungskosten, Liegenschaftszins, Restnutzungsdauer, Bodenwert und mögliche Abzüge ein und erhältst daraus den Ertragswert. Der Wert ist eine Modellrechnung nach den eingegebenen Annahmen. Er ersetzt kein Verkehrswertgutachten, kann dir aber helfen, Kaufpreis, Angebot oder Finanzierung plausibler einzuordnen.
Der Ertragswert ist auch nicht automatisch der Marktpreis. In angespannten Märkten, bei besonderer Lage, ungewöhnlichen Mietverträgen oder Sanierungsrisiken kann ein tatsächlicher Kaufpreis davon abweichen. Gerade bei rechtlichen, steuerlichen oder finanziellen Entscheidungen solltest du die Eingaben und das Ergebnis fachlich prüfen lassen.
Wie kann man den Ertragswert berechnen?
Die Rechnung läuft in klaren Schritten: Aus dem Jahresrohertrag werden zuerst die Bewirtschaftungskosten abgezogen. Daraus entsteht der Reinertrag. Vom Reinertrag wird anschließend die Bodenwertverzinsung abgezogen. Dieser Gebäudereinertrag wird mit dem Vervielfältiger kapitalisiert. Danach kommt der Bodenwert wieder hinzu. Wenn ein Abzug für Schäden oder Reparaturstau angesetzt wird, mindert er den Wert.
Ein Beispiel zeigt den Ablauf konkret: Bei 18.000 €/Jahr Jahresrohertrag und 25 % Bewirtschaftungskosten entstehen 4.500,00 € Kosten. Der Reinertrag beträgt damit 13.500,00 €. Der Bodenwert liegt bei 80.000 €, der Liegenschaftszins bei 3,5 %. Daraus ergibt sich eine Bodenwertverzinsung von 2.800,00 € und ein Gebäudereinertrag von 10.700,00 €.
Bei 40,0 Jahre Restnutzungsdauer nutzt die Rechnung einen Vervielfältiger von 21,3551. Der Gebäudeertragswert beträgt 228.499 €. Zusammen mit dem Bodenwert ergibt sich ein Ertragswert von 308.499 €. Der ausgewiesene Faktor Ertragswert ÷ Jahresrohertrag liegt bei 17,14, der Reinertrag in % des Werts bei 4,38 %.
Die Formel dahinter lautet in Worten: Rohertrag minus Bewirtschaftungskosten ergibt Reinertrag. Bodenwert mal Liegenschaftszins ergibt Bodenwertverzinsung. Reinertrag minus Bodenwertverzinsung ergibt Gebäudereinertrag. Gebäudereinertrag mal Barwertfaktor plus Bodenwert ergibt den Ertragswert.
Liegenschaftszins und Vervielfältiger im Ertragswertverfahren
Der Liegenschaftszins verbindet die Immobilie mit dem örtlichen Grundstücksmarkt. Ein niedrigerer Zinssatz führt bei sonst gleichen Annahmen zu einem höheren Vervielfältiger. Ein höherer Zinssatz drückt den kapitalisierten Gebäudereinertrag. Deshalb ist der passende Zinssatz oft der sensibelste Eingabewert.
Im Beispiel mit 18.000 €/Jahr Jahresrohertrag, 25 % Bewirtschaftungskosten, 80.000 € Bodenwert und 40 Jahre Restnutzungsdauer verändert sich der Ertragswert deutlich: Bei 2,5 % liegt er bei 368.682 €, bei 3,5 % bei 308.499 € und bei 4,5 % bei 262.176 €. Die Miete ist gleich, aber die Markterwartung an Rendite verändert den Wert.
Du kannst den Liegenschaftszins auch aus einem Kaufpreis ableiten. Bei 400.000 € Kaufpreis, 18.000 €/Jahr Jahresrohertrag, 25 % Bewirtschaftungskosten, 40 Jahre Restnutzungsdauer und 80.000 € Bodenwert ergibt sich ein Liegenschaftszinssatz von 2,07 %. In einem anderen Beispiel mit 450.000 € Kaufpreis, 21.600 €/Jahr Jahresrohertrag, 25 % Bewirtschaftungskosten und 130.000 € Bodenwert ergibt sich 2,56 %.
Für die Praxis heißt das: Nutze möglichst einen Wert aus dem Grundstücksmarktbericht deines Gutachterausschusses. Pauschale Zinssätze können als grobe Orientierung dienen, sind aber bei Kaufentscheidungen schnell zu ungenau.
Bewirtschaftungskosten 2026 und Restnutzungsdauer richtig ansetzen
Bewirtschaftungskosten sind die nicht umlagefähigen Kosten, zum Beispiel Verwaltung, Instandhaltung und Mietausfallwagnis. Du kannst sie als Prozentsatz der Miete, als Euro-Betrag oder über Modellwerte 2026 ansetzen. Welche Variante passt, hängt davon ab, welche Daten du hast und wie genau du rechnen willst.
Bei einem Haus mit 180 m² Wohnfläche, 3 Wohnungen, 2 Stellplätzen, 30.000 €/Jahr Jahresrohertrag, Modellwerten 2026, 3,8 % Liegenschaftszins und 100.000 € Bodenwert ergeben sich Bewirtschaftungskosten von 4.605,00 €. Das entspricht 15,4 % der Miete. Der Reinertrag beträgt 25.395,00 €, der Ertragswert 540.447 €.
Bei einer Eigentumswohnung mit 85 m² Wohnfläche, 1 Wohnung, 1 Stellplatz, 14.400 €/Jahr Jahresrohertrag, Modellwerten 2026, 3,2 % Liegenschaftszins und 70.000 € Bodenwert liegen die Bewirtschaftungskosten bei 2.107,00 €. Das entspricht 14,6 % der Miete. Der Ertragswert beträgt 295.040 €.
Auch die Restnutzungsdauer wirkt stark auf den Vervielfältiger. Bei 28.800 €/Jahr Jahresrohertrag, 22 % Bewirtschaftungskosten, 3,6 % Liegenschaftszins, 95.000 € Bodenwert und 25 Jahre Restnutzungsdauer liegt der Vervielfältiger bei 16,3041 und der Ertragswert bei 405.495 €. Bei modernisierten Gebäuden kann eine längere wirtschaftliche Restnutzungsdauer angesetzt werden, wenn der Modernisierungsgrad das trägt.
Bodenwert, Reparaturstau und vereinfachtes Ertragswertverfahren
Der Bodenwert wird im allgemeinen Ertragswertverfahren doppelt sichtbar: Zuerst wird seine Verzinsung vom Reinertrag abgezogen, danach wird der Bodenwert wieder addiert. Dadurch wird getrennt betrachtet, welcher Teil des Ertrags auf das Gebäude entfällt und welcher Wert im Grundstück steckt.
Ein hoher Bodenwert kann den Gebäudereinertrag spürbar reduzieren. Bei einer Mietwohnung mit 15.600 €/Jahr Jahresrohertrag, 18 % Bewirtschaftungskosten, 3,5 % Liegenschaftszins und 90.000 € Bodenwert beträgt die Bodenwertverzinsung 3.150,00 €. Der Gebäudereinertrag liegt bei 9.642,00 €, der Bodenwertanteil bei 30,4 % und der Ertragswert bei 295.906 €.
Schäden oder Reparaturstau sind besondere wertbeeinflussende Merkmale. Ein Beispiel mit 36.000 €/Jahr Nettokaltmiete, 25 % Bewirtschaftungskosten, 3 % Liegenschaftszins, 120.000 € Bodenwert und 15.000 € Reparaturstau kommt auf einen Ertragswert von 645.886 €. Der Gebäudeertragswert liegt bei 540.886 €, der Bodenwertanteil bei 18,2 %.
Beim vereinfachten Ertragswertverfahren wird der Bodenwert nicht als voller Betrag addiert, sondern als abgezinster Bodenwert berücksichtigt. In den Ergebnissen siehst du deshalb zusätzlich den Barwert des Bodenwerts. Im Beispiel mit 80.000 € Bodenwert und 3,5 % Liegenschaftszins beträgt dieser Barwert 20.206 €.
Typische Fehler beim Ertragswert berechnen
Viele Abweichungen entstehen nicht durch die Formel, sondern durch unpassende Eingaben. Prüfe besonders diese Punkte:
- Nimm die marktüblich erzielbare Nettokaltmiete, nicht Warmmiete mit Nebenkosten.
- Setze nur nicht umlagefähige Bewirtschaftungskosten an. Umlagefähige Betriebskosten gehören nicht in diesen Abzug.
- Verwende den Liegenschaftszins passend zu Lage, Objektart und Markt. Ein zu niedriger Zinssatz kann den Wert deutlich erhöhen.
- Trenne Bodenwert und Gebäudewert sauber. Der Bodenwert ist nicht dasselbe wie der gesamte Immobilienwert.
- Schätze die Restnutzungsdauer nicht nur nach dem Baujahr. Modernisierung kann den Ansatz verändern.
- Reparaturstau gehört als eigener Abzug in die Rechnung und sollte nicht zusätzlich in der Miete versteckt werden.
Ein Rechner kann die Mathematik sauber abbilden, aber er kennt nicht jede Besonderheit des Objekts. Mietbindungsrisiken, Leerstand, ungewöhnliche Grundrisse, Baumängel oder lokale Marktdaten müssen weiterhin sachlich geprüft werden.
Tabellen zum Nachschlagen
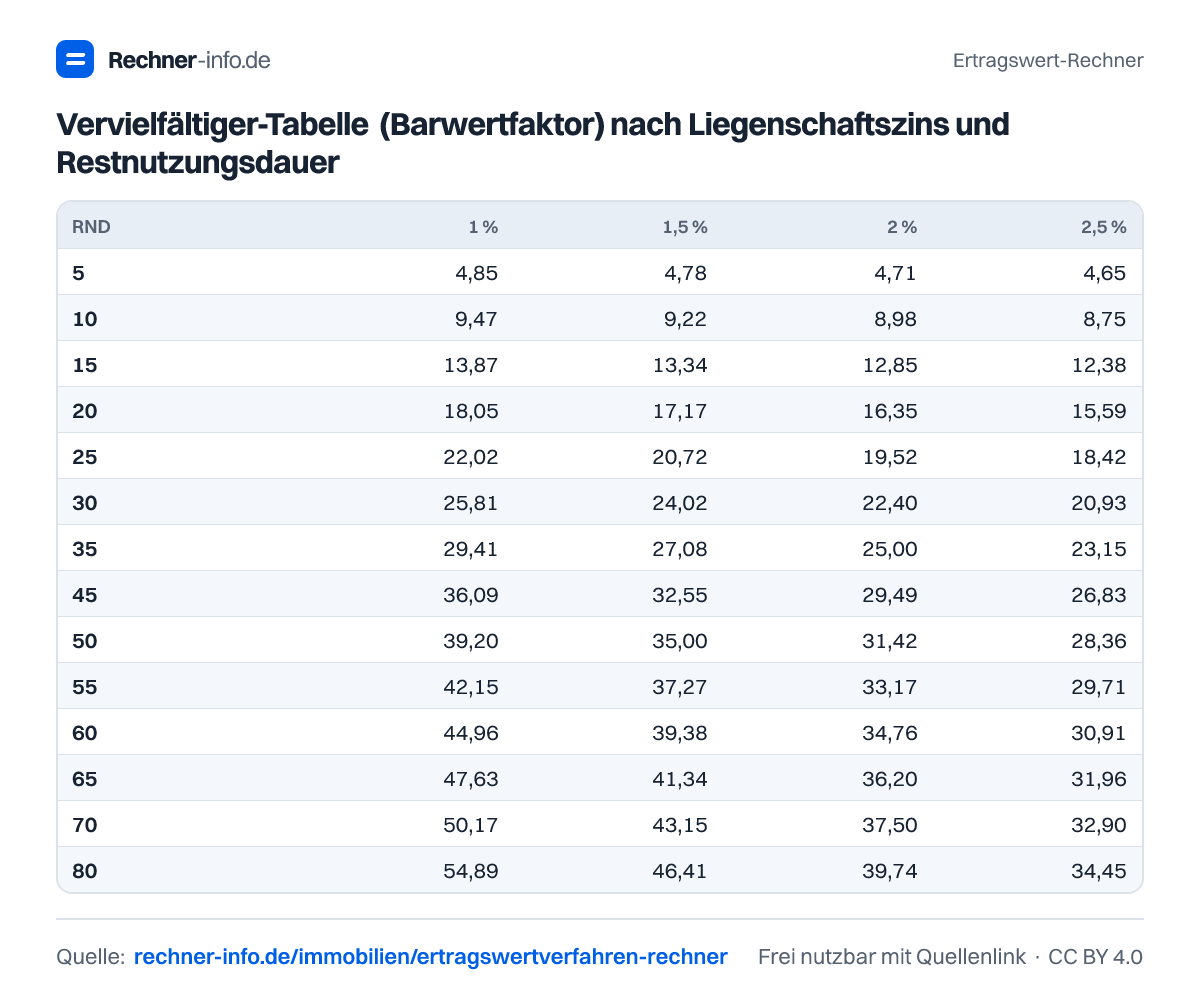
Vervielfältiger-Tabelle (Barwertfaktor) nach Liegenschaftszins und Restnutzungsdauer
| RND | 1 % | 1,5 % | 2 % | 2,5 % | 3 % | 3,5 % | 4 % | 4,5 % | 5 % | 6 % |
|---|---|---|---|---|---|---|---|---|---|---|
| 5 | 4,85 | 4,78 | 4,71 | 4,65 | 4,58 | 4,52 | 4,45 | 4,39 | 4,33 | 4,21 |
| 10 | 9,47 | 9,22 | 8,98 | 8,75 | 8,53 | 8,32 | 8,11 | 7,91 | 7,72 | 7,36 |
| 15 | 13,87 | 13,34 | 12,85 | 12,38 | 11,94 | 11,52 | 11,12 | 10,74 | 10,38 | 9,71 |
| 20 | 18,05 | 17,17 | 16,35 | 15,59 | 14,88 | 14,21 | 13,59 | 13,01 | 12,46 | 11,47 |
| 25 | 22,02 | 20,72 | 19,52 | 18,42 | 17,41 | 16,48 | 15,62 | 14,83 | 14,09 | 12,78 |
| 30 | 25,81 | 24,02 | 22,40 | 20,93 | 19,60 | 18,39 | 17,29 | 16,29 | 15,37 | 13,76 |
| 35 | 29,41 | 27,08 | 25,00 | 23,15 | 21,49 | 20,00 | 18,66 | 17,46 | 16,37 | 14,50 |
| 40 | 32,83 | 29,92 | 27,36 | 25,10 | 23,11 | 21,36 | 19,79 | 18,40 | 17,16 | 15,05 |
| 45 | 36,09 | 32,55 | 29,49 | 26,83 | 24,52 | 22,50 | 20,72 | 19,16 | 17,77 | 15,46 |
| 50 | 39,20 | 35,00 | 31,42 | 28,36 | 25,73 | 23,46 | 21,48 | 19,76 | 18,26 | 15,76 |
| 55 | 42,15 | 37,27 | 33,17 | 29,71 | 26,77 | 24,26 | 22,11 | 20,25 | 18,63 | 15,99 |
| 60 | 44,96 | 39,38 | 34,76 | 30,91 | 27,68 | 24,94 | 22,62 | 20,64 | 18,93 | 16,16 |
| 65 | 47,63 | 41,34 | 36,20 | 31,96 | 28,45 | 25,52 | 23,05 | 20,95 | 19,16 | 16,29 |
| 70 | 50,17 | 43,15 | 37,50 | 32,90 | 29,12 | 26,00 | 23,39 | 21,20 | 19,34 | 16,38 |
| 80 | 54,89 | 46,41 | 39,74 | 34,45 | 30,20 | 26,75 | 23,92 | 21,57 | 19,60 | 16,51 |
Bewirtschaftungskosten 2026 nach Modell: Beispiele bei 10 €/m² Kaltmiete
| Wohnfläche (m²) | Wohnungen | Jahresmiete | Bewirtschaftungskosten | % der Miete |
|---|---|---|---|---|
| 60 | 1 | 7.200 € | 1.375 € | 19,1 % |
| 80 | 1 | 9.600 € | 1.711 € | 17,8 % |
| 100 | 1 | 12.000 € | 2.047 € | 17,1 % |
| 150 | 2 | 18.000 € | 3.254 € | 18,1 % |
| 200 | 3 | 24.000 € | 4.461 € | 18,6 % |
| 300 | 4 | 36.000 € | 6.508 € | 18,1 % |
| 500 | 7 | 60.000 € | 10.969 € | 18,3 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man den Ertragswert einer Immobilie?
Der Ertragswert beträgt im Beispiel 308.499 €. Dafür werden aus 18.000 €/Jahr Jahresrohertrag zuerst 4.500,00 € Bewirtschaftungskosten abgezogen. Nach Bodenwertverzinsung von 2.800,00 € bleibt ein Gebäudereinertrag von 10.700,00 €. Dieser wird mit 21,3551 vervielfältigt und um den Bodenwert ergänzt.
Was ist der Vervielfältiger im Ertragswertverfahren?
Der Vervielfältiger ist im Beispiel 21,3551. Er kapitalisiert den jährlichen Gebäudereinertrag über die Restnutzungsdauer. Er hängt vor allem vom Liegenschaftszins und der Restnutzungsdauer ab. Bei 40,0 Jahre Restnutzungsdauer und 3,5 % Liegenschaftszins ergibt sich genau dieser Barwertfaktor.
Welcher Liegenschaftszins ergibt sich aus 400.000 € Kaufpreis?
Der Liegenschaftszins beträgt 2,07 %. Das gilt für das Beispiel mit 400.000 € Kaufpreis, 18.000 €/Jahr Jahresrohertrag, 25 % Bewirtschaftungskosten, 40,0 Jahre Restnutzungsdauer und 80.000 € Bodenwert. Der dazu passende Gebäudereinertrag beträgt 11.843,42 €.
Wie hoch sind Bewirtschaftungskosten 2026 mit Modellwerten?
Bei 180 m² Wohnfläche, 3 Wohnungen und 2 Stellplätzen betragen die Modell-Bewirtschaftungskosten 2026 im Beispiel 4.605,00 €. Das entspricht 15,4 % der Miete bei 30.000 €/Jahr Jahresrohertrag. Der daraus berechnete Reinertrag liegt bei 25.395,00 €.
Was ist der Unterschied zwischen Ertragswert und Verkehrswert?
Der Ertragswert ist ein rechnerischer Wert aus Miete, Kosten, Bodenwert, Liegenschaftszins und Restnutzungsdauer. Der Verkehrswert kann davon abweichen, weil Marktbesonderheiten, Objektzustand, Nachfrage und rechtliche Rahmenbedingungen zusätzlich wirken. Der Ertragswert ist daher eine starke Grundlage, aber nicht automatisch der endgültige Marktpreis.
Wie wirkt sich Reparaturstau auf den Ertragswert aus?
Reparaturstau wird als Abzug berücksichtigt. Im Beispiel mit 36.000 €/Jahr Nettokaltmiete, 25 % Bewirtschaftungskosten, 3 % Liegenschaftszins, 120.000 € Bodenwert und 15.000 € Reparaturstau beträgt der Ertragswert 645.886 €. Ohne passende Schätzung des Reparaturstaus kann der Wert zu hoch wirken.
Was bedeutet Bodenwertverzinsung im Ertragswertverfahren?
Die Bodenwertverzinsung beträgt im Beispiel 2.800,00 €. Sie entsteht aus 80.000 € Bodenwert und 3,5 % Liegenschaftszins. Dieser Betrag wird vom Reinertrag abgezogen, damit nur der Gebäudereinertrag kapitalisiert wird. Danach wird der Bodenwert wieder in den Ertragswert einbezogen.
Ist das vereinfachte Ertragswertverfahren dasselbe?
Das vereinfachte Ertragswertverfahren ist eine andere Darstellungsweise mit abgezinster Bodenwertkomponente. Im Beispiel beträgt der Barwert des Bodenwerts 20.206 €, während der Bodenwert selbst 80.000 € beträgt. Beide Ansätze arbeiten mit Ertrag, Liegenschaftszins und Restnutzungsdauer, zeigen den Bodenwert aber unterschiedlich.
Quellen und Prüfung
- § 28 ImmoWertV - Allgemeines Ertragswertverfahren - Bundesministerium der Justiz
- § 34 ImmoWertV - Barwertfaktor - Bundesministerium der Justiz
- Anlage 3 ImmoWertV - Modellansätze für Bewirtschaftungskosten - Bundesministerium der Justiz
- Bewirtschaftungskosten 2026 - Oberer Gutachterausschuss Brandenburg
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Ertragswert-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/ertragswertverfahren-rechner