Mietausfall-Rechner
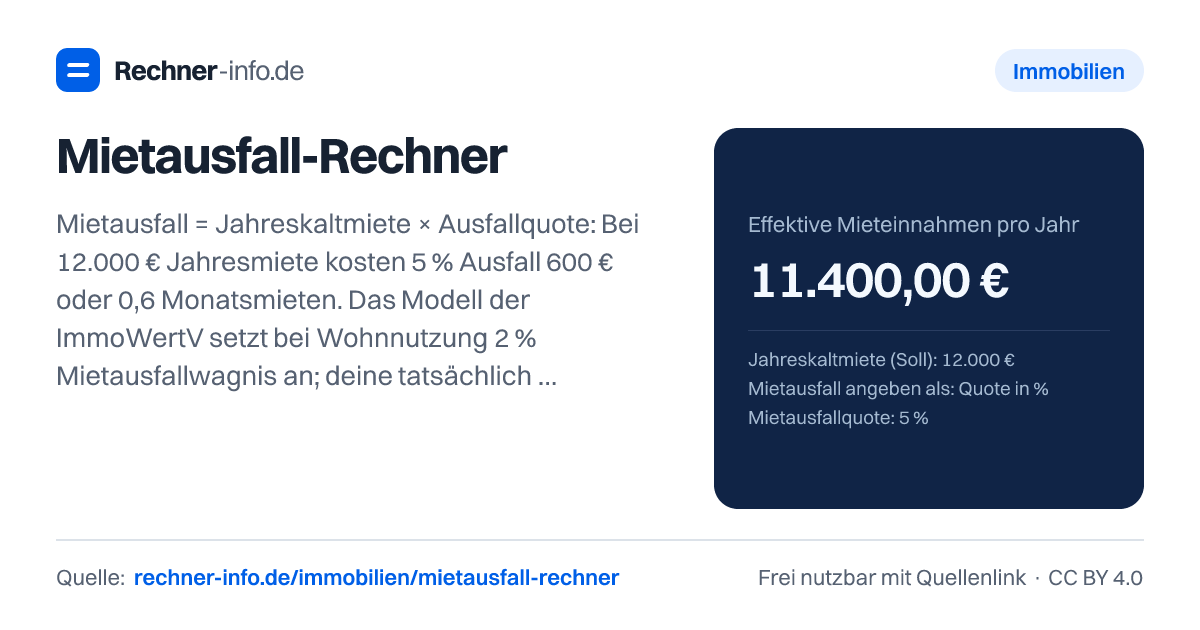
12.000 € Jahresmiete, 5 % Mietausfall = 600 € (0,6 Monatsmieten). Bereinigte Rendite, Cashflow und die Ausfallquote, ab der du draufzahlst.
- Mietausfall in Euro
- 600,00 €
- Mietausfallquote
- 5 %
- Mietausfall in Monatsmieten
- 0,60 Monate
- Bruttorendite nach Ausfall
- 4,07 %
- Nettorendite nach Ausfall und Kosten
- 2,82 %
- Cashflow pro Jahr
- 7.900,00 €
- Break-even-Ausfallquote?
- 70,83 %
- Mietausfallwagnis nach ImmoWertV (2 %)
- 240,00 €
Szenarien
| Ausfallquote | Einnahmen | Cashflow | Bruttorendite | Nettorendite |
|---|---|---|---|---|
| 0 % | 12.000 € | 8.500 € | 4,29 % | 3,04 % |
| 2 % | 11.760 € | 8.260 € | 4,2 % | 2,95 % |
| 5 % | 11.400 € | 7.900 € | 4,07 % | 2,82 % |
| 8 % | 11.040 € | 7.540 € | 3,94 % | 2,69 % |
| 10 % | 10.800 € | 7.300 € | 3,86 % | 2,61 % |
| 15 % | 10.200 € | 6.700 € | 3,64 % | 2,39 % |
| 20 % | 9.600 € | 6.100 € | 3,43 % | 2,18 % |
Rechenweg mit deinen Zahlen
- Mietausfall = 12.000,00 € × 5 % = 600,00 €
- Effektive Einnahmen = 12.000,00 € − 600,00 € = 11.400,00 €
- Cashflow = 11.400,00 € − 3.500,00 € − 0,00 € = 7.900,00 €
- Break-even = (12.000,00 € − 3.500,00 € − 0,00 €) ÷ 12.000,00 € = 70,83 %
- Bruttorendite = 11.400,00 € ÷ 280.000 € = 4,07 %
Was heißt Mietausfall berechnen bei einer vermieteten Immobilie?
Wenn du Mietausfall berechnen willst, geht es zuerst um die Soll-Miete: Welche Jahreskaltmiete würdest du bekommen, wenn die Wohnung durchgehend vermietet ist und die Miete vollständig gezahlt wird? Davon ziehst du den Betrag ab, der durch Leerstand oder Zahlungsausfall fehlt. Das Ergebnis sind die effektiven Mieteinnahmen.
Der Rechner kann den Ausfall direkt als Mietausfallquote oder über Leerstand und nicht gezahlte Miete erfassen. Gib dafür die Jahreskaltmiete ein und wähle, ob du mit einer Quote oder mit Leerstandsmonaten plus Zahlungsausfall rechnen willst.
Praktisch ist die Rechnung vor allem, weil sie den Ausfall nicht isoliert zeigt. Du siehst auch, wie sich die niedrigeren Einnahmen auf Bruttorendite, Nettorendite, Cashflow und Break-even-Ausfallquote auswirken. So erkennst du, ob eine Immobilie auch bei zeitweise fehlender Miete tragfähig bleibt.
Beim Mietausfallwagnis gibt es außerdem einen Bewertungsbezug: Die ImmoWertV setzt bei Wohnnutzung 2 % an, bei Gewerbe 4 %. Das ist ein Modellwert für Bewertungen. Deine reale Ausfallquote kann niedriger oder höher sein, etwa bei häufigen Mieterwechseln, längerer Vermarktung, strittigen Zahlungen oder einem angespannten Objektzustand.
Wie rechnet man Mietausfall, Rendite und Cashflow?
Die Grundrechnung ist einfach: Du nimmst die Jahreskaltmiete und wendest darauf die Mietausfallquote an. Der so ermittelte Betrag ist der Mietausfall in Euro. Die effektiven Einnahmen ergeben sich, indem du den Ausfall von der Soll-Miete abziehst. Für den Cashflow werden zusätzlich nicht umlegbare Kosten und eine mögliche Kreditrate berücksichtigt.
Ein Beispiel mit 12.000,00 € Jahreskaltmiete und 5 % Mietausfallquote:
- Mietausfall: 12.000,00 € mal 5 % ergibt 600,00 €.
- Effektive Einnahmen: Von 12.000,00 € bleiben nach Ausfall 11.400,00 €.
- Cashflow: 11.400,00 € abzüglich 3.500,00 € Kosten und 0,00 € Kreditrate ergibt 7.900,00 €.
- Rendite: Bei 280.000 € Kaufpreis liegt die Bruttorendite nach Ausfall bei 4,07 %.
- Nettorendite: Nach Ausfall und Kosten ergibt sich 2,82 %.
Die Angabe in Monatsmieten hilft beim Einordnen: 600,00 € Ausfall entsprechen in diesem Beispiel 0,60 Monate. So kannst du eine Prozentquote besser mit einem konkreten Leerstandsrisiko vergleichen.
Wenn du statt einer Quote Leerstand eingibst, rechnet das Modell ähnlich: Aus der Jahreskaltmiete wird die monatliche Miete abgeleitet, mit den Leerstandsmonaten multipliziert und um offene Zahlungen ergänzt. Bei 2 Monate Leerstand und 0 € Zahlungsausfall werden aus 12.000 € Jahreskaltmiete ein Mietausfall von 2.000,00 € und eine Mietausfallquote von 16,67 %.
Wie wirkt sich Mietausfall auf die Rendite aus?
Mietausfall drückt die Rendite, weil der Kaufpreis gleich bleibt, die Einnahmen aber sinken. Der Effekt ist bei jeder Immobilie anders, weil Kosten, Kaufpreis und Finanzierung mitwirken. Diese Beispiele zeigen die Richtung:
| Ausgangslage | Ausfall | Effektive Mieteinnahmen | Bruttorendite | Nettorendite | Cashflow |
|---|---|---|---|---|---|
| 12.000 € Jahreskaltmiete, 280.000 € Kaufpreis | 5 % | 11.400,00 € | 4,07 % | 2,82 % | 7.900,00 € |
| 12.000 € Jahreskaltmiete, 280.000 € Kaufpreis | 8 % | 11.040,00 € | 3,94 % | 2,69 % | 7.540,00 € |
| 18.000 € Jahreskaltmiete, 280.000 € Kaufpreis | 8 % | 16.560,00 € | 5,91 % | 4,66 % | 13.060,00 € |
| 24.000 € Jahreskaltmiete, 280.000 € Kaufpreis | 10 % | 21.600,00 € | 7,71 % | 6,46 % | 18.100,00 € |
Du siehst daran: Die gleiche Ausfallquote sagt allein noch nicht, ob ein Objekt kritisch wird. Eine höhere Jahreskaltmiete kann trotz Ausfall noch einen positiven Cashflow liefern. Umgekehrt kann ein Objekt mit Kreditrate schon ohne Leerstand angespannt sein.
Ein Beispiel dafür ist 12.000 € Jahreskaltmiete mit 10 % Ausfall, 3.500 € nicht umlegbaren Kosten und 9.600 € Kreditrate. Die effektiven Einnahmen liegen bei 10.800,00 €, der Mietausfall bei 1.200,00 €. Trotzdem beträgt der Cashflow -2.300,00 €. Die Bruttorendite nach Ausfall liegt bei 3,86 %, die Nettorendite nach Ausfall und Kosten bei 2,61 %. Die Rendite wirkt also noch positiv, während der laufende Geldfluss bereits negativ ist.
Was bedeutet Break-even-Leerstand beim Mietausfall berechnen?
Die Break-even-Ausfallquote zeigt, wie viel Mietausfall rechnerisch möglich ist, bevor der Cashflow aufgebraucht ist. Die Formel in Worten: Von der Soll-Miete ziehst du Kosten und Finanzierung ab. Diesen verbleibenden Puffer setzt du ins Verhältnis zur Soll-Miete.
Bei 12.000 € Jahreskaltmiete, 3.500 € nicht umlegbaren Kosten und 0 € Kreditrate liegt die Break-even-Ausfallquote bei 70,83 %. Das heißt nicht, dass ein so hoher Leerstand realistisch oder unproblematisch wäre. Es zeigt nur, ab welcher Größenordnung der laufende Cashflow in dieser Modellrechnung kippt.
Ein anderes Beispiel: Bei 15.000 € Jahreskaltmiete, 250.000 € Kaufpreis und 2.500 € nicht umlegbaren Kosten ergibt sich bei 5 % Mietausfall ein Cashflow von 11.750,00 €. Die Break-even-Ausfallquote liegt bei 83,33 %. Bei 20.000 € Jahreskaltmiete und 400.000 € Kaufpreis zeigt die Rechnung mit 12 % Mietausfall eine Break-even-Ausfallquote von 82,5 %.
Achte darauf, was die Kennzahl nicht kann: Sie ersetzt keine Prüfung von Mietvertrag, Bonität, Objektzustand, Rücklagen, Steuerfolgen oder Finanzierungskonditionen. Sie ist eine Modellrechnung für die laufenden Einnahmen und Ausgaben, keine Garantie für die tatsächliche Entwicklung.
Welche Fehler solltest du beim Mietausfallwagnis vermeiden?
Typische Fehler entstehen meist durch falsche Eingaben oder durch eine zu grobe Einordnung der Quote.
- Warmmiete statt Kaltmiete verwenden: Der Rechner arbeitet mit Jahreskaltmiete. Umlagefähige Nebenkosten gehören nicht in die Soll-Miete, wenn du Rendite und Cashflow sauber betrachten willst.
- Leerstand und Zahlungsausfall vermischen: Leerstand bedeutet fehlende Miete wegen keiner Vermietung. Zahlungsausfall bedeutet, dass ein Mietverhältnis besteht, aber Geld fehlt. Beides kann gleichzeitig auftreten.
- Monate und Prozent verwechseln: 1 Monat Leerstand entspricht 8,33 % Mietausfallquote. 2 Monate Leerstand entsprechen 16,67 %. 6 Monate Leerstand entsprechen 50 %.
- ImmoWertV-Wert als eigene Prognose lesen: 2 % bei Wohnnutzung sind ein Bewertungsansatz. Für dein Objekt kann ein anderes Risiko plausibel sein.
- Rendite und Cashflow gleichsetzen: Eine positive Rendite nach Ausfall heißt nicht automatisch, dass monatlich Geld übrig bleibt. Sobald Kosten und Kreditrate hoch sind, kann der Cashflow negativ werden.
- Mietausfallversicherung nur am Gefühl bewerten: Aus Renditesicht vergleichst du die erwartete Entlastung mit dem Preis und den Bedingungen. Der Rechner zeigt den möglichen Ausfall, bewertet aber keine Versicherungsprämien, Ausschlüsse oder Wartezeiten.
Für eine belastbare Kaufentscheidung solltest du mehrere Szenarien nebeneinander betrachten: eine vorsichtige Quote, einen realistischen Leerstand bei Mieterwechsel und einen Stressfall mit Zahlungsausfall. So erkennst du, ob die Immobilie nur im Idealfall funktioniert oder auch bei Störungen tragfähig bleibt.
Tabellen zum Nachschlagen
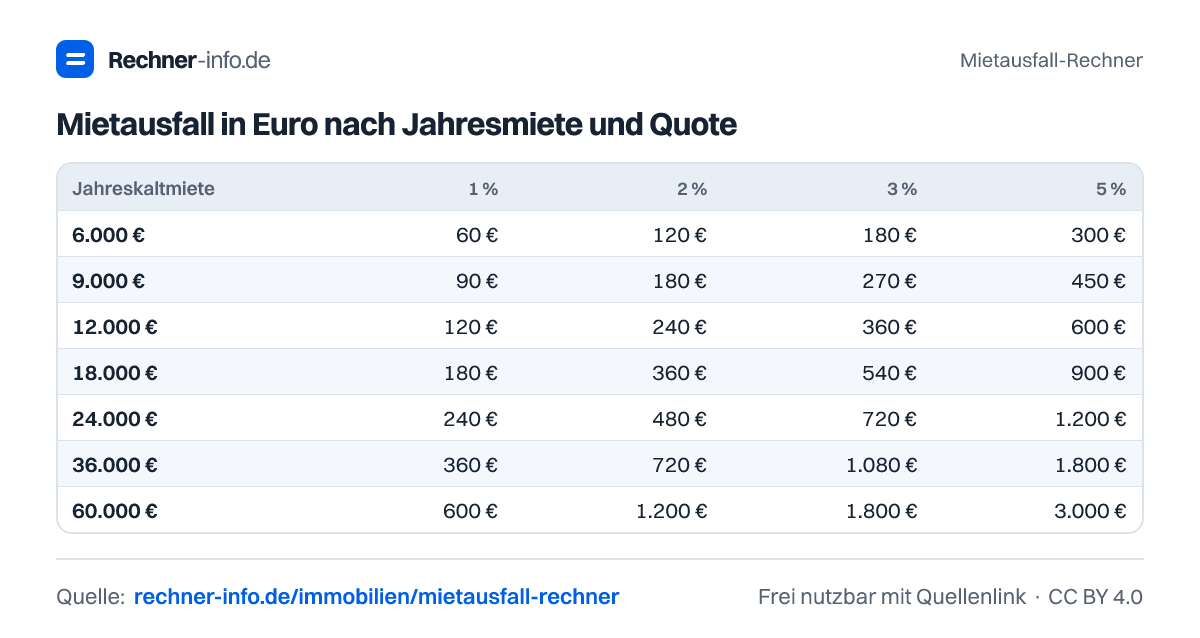
Mietausfall in Euro nach Jahresmiete und Quote
| Jahreskaltmiete | 1 % | 2 % | 3 % | 5 % | 8 % | 10 % |
|---|---|---|---|---|---|---|
| 6.000 € | 60 € | 120 € | 180 € | 300 € | 480 € | 600 € |
| 9.000 € | 90 € | 180 € | 270 € | 450 € | 720 € | 900 € |
| 12.000 € | 120 € | 240 € | 360 € | 600 € | 960 € | 1.200 € |
| 18.000 € | 180 € | 360 € | 540 € | 900 € | 1.440 € | 1.800 € |
| 24.000 € | 240 € | 480 € | 720 € | 1.200 € | 1.920 € | 2.400 € |
| 36.000 € | 360 € | 720 € | 1.080 € | 1.800 € | 2.880 € | 3.600 € |
| 60.000 € | 600 € | 1.200 € | 1.800 € | 3.000 € | 4.800 € | 6.000 € |
Leerstand in Monaten als Mietausfallquote
| Leerstand | Ausfallquote |
|---|---|
| 0,5 Monate | 4,17 % |
| 1 Monat | 8,33 % |
| 1,5 Monate | 12,5 % |
| 2 Monate | 16,67 % |
| 3 Monate | 25 % |
| 4 Monate | 33,33 % |
| 6 Monate | 50 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich Mietausfall in Prozent?
Die Mietausfallquote ist der fehlende Mietbetrag im Verhältnis zur Jahreskaltmiete. Wenn du Leerstand nutzt, wird der fehlende Zeitraum in einen Anteil der Jahresmiete umgerechnet. Bei 2 Monate Leerstand und 0 € Zahlungsausfall ergeben sich bei 12.000 € Jahreskaltmiete 2.000,00 € Mietausfall und 16,67 % Mietausfallquote.
Wie hoch ist mein Mietausfall bei 12.000 € Jahreskaltmiete und 5 %?
Bei 12.000 € Jahreskaltmiete und 5 % Mietausfall beträgt der Mietausfall 600,00 €. Die effektiven Mieteinnahmen liegen dann bei 11.400,00 €. In Monatsmieten ausgedrückt entspricht der Ausfall 0,60 Monate. Bei 280.000 € Kaufpreis ergibt sich eine Bruttorendite nach Ausfall von 4,07 %.
Was bedeutet Mietausfallwagnis nach ImmoWertV?
Das Mietausfallwagnis nach ImmoWertV beträgt bei Wohnnutzung 2 % und bei Gewerbe 4 %. Es ist ein Bewertungsansatz, keine automatische Prognose für dein Objekt. Bei 12.000 € Jahreskaltmiete entspricht der Wert für Wohnnutzung 240,00 €. Tatsächlicher Leerstand oder Zahlungsausfall kann davon abweichen.
Wie viel Mietausfall sind 1 Monat Leerstand?
1 Monat Leerstand entspricht 8,33 % Mietausfallquote. Bei 12.000 € Jahreskaltmiete und 300.000 € Kaufpreis ergibt sich dadurch ein Mietausfall von 1.000,00 €. Die effektiven Einnahmen liegen bei 11.000,00 €, die Bruttorendite nach Ausfall bei 3,67 % und die Nettorendite bei 2,5 %.
Was ist die Break-even-Leerstandsquote?
Die Break-even-Leerstandsquote ist die Ausfallquote, ab der der rechnerische Cashflow aufgebraucht ist. Bei 12.000 € Jahreskaltmiete, 3.500 € nicht umlegbaren Kosten und 0 € Kreditrate liegt sie bei 70,83 %. Sie zeigt den Puffer der laufenden Rechnung, ersetzt aber keine Risikoanalyse.
Wie wirkt sich Zahlungsausfall zusätzlich zum Leerstand aus?
Zahlungsausfall erhöht den Mietausfall zusätzlich zum Leerstand. Bei 14.400 € Jahreskaltmiete, 2 Monate Leerstand und 1.200 € Zahlungsausfall beträgt der gesamte Mietausfall 3.600,00 €. Die Mietausfallquote liegt bei 25 %, die effektiven Einnahmen bei 10.800,00 € und der Cashflow bei 7.300,00 €.
Lohnt sich eine Mietausfallversicherung aus Renditesicht?
Aus Renditesicht lohnt sie sich nur, wenn der Nutzen die Kosten und Einschränkungen übersteigt. Der Rechner kann dafür den möglichen Schaden zeigen: Bei 16.000 € Jahreskaltmiete und 10 % Ausfall liegt der Mietausfall bei 1.600,00 €. Ob eine Police passt, hängt von Prämie, Leistungsumfang und Ausschlüssen ab.
Was ist der Unterschied zwischen Leerstandsquote und Mietausfallquote?
Die Leerstandsquote beschreibt fehlende Vermietungszeit, die Mietausfallquote den fehlenden Anteil der Jahreskaltmiete. Wenn keine weiteren Zahlungsausfälle dazukommen, lassen sich beide gut vergleichen. Bei 6 Monate Leerstand und 0 € Zahlungsausfall liegt die Mietausfallquote bei 50 % und der Ausfall bei 15.000,00 €.
Quellen und Prüfung
- Anlage 3 ImmoWertV - Mietausfallwagnis 2 % (Wohnen), 4 % (Gewerbe) - Bundesministerium der Justiz
- § 29 II. BV - Mietausfallwagnis - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Mietausfall-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/mietausfall-rechner