Firmenwert-Rechner
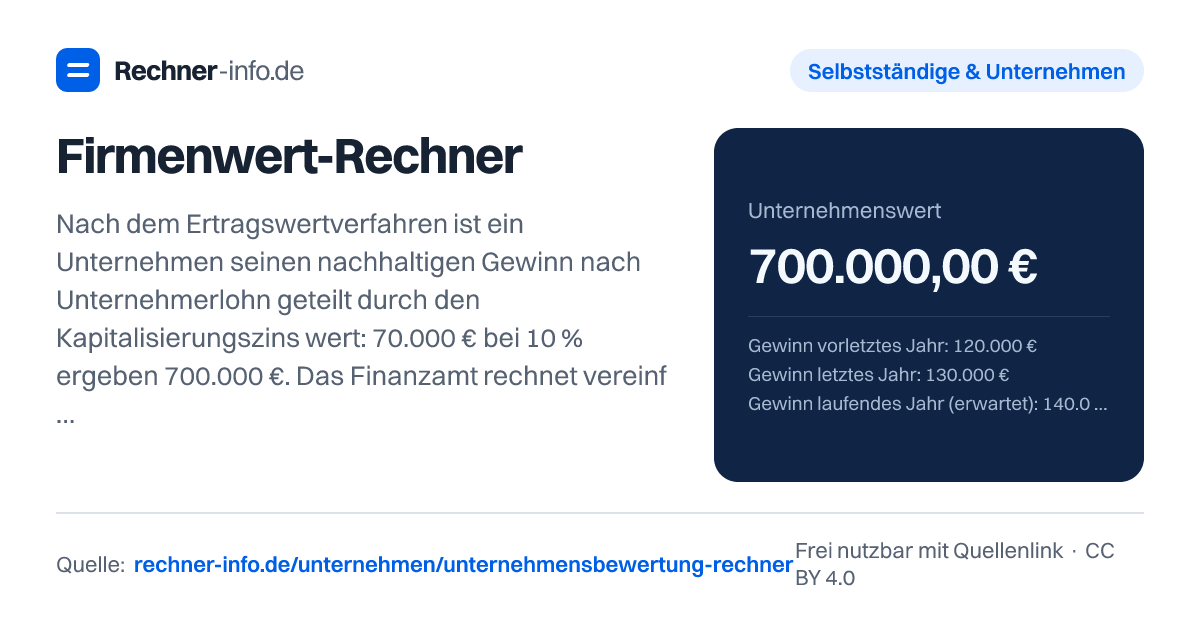
70.000 € bereinigter Gewinn bei 10 % Zins = 700.000 € Firmenwert. Unternehmenswert nach Ertragswert, vereinfachtem Verfahren (13,75), EBITDA-Multiples und Substanz.
- Durchschnittsgewinn (3 Jahre)
- 130.000,00 €
- Bereinigter Jahresertrag
- 70.000,00 €
- Kapitalisierungsfaktor
- 10,00 ×
Rechenweg mit deinen Zahlen
- Ø Gewinn = (120.000,00 € + 130.000,00 € + 140.000,00 €) ÷ 3 = 130.000,00 €
- Bereinigter Ertrag = 130.000,00 € − 60.000,00 € Unternehmerlohn = 70.000,00 €
- Faktor = 100 ÷ (10 − 0) = 10
- Unternehmenswert = 70.000,00 € × 10 = 700.000,00 €
Was bedeutet Firmenwert berechnen in der Praxis?
Wenn du den Firmenwert berechnen willst, geht es nicht um eine einzige objektive Zahl. Je nach Anlass zählt eine andere Sicht: Ein Käufer schaut oft auf künftige Gewinne und Risiko. Das Finanzamt nutzt für Erbschaft und Schenkung das vereinfachte Ertragswertverfahren nach BewG. Bei Verkaufsgesprächen werden häufig Multiples verwendet. Der Substanzwert zeigt dagegen, was Vermögen abzüglich Schulden wert ist.
Wähle im Rechner das passende Bewertungsverfahren und trage die Werte so ein, wie sie nach Bereinigung von Einmaleffekten und privaten Kosten tatsächlich zur Methode passen.
Der zentrale Unterschied liegt in der Frage, was bewertet wird. Das Ertragswertverfahren fragt: Welche Erträge kann die Firma nachhaltig erwirtschaften? Das Multiplikatorverfahren fragt: Welche Preise werden für vergleichbare Ertragsgrößen am Markt typischerweise angesetzt? Der Substanzwert fragt: Was bleibt übrig, wenn Vermögen zu Zeitwerten und Verpflichtungen gegenübergestellt werden?
Für eine erste Einordnung ist ein Rechner hilfreich. Für Kaufpreisverhandlungen, Erbschaftsteuer, Schenkungsteuer oder Streitfälle ersetzt er aber kein Gutachten. Schon kleine Änderungen bei Unternehmerlohn, Risikozins, bereinigtem Gewinn oder Schulden können den Wert deutlich verschieben.
Wie funktioniert das Ertragswertverfahren?
Beim Ertragswertverfahren wird zuerst ein nachhaltiger Gewinn ermittelt. Davon ziehst du einen kalkulatorischen Unternehmerlohn ab, falls der Inhaber bisher im Unternehmen mitarbeitet und kein marktübliches Geschäftsführergehalt als Aufwand enthalten ist. Der verbleibende Jahresertrag wird mit einem Kapitalisierungsfaktor multipliziert. Dieser Faktor ergibt sich aus dem Kapitalisierungszins, bei Wachstum aus Zins abzüglich erwarteter Wachstumsrate.
Ein Beispiel zeigt die Logik klar: Die Gewinne betragen 120.000,00 €, 130.000,00 € und 140.000,00 €. Daraus ergibt sich ein Durchschnittsgewinn von 130.000,00 €. Davon wird ein Unternehmerlohn von 60.000,00 € abgezogen. Der bereinigte Jahresertrag liegt damit bei 70.000,00 €. Bei einem Kapitalisierungszins von 10 % und einem erwarteten Wachstum von 0 % ergibt sich ein Kapitalisierungsfaktor von 10,00 ×. Der Unternehmenswert beträgt 700.000,00 €.
Ändert sich der Kapitalisierungszins oder das Wachstum, verändert sich der Wert stark. Bei 8 % Kapitalisierungszins und 2 % erwartetem Gewinnwachstum bleibt der bereinigte Jahresertrag im Beispiel bei 70.000,00 €, der Kapitalisierungsfaktor steigt aber auf 16,67 ×. Daraus ergibt sich ein Unternehmenswert von 1.166.666,67 €.
Rechnest du mit Ertragsteuern, muss die Rechnung konsistent bleiben. Im Beispiel mit 15 % Ertragsteuer sinkt der bereinigte Jahresertrag auf 59.500,00 €. Der Kapitalisierungsfaktor bleibt bei 10,00 ×, der Unternehmenswert liegt dann bei 595.000,00 €.
Wie rechnet das vereinfachte Ertragswertverfahren nach BewG?
Das vereinfachte Ertragswertverfahren nach BewG wird vor allem bei steuerlichen Anlässen verwendet, etwa bei Erbschaft oder Schenkung. Es arbeitet mit dem Betriebsergebnis, einem pauschalen Abschlag und dem gesetzlich vorgegebenen Kapitalisierungsfaktor 13,75. Zusätzlich kann nicht betriebsnotwendiges Vermögen angesetzt werden. Der Substanzwert wirkt als Mindestwert.
Bei einem Beispiel mit 180.000 €, 200.000 € und 190.000 € Gewinn sowie 70.000 € Unternehmerlohn ergeben sich nach der Bereinigung Betriebsergebnisse von 77.000,00 €, 91.000,00 € und 84.000,00 €. Der Jahresertrag beträgt 84.000,00 €. Mit dem Faktor 13,75 ergibt sich ein Ertragswert von 1.155.000,00 €. Der Substanzwert liegt bei 150.000,00 €. Maßgeblich ist hier der Ertragswert nach §§ 199-203 BewG.
Ein kleineres Beispiel zeigt die Mindestwertlogik: Bei 80.000 €, 90.000 € und 100.000 € Gewinn, 60.000 € Unternehmerlohn und 0 € nicht betriebsnotwendigem Vermögen beträgt der Jahresertrag nach § 201 BewG 21.000,00 €. Der Ertragswert liegt bei 288.750,00 €, der Substanzwert bei 200.000,00 €. Maßgeblich bleibt der Ertragswert, weil er über dem Substanzwert liegt.
Wenn nicht betriebsnotwendiges Vermögen vorhanden ist, erhöht es den Wert. Im Beispiel mit 250.000 € nicht betriebsnotwendigem Vermögen ergibt sich ein Unternehmenswert von 923.750,00 €. Der Substanzwert beträgt dort 200.000,00 €.
Wann passen Multiple und Substanzwert besser zum Firmenwert berechnen?
Das Multiplikatorverfahren ist nah an Marktlogik. Es nutzt eine Kennzahl wie EBITDA, EBIT oder Umsatz und multipliziert sie mit einem Branchenfaktor oder einem selbst gewählten Multiple. Das passt besonders, wenn du eine schnelle Plausibilisierung für Verkaufsgespräche brauchst oder wenn vergleichbare Transaktionen eine sinnvolle Orientierung geben.
Bei einem IT-Systemhaus mit 400.000 € EBITDA, Branche IT-Services & Systemhäuser, Größe Micro und 150.000 € Nettofinanzverbindlichkeiten liegt das EBITDA-Multiple bei 5,7- bis 6,8-fach. Der Unternehmenswert in der Mitte beträgt 2.500.000,00 €. Nach Abzug der Nettofinanzverbindlichkeiten ergibt sich ein Wert der Anteile von 2.350.000,00 €, mit einer Wertspanne von 2.130.000,00 € bis 2.570.000,00 €.
Bei Software & Digitale Plattformen mit 180.000 € EBITDA und Größe Micro zeigt das Multiple 6,3- bis 8-fach. Der Wert der Anteile liegt in der Mitte bei 1.287.000,00 €, die Spanne reicht von 1.134.000,00 € bis 1.440.000,00 €.
Eigene Multiples sind möglich, müssen aber begründet sein. Bei 250.000 € EBITDA und einem eigenen Multiple von 6,5 ergibt sich ein Wert von 1.625.000,00 €. Bei 120.000 € EBIT und einem Multiple von 4,0 beträgt der Wert 480.000,00 €. Bei 1.000.000 € Umsatz und einem Umsatz-Multiple von 0,8 ergibt sich 800.000,00 €.
Der Substanzwert passt besser, wenn Vermögen und Schulden im Vordergrund stehen, etwa bei anlagenintensiven Betrieben oder wenn der Ertrag nicht aussagekräftig ist. Bei 500.000 € Aktiva und 180.000 € Schulden beträgt der Substanzwert 320.000,00 €. Bei 300.000 € Vermögen und 100.000 € Schulden sind es 200.000,00 €.
Typische Fehler beim Unternehmenswert berechnen
Der häufigste Fehler ist ein Gewinn, der nicht bereinigt wurde. Einmalige Sondererträge, außergewöhnliche Kosten, private Aufwendungen oder nicht marktübliche Gehälter verzerren den Wert. Für die Bewertung zählt nicht, was zufällig in einem Jahr passiert ist, sondern was ein Käufer oder Nachfolger nachhaltig erwarten kann.
Auch der Unternehmerlohn wird oft vergessen. Wenn du selbst im Betrieb arbeitest, muss deine Arbeitsleistung wie ein marktübliches Gehalt behandelt werden. Sonst wirkt das Unternehmen profitabler, als es für einen externen Käufer tatsächlich wäre. Anders ist es, wenn eine GmbH ein angemessenes Geschäftsführergehalt bereits als Aufwand gebucht hat.
Beim Zins solltest du nicht vor Steuer und nach Steuer vermischen. Wenn du Ertragsteuern abziehst, muss auch der verwendete Kapitalisierungszins zur Nach-Steuer-Sicht passen. Sonst vergleichst du Größen, die wirtschaftlich nicht zusammengehören.
Bei Multiples ist der Fehler oft die falsche Bezugsgröße. EBITDA-Multiple, EBIT-Multiple und Umsatz-Multiple sind nicht austauschbar. Außerdem ziehen Nettofinanzverbindlichkeiten den Wert der Anteile nach unten. Freie Liquidität kann dagegen anders wirken, wenn sie nicht betriebsnotwendig ist.
Bei steuerlichen Bewertungen nach BewG solltest du die Rechnung als Modell verstehen. Das Gesetz gibt eine Struktur vor, aber die konkrete Anerkennung hängt von den verwendeten Unterlagen, Bereinigungen und dem Bewertungsanlass ab. Für verbindliche Entscheidungen rund um Erbschaft, Schenkung, Kaufvertrag oder Gesellschafterstreit brauchst du fachliche Prüfung.
Tabellen zum Nachschlagen
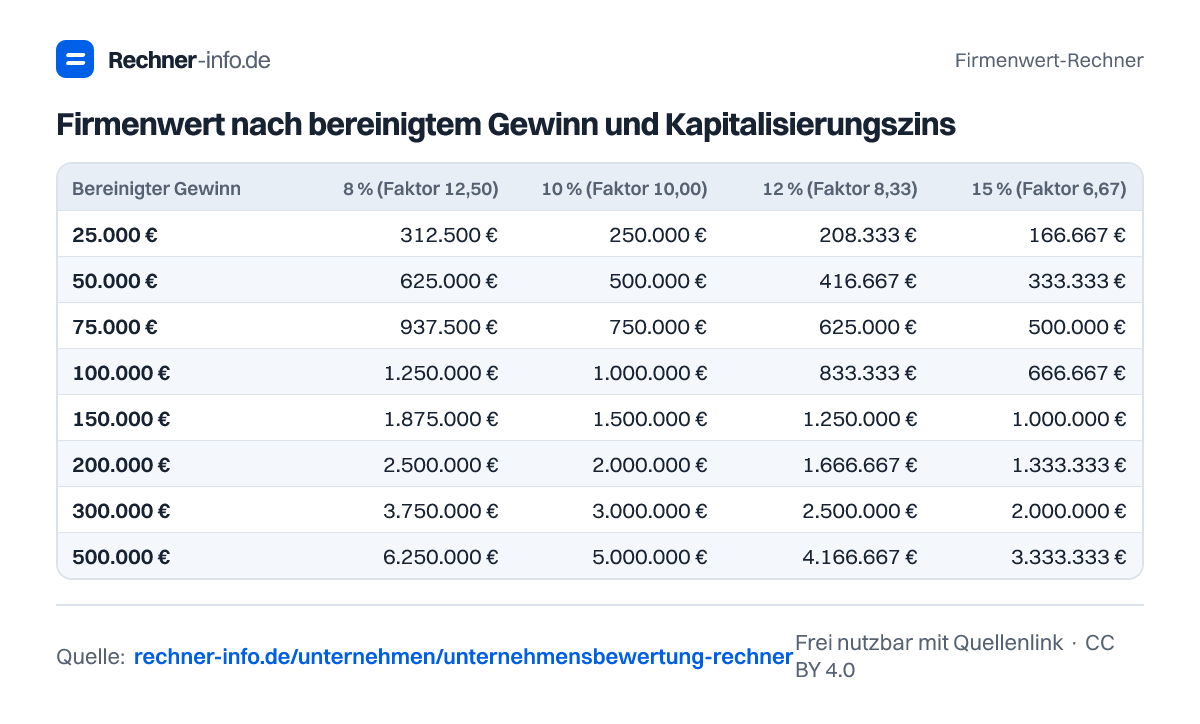
Firmenwert nach bereinigtem Gewinn und Kapitalisierungszins
| Bereinigter Gewinn | 8 % (Faktor 12,50) | 10 % (Faktor 10,00) | 12 % (Faktor 8,33) | 15 % (Faktor 6,67) | 20 % (Faktor 5,00) | 25 % (Faktor 4,00) |
|---|---|---|---|---|---|---|
| 25.000 € | 312.500 € | 250.000 € | 208.333 € | 166.667 € | 125.000 € | 100.000 € |
| 50.000 € | 625.000 € | 500.000 € | 416.667 € | 333.333 € | 250.000 € | 200.000 € |
| 75.000 € | 937.500 € | 750.000 € | 625.000 € | 500.000 € | 375.000 € | 300.000 € |
| 100.000 € | 1.250.000 € | 1.000.000 € | 833.333 € | 666.667 € | 500.000 € | 400.000 € |
| 150.000 € | 1.875.000 € | 1.500.000 € | 1.250.000 € | 1.000.000 € | 750.000 € | 600.000 € |
| 200.000 € | 2.500.000 € | 2.000.000 € | 1.666.667 € | 1.333.333 € | 1.000.000 € | 800.000 € |
| 300.000 € | 3.750.000 € | 3.000.000 € | 2.500.000 € | 2.000.000 € | 1.500.000 € | 1.200.000 € |
| 500.000 € | 6.250.000 € | 5.000.000 € | 4.166.667 € | 3.333.333 € | 2.500.000 € | 2.000.000 € |
Vereinfachtes Ertragswertverfahren: Unternehmenswert nach Betriebsergebnis
| Ø Betriebsergebnis | Jahresertrag (−30 %) | Ertragswert |
|---|---|---|
| 25.000 € | 17.500 € | 240.625 € |
| 50.000 € | 35.000 € | 481.250 € |
| 100.000 € | 70.000 € | 962.500 € |
| 150.000 € | 105.000 € | 1.443.750 € |
| 200.000 € | 140.000 € | 1.925.000 € |
| 300.000 € | 210.000 € | 2.887.500 € |
| 500.000 € | 350.000 € | 4.812.500 € |
| 1.000.000 € | 700.000 € | 9.625.000 € |
EBITDA-Multiples nach Branche (DUB KMU-Multiples Q2/2026)
| Branche | Micro (< 5 Mio. €) | Small (5-50 Mio. €) | Mid (> 50 Mio. €) |
|---|---|---|---|
| Maschinen- und Anlagenbau | 3,5 - 4,5 | 4,6 - 6,0 | 5,6 - 7,1 |
| Fahrzeugbau & Automotive | 2,8 - 4,5 | 3,8 - 5,1 | 4,7 - 6,1 |
| Elektrotechnik & Elektronik | 4,2 - 6,2 | 5,5 - 8,0 | 6,9 - 8,7 |
| Metallverarbeitung & Fertigungstechnik | 3,4 - 4,2 | 3,9 - 5,4 | 4,8 - 7,0 |
| Chemie, Kunststoffe & Verpackung | 3,6 - 4,6 | 5,2 - 6,4 | 6,4 - 8,1 |
| Medizintechnik & Life Sciences | 6,1 - 8,0 | 6,8 - 9,0 | 8,0 - 9,8 |
| Software & Digitale Plattformen | 6,3 - 8,0 | 7,8 - 9,5 | 8,5 - 10,9 |
| IT-Services & Systemhäuser | 5,7 - 6,8 | 6,8 - 8,5 | 8,1 - 10,5 |
| Medien, Marketing & Agenturen | 3,1 - 5,0 | 4,9 - 6,6 | 6,1 - 7,7 |
| Telekommunikation & Infrastruktur | 4,8 - 6,7 | 5,9 - 7,9 | 6,8 - 8,4 |
| Gesundheitswesen: Pflege & Dienstleister | 4,0 - 6,0 | 5,5 - 7,2 | 7,7 - 9,6 |
| Unternehmensnahe Dienstleistungen (B2B) | 3,5 - 5,5 | 5,0 - 7,0 | 6,1 - 7,4 |
| Bauhaupt- & Baunebengewerbe (Handwerk) | 3,8 - 5,0 | 4,4 - 5,8 | 5,8 - 7,2 |
| Immobilien-Dienstleistungen & Facility Management | 4,1 - 5,0 | 5,2 - 6,7 | 6,3 - 7,6 |
| Finanzdienstleistungen & Versicherungsmakler | 5,0 - 6,5 | 6,0 - 7,7 | 7,9 - 9,4 |
| Nahrungs- & Genussmittel | 4,4 - 5,8 | 5,5 - 7,0 | 6,7 - 8,0 |
| Konsumgüter (Non-Food) | 2,4 - 4,0 | 3,5 - 5,5 | 4,6 - 6,1 |
| Handel: E-Commerce & Versand | 4,3 - 6,9 | 5,4 - 7,3 | 7,5 - 9,4 |
| Handel: Groß- & Einzelhandel (stationär) | 3,4 - 5,0 | 4,4 - 5,6 | 5,1 - 6,8 |
| Transport, Logistik & Spedition | 3,7 - 5,2 | 4,5 - 5,6 | 5,6 - 7,0 |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie kann ich den Firmenwert berechnen?
Du kannst den Firmenwert über Ertragswert, BewG-Verfahren, Multiple oder Substanzwert berechnen. Beim Ertragswert nimmst du den nachhaltigen Gewinn nach Unternehmerlohn und kapitalisierst ihn mit einem passenden Zins. Im Beispiel ergeben 70.000,00 € bereinigter Jahresertrag und 10,00 × Faktor einen Unternehmenswert von 700.000,00 €.
Was ist meine Firma wert bei 120.000 €, 130.000 € und 140.000 € Gewinn?
Der Firmenwert beträgt 700.000,00 €, wenn der Unternehmerlohn 60.000 € beträgt, der Kapitalisierungszins 10 % ist und kein Wachstum angesetzt wird. Der Durchschnittsgewinn liegt bei 130.000,00 €, nach Unternehmerlohn bleiben 70.000,00 € bereinigter Jahresertrag.
Warum wird der Unternehmerlohn beim Unternehmenswert abgezogen?
Der Unternehmerlohn wird abgezogen, weil ein Käufer für die Geschäftsführung eine marktübliche Vergütung einplanen müsste. Im Beispiel sinkt der Durchschnittsgewinn von 130.000,00 € nach Abzug von 60.000 € Unternehmerlohn auf 70.000,00 €. Nur dieser bereinigte Ertrag wird kapitalisiert.
Wie funktioniert das vereinfachte Ertragswertverfahren nach BewG?
Das vereinfachte Ertragswertverfahren nach BewG nutzt den Jahresertrag nach § 201 BewG und multipliziert ihn mit 13,75. Im Beispiel beträgt der Jahresertrag 84.000,00 €, daraus entsteht ein Ertragswert von 1.155.000,00 €. Der Substanzwert von 150.000,00 € ist niedriger, daher ist der Ertragswert maßgeblich.
Was ist der Unterschied zwischen Ertragswert und Substanzwert?
Der Ertragswert bewertet künftige Ertragskraft, der Substanzwert bewertet Vermögen abzüglich Schulden. Bei 500.000 € Aktiva und 180.000 € Schulden beträgt der Substanzwert 320.000,00 €. Ein ertragsstarker Betrieb kann deutlich höher bewertet werden als sein reines Nettovermögen.
Wie berechne ich den Firmenwert mit EBITDA-Multiple?
Mit EBITDA-Multiple multiplizierst du das bereinigte EBITDA mit dem passenden Faktor und ziehst Nettofinanzverbindlichkeiten ab. Bei 400.000 € EBITDA, einem Multiple von 5,7- bis 6,8-fach und 150.000 € Nettofinanzverbindlichkeiten liegt der Wert der Anteile in der Mitte bei 2.350.000,00 €.
Was ist ein Software-Unternehmen mit 180.000 € EBITDA wert?
Ein Software-Unternehmen mit 180.000 € EBITDA und Größe Micro liegt im Beispiel bei 1.287.000,00 € in der Mitte der Spanne. Das angesetzte EBITDA-Multiple beträgt 6,3- bis 8-fach. Die Wertspanne reicht von 1.134.000,00 € bis 1.440.000,00 €.
Brauche ich für Erbschaft oder Verkauf ein Gutachten?
Für eine erste Orientierung reicht eine Modellrechnung oft aus, für Erbschaft, Schenkung oder Verkauf solltest du den Wert prüfen lassen. Das gilt besonders, wenn Bereinigungen, nicht betriebsnotwendiges Vermögen, Schulden oder Gesellschafterinteressen eine Rolle spielen. Der Rechner liefert keine verbindliche steuerliche oder rechtliche Bewertung.
Quellen und Prüfung
- § 202 BewG - Betriebsergebnis (30 % Abschlag) - Bundesministerium der Justiz
- § 203 BewG - Kapitalisierungsfaktor 13,75 - Bundesministerium der Justiz
- § 11 BewG - Substanzwert als Mindestwert - Bundesministerium der Justiz
- DUB KMU-Multiples Q2/2026 - Deutsche Unternehmerbörse
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Firmenwert-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/unternehmen/unternehmensbewertung-rechner