Kreditvergleich
Vergleiche 2 Kredite mit eigenen Beträgen, Sollzinsen, Laufzeiten und Kosten. Centgenaue Tilgungspläne zeigen Schlussrate und effektiven Jahreszins.
- Vergleich
- B hat niedrigere Finanzierungskosten
- Reguläre Monatsrate A
- 234,39 €
- Reguläre Monatsrate B
- 228,03 €
- Gesamte Finanzierungskosten A
- 1.250,86 €
- Gesamte Finanzierungskosten B
- 945,72 €
- Effektiver Jahreszins A
- 6,06 %
- Effektiver Jahreszins B
- 4,59 %
- Letzte Zahlung A
- 234,53 €
- Letzte Zahlung B
- 228,31 €
- Alle Zahlungen inklusive Anfangskosten A
- 11.250,86 €
- Alle Zahlungen inklusive Anfangskosten B
- 10.945,72 €
- Gebundener Sollzins, gleichmäßige Standardmonate und centweise gebuchte Zinsen. Erste Rate nach einem Monat, Schlussrate schließt die Restschuld. Keine Sondertilgungen oder nicht eingegebenen Kosten.
Restschulden nach jährlichen Zahlungen
| Monat | Restschuld A | Restschuld B |
|---|---|---|
| 0 | 10.000,00 € | 10.000,00 € |
| 12 | 7.716,24 € | 7.665,89 € |
| 24 | 5.294,02 € | 5.224,56 € |
| 36 | 2.724,95 € | 2.671,07 € |
| 48 | 0,00 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Kosten A 1.250,86 € minus Kosten B 945,72 € = 305,14 €.
- Der Effektivzins berücksichtigt auch die zu Beginn bezahlten zusätzlichen Kosten. Die letzte Rate kann von der normalen Rate abweichen.
Was zeigt dir der Kreditvergleichsrechner wirklich?
Der Kreditvergleichsrechner stellt zwei Kreditangebote nebeneinander und trennt dabei Monatsrate, letzte Zahlung, gesamte Finanzierungskosten, effektiven Jahreszins und Restschuld. Dadurch siehst du nicht nur, welches Angebot die kleinere Rate hat, sondern welches Angebot über die gesamte Laufzeit weniger kostet.
Wichtig ist der Unterschied zwischen Sollzins und effektivem Jahreszins. Der gebundene Sollzins beschreibt die Verzinsung des geliehenen Betrags. Der effektive Jahreszins bezieht zusätzlich die Zahlungszeitpunkte und eingetragene Pflichtkosten zu Beginn ein. Genau deshalb kann ein Angebot mit niedrigerem Sollzins am Ende teurer sein, wenn zu Beginn zusätzliche Kosten anfallen.
Der Rechner arbeitet als Modellrechnung: gebundener Sollzins, gleichmäßige Standardmonate, centweise gebuchte Zinsen, erste Rate nach einem Monat und eine Schlussrate, die die Restschuld ausgleicht. Sondertilgungen, variable Zinsen, freiwillige Zusatzprodukte und nicht eingetragene Kosten sind nicht enthalten. Trage die Werte aus beiden Angeboten ein und vergleiche danach vor allem Finanzierungskosten und effektiven Jahreszins.
Wie funktioniert die Berechnung der Kreditkosten?
Die Monatsrate wird aus Kreditbetrag, monatlichem Zinssatz und Laufzeit berechnet. In Worten: Der Kreditbetrag wird mit dem periodischen Zinssatz verzinst und so auf gleichmäßige Raten verteilt, dass am Ende keine Restschuld bleibt. Die Finanzierungskosten sind die gezahlten Zinsen plus eingetragene zusätzliche Pflichtkosten zu Beginn. Der effektive Jahreszins wird aus den Zahlungsströmen bestimmt, also aus Auszahlung, Raten und Anfangskosten.
Ein Beispiel: Bei 10.000 € Kreditbetrag, 5,9 % Sollzins und 48 Monate Laufzeit ergibt Angebot A eine reguläre Monatsrate von 234,39 €. Angebot B nutzt ebenfalls 10.000 € und 48 Monate, aber 4,5 % Sollzins. Dort liegt die reguläre Monatsrate bei 228,03 €.
Über die gesamte Laufzeit entstehen bei Angebot A Finanzierungskosten von 1.250,86 €. Bei Angebot B sind es 945,72 €. Die Differenz der Finanzierungskosten beträgt 305,14 €. Der effektive Jahreszins liegt bei Angebot A bei 6,06 % und bei Angebot B bei 4,59 %. Die letzte Zahlung kann leicht von der regulären Rate abweichen, weil am Schluss die verbleibende Restschuld centgenau geschlossen wird: 234,53 € bei Angebot A und 228,31 € bei Angebot B.
Diese Rechnung gilt für die genannten Eingaben. Änderst du Kreditbetrag, Laufzeit oder Anfangskosten, kann sich die Rangfolge der Angebote ändern.
Warum ist die Laufzeit beim Kreditvergleich so wichtig?
Eine niedrigere Monatsrate ist nicht automatisch günstiger. Sie kann schlicht dadurch entstehen, dass du länger zahlst. Bei gleichen Zinsen und gleichem Kreditbetrag steigen die gesamten Finanzierungskosten oft, wenn die Laufzeit länger ist, weil der Kredit länger verzinst wird.
Das zeigt der Vergleich 15.000 € bei 5,9 %. Über 36 Monate beträgt die reguläre Monatsrate 455,65 €, über 60 Monate nur 289,30 €. Die längere Variante wirkt im Monatsbudget deutlich entspannter. Die gesamten Finanzierungskosten liegen aber bei 2.357,60 €, während die kürzere Variante 1.403,39 € kostet. Der effektive Jahreszins ist in beiden Fällen 6,06 %, trotzdem ist die längere Laufzeit insgesamt teurer.
Auch beim Beispiel 8.000 € mit 6 % wird dieser Effekt sichtbar. Über 24 Monate entstehen Finanzierungskosten von 509,56 €. Über 48 Monate sind es 1.018,25 €. Die Rate sinkt von 354,56 € auf 187,88 €, aber die Gesamtkosten steigen.
Für die Praxis heißt das: Vergleiche Angebote mit gleicher Laufzeit, wenn du die Zinssätze fair gegenüberstellen willst. Wenn die Laufzeiten unterschiedlich sind, bewerte getrennt: Passt die Rate zu deinem Budget, und wie viel mehr kostet die längere Rückzahlung insgesamt?
Wie wirken sich Anfangskosten auf den effektiven Jahreszins aus?
Zusätzliche Pflichtkosten zu Beginn können den Vergleich deutlich drehen. Sie werden sofort bezahlt und nicht mitfinanziert. Im Rechner gehören nur Kosten hinein, die im konkreten Angebot tatsächlich verpflichtend sind. Ob solche Kosten rechtlich zulässig sind, bewertet die Rechnung nicht.
Ein Beispiel mit 25.000 € bei 4,9 % über 48 Monate zeigt den Mechanismus gut. Angebot A hat 500 € Pflichtkosten zu Beginn, Angebot B nicht. Die reguläre Monatsrate ist in beiden Angeboten gleich: 574,60 €. Auch die letzte Zahlung ist gleich: 574,64 €. Trotzdem liegen die gesamten Finanzierungskosten bei Angebot A bei 3.080,84 € und bei Angebot B bei 2.580,84 €. Der effektive Jahreszins steigt von 5,01 % auf 6,09 %.
Noch stärker wird der Effekt bei gleichen Kreditdaten und höheren Zusatzkosten. Bei 20.000 €, 5 % und 48 Monate hat Angebot A 2.500 € Zusatzkosten, Angebot B nicht. Die Monatsrate bleibt in beiden Fällen 460,59 €. Die gesamten Finanzierungskosten steigen bei Angebot A aber auf 4.608,09 €, während Angebot B bei 2.108,09 € liegt. Der effektive Jahreszins liegt dann bei 12,65 % statt 5,12 %.
Darum solltest du nicht nur auf die Rate schauen. Wenn Anfangskosten außerhalb der Monatsrate auftauchen, gehören sie in den Vergleich.
Typische Fehler beim Kreditvergleich vermeiden
Der häufigste Fehler ist ein Vergleich unterschiedlicher Kreditbeträge. Wenn Angebot A einen anderen Auszahlungsbetrag hat als Angebot B, vergleichst du nicht mehr denselben Finanzierungsbedarf. Dann können niedrigere Gesamtkosten einfach daran liegen, dass weniger Geld aufgenommen wird.
Ein weiterer Fehler ist der reine Blick auf den Sollzins. Bei 10.000 € über 48 Monate ist Angebot B mit 4,5 % günstiger als Angebot A mit 5,9 %, solange keine Zusatzkosten anfallen. Sobald bei Angebot B 500 € Pflichtkosten zu Beginn eingetragen werden, liegen die Finanzierungskosten von Angebot B bei 1.445,72 €. Angebot A bleibt bei 1.250,86 €. Der niedrigere Sollzins reicht dann nicht aus.
Auch die letzte Rate solltest du nicht als Fehler deuten. Sie kann von der regulären Monatsrate abweichen, weil Zinsen und Tilgung centweise gerechnet werden und die Restschuld am Schluss exakt geschlossen wird.
Prüfe außerdem, ob im Angebot weitere Kosten oder Bedingungen enthalten sind, die du nicht eingetragen hast. Sondertilgungen und abweichende Zahlungspläne lassen sich hier nicht abbilden. Zusatzprodukte werden nicht automatisch erfasst; als Anfangskosten dürfen nur tatsächlich verpflichtende, sofort bezahlte Kosten des konkreten Angebots angesetzt werden. Für eine Vertragsentscheidung solltest du die Angebotsunterlagen vollständig lesen und bei unklaren Klauseln fachkundig prüfen lassen.
Tabellen zum Nachschlagen
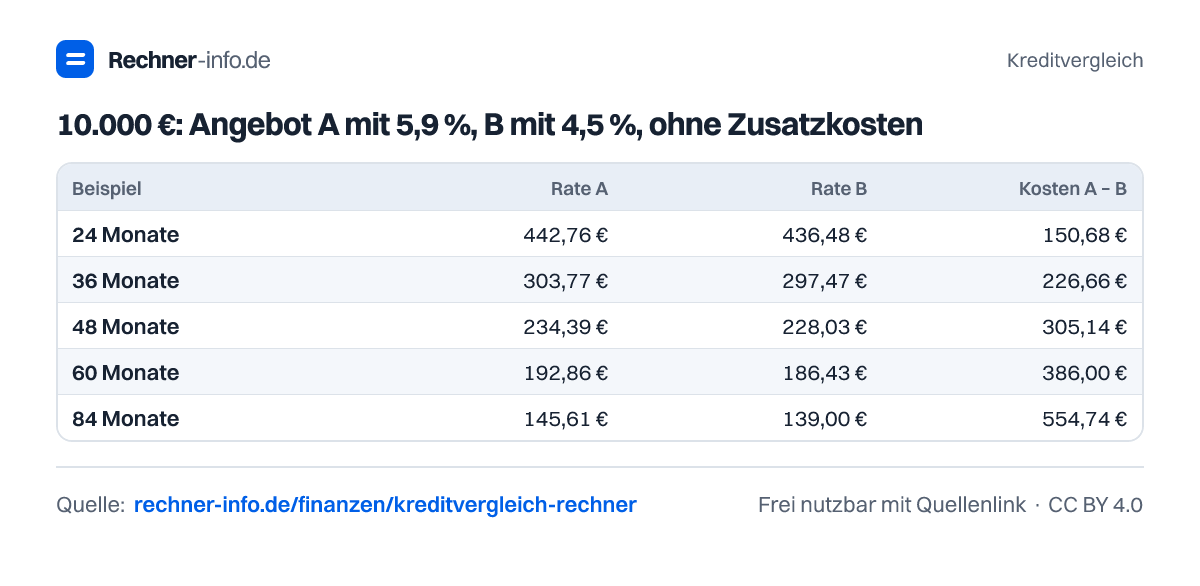
10.000 €: Angebot A mit 5,9 %, B mit 4,5 %, ohne Zusatzkosten
| Beispiel | Rate A | Rate B | Kosten A − B |
|---|---|---|---|
| 24 Monate | 442,76 € | 436,48 € | 150,68 € |
| 36 Monate | 303,77 € | 297,47 € | 226,66 € |
| 48 Monate | 234,39 € | 228,03 € | 305,14 € |
| 60 Monate | 192,86 € | 186,43 € | 386,00 € |
| 84 Monate | 145,61 € | 139,00 € | 554,74 € |
Beispiele zum Ausprobieren
Kreditvergleich als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie vergleiche ich zwei Kreditangebote richtig?
Du vergleichst zwei Kreditangebote richtig, indem du denselben Kreditbetrag und möglichst dieselbe Laufzeit gegenüberstellst und auf Finanzierungskosten sowie effektiven Jahreszins schaust. Im Beispiel mit 10.000 €, 48 Monate, 5,9 % und 4,5 % hat Angebot B niedrigere Finanzierungskosten: 945,72 € statt 1.250,86 €.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt die Verzinsung des Kreditbetrags, der effektive Jahreszins berücksichtigt zusätzlich Zahlungszeitpunkte und eingetragene Pflichtkosten. Bei 25.000 €, 4,9 % und 48 Monate bleibt die Rate mit 500 € Anfangskosten gleich bei 574,60 €, der effektive Jahreszins steigt aber von 5,01 % auf 6,09 %.
Was spart ein niedrigerer Zinssatz bei 20.000 € Kredit?
Bei 20.000 € über 60 Monate spart der niedrigere Zinssatz im Beispiel 1.107,79 € Finanzierungskosten. Angebot A mit 6,5 % kostet 3.479,43 €, Angebot B mit 4,5 % kostet 2.371,64 €. Die reguläre Monatsrate sinkt von 391,32 € auf 372,86 €.
Kann ich Kredite mit unterschiedlicher Laufzeit vergleichen?
Ja, du kannst Kredite mit unterschiedlicher Laufzeit vergleichen, musst die kleinere Rate aber richtig einordnen. Bei 15.000 € und 5,9 % kostet die Variante über 36 Monate 1.403,39 €. Über 60 Monate sinkt die Rate auf 289,30 €, die Finanzierungskosten steigen aber auf 2.357,60 €.
Wie wirken sich 1.000 € Startkosten auf den Kreditvergleich aus?
1.000 € Startkosten erhöhen in dem Beispiel die gesamten Finanzierungskosten genau um 1.000,00 €. Bei 30.000 €, 5,5 % und 60 Monate steigt der effektive Jahreszins mit Startkosten auf 7,14 %. Ohne Startkosten liegt er bei 5,64 %, obwohl die reguläre Monatsrate jeweils 573,03 € beträgt.
Warum ist die letzte Kreditrate manchmal anders?
Die letzte Kreditrate ist manchmal anders, weil Zinsen centweise gebucht werden und die Schlussrate die Restschuld exakt ausgleicht. Bei 10.000 € über 48 Monate beträgt die reguläre Monatsrate in Angebot A 234,39 €, die letzte Zahlung aber 234,53 €. Das ist kein zusätzlicher Tarifwechsel.
Kann der Kreditvergleichsrechner Sondertilgungen berücksichtigen?
Nein, Sondertilgungen sind in dieser Modellrechnung nicht enthalten. Der Rechner geht von gleichmäßigen Standardmonaten, erster Rate nach einem Monat und einer Schlussrate zur vollständigen Tilgung aus. Wenn ein Angebot kostenlose Sondertilgungen erlaubt, kann das wirtschaftlich relevant sein, wird hier aber nicht als eigener Zahlungsplan berechnet.
Quellen und Prüfung
- PAngV Anlage zu § 16: Zahlungsströme und effektiver Jahreszins - Bundesministerium der Justiz / Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Kreditvergleich. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/kreditvergleich-rechner