Dispozinsen
2.000 € Dispo kosten bei 12 % und 30/360 genau 20 € Zinsen. Prüfe Tageskosten, Überziehungszins und einen Tilgungsplan mit Kreditvergleich.
- Zinsen pro Tag beim Anfangssaldo
- 0,67 €
- Saldo zum vereinbarten Dispozins
- 2.000,00 €
- Saldo zum Überziehungszins
- 0,00 €
- Unveränderter Saldo über alle eingegebenen Tage; keine Zinskapitalisierung. Die Eingabe bezeichnet tatsächliche Zinstage; bei 30/360 die vertraglich ermittelten Tage einsetzen. Zinssätze sind Beispiele, keine aktuellen Marktmittelwerte.
Rechenweg mit deinen Zahlen
- Anfangssaldo 2.000,00 €; davon 2.000,00 € zum Dispozins und 0,00 € zum Überziehungszins.
- Zinskosten 20,00 €. Die Rechnung verwendet den unveränderten Saldo.
Was zeigt dir der Dispo-Rechner?
Der Dispo-Rechner schätzt, welche Zinsen entstehen, wenn dein Girokonto im Soll steht. Du gibst Saldo, Zinssatz, Zinsbasis und Zeitraum ein; bei Bedarf trennst du den eingeräumten Dispo von einer geduldeten Überziehung.
Die Rechnung ist ein Modell. Maßgeblich bleiben die Konditionen deines Kontovertrags und die tatsächliche Abrechnung deiner Bank. Besonders relevant sind die vertragliche Zinsbasis, die tatsächlichen Zinstage und die Frage, ob der gesamte Minusbetrag zum Dispozins läuft oder ob oberhalb des Limits ein eigener Überziehungszins gilt.
Ein Dispositionskredit ist der eingeräumte Kreditrahmen auf dem Girokonto. Eine geduldete Überziehung liegt dagegen vor, wenn die Bank Belastungen zulässt, obwohl der eingeräumte Rahmen überschritten ist. Dafür kann ein anderer Zins gelten. Der Rechner bildet diesen Fall ab, wenn du für den Betrag oberhalb des Limits einen eigenen Zinssatz einträgst.
Wie berechnet man Dispozinsen?
Die Grundrechnung lautet in Worten: genutzter Betrag mal Jahreszins mal Zinstage geteilt durch die vertragliche Jahresbasis. Wenn ein Teil des Saldos oberhalb des Dispolimits liegt, wird der Betrag bis zum Limit mit dem Dispozins gerechnet und der darüberliegende Betrag mit dem Überziehungszins.
Beispiel: Bei 2.000 € Sollsaldo, 12 % Dispozins, 30 Tagen Laufzeit und 360 Tagen Zinsbasis entstehen 20,00 € Zinsen. Der Tageszins beim Anfangssaldo liegt bei 0,67 €. In dieser Rechnung bleibt der Saldo über den ganzen Zeitraum unverändert. Es gibt also keine neuen Abbuchungen, keine Geldeingänge und keine Zinskapitalisierung innerhalb des Zeitraums.
Wichtig ist die Zinsbasis. Bei einer Basis von 360 Tagen setzt du die vertraglich ermittelten Zinstage ein. Verwendet dein Vertrag eine andere Basis, kann das Ergebnis abweichen, obwohl Saldo und Zinssatz gleich aussehen. Auch Kontoauszüge können abweichen, wenn die Bank einzelne Buchungstage anders berücksichtigt oder der Kontostand während des Zeitraums schwankt.
Dispozinsen berechnen bei kurzer Nutzung
Für kurze Zeiträume wirken Dispozinsen oft klein, sie steigen aber direkt mit Betrag, Zinssatz und Dauer. Ein Beispiel zeigt den Unterschied: 500 € für 14 Tage bei 11 % und 365 Tagen Zinsbasis kosten 2,11 €. Der Tageszins beim Anfangssaldo beträgt 0,15 €.
Bei 1.000 € über 60 Tage und 13,5 % auf Basis von 360 Tagen fallen 22,50 € an. Bei 3.500 € über 90 Tage, 14 % und 365 Tagen Zinsbasis sind es 120,82 €. Auch ein sehr kurzer Zeitraum kann spürbar sein, wenn der Betrag hoch ist: 10.000 € für 7 Tage bei 9,9 % und 360 Tagen Zinsbasis ergeben 19,25 €, der Tageszins liegt bei 2,75 €.
Solche Rechnungen helfen dir vor allem, Kontobewegungen zeitlich einzuordnen. Wenn in wenigen Tagen Gehalt eingeht, ist der absolute Betrag oft anders zu bewerten als bei einem dauerhaft ausgeschöpften Dispo. Der Rechner sagt aber nicht, ob die Nutzung finanziell sinnvoll ist. Dafür musst du deine Rückzahlung, mögliche Alternativen und die Bedingungen deiner Bank mitdenken.
Geduldete Überziehung richtig im Dispo-Rechner erfassen
Sobald du dein eingeräumtes Limit überschreitest, solltest du den Betrag trennen. Beispiel: Bei 2.500 € Gesamtsaldo, 1.000 € Dispolimit, 12 % Dispozins und 15 % Überziehungszins werden 1.000,00 € zum vereinbarten Dispozins gerechnet und 1.500,00 € zum Überziehungszins. Für 30 Tage auf Basis von 360 Tagen entstehen 28,75 € Zinsen, also 0,96 € pro Tag beim Anfangssaldo.
Noch ein Fall: Wenn du insgesamt 2.800 € im Minus bist, das Limit 2.000 € beträgt und 800 € darüber liegen, werden 2.000,00 € zum Dispozins und 800,00 € zum Überziehungszins angesetzt. Bei 12 % Dispozins, 18 % Überziehungszins, 30 Tage und 360 Tagen Zinsbasis ergibt das 32,00 €.
Typischer Fehler: den gesamten Minusbetrag nur zum Dispozins rechnen, obwohl ein Teil oberhalb des Limits liegt. Dann unterschätzt du die Kosten. Umgekehrt solltest du keinen Überziehungszins eintragen, wenn dein Vertrag oder deine Abrechnung den gesamten Saldo zum gleichen Zinssatz behandelt.
Dispo abbauen oder in Ratenkredit umschulden?
Beim monatlichen Abbau verzinst der Rechner die Restschuld nach jeder Zahlung neu. Das Modell arbeitet mit jeweils 30 Zinstagen je Monatsperiode, gebuchten Zinsen und ohne neue Belastungen. Ein echter Kontoablauf kann deshalb anders aussehen, etwa wenn Lastschriften hinzukommen oder Zahlungen an anderen Tagen eingehen.
Beispiel: 2.000 € Dispo bei 12 % und 200 €/Monat sind nach 11 Monaten zurückgezahlt. Die Zinskosten liegen bei 117,99 €, die Rückzahlung einschließlich Zinsen bei 2.117,99 €. Ein Vergleichskredit mit 6 % über dieselbe Tilgungsdauer hätte in diesem Modell 60,49 € Zinsen und eine reguläre Rate von 187,32 €. Die Differenz beträgt 57,50 €.
Bei 2.000 € und 250 €/Monat verkürzt sich der Abbau auf 9 Monate. Die Dispozinsen betragen 95,24 €, die Rückzahlung einschließlich Zinsen 2.095,24 €. Bei 5.000 € Dispo, 13 % Dispozins, 300 €/Monat und einem Vergleichskredit mit 5,5 % zeigt das Modell 544,55 € Dispozinsen und 232,32 € Zinsen für den Vergleichskredit. Die Differenz beträgt 312,23 €.
Eine Umschuldung kann rechnerisch günstiger sein, wenn der alternative Kredit wirklich zu den angenommenen Konditionen verfügbar ist und keine Zusatzkosten anfallen. Die Vergleichsrate im Rechner ist neu berechnet und kein verbindliches Kreditangebot.
Alle genannten Abbau- und Kreditvergleichsbeispiele verwenden eine Jahresbasis von 360 Tagen. Die regulären Raten des Vergleichskredits können durch eine abweichende Schlussrate ergänzt werden.
Tabellen zum Nachschlagen
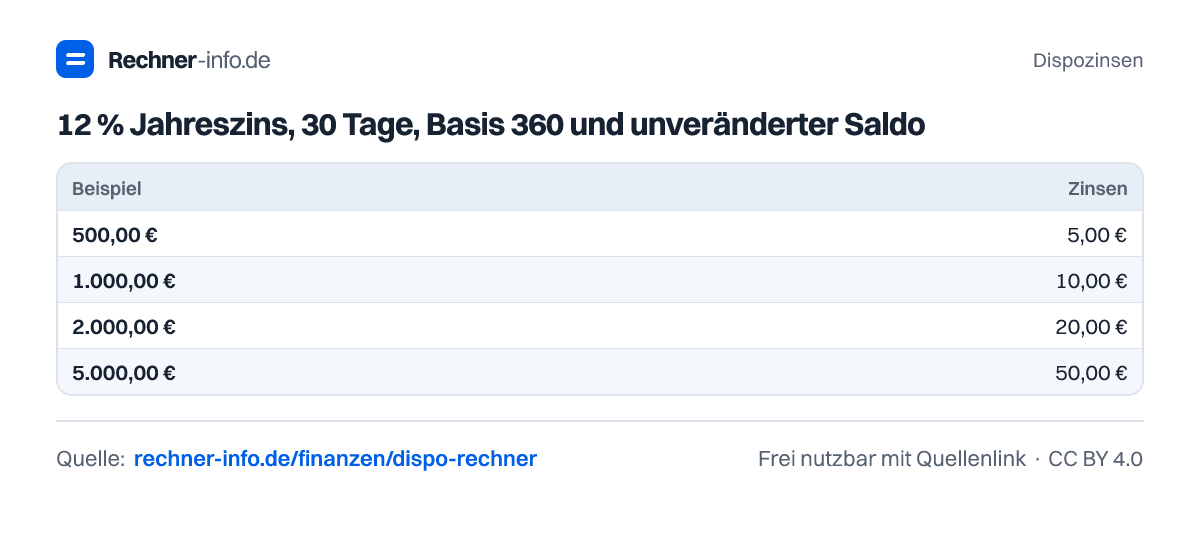
12 % Jahreszins, 30 Tage, Basis 360 und unveränderter Saldo
| Beispiel | Zinsen |
|---|---|
| 500,00 € | 5,00 € |
| 1.000,00 € | 10,00 € |
| 2.000,00 € | 20,00 € |
| 5.000,00 € | 50,00 € |
Beispiele zum Ausprobieren
Grafik zum Einbinden: Dispozinsen
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch sind die Dispozinsen für 2.000 € über 30 Tage bei 12 %?
20,00 € Dispozinsen fallen an, wenn 2.000 € für 30 Tage mit 12 % auf Basis von 360 Tagen gerechnet werden. Der Tageszins beim Anfangssaldo beträgt 0,67 €. Das gilt für einen unveränderten Saldo ohne Zinskapitalisierung und ohne gesonderten Überziehungszins.
Wie viel kostet ein Dispo von 500 € für 14 Tage?
2,11 € kostet ein Dispo von 500 € für 14 Tage bei 11 % und 365 Tagen Zinsbasis. Der Tageszins beim Anfangssaldo liegt bei 0,15 €. Ändern sich Zinssatz, Zinsbasis oder Kontostand, ändert sich auch das Ergebnis.
Was ist der Unterschied zwischen Dispo und geduldeter Überziehung?
Der Dispo ist der eingeräumte Kreditrahmen auf deinem Girokonto. Eine geduldete Überziehung kann ohne eingeräumten Rahmen oder oberhalb dieses Limits vorliegen. Im Beispiel mit 2.500 € Gesamtsaldo und 1.000 € Limit werden 1.000,00 € zum Dispozins und 1.500,00 € zum Überziehungszins gerechnet.
Wie berechnet der Dispo-Rechner eine Überziehung über dem Limit?
28,75 € entstehen im Beispiel mit 2.500 € Gesamtsaldo, 1.000 € Dispolimit, 12 % Dispozins, 15 % Überziehungszins, 30 Tage und 360 Tagen Zinsbasis. Der Rechner teilt den Saldo auf: 1.000,00 € zum Dispozins und 1.500,00 € zum Überziehungszins.
Wie lange dauert es, 2.000 € Dispo mit 250 € monatlich zurückzuzahlen?
9 Monate dauert der Abbau im Modell, wenn 2.000 € Dispo mit 250 €/Monat bei 12 % zurückgezahlt werden. Die Zinskosten betragen 95,24 €, die Rückzahlung einschließlich Zinsen 2.095,24 €. Das Modell nimmt monatliche Perioden mit jeweils 30 Zinstagen an.
Wann lohnt sich die Umschuldung vom Dispo in einen Ratenkredit?
312,23 € beträgt die rechnerische Zinsdifferenz im Beispiel mit 5.000 € Dispo, 13 % Dispozins, 300 €/Monat und einem Vergleichskredit zu 5,5 %. Die Umschuldung lohnt sich nur, wenn du den Kredit tatsächlich zu diesen Bedingungen bekommst und keine zusätzlichen Kosten hinzukommen.
Welche Kosten bildet der Dispo-Rechner nicht ab?
Der Rechner bildet keine neuen Kontobelastungen, keine individuellen Buchungstage und keine Zusatzkosten eines echten Kreditangebots ab. Beim Rückzahlungsmodell werden jeweils 30 Zinstagen je Monatsperiode verwendet. Deine Bankabrechnung kann abweichen, wenn sich der Saldo zwischendurch verändert oder andere Vertragsregeln gelten.
Quellen und Prüfung
- BGB § 504: eingeräumte Überziehung - Bundesministerium der Justiz / Bundesamt für Justiz
- BGB § 505: geduldete Überziehung - Bundesministerium der Justiz / Bundesamt für Justiz
- PAngV Anlage zu § 16: Zahlungsströme und effektiver Jahreszins - Bundesministerium der Justiz / Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Dispozinsen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/dispo-rechner