Autokredit-Rechner
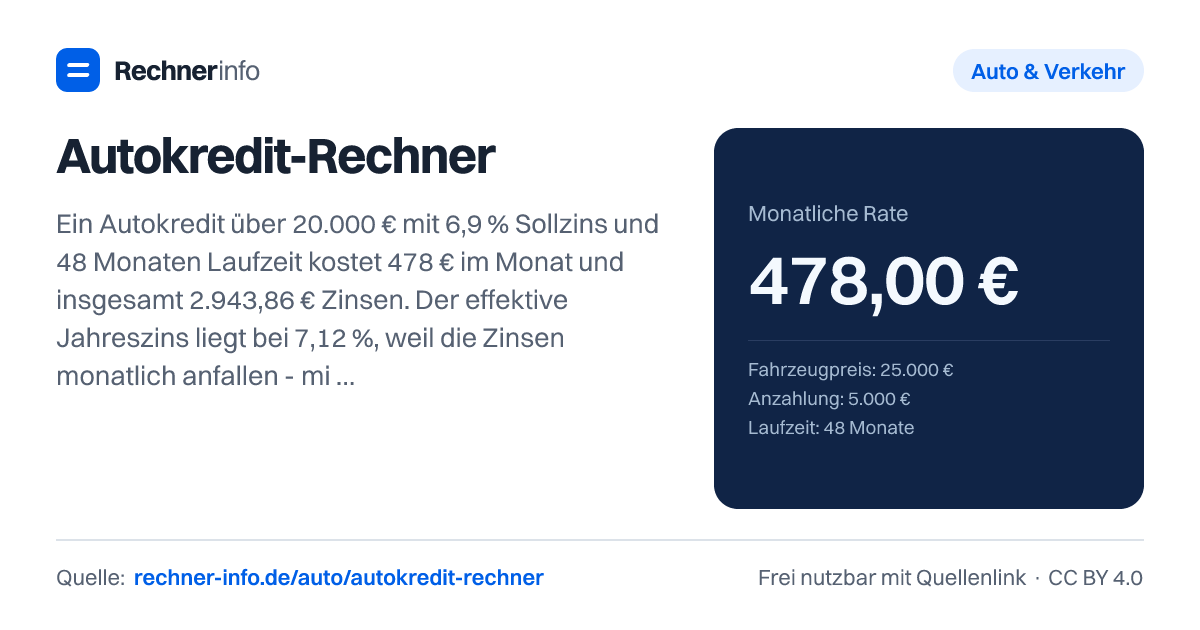
Autokredit berechnen: 20.000 € über 48 Monate zu 6,9 % kosten 478 € im Monat und 2.943,86 € Zinsen. Mit Schlussrate, Effektivzins (PAngV) und Tilgungsplan.
- Kreditbetrag
- 20.000,00 €
- Zinsen insgesamt
- 2.943,86 €
- Gesamtbetrag aller Raten?
- 22.943,86 €
- Das Auto kostet dich insgesamt?
- 27.943,86 €
- Effektiver Jahreszins (PAngV)
- 7,12 %
- Gebundener Sollzins
- 6,9 %
- Letzte Monatsrate
- 477,86 €
Tilgungsplan nach Jahren
| Jahr | Raten | davon Zinsen | davon Tilgung | Restschuld |
|---|---|---|---|---|
| 1 | 5.736,00 € | 1.239,56 € | 4.496,44 € | 15.503,56 € |
| 2 | 5.736,00 € | 919,31 € | 4.816,69 € | 10.686,87 € |
| 3 | 5.736,00 € | 576,25 € | 5.159,75 € | 5.527,12 € |
| 4 | 5.735,86 € | 208,74 € | 5.527,12 € | 0,00 € |
Vergleich: andere Laufzeiten
| Laufzeit | Monatsrate | Zinsen gesamt |
|---|---|---|
| 12 Monate | 1.729,61 € | 755,37 € |
| 24 Monate | 894,55 € | 1.469,10 € |
| 36 Monate | 616,63 € | 2.198,60 € |
| 48 Monate (deine Wahl) | 478,00 € | 2.943,86 € |
| 60 Monate | 395,08 € | 3.704,90 € |
| 72 Monate | 340,02 € | 4.481,47 € |
| 84 Monate | 300,88 € | 5.273,58 € |
| 96 Monate | 271,68 € | 6.081,30 € |
Rechenweg mit deinen Zahlen
- Kreditbetrag: 20.000,00 €
- Monatszins: 6,90 % ÷ 12 = 0,5750 %
- Rate = 20.000,00 € × r ÷ (1 − (1 + r)^−48) = 478,00 €
- Zinsen: 22.943,86 € gezahlt − 20.000,00 € Kredit = 2.943,86 €
- Effektiver Jahreszins nach PAngV: 7,12 %
Was berechnet ein Autokredit-Rechner?
Ein Autokredit-Rechner zeigt dir, welche Monatsrate zu Kaufpreis, Anzahlung, Laufzeit, Zinssatz und optionaler Schlussrate passt. Er trennt dabei zwischen dem Fahrzeugpreis und dem tatsächlich finanzierten Kreditbetrag. Wenn du also einen Teil selbst bezahlst oder dein altes Auto in Zahlung gibst, sinkt der Kreditbetrag und damit auch die Zinsbasis.
Du kannst im Rechner entweder die monatliche Rate berechnen oder rückwärts planen, wie teuer das Auto bei einer festen Wunschrate höchstens sein darf.
Der Unterschied ist in der Praxis groß: Bei einem Fahrzeugpreis von 25.000 € und 5.000 € Anzahlung wird ein Kreditbetrag von 20.000,00 € finanziert. Daraus entstehen bei 48 Monaten und 6,9 % Sollzins eine Monatsrate von 478,00 € und Zinsen insgesamt von 2.943,86 €. Bei einem Budgetfall mit 350 € monatlicher Wunschrate, 3.000 € Anzahlung, 60 Monaten Laufzeit und 5,9 % Sollzins liegt der maximal mögliche Fahrzeugpreis bei 21.147,56 €.
Die Rechnung ersetzt kein Kreditangebot. Banken können Bonität, Fahrzeug, Laufzeit, Sicherheiten und Nebenkosten unterschiedlich bewerten. Für den Vergleich ist vor allem der effektive Jahreszins hilfreich, weil er die Zinswirkung über das Jahr nach der PAngV abbildet.
Wie rechnet man die Autokredit-Rate aus?
Die Rate wird als Annuität berechnet. In Worten heißt das: Aus dem Kreditbetrag, dem monatlichen Zinssatz und der Laufzeit wird eine gleichbleibende Monatsrate gebildet. Wenn eine Schlussrate vereinbart ist, wird diese am Ende fällige Zahlung abgezinst und senkt zunächst die laufende Rate. Dafür bleibt bis zum Vertragsende ein größerer Restbetrag stehen.
Ein Beispiel ohne Schlussrate: Der Fahrzeugpreis beträgt 25.000 €, die Anzahlung 5.000 €. Finanziert werden dadurch 20.000,00 €. Bei 6,9 % gebundenem Sollzins und 48 Monaten Laufzeit ergibt sich ein Monatszins von 0,5750 %. Die Rate wird aus dem Kreditbetrag und dem Annuitätenfaktor für 48 Monate berechnet. Das Ergebnis ist 478,00 € pro Monat. Insgesamt zahlst du über die Raten 22.943,86 €. Davon sind 20.000,00 € Rückzahlung des Kredits und 2.943,86 € Zinsen.
Der effektive Jahreszins liegt in diesem Beispiel bei 7,12 %. Er ist höher als der gebundene Sollzins von 6,9 %, weil die Zinsen monatlich verrechnet werden. Genau deshalb solltest du Angebote möglichst über den Effektivzins vergleichen und nicht allein über den Sollzins.
Die letzte Monatsrate kann minimal abweichen. Im Beispiel beträgt sie 477,86 €. Das liegt an Cent-Rundungen im Tilgungsverlauf und ist bei Kreditrechnungen normal.
Wie wirken Laufzeit und Zinssatz beim Autokredit?
Eine längere Laufzeit senkt die Monatsrate, erhöht aber die gesamten Zinskosten. Beim Kreditbetrag von 20.000,00 € und 6,9 % Sollzins zeigt der Vergleich den typischen Effekt sehr klar: Bei 24 Monaten liegt die Rate bei 894,55 €, die Zinsen bei 1.469,10 €. Bei 48 Monaten sind es 478,00 € Rate und 2.943,86 € Zinsen. Bei 72 Monaten sinkt die Rate auf 340,02 €, die Zinsen steigen auf 4.481,47 €.
Du kaufst dir mit einer längeren Laufzeit also mehr monatlichen Spielraum, bezahlst dafür aber mehr Finanzierungskosten. Das kann sinnvoll sein, wenn die Rate sonst zu hoch wäre. Es kann aber teuer werden, wenn das Auto deutlich schneller an Wert verliert als der Kredit getilgt wird.
Auch der Zinssatz hat einen direkten Effekt. Für 20.000 € Kreditbetrag über 48 Monate liegt die Rate bei 460,50 €, wenn der Sollzins 4,99 % beträgt. Bei 6,99 % sind es 478,83 €. Bei 9,99 % steigt die Rate auf 507,16 €. Über die gesamte Laufzeit zeigt sich der Unterschied noch deutlicher: Die Zinskosten betragen bei 4,99 % und 48 Monaten 2.104 €, bei 9,99 % und 48 Monaten 4.343 €.
Praktisch heißt das: Vergleiche nicht nur, ob die Rate in dein Monatsbudget passt. Schau auch auf die Zinsen insgesamt und auf den Gesamtbetrag aller Raten.
Was bedeutet Schlussrate bei Ballonfinanzierung und 3-Wege-Finanzierung?
Eine Schlussrate ist ein größerer Betrag, der am Ende der Finanzierung fällig wird. Dadurch sinkt die laufende Monatsrate. Gleichzeitig zahlst du länger Zinsen auf den nicht getilgten Teil. Das macht Ballonfinanzierungen und 3-Wege-Finanzierungen optisch günstig, aber nicht automatisch billiger.
Ein Beispiel: Bei 28.000 € Fahrzeugpreis, 4.000 € Anzahlung, 48 Monaten Laufzeit, 8.000 € Schlussrate und 6,8 % Sollzins liegt die Monatsrate bei 426,99 €. Finanziert werden 24.000,00 €. Die Zinsen insgesamt betragen 4.495,54 €, der Gesamtbetrag aller Raten liegt bei 28.495,54 €.
Ein weiteres Beispiel zeigt den typischen Vergleich: Bei einem Auto über 30.000 € ohne Schlussrate beträgt die Monatsrate 585,98 € und die Zinsen gesamt 3.127,06 €. Mit 12.000 € Schlussrate sinkt die Monatsrate auf 363,71 €, die Zinsen steigen auf 4.458,06 €. Mit 15.000 € Schlussrate fällt die Rate auf 308,14 €, die Zinsen steigen auf 4.790,86 €.
Bei einer 3-Wege-Finanzierung hast du am Ende meist mehrere Möglichkeiten: bezahlen, weiterfinanzieren oder das Auto zurückgeben. Die Rückgabe hängt aber von Vertragsbedingungen ab, etwa Zustand, Laufleistung und Bewertung des Fahrzeugs. Rechne deshalb vor Vertragsabschluss durch, ob du die Schlussrate wirklich bedienen könntest.
Welche Fehler solltest du beim Autokredit vermeiden?
Der häufigste Fehler ist der Blick nur auf die Monatsrate. Eine niedrige Rate kann durch eine lange Laufzeit oder eine hohe Schlussrate entstehen. Beides kann die Zinsen erhöhen. Ein Kfz-Kredit über 17.000,00 € bei 84 Monaten und 7,9 % Sollzins kostet monatlich 264,12 €, verursacht aber Zinsen insgesamt von 5.185,94 €.
Achte außerdem darauf, ob der Zinssatz als Sollzins oder effektiver Jahreszins angegeben ist. Bei 5,9 % Sollzins ergibt sich ein effektiver Jahreszins von 6,06 %. Bei 7,9 % Sollzins sind es 8,19 %. Wenn du hier Werte verwechselst, vergleichst du Angebote falsch.
Mitfinanzierte Kosten solltest du ebenfalls erfassen. Bei 22.000 € Preis, 2.000 € Anzahlung, 48 Monaten Laufzeit, 500 € mitfinanzierten Kosten und 5,9 % Sollzins steigt der Kreditbetrag auf 20.500,00 €. Die Rate liegt bei 480,50 €, die Zinsen insgesamt bei 2.564,19 €. Solche Kosten wirken wie zusätzlicher Kredit.
Behalte auch dein Gesamtbudget im Blick. Versicherung, Steuer, Wartung, Reifen und Wertverlust sind in der Kreditrate nicht enthalten. Wenn du den Kredit vorzeitig ablösen möchtest, kann das nach § 500 BGB grundsätzlich möglich sein. Die genaue Abrechnung hängt aber vom Vertrag und vom Zeitpunkt der Rückzahlung ab.
Tabellen zum Nachschlagen
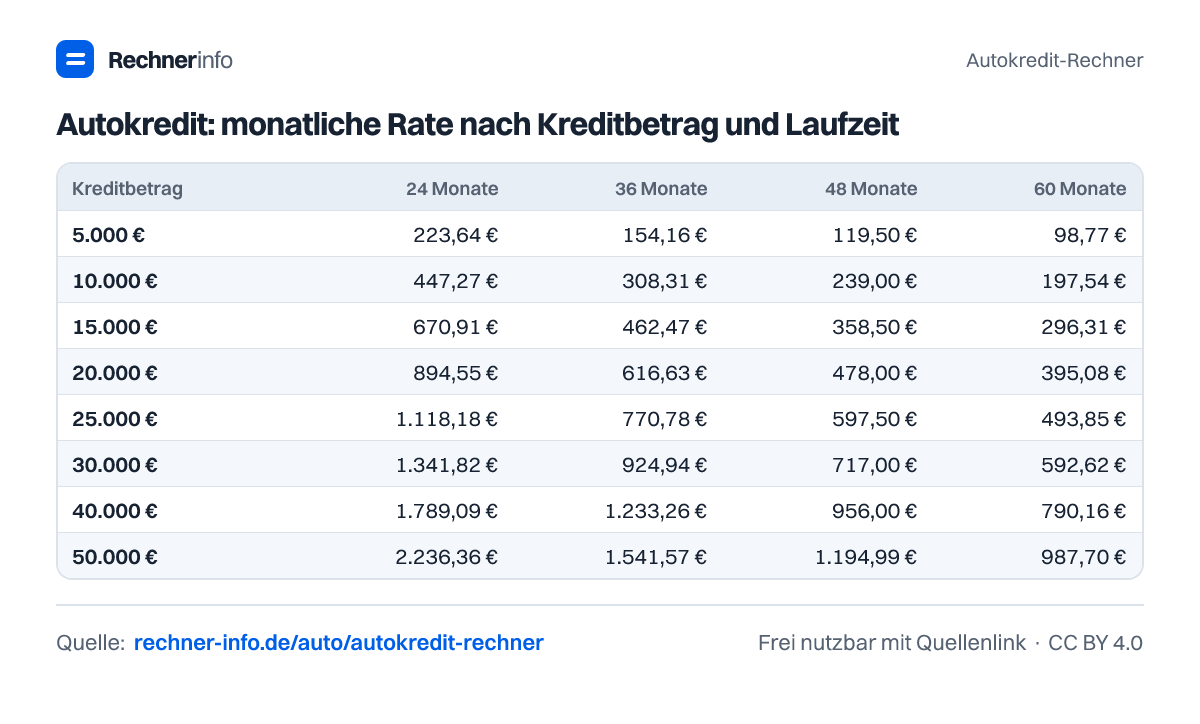
Autokredit: monatliche Rate nach Kreditbetrag und Laufzeit
| Kreditbetrag | 24 Monate | 36 Monate | 48 Monate | 60 Monate | 72 Monate | 84 Monate |
|---|---|---|---|---|---|---|
| 5.000 € | 223,64 € | 154,16 € | 119,50 € | 98,77 € | 85,01 € | 75,22 € |
| 10.000 € | 447,27 € | 308,31 € | 239,00 € | 197,54 € | 170,01 € | 150,44 € |
| 15.000 € | 670,91 € | 462,47 € | 358,50 € | 296,31 € | 255,02 € | 225,66 € |
| 20.000 € | 894,55 € | 616,63 € | 478,00 € | 395,08 € | 340,02 € | 300,88 € |
| 25.000 € | 1.118,18 € | 770,78 € | 597,50 € | 493,85 € | 425,03 € | 376,10 € |
| 30.000 € | 1.341,82 € | 924,94 € | 717,00 € | 592,62 € | 510,03 € | 451,32 € |
| 40.000 € | 1.789,09 € | 1.233,26 € | 956,00 € | 790,16 € | 680,04 € | 601,75 € |
| 50.000 € | 2.236,36 € | 1.541,57 € | 1.194,99 € | 987,70 € | 850,05 € | 752,19 € |
Rate für 20.000 € Autokredit nach Zinssatz und Laufzeit
| Sollzins | 24 Monate | 36 Monate | 48 Monate | 60 Monate | 72 Monate | 84 Monate |
|---|---|---|---|---|---|---|
| 0,00 % | 833,33 € | 555,56 € | 416,67 € | 333,33 € | 277,78 € | 238,10 € |
| 1,99 % | 850,72 € | 572,76 € | 433,82 € | 350,47 € | 294,92 € | 255,26 € |
| 2,99 % | 859,54 € | 581,54 € | 442,60 € | 359,28 € | 303,78 € | 264,18 € |
| 3,99 % | 868,41 € | 590,39 € | 451,49 € | 368,24 € | 312,81 € | 273,28 € |
| 4,99 % | 877,34 € | 599,33 € | 460,50 € | 377,33 € | 322,01 € | 282,58 € |
| 5,99 % | 886,32 € | 608,35 € | 469,61 € | 386,56 € | 331,36 € | 292,08 € |
| 6,99 % | 895,36 € | 617,45 € | 478,83 € | 395,93 € | 340,88 € | 301,76 € |
| 7,99 % | 904,45 € | 626,64 € | 488,16 € | 405,43 € | 350,57 € | 311,62 € |
| 8,99 % | 913,60 € | 635,90 € | 497,61 € | 415,07 € | 360,41 € | 321,68 € |
| 9,99 % | 922,81 € | 645,25 € | 507,16 € | 424,84 € | 370,42 € | 331,92 € |
Zinskosten eines Autokredits über 20.000 €
| Sollzins | 24 Monate | 36 Monate | 48 Monate | 60 Monate | 72 Monate | 84 Monate |
|---|---|---|---|---|---|---|
| 1,99 % | 417 € | 620 € | 823 € | 1.028 € | 1.234 € | 1.442 € |
| 2,99 % | 629 € | 935 € | 1.245 € | 1.557 € | 1.872 € | 2.191 € |
| 3,99 % | 842 € | 1.254 € | 1.672 € | 2.094 € | 2.523 € | 2.956 € |
| 4,99 % | 1.056 € | 1.576 € | 2.104 € | 2.640 € | 3.184 € | 3.737 € |
| 5,99 % | 1.272 € | 1.901 € | 2.541 € | 3.194 € | 3.858 € | 4.534 € |
| 6,99 % | 1.489 € | 2.228 € | 2.984 € | 3.756 € | 4.544 € | 5.347 € |
| 7,99 % | 1.707 € | 2.559 € | 3.432 € | 4.326 € | 5.241 € | 6.177 € |
| 8,99 % | 1.926 € | 2.892 € | 3.885 € | 4.904 € | 5.950 € | 7.021 € |
| 9,99 % | 2.147 € | 3.229 € | 4.343 € | 5.491 € | 6.670 € | 7.881 € |
Sollzins in effektiven Jahreszins umrechnen
| Sollzins | Effektiver Jahreszins |
|---|---|
| 1,00 % | 1 % |
| 2,00 % | 2,02 % |
| 3,00 % | 3,04 % |
| 3,99 % | 4,06 % |
| 4,90 % | 5,01 % |
| 5,90 % | 6,06 % |
| 6,90 % | 7,12 % |
| 7,90 % | 8,19 % |
| 8,90 % | 9,27 % |
| 9,90 % | 10,36 % |
| 12,00 % | 12,68 % |
3-Wege-Finanzierung: Rate mit Schlussrate für ein Auto über 30.000 €
| Schlussrate | Monatsrate | Zinsen gesamt |
|---|---|---|
| keine | 585,98 € | 3.127,06 € |
| 20 % = 6.000 € | 474,84 € | 3.792,62 € |
| 30 % = 9.000 € | 419,28 € | 4.125,33 € |
| 40 % = 12.000 € | 363,71 € | 4.458,06 € |
| 50 % = 15.000 € | 308,14 € | 4.790,86 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich die monatliche Rate für einen Autokredit?
Die monatliche Rate berechnest du aus Kreditbetrag, Laufzeit, Zinssatz und möglicher Schlussrate. Bei 25.000 € Kaufpreis, 5.000 € Anzahlung, 48 Monaten und 6,9 % Sollzins ergibt sich ein Kreditbetrag von 20.000,00 € und eine Rate von 478,00 €. Die Zinsen insgesamt betragen 2.943,86 €.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins beim Autokredit?
Der effektive Jahreszins zeigt die jährliche Kreditbelastung nach PAngV, während der Sollzins nur die vertragliche Verzinsung beschreibt. Bei 6,9 % gebundenem Sollzins ergibt sich im Beispiel ein effektiver Jahreszins von 7,12 %. Für den Vergleich von Angeboten ist der Effektivzins meist die bessere Kennzahl.
Wie teuer darf mein Auto bei 350 € Monatsrate sein?
Bei 350 € Monatsrate, 3.000 € Anzahlung, 60 Monaten Laufzeit und 5,9 % Sollzins darf das Auto 21.147,56 € kosten. Der Kreditbetrag liegt dann bei 18.147,56 €. Insgesamt entstehen 2.852,46 € Zinsen und ein Gesamtbetrag aller Raten von 21.000,02 €.
Was kostet ein Autokredit über 20.000 € bei 4,9 % effektivem Jahreszins?
Ein Autokredit über 20.000,00 € bei 4,9 % effektivem Jahreszins und 36 Monaten Laufzeit kostet 597,56 € pro Monat. Die Zinsen insgesamt betragen 1.512,30 €. Der Gesamtbetrag aller Raten liegt bei 21.512,30 €, die letzte Monatsrate bei 597,70 €.
Wie wirkt sich eine Schlussrate auf die Autokredit-Rate aus?
Eine Schlussrate senkt die laufende Monatsrate, erhöht aber häufig die gesamten Zinsen. Bei 28.000 € Kaufpreis, 4.000 € Anzahlung, 48 Monaten, 8.000 € Schlussrate und 6,8 % Sollzins liegt die Rate bei 426,99 €. Die Zinsen insgesamt betragen 4.495,54 €.
Kann ich einen Autokredit vorzeitig ablösen?
Ja, eine vorzeitige Rückzahlung kann nach § 500 BGB grundsätzlich möglich sein. Die konkrete Abrechnung hängt vom Vertrag und vom Rückzahlungszeitpunkt ab. Rechne vorab nach, welche Restschuld noch offen ist und ob dein Kreditgeber eine Entschädigung oder andere Kosten ausweist.
Welche Laufzeit ist beim Autokredit günstiger?
Kürzere Laufzeiten sind bei gleichen übrigen Daten meist günstiger bei den Zinsen, aber teurer in der Monatsrate. Bei 20.000,00 € Kreditbetrag und 6,9 % Sollzins kosten 24 Monate 894,55 € monatlich und 1.469,10 € Zinsen. Bei 72 Monaten sind es 340,02 € monatlich und 4.481,47 € Zinsen.
Was passiert, wenn einmalige Kosten mitfinanziert werden?
Mitfinanzierte Kosten erhöhen den Kreditbetrag und damit die Zinsbasis. Bei 22.000 € Fahrzeugpreis, 2.000 € Anzahlung und 500 € mitfinanzierten Kosten beträgt der Kreditbetrag 20.500,00 €. Bei 48 Monaten und 5,9 % Sollzins ergibt sich eine Rate von 480,50 €.
Quellen und Prüfung
- § 6 PAngV - Verbraucherdarlehen, effektiver Jahreszins - Bundesministerium der Justiz
- Anlage zu § 6 PAngV - Berechnung des effektiven Jahreszinses - Bundesministerium der Justiz
- § 500 BGB - Kündigungsrecht und vorzeitige Rückzahlung - Bundesministerium der Justiz
- Zinssätze und Renditen (MFI-Zinsstatistik) - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Autokredit-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/auto/autokredit-rechner