Festgeld
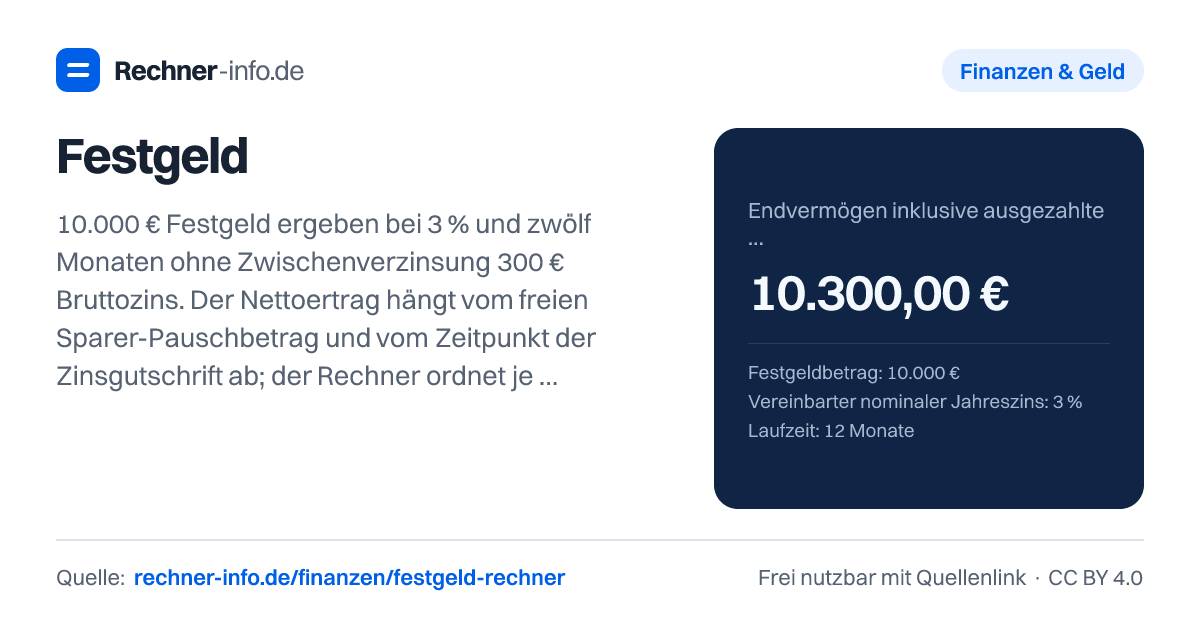
10.000 € Festgeld bringen bei 3 % in 12 Monaten 300 € Bruttozins. Vergleiche Gutschrift, Zinseszins und jährlichen Freibetrag nach Steuerrecht 2026.
- Gesamte Bruttozinsen
- 300,00 €
- Kapitalertragsteuer, Soli und Kirchensteuer
- 0,00 €
- Gesamter Nettozinsertrag
- 300,00 €
- Kapital im Festgeld am Ende
- 10.300,00 €
- Vorher separat ausgezahlte Nettozinsen
- 0,00 €
- Endvermögen in Kaufkraft des Startzeitpunkts
- 10.098,04 €
- Maximaler rechnerischer Betrag oberhalb 100.000 €
- 0,00 €
- Modell mit zwölf gleich langen Zinsmonaten, Gutschrift jeweils am letzten Tag der betreffenden Monatsperiode. Tatsächliche Bank-Zinstage und Auszahlungstermine können abweichen. Nicht wiederangelegte Auszahlungen bleiben im Modell unverzinst.
- Steuermodell nach Rechtsstand 2026 für private Kapitalerträge, ohne Verlustverrechnung, Günstigerprüfung oder Sonderbefreiung. Dieser Rechtsstand und der eingegebene freie Jahresbetrag werden unverändert in Folgejahre projiziert.
- Regulärer gesetzlicher Einlagenschutz bis 100.000 € pro Einleger und Bank einschließlich Zinsansprüchen. Die Überschreitung berücksichtigt aufgelaufene Bruttozinsen vor Steuerabzug; ausgezahlte Zinsen werden als von dieser Bank abgezogen angenommen. Sonderfälle erhöhter Deckung bleiben unberücksichtigt.
Zinsgutschriften nach Kalenderjahr
| Jahr | Bruttozins | Genutzter Freibetrag | Steuer | Nettozins |
|---|---|---|---|---|
| 2.026 | 300,00 € | 300,00 € | 0,00 € | 300,00 € |
Rechenweg mit deinen Zahlen
- 300,00 € Bruttozinsen minus 0,00 € Steuer ergeben 300,00 € Nettoertrag.
- Endkapital 10.300,00 € plus separat ausgezahlte Zinsen 0,00 € = 10.300,00 €. Freibeträge werden dem tatsächlichen Modell-Gutschriftjahr zugeordnet.
Was berechnet der Festgeldrechner genau?
Der Festgeldrechner zeigt dir, welcher Bruttozins aus Betrag, Zinssatz, Laufzeit und Gutschrift entsteht und was nach Steuern als Nettoertrag übrig bleibt. Zusätzlich ordnet er jede Zinsgutschrift dem Kalenderjahr zu, in dem sie im Modell anfällt. Das ist für den Sparer-Pauschbetrag wichtig, weil der freie Betrag nicht über die Laufzeit verteilt wird, sondern zur jeweiligen Gutschrift passt.
Du gibst Betrag, Zinssatz, Laufzeit, Startmonat, Art der Zinsgutschrift, freien Pauschbetrag, Kirchensteuer, Inflation und weitere Einlagen bei derselben Bank ein.
Die Rechnung ist ein Modell. Sie arbeitet mit gleich langen Zinsmonaten und setzt die Gutschrift jeweils ans Ende der betreffenden Monatsperiode. Tatsächliche Bankmethoden können anders sein, etwa bei Zinstagen, Valuta oder Auszahlungstermin. Auch steuerlich ist das Ergebnis eine Modellrechnung nach Rechtsstand 2026 für private Kapitalerträge. Verlustverrechnung, Günstigerprüfung und Sonderbefreiungen sind nicht enthalten.
Der Rechtsstand 2026 und der eingetragene freie Pauschbetrag werden für spätere Kalenderjahre unverändert fortgeschrieben. Das ist eine Rechenannahme und keine Aussage darüber, wie das Steuerrecht künftig lauten wird. Die folgenden Beispiele beginnen, sofern nicht anders genannt, im Januar 2026 und verwenden 1.000 € freien Jahresbetrag sowie keine Kirchensteuer.
Wie funktioniert die Rechnung beim Festgeld netto?
Die Grundidee ist einfach: Für jeden Zinsmonat wird der Monatszins aus verzinstem Kapital, nominalem Jahreszins und Monatsanteil bestimmt. Bei einer steuerlichen Rechnung wird anschließend geprüft, wie viel von der Gutschrift durch den freien Jahresbetrag abgedeckt ist. Nur der darüberliegende Teil wird im Modell besteuert.
Ein Beispiel: Bei 10.000 € Festgeld, 3 % nominalem Jahreszins und 12 Monaten Laufzeit mit Gutschrift nur bei Laufzeitende entstehen 300,00 € Bruttozinsen. Für diese Anlage ist ein freier Pauschbetrag von 1.000 €/Jahr eingegeben, die Zinsgutschrift fällt in 2026 an und Kirchensteuer ist auf Keine gesetzt. Dadurch werden die 300,00 € vollständig als frei berücksichtigt. Die Steuer beträgt 0,00 €, der Nettozinsertrag liegt bei 300,00 € und das Endvermögen bei 10.300,00 €.
Wichtig ist die Gutschriftlogik: Werden Zinsen erst am Ende fällig, zählt im Modell alles zu diesem Kalenderjahr. Bei einer längeren Laufzeit kann dadurch in einem Jahr mehr steuerpflichtig werden, obwohl die Zinsen wirtschaftlich über mehrere Jahre entstanden sind.
Warum macht die Zinsgutschrift beim Festgeld einen Unterschied?
Die Art der Zinsgutschrift beeinflusst zwei Dinge: die mögliche Mitverzinsung und die Zuordnung zum Kalenderjahr. Wenn Zinsen regelmäßig gutgeschrieben und im Festgeld belassen werden, können sie im Modell selbst wieder Zinsen erzeugen. Wenn Zinsen ausgezahlt werden, sammelt der Rechner sie separat und verzinst sie nicht weiter.
Bei 20.000 € Festgeld, 2,5 % Zins und 36 Monaten Laufzeit mit jährlicher Gutschrift und Mitverzinsung ergibt die Rechnung 1.537,81 € Bruttozinsen. Da pro Kalenderjahr ein freier Betrag von 1.000 €/Jahr angesetzt ist, fällt in diesem Beispiel 0,00 € Steuer an. Das Endvermögen beträgt 21.537,81 €.
Anders sieht es aus, wenn eine längere Anlage ihre Zinsen erst am Ende zahlt. Bei 10.000 € zu 3 % über 60 Monate entstehen 1.500,00 € Bruttozinsen. Weil die Gutschrift im Modell erst in 2030 anfällt, wird der freie Betrag nur in diesem Jahr berücksichtigt. Es bleiben 1.368,13 € Nettozinsertrag, die Steuer beträgt 131,87 € und das Endvermögen 11.368,13 €.
Bei monatlicher Gutschrift kann die Mitverzinsung sichtbar werden. Bei 15.000 € und 5 % für 10 Monate mit monatlicher Gutschrift und Mitverzinsung entstehen 636,84 € Bruttozinsen. Der Nettoertrag ist hier ebenfalls 636,84 €, weil der eingegebene freie Jahresbetrag ausreicht.
Festgeldzinsen berechnen: Was bedeuten Steuer, Pauschbetrag und Kirchensteuer?
Der Rechner unterscheidet Bruttozins und Nettozins. Der Bruttozins ist der Zinsertrag vor Abzug von Kapitalertragsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der Nettozins ist der Betrag, der nach der Steuerrechnung übrig bleibt. Maßgeblich ist im Modell der freie Pauschbetrag, den du für diese konkrete Anlage noch einträgst. Wenn du ihn schon für andere Kapitalerträge brauchst, solltest du ihn hier entsprechend niedriger ansetzen.
Bei 50.000 € Festgeld mit 4 % Zins und 24 Monaten Laufzeit entstehen bei Gutschrift am Ende 4.000,00 € Bruttozinsen. Mit 1.000 €/Jahr freiem Betrag bleiben 3.208,75 € Nettozinsertrag. Ohne Kirchensteuer summieren sich Kapitalertragsteuer und Solidaritätszuschlag auf 791,25 €. Das Endvermögen beträgt 53.208,75 €.
Kirchensteuer verändert das Nettoergebnis ebenfalls. Bei 75.000 € Festgeld, 3,8 % Zins, 12 Monaten Laufzeit und 9 % Kirchensteuer entstehen 2.850,00 € Bruttozinsen. Nach der Modellsteuer bleiben 2.332,11 € Nettozinsertrag, die Abzüge betragen 517,89 €. Ohne passende Eingaben zur Kirchensteuer wäre dieses Nettoergebnis nicht übertragbar.
Für Zusammenveranlagung kann ein höherer gesetzlicher Rahmen gelten als für eine Einzelperson. Der Rechner nutzt aber nur den freien Betrag, den du einträgst. Das ist sinnvoll, weil schon vorhandene Freistellungsaufträge oder andere Zinserträge den tatsächlich freien Teil mindern können.
Inflation und Einlagenschutz beim Festgeld richtig einordnen
Das nominale Endvermögen zeigt, wie viele Euro am Ende rechnerisch vorhanden sind. Die Kaufkraftrechnung zeigt zusätzlich, was dieser Betrag gemessen am Startzeitpunkt wert wäre, wenn die eingegebene Inflation eintritt. Bei 40.000 € Festgeld, 3 % Zins und 12 Monaten Laufzeit ergibt die Rechnung ein Endvermögen von 41.147,25 €. Bei 5 % Inflation entspricht das einer Kaufkraft von 39.187,86 € zum Startzeitpunkt. Der Kontostand steigt also, die Kaufkraft kann trotzdem sinken.
Auch beim Einlagenschutz ist die Eingabe wichtig. Der reguläre gesetzliche Schutz bezieht sich auf Einleger und Bank und umfasst auch Zinsansprüche. Der Rechner vergleicht die Anlage mit 100.000 € und berücksichtigt zusätzlich eingetragene weitere geschützte Einlagen bei derselben Bank. Bei 100.000 € Festgeld, 3,5 % Zins und 6 Monaten Laufzeit zeigt die Rechnung 1.750,00 € als maximalen rechnerischen Betrag oberhalb 100.000 €. Dabei wird auf aufgelaufene Bruttozinsen vor Steuerabzug abgestellt.
Bei 90.000 € Festgeld, 3 % Zins und 12 Monaten Laufzeit sowie 20.000 € weiteren Einlagen bei derselben Bank liegt der rechnerische Betrag oberhalb 100.000 € bei 12.700,00 €. Sonderfälle erhöhter Deckung werden nicht abgebildet. Wenn du mehrere Konten bei derselben Bank hast, solltest du sie für diese Prüfung zusammen betrachten.
Typische Fehler bei der Nettorechnung vermeiden
Ein häufiger Fehler ist, den Jahreszins wie einen garantierten Nettozins zu lesen. 3 % bedeutet im Rechner ein nominaler Jahreszins vor Steuer und vor Kaufkraftbetrachtung. Was netto bleibt, hängt vom Gutschriftjahr, vom freien Pauschbetrag und von der Kirchensteuer ab.
Der zweite Fehler betrifft die Laufzeit. Bei 60 Monaten Laufzeit und Gutschrift erst am Ende werden die Zinsen im Modell nicht jedes Jahr steuerlich verteilt, sondern im Gutschriftjahr angesetzt. Dadurch kann Steuer anfallen, obwohl ein freier Jahresbetrag eingetragen ist.
Der dritte Fehler ist die Behandlung ausgezahlter Zinsen. Wenn monatliche Nettozinsen ausgezahlt werden, bleiben sie im Modell unverzinst. Bei 30.000 € Festgeld, 3 % Zins und 18 Monaten Laufzeit mit monatlicher Auszahlung beträgt das Endvermögen inklusive separat gesammelter Zinsen 31.350,00 €. Das Kapital im Festgeld bleibt dabei 30.000,00 €, die vorher separat ausgezahlten Nettozinsen betragen 1.350,00 €.
Praktisch heißt das: Vergleiche Angebote möglichst mit derselben Gutschriftart, demselben freien Pauschbetrag und derselben Steuerannahme. Sonst vergleichst du schnell Brutto mit Netto oder eine jährliche Gutschrift mit einer Endfälligkeit.
Tabellen zum Nachschlagen
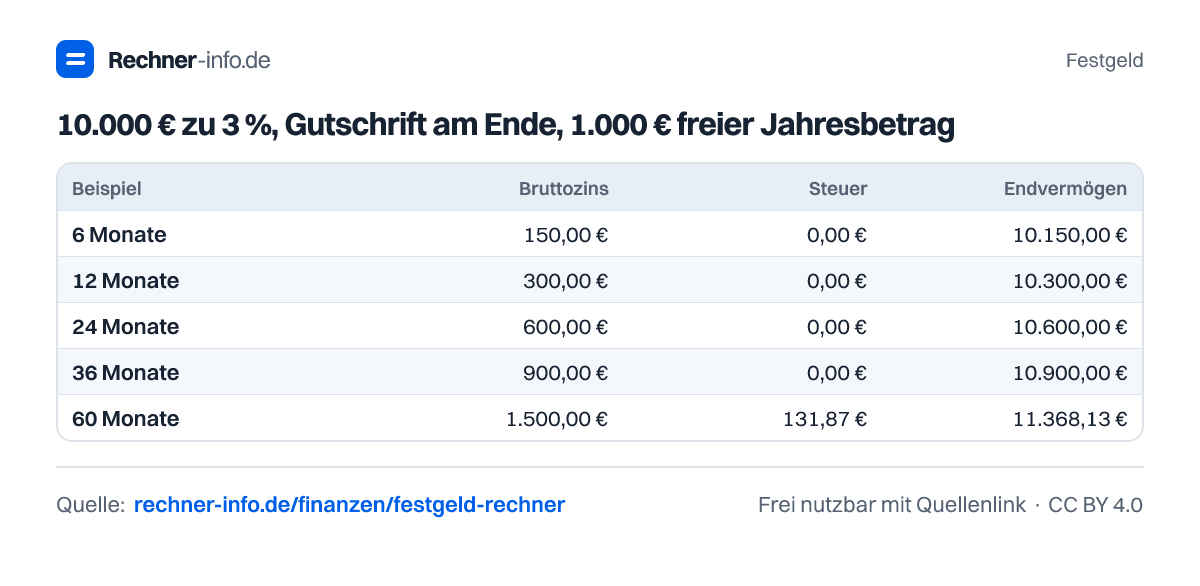
10.000 € zu 3 %, Gutschrift am Ende, 1.000 € freier Jahresbetrag
| Beispiel | Bruttozins | Steuer | Endvermögen |
|---|---|---|---|
| 6 Monate | 150,00 € | 0,00 € | 10.150,00 € |
| 12 Monate | 300,00 € | 0,00 € | 10.300,00 € |
| 24 Monate | 600,00 € | 0,00 € | 10.600,00 € |
| 36 Monate | 900,00 € | 0,00 € | 10.900,00 € |
| 60 Monate | 1.500,00 € | 131,87 € | 11.368,13 € |
Beispiele zum Ausprobieren
Festgeld als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Zinsen bringt 10.000 € Festgeld bei 3 % für 12 Monate netto?
300,00 € Nettozinsen bleiben übrig, wenn 1.000 €/Jahr freier Pauschbetrag verfügbar ist und keine Kirchensteuer angesetzt wird. Der Bruttozins beträgt ebenfalls 300,00 €, die Steuer 0,00 €. Das Endvermögen liegt bei 10.300,00 €.
Wie hoch ist die Auszahlung bei 50.000 € Festgeld mit 4 % für 24 Monate?
53.208,75 € beträgt das Endvermögen bei Gutschrift der Zinsen erst am Laufzeitende. Die Bruttozinsen liegen bei 4.000,00 €, davon bleiben nach der Modellsteuer 3.208,75 € netto. Eingerechnet ist ein freier Betrag von 1.000 €/Jahr ohne Kirchensteuer.
Wie viel Nettozins bleibt bei 100.000 € Festgeld und 3,5 % für 6 Monate?
1.552,19 € Nettozins bleiben übrig. Die Rechnung ergibt 1.750,00 € Bruttozinsen und 197,81 € Steuer. Das Endvermögen beträgt 101.552,19 €. Beim Einlagenschutz zeigt das Modell außerdem 1.750,00 € oberhalb von 100.000 €. Angenommen sind 1.000 € freier Pauschbetrag; ohne anders genannte Kirchensteuer wird keine angesetzt.
Was bringt monatliche Zinsgutschrift beim Festgeld?
Monatliche Gutschrift kann den Bruttozins erhöhen, wenn die gutgeschriebenen Nettozinsen im Festgeld mitverzinst werden. Bei 15.000 €, 5 % und 10 Monate entstehen 636,84 € Bruttozinsen und 636,84 € Nettozins, sofern der freie Pauschbetrag ausreicht.
Wie wirkt sich Kirchensteuer auf Festgeld netto aus?
Kirchensteuer senkt den Nettoertrag, wenn steuerpflichtige Zinserträge anfallen. Bei 75.000 € Festgeld, 3,8 % Zins, 12 Monaten Laufzeit und 9 % Kirchensteuer bleiben 2.332,11 € Nettozinsertrag aus 2.850,00 € Bruttozinsen. Die gesamten Abzüge betragen 517,89 €. Angenommen sind 1.000 € freier Pauschbetrag; ohne anders genannte Kirchensteuer wird keine angesetzt.
Warum kann Festgeld trotz Zinsen real weniger wert sein?
Die Kaufkraft kann sinken, wenn die Inflation höher wirkt als der Nettoertrag. Bei 40.000 € Festgeld, 3 % Zins, 12 Monaten Laufzeit und 5 % angenommener Inflation liegt das nominale Endvermögen bei 41.147,25 €. In Kaufkraft des Startzeitpunkts entspricht das 39.187,86 €. Angenommen sind 1.000 € freier Pauschbetrag; ohne anders genannte Kirchensteuer wird keine angesetzt.
Wie viel ist bei Festgeld durch den Einlagenschutz abgedeckt?
Regulär gilt 100.000 € pro Einleger und Bank einschließlich Zinsansprüchen. Bei 90.000 € Festgeld und 20.000 € weiteren Einlagen bei derselben Bank zeigt das Modell nach 12 Monaten und 3 % Zins 12.700,00 € oberhalb von 100.000 €.
Was passiert, wenn Festgeldzinsen monatlich ausgezahlt werden?
Ausgezahlte Nettozinsen werden im Modell separat gesammelt und nicht weiter verzinst. Bei 30.000 € Festgeld, 3 % Zins und 18 Monaten Laufzeit ergeben sich 1.350,00 € separat ausgezahlte Nettozinsen. Das Kapital im Festgeld bleibt 30.000,00 €.
Quellen und Prüfung
- EStG § 32d: Besteuerung von Kapitalerträgen - Bundesministerium der Justiz / Bundesamt für Justiz
- EStG § 20: Kapitalerträge und Sparer-Pauschbetrag - Bundesministerium der Justiz / Bundesamt für Justiz
- EinSiG § 8: gesetzlicher Einlagenschutz - Bundesministerium der Justiz / Bundesamt für Justiz
- EinSiG § 7: Zinsansprüche und Zusammenrechnung je Bank - Bundesministerium der Justiz / Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Festgeld. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/festgeld-rechner