Notgroschen
2.500 € Ausgaben für 3 Monate ergeben 7.500 € Rücklage. Rechne mit gesichertem Einkommen, Reparaturpuffer, vorhandener Reserve und Sparrate.
- Noch aufzubauen
- 7.500,00 €
- Ungebundene Reserve
- 0,00 €
- Monatlich ungedeckte Ausgaben
- 2.500,00 €
- Monate bis Ziel
- 38
- Aktuelle Reichweite ohne Einmalpuffer
- 0,00 Monate
- Ziel gedeckt
- 0 %
- Reserve im Zielmonat
- 7.600,00 €
- Puffermonate und Einmalreserve sind eigene Annahmen. Keine erfundenen Risikoaufschläge oder Obergrenze für Selbstständige/Familien. Die Reserve muss sicher und kurzfristig verfügbar sein.
Rechenweg mit deinen Zahlen
- 2.500,00 € ungedeckte Monatsausgaben × 3 + 0,00 € Einmalpuffer = 7.500,00 €.
- Nach Abzug der ungebundenen Reserve fehlen 7.500,00 €.
Was zeigt dir der Notgroschen-Rechner?
Der Notgroschen-Rechner schätzt, wie viel Geld du für notwendige Ausgaben und größere Einmalbelastungen kurzfristig verfügbar halten möchtest. Gemeint ist keine Renditeanlage, sondern eine liquide Reserve für Situationen wie Einkommensausfall, dringende Reparaturen oder eine Übergangsphase.
Du trägst deine notwendigen monatlichen Ausgaben, verlässliche Einnahmen im Ausfall, gewünschte Puffermonate, vorhandene Rücklagen und deine Sparrate ein.
Entscheidend ist die Abgrenzung: In die monatlichen Ausgaben gehören laufende Pflichtposten wie Wohnen, Lebensmittel, Versicherungen, Mobilität und andere Kosten, die du auch in einer schwierigen Phase weiterzahlen musst. Urlaubsbudget, freiwillige Extras oder geplante Anschaffungen solltest du getrennt betrachten. Sonst wird der Notgroschen größer, als er für den eigentlichen Zweck sein muss.
Gesicherte Einnahmen senken den Bedarf nur dann, wenn sie wirklich verlässlich verfügbar sind. Der Rechner unterstellt kein automatisch gezahltes Arbeitslosengeld und keinen pauschalen Ersatz für Einkommen. Bei einem zweiten Einkommen, einer sicheren Zahlung oder einer anderen stabilen Nettoquelle kannst du den Betrag ansetzen. Unsichere Einnahmen bleiben besser außen vor.
Wie berechnet man den Notgroschen?
Die Rechnung lautet in Worten: notwendige Monatsausgaben minus gesicherte Monatseinnahmen, aber nie unter 0, dann mal gewählte Puffermonate, plus zusätzlicher Einmalpuffer. Danach zieht der Rechner deine ungebundene Reserve ab. Verplantes Geld zählt dabei nicht als frei verfügbar.
Beispiel: Bei 2.500 €/Monat notwendigen Ausgaben, 0 €/Monat gesicherten Einnahmen, 3 Monaten Puffer und 0 € Einmalpuffer ergeben sich 2.500,00 € monatlich ungedeckte Ausgaben. Daraus wird ein Rücklagenziel von 7.500,00 €. Wenn noch keine frei verfügbare Reserve vorhanden ist, sind ebenfalls 7.500,00 € noch aufzubauen.
Mit einer Sparrate von 200 €/Monat und 0 % angenommenem Netto-Jahreszins zeigt die Rechnung 38 Monate bis zum Ziel. Die Reserve im Zielmonat liegt bei 7.600,00 €, weil regelmäßige Sparraten nicht immer exakt auf dem Zielbetrag enden. Das ist kein Fehler, sondern zeigt den Stand nach der letzten benötigten Sparrate.
Die Puffermonate sind deine eigene Sicherheitsannahme. Der Rechner setzt keine allgemeine Obergrenze für Familien, Selbstständige oder andere Haushaltstypen. Dadurch bleibt die Rechnung transparent: Wenn du einen längeren Zeitraum abdecken möchtest, erhöhst du die Puffermonate. Wenn du zusätzlich ein Auto, eine Heizung oder andere Einzelrisiken absichern willst, nutzt du den Einmalpuffer.
Wie stark senken gesicherte Einnahmen den Notgroschen?
Gesicherte Einnahmen wirken direkt auf die ungedeckten Monatsausgaben. Bei 2.500 €/Monat Ausgaben und 1.000 €/Monat gesicherten Einnahmen bleiben 1.500,00 € monatlich ungedeckt. Bei 6 Monaten Puffer ergibt das ein Rücklagenziel von 9.000,00 €. Ohne frei verfügbare Reserve sind 9.000,00 € aufzubauen, bei 200 €/Monat dauert das 45 Monate.
Ein anderes Beispiel zeigt den Effekt noch klarer: Bei 2.500 €/Monat Ausgaben, 1.500 €/Monat gesicherten Einnahmen und 6 Monaten Puffer liegen die ungedeckten Ausgaben bei 1.000,00 €. Das Rücklagenziel beträgt 6.000,00 €. Sind bereits 2.000 € frei verfügbar, fehlen noch 4.000,00 €. Die aktuelle Reichweite ohne Einmalpuffer liegt dann bei 2,00 Monaten, und das Ziel ist zu 33,33 % gedeckt.
Auch bei höheren Ausgaben bleibt das Prinzip gleich. Bei 4.000 €/Monat Ausgaben, 2.000 €/Monat gesicherten Einnahmen und 3 Monaten Puffer beträgt das Rücklagenziel 6.000,00 €. Gezählt wird also nicht das gesamte Ausgabenniveau, sondern der Teil, der im Ausfall wirklich offen bleibt.
Typischer Fehler: Einnahmen zu optimistisch ansetzen. Wenn eine Zahlung unsicher, schwankend oder erst später verfügbar ist, passt sie nicht gut in dieses Feld. Dann wirkt der Notgroschen rechnerisch zu klein, obwohl du im Ernstfall mehr Liquidität brauchst.
Was ändern vorhandene Rücklagen und ein Reparaturpuffer?
Vorhandene Rücklagen senken nicht das Rücklagenziel, sondern den Betrag, den du noch aufbauen musst. Wichtig ist nur der ungebundene Teil. Wenn du 5.000 € Rücklage hast, davon aber 1.000 € fest verplant sind, bleiben 4.000,00 € ungebundene Reserve. Bei 2.000 €/Monat Ausgaben und 3 Monaten Puffer liegt das Rücklagenziel bei 6.000,00 €. Noch aufzubauen sind dann 2.000,00 €, das Ziel ist zu 66,67 % gedeckt.
Ein Reparatur-/Einmalpuffer erhöht den Zielbetrag zusätzlich. Bei 3.200 €/Monat Ausgaben, 0 € Einnahmen, 6 Monaten Puffer und 1.500 € Reparaturpuffer beträgt das Rücklagenziel 20.700,00 €. Bei 200 €/Monat Sparrate und 0 % Netto-Jahreszins zeigt der Rechner 104 Monate bis zum Ziel und 20.800,00 € Reserve im Zielmonat.
Für eine Familie mit 3.500 €/Monat Ausgaben, 6 Monaten Puffer, 3.000 € Einmalpuffer und 5.000 € sofort verfügbarer Rücklage ergibt sich ein Ziel von 24.000,00 €. Davon sind 19.000,00 € noch aufzubauen. Die vorhandene Reserve deckt 20,83 % des Zielbetrags, die aktuelle Reichweite ohne Einmalpuffer beträgt 0,57 Monate.
Ein großer Einmalpuffer kann die Rechnung deutlich prägen. Bei 1.600 €/Monat Ausgaben, 2 Monaten Puffer und 10.000 € Einmalpuffer liegt das Rücklagenziel bei 13.200,00 €. Das zeigt: Ein Notgroschen kann aus zwei Teilen bestehen - laufende Ausgaben im Ausfall und getrennt eingeplante Einzelrisiken.
Welche Sparrate passt zum Aufbau der Rücklage?
Die Sparrate beantwortet nicht die Frage, wie hoch der Notgroschen sein sollte. Sie zeigt, wie lange du voraussichtlich brauchst, bis dein gewähltes Ziel erreicht ist. Bei 1.800 €/Monat Ausgaben, 0 € gesicherten Einnahmen und 3 Monaten Puffer beträgt das Rücklagenziel 5.400,00 €. Mit 200 €/Monat und 0 % Netto-Jahreszins zeigt die Rechnung 27 Monate.
Bei 2.700 €/Monat Ausgaben, 0 € Einkommen im Ausfall und 6 Monaten Puffer liegt das Ziel bei 16.200,00 €. Mit 300 €/Monat Sparrate und 0 % Netto-Jahreszins dauert der Aufbau 54 Monate. Das hilft dir, die Sparrate realistisch zu wählen: Entweder akzeptierst du die Dauer, erhöhst die Rate oder prüfst, ob die gewählten Puffermonate zu deiner Situation passen.
Der angenommene Netto-Jahreszins ist eine Modellannahme nach Kosten und Steuern. Er ist variabel und kein Bankangebot. Bei 2.200 €/Monat Ausgaben, 3 Monaten Puffer, 200 €/Monat Sparrate und 5 % Netto-Jahreszins bleibt das Rücklagenziel 6.600,00 €. Die Reserve im Zielmonat wird mit 6.821,12 € ausgewiesen, die Monate bis Ziel mit 32.
Lege den Notgroschen so an, dass er sicher und kurzfristig verfügbar ist. Starke Wertschwankungen passen schlecht zu Geld, das du in einer Notlage brauchst. Auch fest verplante Beträge, gebundene Anlagen oder Geld, das du nur mit Verzögerung erhältst, solltest du nicht als sofort verfügbare Rücklage zählen.
Tabellen zum Nachschlagen
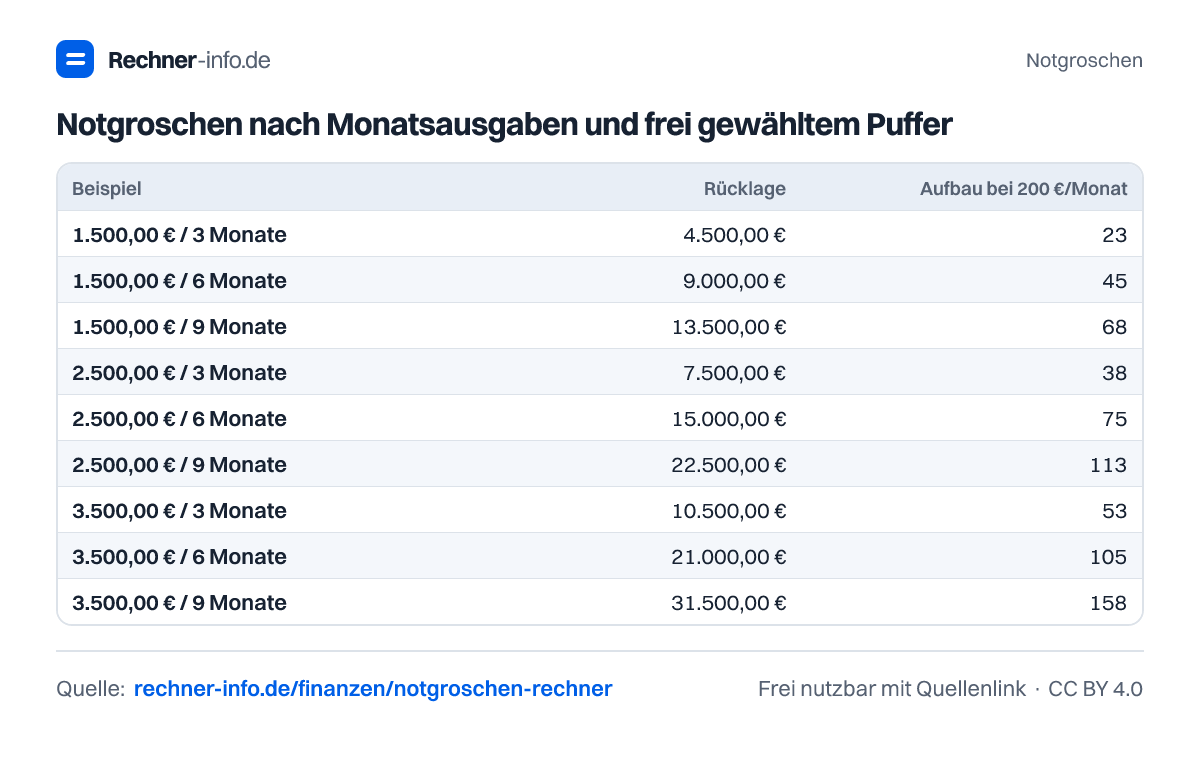
Notgroschen nach Monatsausgaben und frei gewähltem Puffer
| Beispiel | Rücklage | Aufbau bei 200 €/Monat |
|---|---|---|
| 1.500,00 € / 3 Monate | 4.500,00 € | 23 |
| 1.500,00 € / 6 Monate | 9.000,00 € | 45 |
| 1.500,00 € / 9 Monate | 13.500,00 € | 68 |
| 2.500,00 € / 3 Monate | 7.500,00 € | 38 |
| 2.500,00 € / 6 Monate | 15.000,00 € | 75 |
| 2.500,00 € / 9 Monate | 22.500,00 € | 113 |
| 3.500,00 € / 3 Monate | 10.500,00 € | 53 |
| 3.500,00 € / 6 Monate | 21.000,00 € | 105 |
| 3.500,00 € / 9 Monate | 31.500,00 € | 158 |
Beispiele zum Ausprobieren
Grafik zum Einbinden: Notgroschen
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch sollte der Notgroschen sein?
Der Notgroschen sollte deine ungedeckten Monatsausgaben für die gewählten Puffermonate plus Einmalpuffer abdecken. Bei 1.800 €/Monat Ausgaben, 0 € gesicherten Einnahmen und 3 Monaten Puffer beträgt das Rücklagenziel 5.400,00 €. Ohne vorhandene Reserve sind auch 5.400,00 € noch aufzubauen.
Wie berechne ich meinen Notgroschen?
Du berechnest den Notgroschen aus Monatsausgaben minus gesicherten Einnahmen, nie unter 0, mal Puffermonate, plus Einmalpuffer. Bei 2.500 €/Monat Ausgaben, 1.000 €/Monat gesicherten Einnahmen und 6 Monaten Puffer sind 1.500,00 € monatlich ungedeckt. Das Rücklagenziel beträgt 9.000,00 €.
Wie viele Monatsgehälter sollte der Notgroschen betragen?
Der Rechner arbeitet mit Puffermonaten, nicht mit Monatsgehältern. Sinnvoller ist der Blick auf notwendige Ausgaben, weil dein Gehalt höher oder niedriger als dein tatsächlicher Bedarf sein kann. Bei 3.500 €/Monat Ausgaben, 1.500 €/Monat gesicherten Einnahmen und 9 Monaten Puffer ergibt sich ein Ziel von 18.000,00 €.
Wie viel Geld als Notgroschen zu Hause aufbewahren?
Dafür liefert diese Rechnung keinen festen Bargeldbetrag. Der Notgroschen soll sicher und kurzfristig verfügbar sein, muss aber nicht vollständig zu Hause liegen. Zu viel Bargeld kann unpraktisch sein, weil es nicht gegen Verlust im Alltag geschützt ist und keine Kontoverfügbarkeit bietet.
Wo lege ich den Notgroschen am besten an?
Der Notgroschen gehört in eine sichere und kurzfristig verfügbare Form. Der Rechner kann mit einem angenommenen Netto-Jahreszins arbeiten, dieser ist aber nur eine Modellannahme nach Kosten und Steuern. Bei 5 % Netto-Jahreszins ändert sich das Ziel nicht automatisch, nur der voraussichtliche Aufbauverlauf.
Sollte ich zuerst den Notgroschen aufbauen oder parallel investieren?
Baue zuerst eine ausreichend liquide Reserve für deinen gewählten Puffer auf, wenn du sonst keine verlässliche Absicherung hast. Parallel investieren kann riskant sein, wenn du im Notfall Anlagen mit Verlust verkaufen müsstest. Der Rechner zeigt dir, wie groß die Lücke zur gewünschten Rücklage noch ist.
Was zählt als gesicherte Einnahme im Ausfall?
Als gesicherte Einnahme zählt nur ein verlässlich verfügbarer Nettobetrag. Bei 1.200 €/Monat Ausgaben und 400 €/Monat gesicherten Einnahmen bleiben 800,00 € ungedeckt. Mit 4 Monaten Puffer ergibt das ein Rücklagenziel von 3.200,00 €. Unsichere oder nur erwartete Zahlungen solltest du nicht einrechnen.
Warum zählt verplantes Geld nicht vollständig zum Notgroschen?
Verplantes Geld steht im Notfall nicht frei zur Verfügung. Wenn 5.000 € Rücklage vorhanden sind, davon aber 1.000 € fest verplant, bleiben 4.000,00 € ungebundene Reserve. Bei einem Ziel von 6.000,00 € sind dann noch 2.000,00 € aufzubauen.
Quellen und Prüfung
- Emergency fund: eigener Bedarf, Rücklage und liquide Verfügbarkeit - FINRA
- Savings Goal Calculator: Sparziel und regelmäßige Einzahlungen - U.S. Securities and Exchange Commission
- EinSiG § 8: gesetzlicher Einlagenschutz - Bundesministerium der Justiz / Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Notgroschen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/notgroschen-rechner