VL-Rechner
Arbeitnehmer-Sparzulage 2026: bis 80 € im Jahr für Fonds-VL, 42,30 € für Bausparen, zusammen 122,30 €. Mit Einkommensgrenze 40.000 € zvE und Endwert.
- Sparzulage über die Laufzeit
- 480,00 €
- Anspruch auf Sparzulage
- Ja - zvE 30.674 € ≤ 40.000 €
- Maßgebliches zu versteuerndes Einkommen
- 30.674 €
- Höchstes Jahresbrutto für die Zulage (Schätzung)?
- 51.670 €
- VL-Einzahlung pro Jahr
- 480,00 €
- Einzahlungen gesamt
- 2.880,00 €
- Davon vom Arbeitgeber
- 2.880,00 €
- Nicht geförderter Teil pro Jahr?
- 80,00 €
- Wertzuwachs bis Ende der Sperrfrist
- 641,01 €
- Guthaben nach der Sperrfrist inkl. Zulage
- 4.001,01 €
- Zulage in % der Einzahlungen
- 16,67 %
- Das zvE ist aus dem Brutto geschätzt. Werbungskosten, Vorsorgeaufwand und andere Einkünfte verändern es.
- Für die volle Fonds-Zulage reichen 33,34 € im Monat (400 € im Jahr). Mehr bringt keine zusätzliche Zulage.
- Die Zulage beantragst du jedes Jahr mit der Steuererklärung (Anlage VL kommt elektronisch vom Anbieter).
Entwicklung Jahr für Jahr
| Jahr | Einzahlung | Zulage-Anspruch | Guthaben am Jahresende |
|---|---|---|---|
| 1 | 480,00 € | 80,00 € | 493,00 € |
| 2 | 480,00 € | 80,00 € | 1.010,65 € |
| 3 | 480,00 € | 80,00 € | 1.554,18 € |
| 4 | 480,00 € | 80,00 € | 2.124,89 € |
| 5 | 480,00 € | 80,00 € | 2.724,14 € |
| 6 | 480,00 € | 80,00 € | 3.353,34 € |
| 7 | 0,00 € | 0,00 € | 4.001,01 € |
Rechenweg mit deinen Zahlen
- Fondssparplan: 40,00 € × 12 = 480,00 €, gefördert 400,00 € × 20 % = 80,00 €
- Einkommensprüfung: Ja - zvE 30.674 € ≤ 40.000 €
- Sparzulage: 80,00 € × 6 Jahre = 480,00 €, ausgezahlt nach der Sperrfrist
Was der VL-Rechner für 2026 abbildet
Vermögenswirksame Leistungen sind Sparbeiträge, die über deinen Arbeitgeber in einen förderfähigen Vertrag fließen. Je nach Arbeitsvertrag oder Tarifvertrag zahlt der Arbeitgeber einen Anteil dazu; wenn dieser Betrag niedrig ist, kannst du aus deinem Lohn selbst aufstocken. Gefördert werden vor allem ein Fondssparplan und ein Bausparvertrag. Bei Fonds gilt: Der Fonds muss mindestens 60 % Aktien enthalten, sonst gibt es keine Arbeitnehmer-Sparzulage.
Im Rechner wählst du Sparform, monatliche VL, eigene Aufstockung, Einkommen und Laufzeit aus; bei Fonds gibst du zusätzlich eine angenommene Rendite ein, bei Bausparen den Guthabenzins.
Der Rechner trennt dabei zwei Dinge: die Einzahlungen in deinen Vertrag und die staatliche Zulage. Das ist wichtig, weil eine höhere Einzahlung nicht automatisch mehr Zulage bedeutet. Beim Fondssparplan ist nur ein bestimmter Jahresbetrag förderfähig, beim Bausparvertrag ebenfalls. Alles darüber kann trotzdem sinnvoll sein, erhöht aber die Arbeitnehmer-Sparzulage nicht weiter.
Außerdem prüft die Rechnung dein Einkommen. Maßgeblich ist nicht einfach dein Jahresbrutto, sondern das zu versteuernde Einkommen. Wenn du nur dein Bruttogehalt kennst, arbeitet der Rechner mit einer Schätzung. Sicher ist am Ende der Wert aus dem Steuerbescheid.
Wie berechnet der VL-Rechner die Arbeitnehmer-Sparzulage?
Die Rechnung folgt einer einfachen Logik: Zuerst werden deine monatlichen VL auf das Jahr hochgerechnet. Danach wird geprüft, welcher Teil davon förderfähig ist. Auf den förderfähigen Teil gibt es beim Fondssparplan 20 %, beim Bausparvertrag 9 %. Danach kommt die Einkommensprüfung.
Ein Beispiel mit Fonds-VL: Bei 40 € VL pro Monat ergeben sich 480,00 € VL-Einzahlung pro Jahr. Für die Förderung im Fondssparplan werden davon 400,00 € berücksichtigt. Darauf entfallen 80,00 € Arbeitnehmer-Sparzulage pro Jahr. Bei 40.000 € Jahresbrutto und Einzelveranlagung ergibt die Rechnung ein maßgebliches zu versteuerndes Einkommen von 30.674 €. Damit liegt das Einkommen im Beispiel innerhalb der Grenze von 40.000 €.
Über 6 Jahre kommen so 2.880,00 € Einzahlungen zusammen. Die Sparzulage über die Laufzeit beträgt 480,00 €. Bei einer angenommenen Fondsrendite von 5 % ergibt sich ein Wertzuwachs bis Ende der Sperrfrist von 641,01 €. Das Guthaben nach der Sperrfrist inklusive Zulage liegt in diesem Beispiel bei 4.001,01 €.
Wichtig: Die Rendite ist nur eine Annahme. Ein Fonds kann stärker steigen, schwächer laufen oder zwischenzeitlich fallen. Die Zulage hängt dagegen nicht von der Fondsentwicklung ab, sondern von Einzahlungen, Sparform und Einkommen.
Fonds-VL und Bausparen im Vergleich
Fonds-VL und Bausparen werden unterschiedlich gefördert. Beim Fondssparplan ist der Fördersatz höher. Dafür schwankt der Wert des Fonds. Beim Bausparvertrag ist der Fördersatz niedriger, dafür ist die Entwicklung stärker vom vereinbarten Guthabenzins geprägt.
Der Unterschied zeigt sich gut bei 40 € VL pro Monat und 40.000 € Jahresbrutto. Im Fondssparplan beträgt die Arbeitnehmer-Sparzulage 80,00 € pro Jahr. Bei 6 Jahren Laufzeit, 5 % angenommener Rendite und erfüllter Einkommensgrenze ergibt sich ein Guthaben nach der Sperrfrist von 4.001,01 €.
Beim Bausparvertrag mit 40 € VL pro Monat und 0,1 % Guthabenzins beträgt die Arbeitnehmer-Sparzulage 42,30 € pro Jahr. Über 6 Jahre sind das 253,80 € Zulage. Das Guthaben nach der Sperrfrist inklusive Zulage liegt im Beispiel bei 3.145,46 €. Der Wertzuwachs bis Ende der Sperrfrist beträgt 11,66 €.
Du kannst Fonds und Bausparen auch kombinieren. Bei 40 € vom Arbeitgeber und 40 € eigener Aufstockung pro Monat, davon 40 € in den Bausparvertrag, ergibt die Rechnung 122,30 € Arbeitnehmer-Sparzulage pro Jahr. Über 6 Jahre sind das 733,80 €. Die gesamten Einzahlungen betragen 8.640,00 €, das Guthaben nach der Sperrfrist inklusive Zulage 10.667,48 €.
VL-Einkommensgrenze brutto: Warum das zu versteuernde Einkommen zählt
Viele suchen nach der VL-Einkommensgrenze brutto. Für die Förderung zählt aber das zu versteuernde Einkommen. Das kann deutlich unter dem Bruttogehalt liegen. Deshalb kann ein Bruttogehalt auf den ersten Blick zu hoch wirken, während das zu versteuernde Einkommen noch innerhalb der Grenze liegt.
Für Alleinstehende ohne Kinder zeigt die Schätzung im Rechner ein höchstes Jahresbrutto von 51.670 € für die Zulage. Bei Zusammenveranlagung liegt der entsprechende Schätzwert bei 103.350 €. Mit Kindern verschiebt sich die Grenze in der Schätzung: Bei 2 Kindern liegt der Wert für Alleinstehende bei 63.890 €.
Ein Beispiel für den Unterschied: Bei 60.000 € Jahresbrutto, ledig und ohne Kinder ergibt die Rechnung ein maßgebliches zu versteuerndes Einkommen von 46.644 €. Damit besteht kein Anspruch auf Sparzulage, weil die Grenze von 40.000 € überschritten wird. Die VL-Einzahlungen laufen trotzdem weiter; im Beispiel kommen 2.880,00 € Einzahlungen zusammen, aber 0,00 € Sparzulage.
Anders sieht es bei 60.000 € Jahresbrutto mit 2 Kindern aus. Dann ergibt die Rechnung ein maßgebliches zu versteuerndes Einkommen von 36.888 €. Damit besteht im Beispiel Anspruch auf 80,00 € Sparzulage pro Jahr. Bei gemeinsamer Veranlagung kann der Spielraum ebenfalls größer sein: Bei 45.000 € Jahresbrutto und Zusammenveranlagung liegt das maßgebliche zu versteuernde Einkommen im Beispiel bei 33.400 € und damit innerhalb der Grenze von 80.000 €.
Die Brutto-Grenzen sind Schätzwerte. Wenn du bereits einen Steuerbescheid hast, ist das dort ausgewiesene zu versteuernde Einkommen die bessere Eingabe.
Aufstocken, Sperrfrist und typische Fehler bei VL
Wenn dein Arbeitgeber nur einen kleinen VL-Betrag zahlt, kann Aufstocken sinnvoll sein. Ein Beispiel: Ein Azubi erhält 6,65 € Arbeitgeberanteil und stockt um 26,69 € auf. Damit fließen 33,34 € pro Monat in den Fondssparplan. Die VL-Einzahlung pro Jahr beträgt 400,08 €, die Arbeitnehmer-Sparzulage 80,00 € pro Jahr. Über 6 Jahre entstehen 2.400,48 € Einzahlungen, davon 478,80 € vom Arbeitgeber. Das Guthaben nach der Sperrfrist inklusive Zulage liegt im Beispiel bei 3.414,76 €.
Häufige Fehler entstehen bei der Aufteilung. Wenn du im Fondssparplan mehr einzahlst, steigt die Zulage nicht unbegrenzt. Bei 50 € VL pro Monat im Fonds beträgt die VL-Einzahlung 600,00 € pro Jahr, die Sparzulage bleibt aber 80,00 € pro Jahr. Der nicht geförderte Teil liegt dann bei 200,00 € pro Jahr. Das kann trotzdem zu dir passen, sollte aber bewusst entschieden sein.
Auch die Sperrfrist wird oft falsch eingeschätzt. Üblich sind 6 Jahre Einzahlungsdauer und danach 1 Ruhejahr bis zum Ende der 7-jährigen Sperrfrist. Die Zulage wird nicht monatlich auf dein Konto überwiesen, sondern nach der Sperrfrist ausgezahlt. Wenn du den Vertrag vorzeitig verwendest oder wechselst, solltest du vorher prüfen, ob die Förderung erhalten bleibt.
Bei einem Jobwechsel läuft der Vertrag nicht automatisch falsch weiter. Meist kann der neue Arbeitgeber in den vorhandenen Vertrag zahlen. Wichtig ist, dass die Vertragsdaten korrekt weitergegeben werden und dass du die Arbeitnehmer-Sparzulage in der Steuererklärung beantragst. Der Anbieter übermittelt die VL-Daten in der Regel elektronisch, trotzdem solltest du prüfen, ob der Antrag in deiner Erklärung berücksichtigt ist.
Tabellen zum Nachschlagen
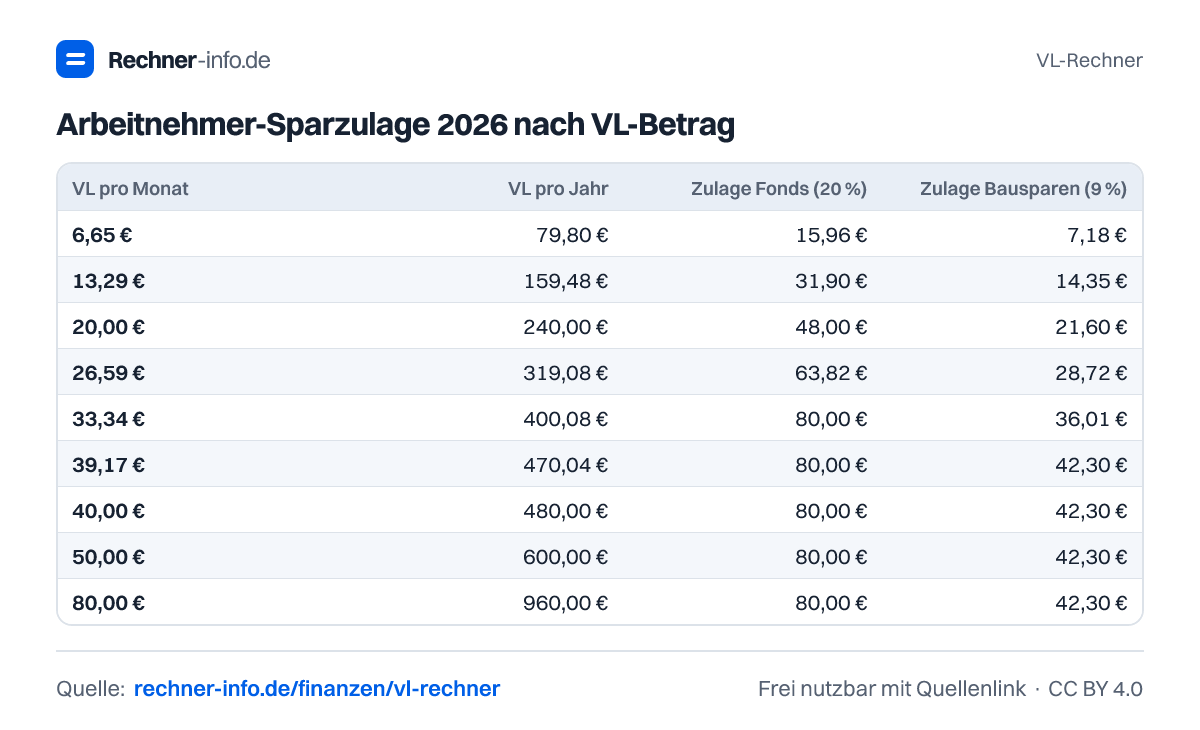
Arbeitnehmer-Sparzulage 2026 nach VL-Betrag
| VL pro Monat | VL pro Jahr | Zulage Fonds (20 %) | Zulage Bausparen (9 %) |
|---|---|---|---|
| 6,65 € | 79,80 € | 15,96 € | 7,18 € |
| 13,29 € | 159,48 € | 31,90 € | 14,35 € |
| 20,00 € | 240,00 € | 48,00 € | 21,60 € |
| 26,59 € | 319,08 € | 63,82 € | 28,72 € |
| 33,34 € | 400,08 € | 80,00 € | 36,01 € |
| 39,17 € | 470,04 € | 80,00 € | 42,30 € |
| 40,00 € | 480,00 € | 80,00 € | 42,30 € |
| 50,00 € | 600,00 € | 80,00 € | 42,30 € |
| 80,00 € | 960,00 € | 80,00 € | 42,30 € |
VL-Einkommensgrenze: bis zu welchem Brutto gibt es die Sparzulage?
| Kinder | Alleinstehend | Ehepaar (zusammen) |
|---|---|---|
| 0 | 51.670 € | 103.350 € |
| 1 | 57.780 € | 115.570 € |
| 2 | 63.890 € | 127.790 € |
| 3 | 69.970 € | 139.950 € |
Fonds-VL: Guthaben nach 7 Jahren inkl. Sparzulage
| Rendite pro Jahr | 33,34 € im Monat | 40 € im Monat |
|---|---|---|
| 0 % | 2.880,48 € | 3.360,00 € |
| 2 % | 3.082,12 € | 3.601,91 € |
| 4 % | 3.299,67 € | 3.862,92 € |
| 6 % | 3.534,27 € | 4.144,39 € |
| 8 % | 3.787,11 € | 4.447,74 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Arbeitnehmer-Sparzulage 2026?
Die Arbeitnehmer-Sparzulage 2026 beträgt im Fondssparplan bis zu 80,00 € pro Jahr und beim Bausparvertrag bis zu 42,30 € pro Jahr. Wenn du beide förderfähigen Sparformen nutzt und die Einkommensgrenze einhältst, sind zusammen 122,30 € pro Jahr möglich.
Wer bekommt Arbeitnehmer-Sparzulage für VL?
Arbeitnehmer-Sparzulage bekommst du, wenn dein zu versteuerndes Einkommen höchstens 40.000 € beträgt, bei Zusammenveranlagung höchstens 80.000 €. Als grobe Brutto-Schätzung zeigt der Rechner für Alleinstehende ohne Kinder 51.670 € und für Ehepaare 103.350 €.
Was ist besser: VL Fonds oder Bausparen?
VL Fonds bringt im Beispiel mit 40 € pro Monat, 5 % Rendite und 6 Jahren Laufzeit 4.001,01 € nach der Sperrfrist. Bausparen bringt bei 0,1 % Guthabenzins 3.145,46 €. Fonds schwanken aber, während Bausparen stärker planbar ist.
Kann ich vermögenswirksame Leistungen selbst aufstocken?
Ja, du kannst VL selbst aufstocken, wenn der Arbeitgeber weniger zahlt oder du die Förderung besser ausschöpfen willst. Im Beispiel zahlt der Arbeitgeber 6,65 €, du stockst um 26,69 € auf und erreichst 33,34 € pro Monat im Fonds. Dadurch ergibt sich 80,00 € Zulage pro Jahr.
Wie lange ist die Sperrfrist bei VL?
Die typische VL-Struktur besteht aus 6 Jahren Einzahlungsdauer und 1 Ruhejahr bis zum Ende der 7-jährigen Sperrfrist. Die Arbeitnehmer-Sparzulage wird nicht laufend ausgezahlt, sondern nach der Sperrfrist. Der Rechner zeigt deshalb das Guthaben nach der Sperrfrist inklusive Zulage.
Bekomme ich mit 60.000 € brutto Arbeitnehmer-Sparzulage?
Mit 60.000 € Jahresbrutto bekommst du als ledige Person ohne Kinder im Beispiel keine Arbeitnehmer-Sparzulage, weil das zu versteuernde Einkommen 46.644 € beträgt. Mit 2 Kindern ergibt die Rechnung dagegen 36.888 € zu versteuerndes Einkommen und damit Anspruch auf 80,00 € pro Jahr.
Wie beantrage ich die Arbeitnehmer-Sparzulage?
Die Arbeitnehmer-Sparzulage beantragst du über die Steuererklärung. Dein VL-Anbieter übermittelt die Vertragsdaten in der Regel elektronisch, du solltest den Antrag trotzdem prüfen. Im Fonds-Beispiel mit 40 € pro Monat entstehen 480,00 € Zulage über 6 Jahre, wenn Einkommen und Vertrag passen.
Was passiert mit VL bei einem Jobwechsel?
Bei einem Jobwechsel kann dein vorhandener VL-Vertrag meist weiterlaufen. Gib dem neuen Arbeitgeber die Vertragsdaten, damit künftige VL dorthin überwiesen werden. Wenn zeitweise keine Arbeitgeberzahlung kommt, kannst du je nach Vertrag selbst weiter einzahlen; für die Zulage bleiben Sparform und Einkommensgrenze maßgeblich.
Quellen und Prüfung
- § 13 5. VermBG - Arbeitnehmer-Sparzulage - Bundesministerium der Justiz
- § 2 5. VermBG - Anlageformen vermögenswirksamer Leistungen - Bundesministerium der Justiz
- § 4 5. VermBG - Sparvertrag über Wertpapiere, Sperrfrist - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
VL-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/finanzen/vl-rechner