Realzins-Rechner
Realzins berechnen: 3,5 % Zins bei 2,5 % Inflation ergeben 0,98 % Realzins (Fisher), nicht 1 %. Mit Abgeltungsteuer, Kaufkraft und Realzins seit 2015.
- Realzins vereinfacht (Zins − Inflation)
- 1 %
- Nominalzins nach Steuer
- 3,5 %
- Realzins nach Steuer
- 0,98 %
- Zinsen im ersten Jahr
- 350,00 €
- Steuer im ersten Jahr
- 0,00 €
- Kaufkraftgewinn im ersten Jahr?
- 97,56 €
- Kapital nach der Anlagedauer
- 14.105,99 €
- Kaufkraft in heutigem Geld
- 11.019,57 €
- Mindestzins für Realzins ≥ 0?
- 2,5 %
- Die Zinsen (350,00 €) liegen unter dem freien Pauschbetrag - es fällt keine Steuer an.
Kapital und Kaufkraft Jahr für Jahr
| Jahr | Kontostand | Kaufkraft in heutigem Geld | Kaufkraft ggü. Anlage |
|---|---|---|---|
| 1 | 10.350,00 € | 10.097,56 € | 97,56 € |
| 2 | 10.712,25 € | 10.196,07 € | 196,07 € |
| 3 | 11.087,18 € | 10.295,55 € | 295,55 € |
| 4 | 11.475,23 € | 10.395,99 € | 395,99 € |
| 5 | 11.876,86 € | 10.497,42 € | 497,42 € |
| 6 | 12.292,55 € | 10.599,83 € | 599,83 € |
| 7 | 12.722,79 € | 10.703,24 € | 703,24 € |
| 8 | 13.168,09 € | 10.807,67 € | 807,67 € |
| 9 | 13.628,97 € | 10.913,11 € | 913,11 € |
| 10 | 14.105,99 € | 11.019,57 € | 1.019,57 € |
Rechenweg mit deinen Zahlen
- Realzins = (1 + 3,5 %) ÷ (1 + 2,5 %) − 1 = 1,0350 ÷ 1,0250 − 1 = 0,9756 %
- Näherung: 3,5 % − 2,5 % = 1 %
- Zinsen 350,00 € − Steuer 0,00 € → Nettozins 3,5 %
- Realzins nach Steuer = (1 + 3,5 %) ÷ (1 + 2,5 %) − 1 = 0,9756 %
- Nach 10 Jahren: 14.105,99 € auf dem Konto = 11.019,57 € in heutiger Kaufkraft
Was bedeutet Realzins?
Der Realzins zeigt dir, wie sich dein Geld nach Abzug der Inflation entwickelt. Der Nominalzins ist der Zinssatz, den du auf dem Kontoauszug oder im Angebot siehst. Die Inflation beschreibt, wie stark die Preise steigen. Erst der Realzins verbindet beides.
Ein positiver Realzins bedeutet: Deine Kaufkraft wächst. Ein negativer Realzins bedeutet: Dein Kontostand kann steigen, deine Kaufkraft sinkt aber trotzdem. Genau das passiert zum Beispiel, wenn der Zinssatz niedriger ist als die Inflation.
Bei Tagesgeld, Festgeld, Sparbuch oder Anleihen ist diese Unterscheidung besonders hilfreich. Ein Angebot mit sichtbar hohen Zinsen kann real schwach sein, wenn die Inflation noch höher liegt. Umgekehrt kann ein niedrigerer Zins real ordentlich sein, wenn die Inflation gering ist.
Wenn Steuern berücksichtigt werden, geht es um den Realzins nach Steuern. Dann zählt nicht der volle Nominalzins, sondern der Zins, der nach Kapitalertragsteuer übrig bleibt. Liegen deine Kapitalerträge noch im freien Sparer-Pauschbetrag, kann die Steuer im Beispiel bei 0,00 € liegen.
Wie kannst du den Realzins berechnen?
Die genaue Rechnung nutzt die Fisher-Gleichung: Du teilst eins plus Nominalzins durch eins plus Inflation und ziehst danach eins ab. In Worten: Der Zinsertrag wird ins Verhältnis zum Preisniveau gesetzt. Die einfache Näherung lautet: Nominalzins minus Inflation.
Beispiel: Bei 3,5 % p. a. Nominalzins und 2,5 % p. a. Inflation ergibt die genaue Rechnung:
Realzins = (1 + 3,5 %) ÷ (1 + 2,5 %) − 1 = 0,98 %
Die vereinfachte Rechnung ergibt 1 %. Der Unterschied ist klein, aber nicht identisch. Je höher Zins und Inflation sind, desto eher lohnt sich die genaue Formel.
Für den Anlagebetrag von 10.000 € zeigt die Rechnung: Im ersten Jahr entstehen 350,00 € Zinsen. Bei freiem Sparer-Pauschbetrag fällt im Beispiel 0,00 € Steuer an. Der Kaufkraftgewinn im ersten Jahr beträgt 97,56 €. Nach 10 Jahre stehen nominal 14.105,99 € auf dem Konto. In heutiger Kaufkraft sind das 11.019,57 €.
Der Mindestzins für einen Realzins ab 0 liegt in diesem Beispiel bei 2,5 %. Das heißt: Der Nominalzins muss mindestens so hoch sein wie die Inflation, wenn keine Steuerlast den Zinsertrag mindert.
Was sagt ein negativer Realzins bei Tagesgeld und Sparbuch aus?
Ein negativer Realzins heißt nicht automatisch, dass dein Kontostand fällt. Er heißt: Du kannst dir später weniger kaufen als heute, gemessen an der angenommenen Inflation.
Ein Beispiel mit Tagesgeld zeigt das deutlich. Bei 2,5 % p. a. Zins und 2,9 % p. a. Inflation liegt der Realzins bei -0,39 %. Die einfache Differenz ergibt -0,4 %. Auf 20.000 € entstehen im ersten Jahr 500,00 € Zinsen und 0,00 € Steuer, solange der freie Pauschbetrag reicht. Trotzdem liegt der Kaufkraftgewinn bei -77,75 €. Nach 5 Jahre stehen nominal 22.628,16 € auf dem Konto, in heutiger Kaufkraft aber 19.614,28 €.
Noch stärker wird der Effekt bei hoher Inflation. Bei 0 % p. a. Zins und 6,9 % p. a. Inflation beträgt der Realzins -6,45 %. Aus 10.000 € werden nominal 10.000,00 €, real aber 9.354,54 €. Der Kaufkraftverlust im Beispiel beträgt -645,46 €.
Darum ist der Realzins vor allem eine Kaufkraftrechnung. Er beantwortet nicht, welche Anlage für dich passend ist. Er zeigt aber klar, ob ein Zinsangebot die angenommene Inflation ausgleicht.
Wie wirkt der Realzins nach Steuern?
Steuern können aus einem scheinbar ausreichenden Nominalzins einen schwachen Realzins machen. Relevant ist dabei, ob deine Zinserträge noch durch den freien Sparer-Pauschbetrag abgedeckt sind. Wenn nicht, sinkt der Nettozins.
Ein Beispiel: Bei 3 % p. a. Festgeldzins, 2 % p. a. Inflation und 100.000 € Anlagebetrag entstehen im ersten Jahr 3.000,00 € Zinsen. Ohne freien Pauschbetrag fallen 791,25 € Steuer an. Der Nominalzins nach Steuer beträgt 2,21 %. Der Realzins vor Steuer liegt bei 0,98 %, nach Steuer aber nur bei 0,2 %. Nach 3 Jahre stehen nominal 106.773,70 € auf dem Konto. In heutiger Kaufkraft sind es 100.615,24 €.
Ein weiteres Beispiel zeigt den Effekt bei längerer Laufzeit: Bei 2 % p. a. Zins, 1 % p. a. Inflation und 100.000 € über 15 Jahre beträgt der Nominalzins nach Steuer 1,74 %. Der Realzins nach Steuer liegt bei 0,73 %. Nominal werden daraus 128.907,46 €, in heutiger Kaufkraft 111.034,38 €.
Die Steuerrechnung ist eine Modellrechnung. Sie hängt davon ab, wie viel freier Pauschbetrag noch übrig ist, ob Kirchensteuer anfällt und wie deine übrigen Kapitalerträge behandelt werden.
Realzins in Deutschland: Warum die Jahreswerte stark schwanken
Der Realzins in Deutschland hängt davon ab, welchen Nominalzins du als Vergleich nimmst. Für eine grobe Einordnung kann ein Leitzins oder ein typisches Zinsniveau betrachtet werden. Für deine eigene Geldanlage zählt aber der konkrete Zinssatz deines Produkts.
Die Jahreswerte zeigen, wie stark Inflation und Zinsumfeld auseinanderlaufen können. In 2022 lag der EZB-Einlagesatz bei 0,08 %, die Inflation bei 6,9 % und der Realzins bei -6,38 %. In 2024 lag der EZB-Einlagesatz bei 3,73 %, die Inflation bei 2,2 % und der Realzins bei 1,5 %. Für 2026 (bis August) stehen 2,08 % Einlagesatz, 2,5 % Inflation und -0,41 % Realzins in der Tabelle.
Für deine Rechnung solltest du deshalb nicht nur auf einen historischen Durchschnitt schauen. Entscheidend ist die Kombination aus deinem aktuellen Nominalzins, deiner erwarteten Inflation, der Laufzeit und der Steuerbehandlung.
Bei festem Zins und längerer Laufzeit bleibt der Nominalzins gleich, die tatsächliche Inflation kann aber anders ausfallen als angenommen. Der Rechner kann diese Unsicherheit nicht vorhersagen. Er zeigt dir, was unter den eingegebenen Annahmen real herauskommt.
Typische Fehler beim Realzins berechnen
Ein häufiger Fehler ist, Nominalzins und Realzins gleichzusetzen. Wenn ein Konto 4 % p. a. bringt und die Inflation 2 % p. a. beträgt, ist die reale Rendite nicht 4 %. In der genauen Rechnung liegt der Realzins bei 1,96 %. Bei 20.000 € über 5 Jahre ergibt das nominal 24.333,06 €, in heutiger Kaufkraft 22.039,20 €.
Der nächste Fehler ist die reine Kopfrechnung mit Zins minus Inflation. Sie ist als schnelle Schätzung brauchbar, aber die Fisher-Gleichung ist genauer. Bei 7 % p. a. Zins und 3 % p. a. Inflation ergibt die einfache Rechnung 4 %, die genaue Rechnung 3,88 %.
Auch Steuern werden oft vergessen. Bei 6 % p. a. Nominalzins, 1,5 % p. a. Inflation und 50.000 € über 8 Jahre liegt der Realzins vor Steuer bei 4,43 %. Nach Steuer beträgt er 3,39 %, wenn die Beispielannahmen gelten. Im ersten Jahr fallen 527,50 € Steuer an.
Praktisch sinnvoll ist: Rechne konservativ mit einer Inflation, die zu deinem Zeitraum passt, prüfe den freien Pauschbetrag und vergleiche immer die Kaufkraft in heutigem Geld. Der nominale Endbetrag allein kann beruhigend aussehen, obwohl real wenig übrig bleibt.
Tabellen zum Nachschlagen
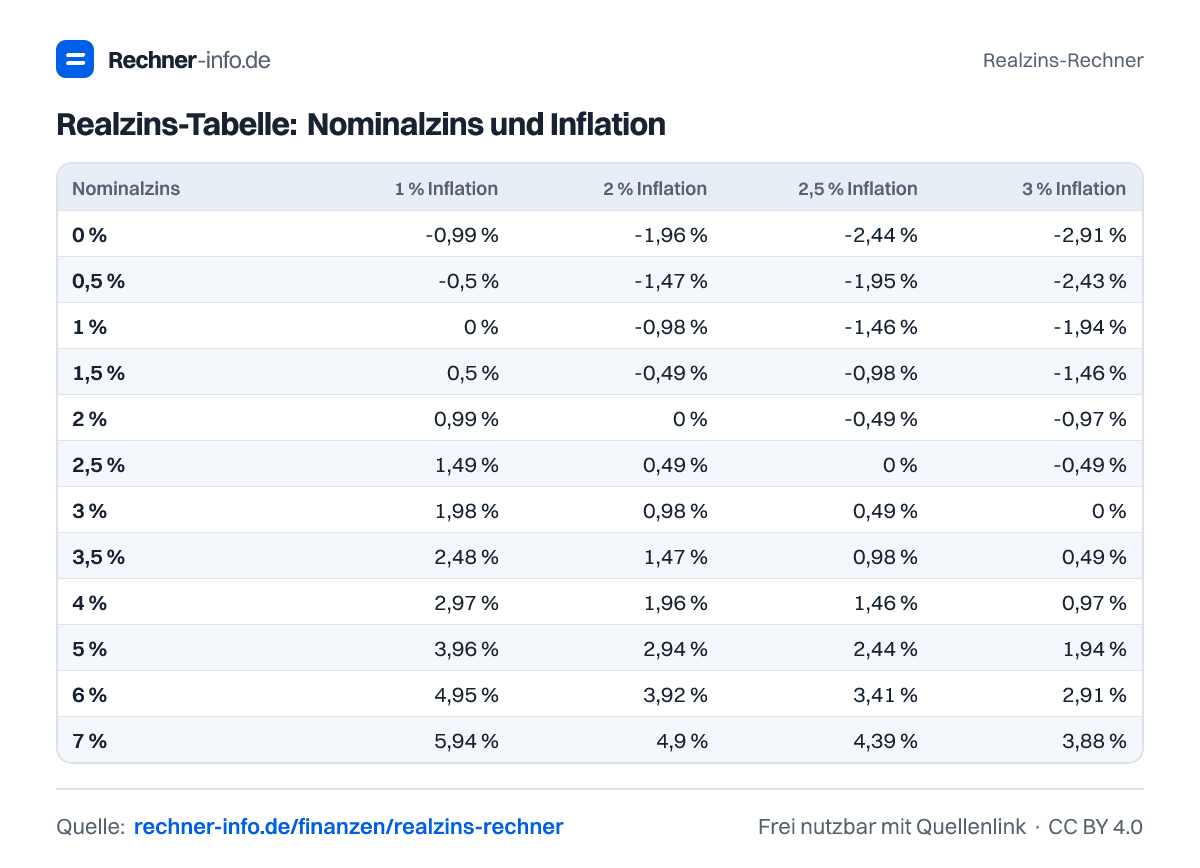
Realzins-Tabelle: Nominalzins und Inflation
| Nominalzins | 1 % Inflation | 2 % Inflation | 2,5 % Inflation | 3 % Inflation | 4 % Inflation | 5 % Inflation | 8 % Inflation |
|---|---|---|---|---|---|---|---|
| 0 % | -0,99 % | -1,96 % | -2,44 % | -2,91 % | -3,85 % | -4,76 % | -7,41 % |
| 0,5 % | -0,5 % | -1,47 % | -1,95 % | -2,43 % | -3,37 % | -4,29 % | -6,94 % |
| 1 % | 0 % | -0,98 % | -1,46 % | -1,94 % | -2,88 % | -3,81 % | -6,48 % |
| 1,5 % | 0,5 % | -0,49 % | -0,98 % | -1,46 % | -2,4 % | -3,33 % | -6,02 % |
| 2 % | 0,99 % | 0 % | -0,49 % | -0,97 % | -1,92 % | -2,86 % | -5,56 % |
| 2,5 % | 1,49 % | 0,49 % | 0 % | -0,49 % | -1,44 % | -2,38 % | -5,09 % |
| 3 % | 1,98 % | 0,98 % | 0,49 % | 0 % | -0,96 % | -1,9 % | -4,63 % |
| 3,5 % | 2,48 % | 1,47 % | 0,98 % | 0,49 % | -0,48 % | -1,43 % | -4,17 % |
| 4 % | 2,97 % | 1,96 % | 1,46 % | 0,97 % | 0 % | -0,95 % | -3,7 % |
| 5 % | 3,96 % | 2,94 % | 2,44 % | 1,94 % | 0,96 % | 0 % | -2,78 % |
| 6 % | 4,95 % | 3,92 % | 3,41 % | 2,91 % | 1,92 % | 0,95 % | -1,85 % |
| 7 % | 5,94 % | 4,9 % | 4,39 % | 3,88 % | 2,88 % | 1,9 % | -0,93 % |
Realzins in Deutschland 2015 bis 2026: EZB-Einlagesatz und Inflation
| Jahr | EZB-Einlagesatz | Inflation | Realzins |
|---|---|---|---|
| 2015 | -0,21 % | 0,5 % | -0,71 % |
| 2016 | -0,38 % | 0,5 % | -0,88 % |
| 2017 | -0,4 % | 1,5 % | -1,87 % |
| 2018 | -0,4 % | 1,8 % | -2,16 % |
| 2019 | -0,43 % | 1,4 % | -1,8 % |
| 2020 | -0,5 % | 0,5 % | -1 % |
| 2021 | -0,5 % | 3,1 % | -3,49 % |
| 2022 | 0,08 % | 6,9 % | -6,38 % |
| 2023 | 3,31 % | 5,9 % | -2,45 % |
| 2024 | 3,73 % | 2,2 % | 1,5 % |
| 2025 | 2,26 % | 2,2 % | 0,06 % |
| 2026 (bis August) | 2,08 % | 2,5 % | -0,41 % |
Mindestzins für Kaufkrafterhalt nach Abgeltungsteuer
| Inflation | ohne Steuer | mit Abgeltungsteuer |
|---|---|---|
| 1 % | 1 % | 1,36 % |
| 1,5 % | 1,5 % | 2,04 % |
| 2 % | 2 % | 2,72 % |
| 2,5 % | 2,5 % | 3,4 % |
| 3 % | 3 % | 4,07 % |
| 4 % | 4 % | 5,43 % |
| 5 % | 5 % | 6,79 % |
| 6 % | 6 % | 8,15 % |
| 8 % | 8 % | 10,87 % |
| 10 % | 10 % | 13,58 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist der Realzins einfach erklärt?
Der Realzins ist der Zinssatz nach Abzug der Inflation. Er zeigt dir, ob deine Kaufkraft steigt oder fällt. Bei 3,5 % p. a. Zins und 2,5 % p. a. Inflation liegt der genaue Realzins bei 0,98 %. Die einfache Näherung mit Zins minus Inflation ergibt 1 %.
Wie lautet die Realzins Formel?
Die Realzins Formel lautet: Realzins = (1 + Nominalzins) ÷ (1 + Inflation) − 1. Für eine schnelle Schätzung kannst du Nominalzins minus Inflation rechnen. Bei 5 % p. a. Zins und 2 % p. a. Inflation ergibt die genaue Formel 2,94 %, die Näherung 3 %.
Was bedeutet negativer Realzins?
Negativer Realzins bedeutet, dass deine Kaufkraft sinkt, auch wenn dein Kontostand steigen kann. Bei 2 % p. a. Zins und 5 % p. a. Inflation liegt der Realzins bei -2,86 %. Aus 10.000 € werden nach 10 Jahre nominal 12.189,94 €, real aber 7.483,57 €.
Wie berechne ich den Realzins nach Steuern?
Den Realzins nach Steuern berechnest du mit dem Nettozins statt mit dem Nominalzins. Bei 3 % p. a. Zins, 2 % p. a. Inflation, 100.000 € und freiem Pauschbetrag von 0 €/Jahr liegt der Nominalzins nach Steuer bei 2,21 %. Der Realzins nach Steuer beträgt 0,2 %.
Wie hoch muss der Zins sein, damit die Kaufkraft erhalten bleibt?
Der Mindestzins muss ohne Steuer mindestens der Inflation entsprechen. Bei 2,5 % p. a. Inflation liegt der Mindestzins für einen Realzins ab 0 bei 2,5 %. Mit Steuer kann mehr nötig sein: Bei 2 % Inflation zeigt das Beispiel mit Steuer einen Mindestzins von 2,72 %.
Ist Realzins dasselbe wie reale Rendite?
Ja, bei Zinsanlagen wird Realzins oft als reale Rendite verstanden. Gemeint ist die Rendite nach Berücksichtigung der Inflation. Bei 6 % p. a. Nominalzins und 1,5 % p. a. Inflation beträgt die reale Rendite vor Steuer 4,43 %. Nach Steuer liegt sie im Beispiel bei 3,39 %.
Warum reicht Zins minus Inflation nicht immer?
Zins minus Inflation ist nur eine Näherung. Die genaue Fisher-Gleichung berücksichtigt, dass Zins und Preissteigerung prozentual aufeinander wirken. Bei 1 % p. a. Zins und 4 % p. a. Inflation ergibt die Näherung -3 %, die genaue Rechnung aber -2,88 %.
Wie hoch ist der Realzins in Deutschland aktuell?
Der Realzins in Deutschland hängt vom verwendeten Zinssatz ab. In der Tabelle steht für 2026 (bis August) ein EZB-Einlagesatz von 2,08 %, eine Inflation von 2,5 % und ein Realzins von -0,41 %. Für deine Anlage zählt aber dein eigener Nominalzins.
Quellen und Prüfung
- Verbraucherpreisindex und Inflationsrate - Statistisches Bundesamt
- Leitzinsen der EZB (Einlagefazilität) - Europäische Zentralbank
- § 32d EStG - Abgeltungsteuer 25 % - Bundesministerium der Justiz
- § 20 EStG - Sparer-Pauschbetrag 1.000 € - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Realzins-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/finanzen/realzins-rechner