Tagesgeldrechner
10.000 € Tagesgeld zu 2,5 % bringen in 12 Monaten 252,88 € Zinsen (monatliche Gutschrift). Mit Aktionszins, Sparrate, Abgeltungsteuer und Monatsplan.
- Zinsen (vor Steuern)
- 252,88 €
- Abgeltungsteuer inkl. Soli
- 0,00 €
- Zinsen nach Steuern
- 252,88 €
- Zinsen pro Monat (Durchschnitt, vor Steuern)
- 21,07 €
- Eingezahlt
- 10.000,00 €
- Effektiver Jahreszins durch Zinseszins?
- 2,529 %
Vergleich der Zinsgutschrift
| Gutschrift | Zinsen | Kontostand |
|---|---|---|
| monatlich | 252,88 € | 10.252,88 € |
| vierteljährlich | 252,35 € | 10.252,35 € |
| jährlich | 250,00 € | 10.250,00 € |
Monat für Monat
| Monat | Einzahlung | Zinsgutschrift | Kontostand |
|---|---|---|---|
| 1 | 10.000,00 € | 20,83 € | 10.020,83 € |
| 2 | 0,00 € | 20,88 € | 10.041,71 € |
| 3 | 0,00 € | 20,92 € | 10.062,63 € |
| 4 | 0,00 € | 20,96 € | 10.083,59 € |
| 5 | 0,00 € | 21,01 € | 10.104,60 € |
| 6 | 0,00 € | 21,05 € | 10.125,65 € |
| 7 | 0,00 € | 21,10 € | 10.146,75 € |
| 8 | 0,00 € | 21,14 € | 10.167,89 € |
| 9 | 0,00 € | 21,18 € | 10.189,07 € |
| 10 | 0,00 € | 21,23 € | 10.210,30 € |
| 11 | 0,00 € | 21,27 € | 10.231,57 € |
| 12 | 0,00 € | 21,32 € | 10.252,88 € |
Rechenweg mit deinen Zahlen
- Zins je Gutschrift: 2,5 % ÷ 12 = 0,2083 %
- Kontostand vor Steuern = 10.000,00 € × (1 + 0,002083)^12 = 10.252,88 €
- Steuer: (Zinsen − 1.000,00 € Pauschbetrag je Jahr) × 26,375 % = 0,00 €
- Kontostand am Ende = 10.252,88 €
Wie berechnet der Zinsrechner Tagesgeld?
Beim Tagesgeld geht es um drei Bausteine: dein Startbetrag, der jährliche Zinssatz und die Dauer der Anlage. Dazu kommt die Frage, wie oft die Bank Zinsen gutschreibt. Bei monatlicher Gutschrift werden die gutgeschriebenen Zinsen im nächsten Monat mitverzinst. Genau dadurch entsteht der Zinseszins.
Die Rechnung in Worten lautet: Der Monatszins ergibt sich aus Kontostand mal Jahreszins geteilt durch 12. Bei monatlicher Gutschrift wächst der Kontostand jeden Monat um diesen Zinsanteil. Wenn du Einzahlungen einplanst, werden sie jeweils zum Monatsanfang berücksichtigt. Wenn ein Aktionszins gilt, rechnet der Tagesgeldrechner erst mit dem höheren Zinssatz und danach mit dem normalen Zinssatz weiter.
Ein Beispiel: Du legst 10.000 € zu 2,5 % für 12 Monate an, die Zinsen werden monatlich gutgeschrieben. Der Zins je Gutschrift beträgt 0,2083 %. Der Kontostand vor Steuern wird mit 10.000,00 € × (1 + 0,002083)^12 berechnet und liegt am Ende bei 10.252,88 €. Die Zinsen vor Steuern betragen 252,88 €. Weil der freie Sparer-Pauschbetrag mit 1.000 € angesetzt ist, fällt in dieser Rechnung 0,00 € Abgeltungsteuer inkl. Soli an.
Tagesgeld zinsen berechnen: Warum die Gutschrift den Ertrag verändert
Die Häufigkeit der Zinsgutschrift macht beim Tagesgeld einen kleinen, aber messbaren Unterschied. Bei gleichem Anlagebetrag und gleichem Jahreszins ist monatliche Gutschrift etwas günstiger als vierteljährliche oder jährliche Gutschrift, weil die Zinsen früher wieder mitarbeiten.
Für 10.000 € bei 2,5 % über 12 Monate zeigt der Vergleich:
| Zinsgutschrift | Zinsen | Endkapital |
|---|---|---|
| monatlich | 252,88 € | 10.252,88 € |
| vierteljährlich | 252,35 € | 10.252,35 € |
| jährlich | 250 € | 10.250 € |
Der Unterschied ist bei kurzen Laufzeiten oft überschaubar. Trotzdem solltest du ihn nicht ignorieren, wenn du Angebote vergleichst. Ein höherer nominaler Zinssatz ist nicht automatisch besser, wenn die Zinsgutschrift seltener erfolgt oder der hohe Zins nur für eine kurze Aktion gilt.
Der effektive Jahreszins zeigt diesen Effekt in einer einzigen Kennzahl. Im Beispiel mit monatlicher Gutschrift liegt er bei 2,529 %, obwohl der angegebene Jahreszins 2,5 % beträgt. Das ist kein zusätzlicher Bonus, sondern die Folge der unterjährigen Verzinsung.
Wie viel bringen Tagesgeld-Zinsen pro Monat?
Viele suchen nicht nur den Endbetrag, sondern den monatlichen Ertrag. Dabei musst du unterscheiden: Eine Bank kann Zinsen monatlich gutschreiben, vierteljährlich sammeln oder jährlich auszahlen. Der Rechner zeigt dir deshalb auch einen durchschnittlichen Monatswert, damit du Beträge besser vergleichen kannst.
Bei 15.000 € und 2,25 % für 1 Monate ergeben sich 28,13 € Zinsen. Der Kontostand am Ende liegt bei 15.028,13 €. Bei 1.000 € und 2 % für 1 Monate sind es 1,67 € Zinsen und ein Endstand von 1.001,67 €.
Für 5.000 € bei 3 % über 6 Monate liegen die Zinsen vor Steuern bei 75,47 €. Das entspricht durchschnittlich 12,58 € pro Monat. Der Endstand beträgt 5.075,47 €.
Bei längeren Zeiträumen steigt der monatliche Zinsbetrag im Verlauf leicht, wenn die Gutschrift monatlich erfolgt. Im Beispiel mit 10.000 € und 2,5 % liegt der erste Monatszins bei 20,83 €. Im letzten Monat sind es 21,32 €. Der Grund ist der höhere Kontostand durch die bereits gutgeschriebenen Zinsen.
Aktionszins beim Tagesgeld richtig einordnen
Neukundenangebote wirken oft attraktiv, weil der Aktionszins höher ist als der spätere Basiszins. Entscheidend ist aber, wie lange der Aktionszins gilt und welcher Zinssatz danach angewendet wird. Der Tagesgeldrechner bildet genau diesen Wechsel ab.
Ein Beispiel: 10.000 € werden für 12 Monate angelegt. Der Aktionszins beträgt 3,5 % und gilt für 4 Monate, danach rechnet das Konto mit 2 % weiter. Am Ende stehen 10.252,86 € auf dem Konto, die Zinsen vor Steuern betragen 252,86 €. Das ist fast derselbe Betrag wie bei 2,5 % für die gesamte Laufzeit mit monatlicher Gutschrift.
Für 25.000 € mit 3,8 % Aktionszins für 3 Monate und danach 2 % ergeben sich nach 12 Monate 619,36 € Zinsen vor Steuern. Der Endstand liegt bei 25.619,36 €.
Der praktische Punkt: Vergleiche Aktionsangebote immer über die gesamte geplante Anlagedauer. Ein kurzer hoher Zins kann durch einen niedrigeren Folgezins schnell relativiert werden. Wenn du das Geld flexibel halten möchtest, kann Tagesgeld trotzdem passen. Wenn du sicher weißt, dass du das Geld länger nicht brauchst, kann ein fester Zinssatz anders wirken als ein variabler Tagesgeldzins.
Tagesgeld Steuer: Wann Abgeltungsteuer anfällt
Tagesgeldzinsen zählen zu Kapitalerträgen. In der Rechnung wird erst geprüft, welcher Teil der Zinsen durch den freien Sparer-Pauschbetrag gedeckt ist. Danach wird auf den übersteigenden Betrag Abgeltungsteuer inkl. Soli berechnet. Der Steuersatz ohne Kirchensteuer beträgt 26,375 %. Mit Kirchensteuer sind 27,82 % oder 27,99 % vorgesehen.
Für eine Einzelperson sind 1.000 € als Sparer-Pauschbetrag angesetzt, für Paare 2.000 €. Wenn du schon Dividenden, Fonds-Ausschüttungen oder andere Zinsen nutzt, kann der noch freie Betrag niedriger sein.
Bei 12.000 € zu 3 % über 12 Monate entstehen 364,99 € Zinsen vor Steuern. Mit 1.000 € freiem Sparer-Pauschbetrag bleibt die Steuer bei 0,00 €. Auch 8.000 € zu 2,8 % über 12 Monate mit 9 % Kirchensteuer führen in der Beispielrechnung zu 0,00 € Steuer, weil die Zinsen vor Steuern 226,90 € betragen.
Anders sieht es bei höheren Zinserträgen aus. Bei 50.000 € zu 3,5 % über 12 Monate entstehen 1.777,08 € Zinsen vor Steuern. Nach Abgeltungsteuer inkl. Soli von 204,90 € bleiben 1.572,18 € Zinsen nach Steuern. Bei 100.000 € zu 2,5 % mit vierteljährlicher Gutschrift entstehen 2.521,65 € Zinsen vor Steuern, davon bleiben 2.120,34 € nach Steuern.
Die Steuerrechnung ist eine Modellrechnung. Deine tatsächliche Bankabrechnung kann abweichen, wenn dein Freistellungsauftrag anders verteilt ist oder weitere Kapitalerträge hinzukommen.
Typische Fehler beim Tagesgeldrechner vermeiden
Ein häufiger Fehler ist, den Zinssatz als festen Ertrag zu verstehen. Tagesgeldzinsen sind variabel. Der angezeigte Zinssatz kann sich ändern, und er folgt grob dem EZB-Einlagesatz. Seit 16.09.2026 liegt dieser bei 2,50 %. Das ist eine Orientierung, aber keine Garantie für ein bestimmtes Tagesgeldangebot.
Achte außerdem auf diese Punkte:
- Aktionszins nicht mit Ganzjahreszins verwechseln: Wenn 3,5 % nur für 4 Monate gelten, zählt danach der normale Zinssatz weiter.
- Zinsgutschrift prüfen: Monatliche, vierteljährliche und jährliche Gutschrift führen nicht zum gleichen Endbetrag.
- Sparer-Pauschbetrag realistisch eintragen: Wenn du ihn bereits anders nutzt, solltest du nicht den vollen Betrag ansetzen.
- Brutto und netto trennen: Zinsen vor Steuern sind nicht immer die Zinsen, die dir nach Steuer bleiben.
- Einlagensicherung im Blick behalten: Für Tagesgeld ist die gesetzliche Entschädigung bis 100.000 € relevant.
Nutze den Rechner vor allem für Vergleiche und Planungen. Er ersetzt keine persönliche Steuerberatung und keine verbindliche Zusage einer Bank. Für deine Entscheidung zählt das konkrete Angebot mit Zinssatz, Gutschrift, Aktionsdauer, Steuerabzug und Bedingungen zur Verfügbarkeit.
Tabellen zum Nachschlagen
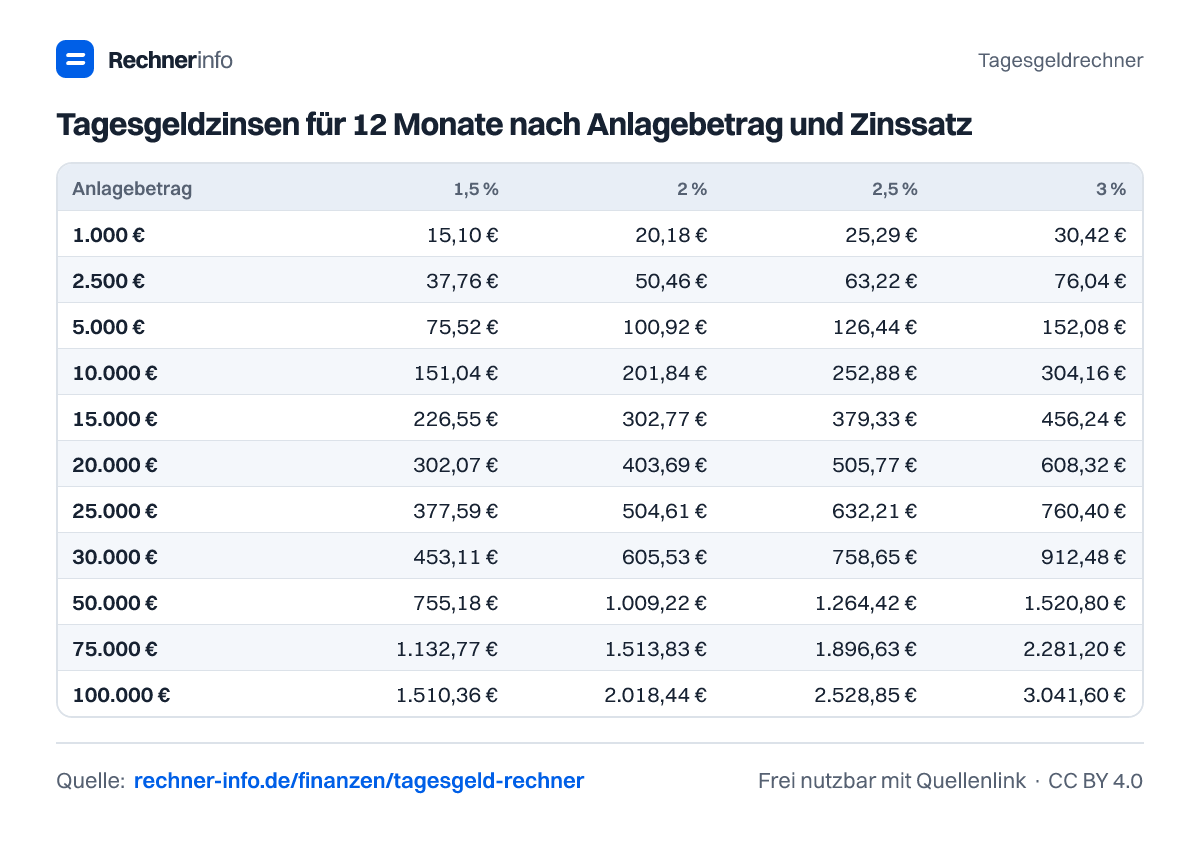
Tagesgeldzinsen für 12 Monate nach Anlagebetrag und Zinssatz
| Anlagebetrag | 1,5 % | 2 % | 2,5 % | 3 % | 3,5 % | 4 % |
|---|---|---|---|---|---|---|
| 1.000 € | 15,10 € | 20,18 € | 25,29 € | 30,42 € | 35,57 € | 40,74 € |
| 2.500 € | 37,76 € | 50,46 € | 63,22 € | 76,04 € | 88,92 € | 101,85 € |
| 5.000 € | 75,52 € | 100,92 € | 126,44 € | 152,08 € | 177,83 € | 203,71 € |
| 10.000 € | 151,04 € | 201,84 € | 252,88 € | 304,16 € | 355,67 € | 407,42 € |
| 15.000 € | 226,55 € | 302,77 € | 379,33 € | 456,24 € | 533,50 € | 611,12 € |
| 20.000 € | 302,07 € | 403,69 € | 505,77 € | 608,32 € | 711,34 € | 814,83 € |
| 25.000 € | 377,59 € | 504,61 € | 632,21 € | 760,40 € | 889,17 € | 1.018,54 € |
| 30.000 € | 453,11 € | 605,53 € | 758,65 € | 912,48 € | 1.067,01 € | 1.222,25 € |
| 50.000 € | 755,18 € | 1.009,22 € | 1.264,42 € | 1.520,80 € | 1.778,35 € | 2.037,08 € |
| 75.000 € | 1.132,77 € | 1.513,83 € | 1.896,63 € | 2.281,20 € | 2.667,52 € | 3.055,62 € |
| 100.000 € | 1.510,36 € | 2.018,44 € | 2.528,85 € | 3.041,60 € | 3.556,70 € | 4.074,15 € |
Tagesgeldzinsen pro Monat nach Anlagebetrag
| Anlagebetrag | 1,5 % | 2 % | 2,5 % | 3 % | 3,5 % | 4 % |
|---|---|---|---|---|---|---|
| 1.000 € | 1,25 € | 1,67 € | 2,08 € | 2,50 € | 2,92 € | 3,33 € |
| 2.500 € | 3,13 € | 4,17 € | 5,21 € | 6,25 € | 7,29 € | 8,33 € |
| 5.000 € | 6,25 € | 8,33 € | 10,42 € | 12,50 € | 14,58 € | 16,67 € |
| 10.000 € | 12,50 € | 16,67 € | 20,83 € | 25,00 € | 29,17 € | 33,33 € |
| 15.000 € | 18,75 € | 25,00 € | 31,25 € | 37,50 € | 43,75 € | 50,00 € |
| 20.000 € | 25,00 € | 33,33 € | 41,67 € | 50,00 € | 58,33 € | 66,67 € |
| 25.000 € | 31,25 € | 41,67 € | 52,08 € | 62,50 € | 72,92 € | 83,33 € |
| 30.000 € | 37,50 € | 50,00 € | 62,50 € | 75,00 € | 87,50 € | 100,00 € |
| 50.000 € | 62,50 € | 83,33 € | 104,17 € | 125,00 € | 145,83 € | 166,67 € |
| 75.000 € | 93,75 € | 125,00 € | 156,25 € | 187,50 € | 218,75 € | 250,00 € |
| 100.000 € | 125,00 € | 166,67 € | 208,33 € | 250,00 € | 291,67 € | 333,33 € |
Ab welchem Betrag fällt Steuer auf Tagesgeldzinsen an?
| Zinssatz | Einzelperson (1.000 €) | Ehepaar (2.000 €) |
|---|---|---|
| 1 % | 99.542 € | 199.085 € |
| 1,5 % | 66.210 € | 132.419 € |
| 2 % | 49.543 € | 99.087 € |
| 2,5 % | 39.544 € | 79.087 € |
| 3 % | 32.877 € | 65.755 € |
| 3,5 % | 28.116 € | 56.232 € |
| 4 % | 24.545 € | 49.090 € |
| 5 % | 19.546 € | 39.092 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich Tagesgeldzinsen?
Du berechnest Tagesgeldzinsen, indem du den Kontostand mit dem Jahreszins multiplizierst und für monatliche Gutschrift durch 12 teilst. Bei 10.000 € und 2,5 % sind das im ersten Monat 20,83 €. Danach wird der neue Kontostand weiterverzinst, wenn die Bank die Zinsen monatlich gutschreibt.
Wie viel Zinsen bekomme ich auf 10.000 € Tagesgeld bei 2,5 %?
Du bekommst bei 10.000 € Tagesgeld zu 2,5 % für 12 Monate mit monatlicher Gutschrift 252,88 € Zinsen vor Steuern. Der Kontostand am Ende beträgt 10.252,88 €. Mit 1.000 € freiem Sparer-Pauschbetrag fällt in dieser Rechnung 0,00 € Abgeltungsteuer inkl. Soli an.
Wie hoch sind Tagesgeldzinsen pro Monat bei 100.000 € und 2,5 %?
Bei 100.000 € und 2,5 % mit vierteljährlicher Gutschrift ergeben sich durchschnittlich 210,14 € Zinsen pro Monat vor Steuern. Über 12 Monate entstehen 2.521,65 € Zinsen vor Steuern. Nach 401,31 € Abgeltungsteuer inkl. Soli bleiben 2.120,34 € Zinsen nach Steuern.
Wann zahle ich Steuer auf Tagesgeld?
Du zahlst Steuer auf Tagesgeld, wenn deine Zinsen den freien Sparer-Pauschbetrag übersteigen. Für eine Einzelperson sind 1.000 € angesetzt, für Paare 2.000 €. Bei 50.000 € zu 3,5 % über 12 Monate entstehen 1.777,08 € Zinsen vor Steuern und 204,90 € Abgeltungsteuer inkl. Soli.
Was bringt ein Tagesgeld Aktionszins wirklich?
Ein Aktionszins bringt nur für die angegebene Aktionsdauer den höheren Zinssatz. Bei 10.000 € mit 3,5 % Aktionszins für 4 Monate und danach 2 % über 12 Monate entstehen 252,86 € Zinsen vor Steuern. Entscheidend ist also der gemischte Ertrag über deine gesamte Anlagedauer.
Wie wirkt Zinseszins beim Tagesgeld?
Zinseszins wirkt beim Tagesgeld, wenn gutgeschriebene Zinsen auf dem Konto bleiben und in den nächsten Monaten mitverzinst werden. Bei 30.000 € zu 4,5 % über 60 Monate mit monatlicher Gutschrift entstehen 7.494,56 € Zinsen vor Steuern. Der effektive Jahreszins liegt bei 4,594 %.
Ist monatliche Zinsgutschrift besser als jährliche?
Monatliche Zinsgutschrift ist bei gleichem Zinssatz etwas besser als jährliche Gutschrift. Bei 10.000 € zu 2,5 % über 12 Monate ergeben sich 252,88 € Zinsen mit monatlicher Gutschrift. Bei jährlicher Gutschrift sind es 250 €. Der Unterschied entsteht durch den früheren Zinseszins.
Wie sicher ist Tagesgeld bis 100.000 €?
Für Tagesgeld ist die gesetzliche Entschädigung bis 100.000 € relevant. Diese Grenze betrifft die Absicherung von Einlagen, nicht die Höhe deiner Zinsen. Für die Rendite zählen weiterhin Zinssatz, Laufzeit, Gutschrift, Steuerabzug und ob ein Aktionszins nur befristet gilt.
Quellen und Prüfung
- § 8 EinSiG - Höhe der Entschädigung (100.000 €) - Bundesministerium der Justiz
- § 20 EStG - Kapitalvermögen, Sparer-Pauschbetrag - Bundesministerium der Justiz
- Leitzinsen der EZB (Einlagesatz 2,50 % seit 16.09.2026) - Europäische Zentralbank
- Zinsstatistik: Einlagenzinssätze der Banken - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Tagesgeldrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/tagesgeld-rechner