Ballonfinanzierung-Rechner
25.000 € mit 9.000 € Schlussrate über 48 Monate zu 5,9 %: 419,28 € Rate statt 585,98 €, aber 998 € mehr Zinsen. Mit Anschlussfinanzierung und Restwert.
- Schlussrate am Ende
- 9.000,00 €
- Kreditbetrag
- 25.000,00 €
- Zinsen gesamt (Schlussrate auf einmal gezahlt)
- 4.125,33 €
- Effektiver Jahreszins (PAngV)
- 6,06 %
- Das Auto kostet dich insgesamt?
- 34.125,33 €
- Monatsrate ohne Schlussrate (Ratenkredit)
- 585,98 €
- Niedrigere Rate pro Monat
- 166,70 €
- Zinsen beim Ratenkredit
- 3.127,06 €
- Mehrzinsen der Ballonfinanzierung?
- 998,27 €
- Rate der Anschlussfinanzierung
- 215,10 €
- Zinsen gesamt mit Anschlussfinanzierung
- 5.450,08 €
- Mehrzinsen mit Anschlussfinanzierung gegenüber dem Ratenkredit
- 2.323,02 €
- Geschätzter Wert des Autos am Ende
- 16.339,56 €
- Wert minus Schlussrate?
- 7.339,56 €
- Letzte Monatsrate (Rundungsausgleich)
- 419,17 €
Die drei Wege am Ende im Vergleich
| Variante | Monatsrate | Monate | Zinsen | Gesamtkosten |
|---|---|---|---|---|
| Ballon + Schlussrate auf einmal | 419,28 € | 48 | 4.125,33 € | 34.125,33 € |
| Ballon + Anschlussfinanzierung | 215,10 € | 96 | 5.450,08 € | 35.450,08 € |
| Ratenkredit ohne Schlussrate | 585,98 € | 48 | 3.127,06 € | 33.127,06 € |
| Ballon + Auto verkaufen (Wert − Schlussrate) | 419,28 € | 48 | 4.125,33 € | 17.785,77 € |
Tilgungsplan nach Jahren
| Jahr | Raten | davon Zinsen | davon Tilgung | Restschuld |
|---|---|---|---|---|
| 1 | 5.031,36 € | 1.377,26 € | 3.654,10 € | 21.345,90 € |
| 2 | 5.031,36 € | 1.155,71 € | 3.875,65 € | 17.470,25 € |
| 3 | 5.031,36 € | 920,78 € | 4.110,58 € | 13.359,67 € |
| 4 | 5.031,25 € | 671,58 € | 4.359,67 € | 9.000,00 € |
Rechenweg mit deinen Zahlen
- Kreditbetrag: 30.000,00 € − 5.000,00 € = 25.000,00 €; Schlussrate 9.000,00 €
- Monatszins r = 5,9 % ÷ 12 = 0,4917 %; q⁻ⁿ = 0,790238
- Rate = (25.000,00 € − 9.000,00 € × 0,790238) × 0,004917 ÷ (1 − 0,790238) = 419,28 €
- Zinsen: 48 Raten + Schlussrate − Kreditbetrag = 4.125,33 € (Ratenkredit: 3.127,06 €)
- Effektiver Jahreszins nach PAngV: 6,06 %
Was ist eine Ballonfinanzierung beim Auto?
Eine Ballonfinanzierung ist ein Autokredit mit bewusst niedriger laufender Tilgung und einer hohen Zahlung am Ende. Diese letzte Zahlung heißt Schlussrate oder Ballonrate. Du zahlst während der Laufzeit also weniger pro Monat als bei einem normalen Ratenkredit, musst dafür aber am Vertragsende eine größere Summe lösen.
Beim typischen Autokauf entsteht der Kreditbetrag aus Kaufpreis minus Anzahlung. Im Beispiel mit 30.000 € Kaufpreis und 5.000 € Anzahlung werden 25.000,00 € finanziert. Bei 48 Monate Laufzeit, 5,9 % Sollzins und 30 % Schlussrate ergibt sich eine Schlussrate von 9.000,00 €. Die Monatsrate liegt bei 419,28 €. Ohne Schlussrate läge die Rate bei 585,98 €.
Der Vorteil ist klar: Die Monatsbelastung ist niedriger. Der Preis dafür ist, dass ein größerer Teil der Schuld länger stehen bleibt und weiter verzinst wird. Deshalb liegen die Zinsen der Ballonfinanzierung in diesem Beispiel bei 4.125,33 €, während der vergleichbare Ratenkredit auf 3.127,06 € kommt.
Gib Kaufpreis, Anzahlung, Laufzeit, Sollzins und Schlussrate ein und vergleiche die Ballonfinanzierung direkt mit dem Ratenkredit und einer möglichen Anschlussfinanzierung.
Wie berechnet der Ballonfinanzierung-Rechner die Monatsrate?
Die Rate wird so berechnet, dass nach allen Monatsraten genau die vereinbarte Schlussrate übrig bleibt. In Worten lautet die Rechnung: Vom Kreditbetrag wird der heutige Wert der späteren Schlussrate abgezogen; dieser Betrag wird dann wie bei einem Annuitätendarlehen über die Laufzeit verteilt. Der Sollzins wird dafür auf einen Monatszins umgerechnet.
Das Beispiel zeigt den Ablauf konkret:
- Kaufpreis: 30.000,00 €
- Anzahlung: 5.000,00 €
- Kreditbetrag: 25.000,00 €
- Schlussrate: 9.000,00 €
- Sollzins: 5,9 %
- Laufzeit: 48 Monate
Aus dem Sollzins wird ein Monatszins von 0,4917 %. Für die Abzinsung der Schlussrate ergibt sich q⁻ⁿ = 0,790238. Damit lautet die eingesetzte Rate: 25.000,00 € minus 9.000,00 € mal 0,790238, danach mit 0,004917 verzinst und durch 1 minus 0,790238 geteilt. Das ergibt 419,28 € Monatsrate.
Die Zinsen ergeben sich anschließend aus allen Monatsraten plus Schlussrate minus Kreditbetrag. In der Rechnung sind das 4.125,33 €. Der effektive Jahreszins nach PAngV liegt bei 6,06 %. Die letzte Monatsrate kann leicht abweichen, weil Centbeträge im Zahlungsplan ausgeglichen werden; hier steht als letzte Rate 419,17 €.
Schlussrate berechnen: Warum der Prozentwert nicht von der Anzahlung abhängt
Wenn du die Schlussrate als Prozentwert eingibst, bezieht sie sich auf den Kaufpreis des Autos, nicht auf den Kreditbetrag. Das ist eine häufige Fehlerquelle. Bei 40.000 € Kaufpreis und 30 % Schlussrate beträgt die Schlussrate 12.000,00 €. Die Anzahlung von 8.000 € senkt zwar den Kreditbetrag auf 32.000,00 €, ändert aber nicht den Eurobetrag der Schlussrate.
Das hat spürbare Folgen für die Rate und die Kosten. In dieser Rechnung liegt die Monatsrate mit Schlussrate bei 527,78 €. Der vergleichbare Ratenkredit ohne Schlussrate liegt bei 750,05 €. Du zahlst also monatlich 222,27 € weniger, hast aber am Ende die 12.000,00 € offen.
Auch bei 35.000 € Kaufpreis und 40 % Schlussrate sieht man den Effekt deutlich: Die Schlussrate beträgt 14.000,00 €, obwohl die Anzahlung 5.000 € beträgt und der Kreditbetrag 30.000,00 € ist. Die Monatsrate liegt bei 443,86 €, die Zinsen bei Zahlung der Schlussrate auf einmal bei 5.305,31 €. Mit Anschlussfinanzierung steigen die Zinsen auf 7.366,03 €.
Wenn du Angebote vergleichst, prüfe deshalb immer, worauf sich der Prozentwert bezieht. Manche Angebote wirken günstiger, weil die Schlussrate hoch angesetzt ist. Das senkt die Rate, verlagert aber die Belastung an das Ende.
Welche Wege gibt es am Ende der Ballonfinanzierung?
Am Ende hast du typischerweise drei Möglichkeiten: Du zahlst die Schlussrate aus eigenen Mitteln, du finanzierst sie weiter oder du verkaufst das Auto und verwendest den Erlös zur Ablösung. Welche Variante passt, hängt von Liquidität, Fahrzeugwert und Anschlusszins ab.
Im Beispiel mit 30.000 € Kaufpreis, 5.000 € Anzahlung und 9.000,00 € Schlussrate kostet die Ballonfinanzierung bei Zahlung der Schlussrate auf einmal insgesamt 34.125,33 €. Mit Anschlussfinanzierung steigt die Summe auf 35.450,08 €. Der Ratenkredit ohne Schlussrate liegt bei 33.127,06 €.
Die Anschlussfinanzierung kann die günstige Monatsrate relativieren. Bei 15.000,00 € Schlussrate, 6,5 % Zins und 48 Monate Laufzeit liegt die Rate der Anschlussfinanzierung bei 355,72 €. Die gesamten Zinsen steigen in dieser Rechnung auf 6.865,67 €. Gegenüber dem Ratenkredit sind das 3.738,61 € Mehrzinsen.
Auch der Verkauf ist kein Automatismus. Der geschätzte Fahrzeugwert muss zur Schlussrate passen. In der Ausgangsrechnung steht einem Restwert von 16.339,56 € eine Schlussrate von 9.000,00 € gegenüber. Der Abstand beträgt 7.339,56 €. Bei einem E-Auto-Beispiel mit 45.000 € Kaufpreis und 50 % Schlussrate sieht es anders aus: Die Schlussrate beträgt 22.500,00 €, der geschätzte Wert am Ende 17.620,55 €. Der Wert minus Schlussrate liegt bei -4.879,45 €. Dann reicht der Verkaufserlös rechnerisch nicht aus, um die Schlussrate vollständig zu decken.
Wann lohnt sich eine Ballonfinanzierung gegenüber dem Ratenkredit?
Eine Ballonfinanzierung kann passen, wenn du die niedrige Monatsrate brauchst und schon heute realistisch planen kannst, wie du die Schlussrate zahlst. Sie ist weniger passend, wenn du die Schlussrate voraussichtlich wieder finanzieren musst und der Anschlusszins höher ausfällt.
Der Vergleich hängt stark vom Zins ab. In einer Rechnung mit 50.000 € Kaufpreis, 10.000 € Anzahlung, 60 Monate Laufzeit, 3,9 % Sollzins und 20 % Schlussrate beträgt die Monatsrate 583,64 €. Der Ratenkredit zum Vergleich liegt bei 771,45 €. Die Zinsen der Ballonfinanzierung bei Zahlung der Schlussrate auf einmal liegen bei 5.018,62 €, die Zinsen des Ratenkredits bei 6.287,24 €. Hier ist die Ballonvariante in den Zinsen günstiger, weil die Zinssätze nicht gleich sind.
Anders sieht es aus, wenn die Schlussrate hoch ist oder weiterfinanziert wird. Bei 20.000 € Kaufpreis, 2.000 € Anzahlung, 48 Monate Laufzeit, 6,9 % Sollzins und 8.000,00 € Schlussrate beträgt die Monatsrate 285,00 €. Die Zinsen liegen bei 3.679,95 €, der Ratenkredit bei 2.251,44 €. Mit Anschlussfinanzierung steigen die Zinsen auf 4.857,48 €.
Vergleiche deshalb nicht nur die Monatsrate. Entscheidend für deine Entscheidung sind Schlussrate, Gesamtzinsen, erwarteter Fahrzeugwert und die Rate einer möglichen Anschlussfinanzierung. Bei Verbraucherdarlehen können zudem Vertragsdetails wie Sondertilgung, vorzeitige Rückzahlung und Gebühren relevant sein. Der Rechner bildet die Finanzierungslogik ab, ersetzt aber keine Prüfung deines konkreten Kreditvertrags.
Typische Fehler beim Schlussratenkredit vermeiden
Der erste Fehler ist, die Schlussrate wie eine kleine Nebensache zu behandeln. Sie ist keine optionale Zusatzposition, sondern Teil des Kredits. Wenn am Ende 10.000,00 € offen sind und du diese bei 8,9 % über 60 Monate weiterfinanzierst, beträgt die Rate der Anschlussfinanzierung 207,10 €. Die Zinsen steigen in der gesamten Betrachtung auf 6.662,18 €.
Der zweite Fehler ist ein zu optimistischer Restwert. Gerade bei hoher Schlussrate kann schon ein niedrigerer Marktwert reichen, damit der Verkauf nicht genügt. Beim E-Auto-Beispiel mit 45.000 € Kaufpreis, 7.500 € Anzahlung und 30 % Schlussrate liegt die Schlussrate bei 13.500,00 €. Der geschätzte Wert am Ende beträgt 22.275,00 €, der Abstand 8.775,00 €. Das wirkt komfortabel. Bei einer anderen E-Auto-Rechnung mit 50 % Schlussrate liegt der Abstand dagegen bei -4.879,45 €.
Der dritte Fehler ist der Vergleich falscher Laufzeiten oder Zinssätze. Wenn du Ballonfinanzierung und Ratenkredit vergleichst, sollten Kaufpreis, Anzahlung und Laufzeit zusammenpassen. Sonst vergleichst du eine niedrige Monatsrate mit einer anderen Kreditstruktur.
Ein praktischer Check: Kannst du die Schlussrate zahlen, ohne das Auto verkaufen zu müssen? Wenn nein, prüfe die Anschlussrate. Wenn auch diese knapp ist, ist die niedrige Anfangsrate kein Sicherheitsplus, sondern verschiebt das Problem.
Tabellen zum Nachschlagen
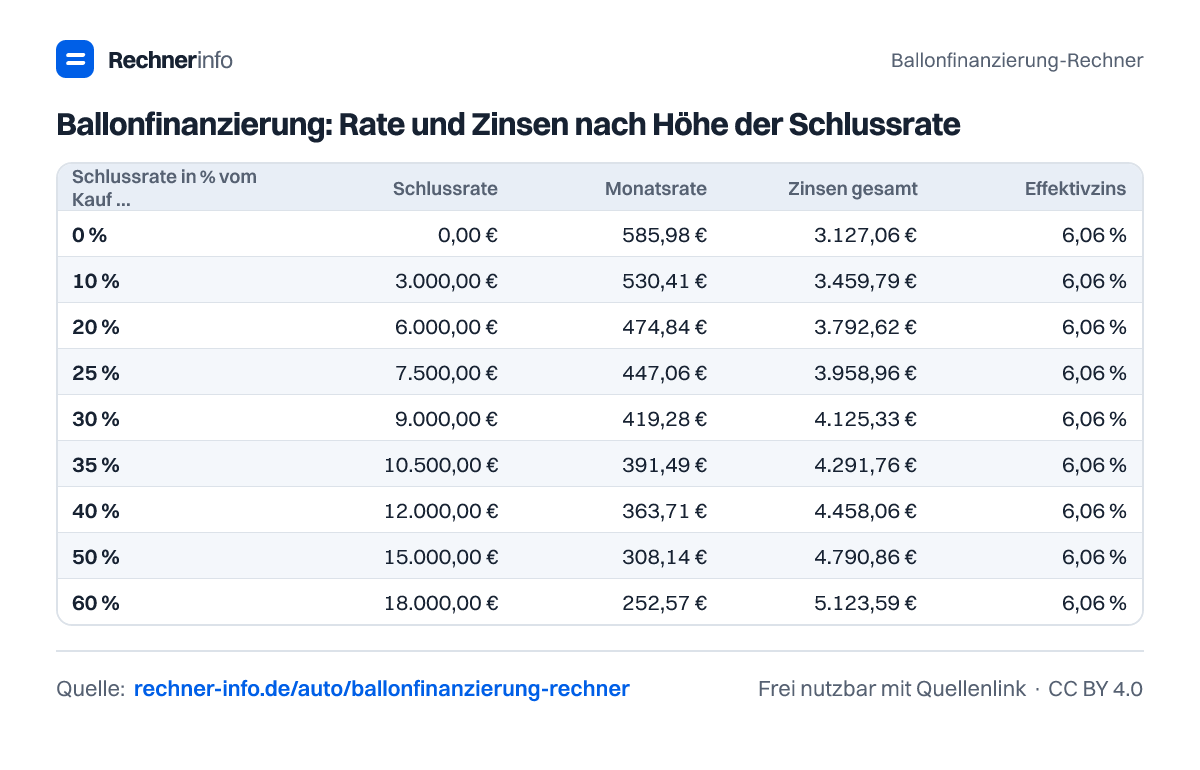
Ballonfinanzierung: Rate und Zinsen nach Höhe der Schlussrate
| Schlussrate in % vom Kaufpreis | Schlussrate | Monatsrate | Zinsen gesamt | Effektivzins |
|---|---|---|---|---|
| 0 % | 0,00 € | 585,98 € | 3.127,06 € | 6,06 % |
| 10 % | 3.000,00 € | 530,41 € | 3.459,79 € | 6,06 % |
| 20 % | 6.000,00 € | 474,84 € | 3.792,62 € | 6,06 % |
| 25 % | 7.500,00 € | 447,06 € | 3.958,96 € | 6,06 % |
| 30 % | 9.000,00 € | 419,28 € | 4.125,33 € | 6,06 % |
| 35 % | 10.500,00 € | 391,49 € | 4.291,76 € | 6,06 % |
| 40 % | 12.000,00 € | 363,71 € | 4.458,06 € | 6,06 % |
| 50 % | 15.000,00 € | 308,14 € | 4.790,86 € | 6,06 % |
| 60 % | 18.000,00 € | 252,57 € | 5.123,59 € | 6,06 % |
Ballonfinanzierung Rate: 10.000 bis 60.000 € Kredit
| Kreditbetrag | 48 Mon., 30 % Ballon | 36 Mon., 40 % Ballon | Ratenkredit 48 Mon. |
|---|---|---|---|
| 10.000,00 € | 178,82 € | 201,93 € | 234,39 € |
| 15.000,00 € | 268,24 € | 302,89 € | 351,59 € |
| 20.000,00 € | 357,65 € | 403,85 € | 468,78 € |
| 25.000,00 € | 447,06 € | 504,82 € | 585,98 € |
| 30.000,00 € | 536,47 € | 605,78 € | 703,18 € |
| 40.000,00 € | 715,30 € | 807,71 € | 937,57 € |
| 50.000,00 € | 894,12 € | 1.009,63 € | 1.171,96 € |
| 60.000,00 € | 1.072,95 € | 1.211,56 € | 1.406,35 € |
Schlussrate und Restwert: Wie lange darf die Laufzeit sein?
| Laufzeit | Monatsrate | Zinsen | Restwert | Wert − Schlussrate |
|---|---|---|---|---|
| 24 Monate | 752,66 € | 2.063,83 € | 73,8 % | 13.140,16 € |
| 36 Monate | 530,28 € | 3.089,94 € | 63,4 % | 10.020,00 € |
| 48 Monate | 419,28 € | 4.125,33 € | 54,5 % | 7.339,56 € |
| 60 Monate | 352,83 € | 5.169,95 € | 46,8 % | 5.036,86 € |
| 72 Monate | 308,66 € | 6.223,68 € | 40,2 % | 3.058,68 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist eine Ballonfinanzierung beim Auto?
Eine Ballonfinanzierung ist ein Autokredit mit niedrigen Monatsraten und einer hohen Schlussrate am Ende. Bei 30.000 € Kaufpreis, 5.000 € Anzahlung und 48 Monate Laufzeit liegt die Monatsrate im Beispiel bei 419,28 €, die Schlussrate bei 9.000,00 €. Du tilgst also weniger während der Laufzeit und mehr am Ende.
Wie kann ich die Schlussrate berechnen?
Die Schlussrate berechnest du entweder als festen Eurobetrag oder als Prozentwert vom Kaufpreis. Bei 40.000 € Kaufpreis und 30 % Schlussrate ergibt sich 12.000,00 €. Die Anzahlung ändert diesen Betrag nicht, sie senkt nur den Kreditbetrag, aus dem die laufenden Raten berechnet werden.
Wie hoch ist die Monatsrate bei 25.000 € Kaufpreis und 25 % Schlussrate?
Die Monatsrate beträgt 496,86 €, wenn der Kaufpreis 25.000 € beträgt, die Anzahlung 3.000 € ist, die Laufzeit 36 Monate beträgt, der Sollzins bei 4,9 % liegt und die Schlussrate 25 % beträgt. Die Schlussrate liegt in dieser Rechnung bei 6.250,00 €.
Was passiert, wenn ich die Schlussrate nicht zahlen kann?
Dann brauchst du meist eine Anschlussfinanzierung oder musst das Auto verkaufen. Bei 15.000,00 € Schlussrate, 6,5 % Zins und 48 Monate Laufzeit beträgt die Anschlussrate 355,72 €. Dadurch steigen die gesamten Zinsen der Finanzierung auf 6.865,67 €.
Ist eine Ballonfinanzierung teurer als ein Ratenkredit?
Eine Ballonfinanzierung ist oft teurer, wenn der Zinssatz gleich ist und die Schlussrate hoch bleibt. Im Vergleich mit 30.000 € Kaufpreis und 5.000 € Anzahlung liegen die Zinsen der Ballonfinanzierung bei 4.125,33 €, beim Ratenkredit bei 3.127,06 €. Mit Anschlussfinanzierung steigen sie auf 5.450,08 €.
Was bedeutet 3-Wege-Finanzierung?
Eine 3-Wege-Finanzierung meint die Wahl am Ende: Schlussrate zahlen, weiterfinanzieren oder Auto verkaufen. Rechnerisch unterscheiden sich diese Wege stark. Im Beispiel kostet die Variante mit direkter Schlusszahlung 34.125,33 €, mit Anschlussfinanzierung 35.450,08 €. Beim Verkauf zählt zusätzlich, ob der Fahrzeugwert die Schlussrate deckt.
Wie hoch ist die Anschlussfinanzierung bei 10.000 € Schlussrate?
Die Anschlussfinanzierung beträgt 207,10 € monatlich, wenn 10.000 € Schlussrate bei 8,9 % Zins über 60 Monate weiterfinanziert werden. In dieser Rechnung steigen die gesamten Zinsen auf 6.662,18 €. Der Anschlusszins kann den anfänglichen Vorteil der niedrigen Monatsrate deutlich verringern.
Was ist riskant an einer hohen Schlussrate?
Riskant ist eine hohe Schlussrate, wenn der Fahrzeugwert am Ende darunter liegt. Beim E-Auto-Beispiel mit 22.500,00 € Schlussrate beträgt der geschätzte Wert nur 17.620,55 €. Der Wert minus Schlussrate liegt bei -4.879,45 €. Dann müsstest du trotz Verkauf rechnerisch Geld nachlegen.
Quellen und Prüfung
- Anlage zu § 6 PAngV: Berechnung des effektiven Jahreszinses - Bundesministerium der Justiz
- § 491 BGB: Verbraucherdarlehensvertrag - Bundesministerium der Justiz
- § 500 BGB: Kündigungsrecht und vorzeitige Rückzahlung - Bundesministerium der Justiz
- DAT-Barometer September 2025: Restwerte dreijähriger Pkw nach Antrieb - Deutsche Automobil Treuhand GmbH
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Ballonfinanzierung-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/auto/ballonfinanzierung-rechner