Zinstagerechner
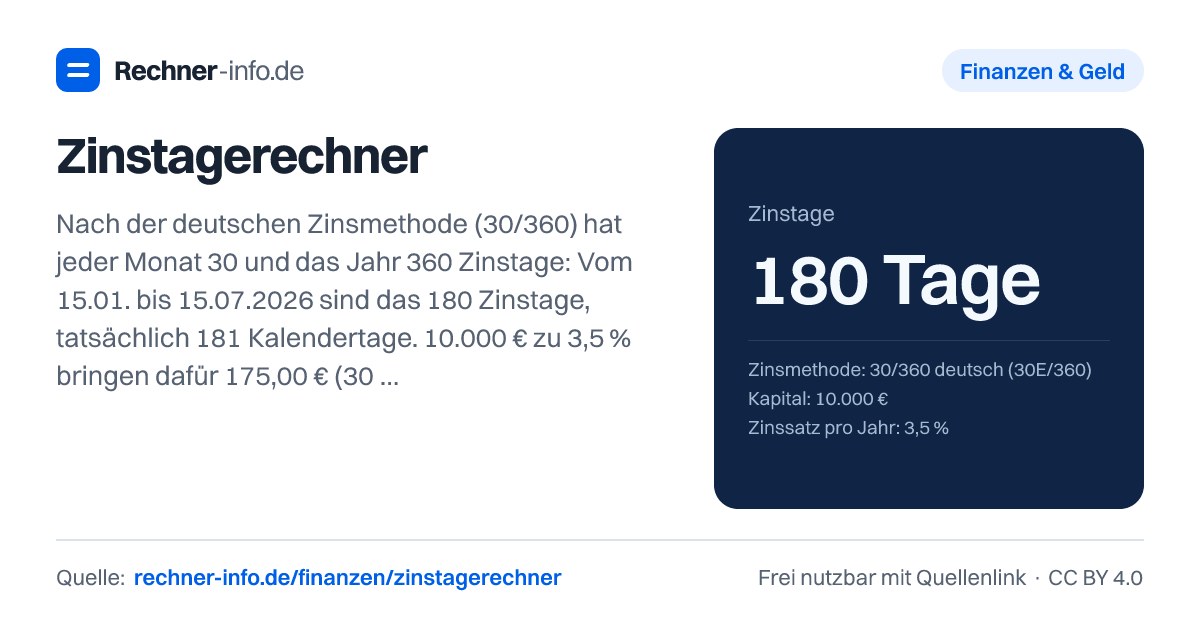
Zinstage vom 15.01. bis 15.07.2026: 180 nach 30/360, 181 nach act/365. Zinsen für 10.000 € zu 3,5 %: 175 € bzw. 173,56 €. Alle 6 Zinsmethoden im Vergleich.
- Zinsen
- 175,00 €
- Rechnung
- 180 Tage ÷ 360
- Anteil am Zinsjahr
- 0,500000
- Kalendertage (tatsächlich)
- 181 Tage
- Unterschied höchste zu niedrigster Methode
- 2,41 €
Alle Zinsmethoden im Vergleich
| Methode | Zinstage | Basis | Zinsen |
|---|---|---|---|
| 30/360 deutsch (30E/360) | 180 | 360 | 175,00 € |
| 30E/360 ISDA (Monatsende = 30.) | 180 | 360 | 175,00 € |
| 30/360 US (Bond Basis) | 180 | 360 | 175,00 € |
| act/360 (Euro-Zinsmethode) | 181 | 360 | 175,97 € |
| act/365 (englische Methode) | 181 | 365 | 173,56 € |
| act/act (taggenau, ISDA) | 181 | 365/366 | 173,56 € |
Rechenweg mit deinen Zahlen
- Zeitraum 15.01.2026 bis 15.07.2026: 181 Kalendertage, nach 30/360 deutsch 180 Zinstage
- Anteil am Zinsjahr: 180 Tage ÷ 360 = 0,500000
- Zinsen = 10.000,00 € × 3,5 % × 0,500000 = 175,00 €
Was bedeutet Zinstage berechnen?
Zinstage sind die Tage, die für eine Zinsrechnung angesetzt werden. Das klingt erst einmal nach Kalendertagen, ist aber je nach Zinsmethode nicht dasselbe. Bei taggenauen Methoden werden die tatsächlichen Tage zwischen Startdatum und Enddatum verwendet. Bei 30/360 wird dagegen jeder Monat so behandelt, als hätte er 30 Tage, und das Zinsjahr so, als hätte es 360 Tage.
Darum kann derselbe Zeitraum je nach Methode unterschiedliche Zinstage und damit unterschiedliche Zinsen ergeben. Vom 10.05.2026 bis 10.11.2026 kommen nach der deutschen Zinsmethode 30/360 180 Tage heraus, obwohl tatsächlich 184 Tage im Kalender liegen. Bei act/360 wären es in einem passenden taggenauen Vergleich die tatsächlichen Tage, aber mit einer Basis von 360.
Gib Startdatum, Enddatum, Methode, Kapital und Zinssatz ein - der Rechner zeigt dir Zinstage, Zinsanteil und Zinsen je Methode.
Wie rechnet man Zinstage und Zinsen aus?
Die Zinsen berechnest du in Worten so: Kapital mal Zinssatz mal Zinstage, geteilt durch die Jahresbasis. Die Jahresbasis hängt von der Methode ab. Bei 30/360 wird durch 360 geteilt. Bei act/365 wird durch 365 geteilt. Bei act/act wird je Kalenderjahr durch 365 bzw. 366 geteilt.
Ein Beispiel: Für den Zeitraum 15.01.2026 bis 15.07.2026 nach 30/360 deutsch werden 180 Tage angesetzt. Der Anteil am Zinsjahr ist 180 Tage ÷ 360 = 0,500000. Bei 10.000,00 € Kapital und 3,5 % Jahreszins ergibt das 175,00 € Zinsen.
Die gleiche Laufzeit hat tatsächlich 181 Kalendertage. Deshalb weichen taggenaue Methoden ab: act/360 ergibt 175,97 €, act/365 ergibt 173,56 €, act/act ebenfalls 173,56 €. In diesem Beispiel liegt der Unterschied zwischen höchster und niedrigster Methode bei 2,41 €. Das zeigt: Die Zinsmethode ist kein Detail, sondern Teil der Rechnung.
Welche Zinsmethode ist für dein Produkt richtig?
Die passende Methode steht meist in den Vertragsbedingungen, im Preis- und Leistungsverzeichnis oder in den Produktinformationen. Wenn dort eine Methode genannt ist, solltest du genau diese verwenden. Eine Modellrechnung mit einer anderen Methode kann sonst sichtbar vom abgerechneten Betrag abweichen.
Typisch ist: Sparbuch und Girokonto nutzen häufig 30/360. Tagesgeld wird oft nach act/365 oder act/act gerechnet. Im Geldmarkt und bei Krediten mit variablem Zins ist act/360 verbreitet. Bundesanleihen werden mit act/act gerechnet.
Die Begriffe bedeuten:
- 30/360 deutsch: Monate werden mit 30 Tagen gezählt, das Jahr mit 360 Tagen.
- 30E/360 ISDA: Monatsenden werden nach einer eigenen Regel auf 30 gesetzt.
- 30/360 US: ähnlich, aber mit besonderer Behandlung bestimmter Monatsenden.
- act/360: tatsächliche Kalendertage, geteilt durch 360.
- act/365: tatsächliche Kalendertage, geteilt durch 365.
- act/act: tatsächliche Kalendertage, mit Jahresbasis 365 bzw. 366.
Bei Geldbeträgen ist das Ergebnis eine rechnerische Näherung an die vertragliche Abrechnung. Rundungsregeln, Buchungstage, Valuta, Gebühren oder Sondervereinbarungen können den tatsächlich gutgeschriebenen oder belasteten Betrag verändern.
Wo unterscheiden sich 30/360, act/360, act/365 und act/act sichtbar?
Die Unterschiede werden größer, wenn ein Zeitraum Monatsenden, Februar oder längere Laufzeiten enthält. Auch die Jahresbasis wirkt sich aus: Bei gleichem Zinstagwert führt die Basis 360 zu einem anderen Zinsanteil als die Basis 365.
Ein Geldmarkt-Beispiel zeigt das deutlich: Vom 01.10.2026 bis 30.12.2026 werden nach act/360 90 Tage angesetzt. Bei 50.000,00 € und 2,5 % ergeben sich 312,50 €. Die 30/360-Varianten kommen hier auf 89 Tage und 309,03 €. act/365 und act/act liegen bei 90 Tagen, aber bei 308,22 €, weil durch 365 geteilt wird. Der Unterschied zwischen höchster und niedrigster Methode beträgt 4,28 €.
Bei großen Beträgen fällt derselbe methodische Unterschied stärker ins Gewicht. Vom 01.01.2026 bis 01.07.2026 ergeben sich nach act/act 181 Tage, ein Anteil von 0,495890 und 19.835,62 € Zinsen bei 1.000.000,00 € und 4 %. act/360 ergibt für denselben Zeitraum 20.111,11 €, während 30/360 bei 20.000,00 € liegt. Der Unterschied zwischen höchster und niedrigster Methode beträgt 275,49 €.
Typische Fehler beim Zinstage berechnen
Der häufigste Fehler ist, Kalendertage und Zinstage gleichzusetzen. Bei 30/360 stimmt das nur zufällig. Ein voller Monat kann 30 Zinstage haben, auch wenn der Kalender 28, 31 oder 30 Tage zeigt. Für Februar ist das besonders auffällig: Vom 15.02.2026 bis 15.03.2026 sind es nach 30/360 30 Zinstage, nach act/360, act/365 und act/act dagegen 28 Tage.
Auch Monatsenden sorgen für Abweichungen. Vom 28.02.2025 bis 31.03.2025 ergeben sich nach 30/360 deutsch 32 Tage und 31,11 € Zinsen bei 10.000 € und 3,5 %. Vom 31.01.2026 bis 28.02.2026 nach 30/360 US sind es 28 Tage und 27,22 €. Bei 30E/360 ISDA kann ein Monatsende anders behandelt werden als bei der deutschen oder US-Variante.
Achte außerdem auf den Anfangstag. Üblich ist: Der erste Tag zählt nicht, der letzte Tag zählt. Das passt zum Fristbeginn nach § 187 Abs. 1 BGB. Wenn der Anfangstag mitgezählt wird, kann sich das Ergebnis ändern. Vom 31.12.2025 bis 31.01.2026 nach act/360 sind es mit mitgezähltem Anfangstag 32 Tage und 31,11 € Zinsen.
Tabellen zum Nachschlagen
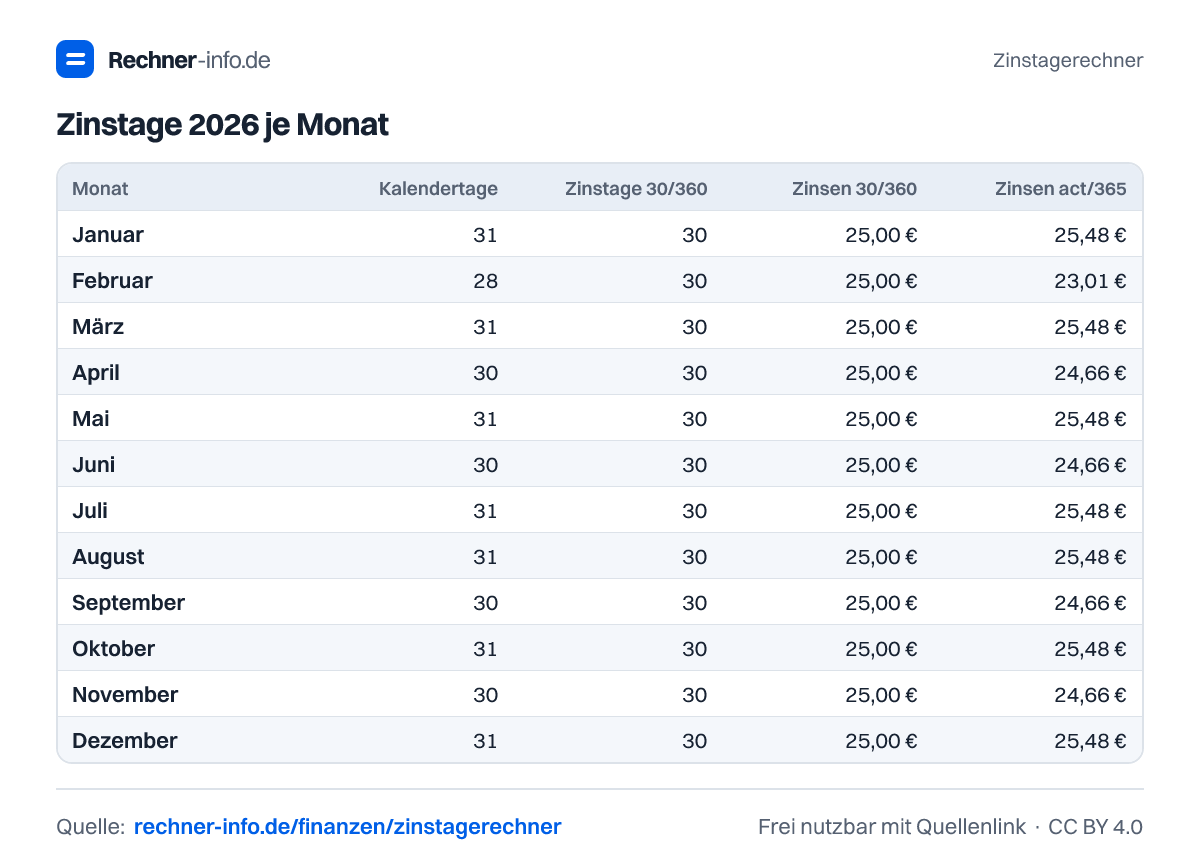
Zinstage 2026 je Monat
| Monat | Kalendertage | Zinstage 30/360 | Zinsen 30/360 | Zinsen act/365 | Zinsen act/360 |
|---|---|---|---|---|---|
| Januar | 31 | 30 | 25,00 € | 25,48 € | 25,83 € |
| Februar | 28 | 30 | 25,00 € | 23,01 € | 23,33 € |
| März | 31 | 30 | 25,00 € | 25,48 € | 25,83 € |
| April | 30 | 30 | 25,00 € | 24,66 € | 25,00 € |
| Mai | 31 | 30 | 25,00 € | 25,48 € | 25,83 € |
| Juni | 30 | 30 | 25,00 € | 24,66 € | 25,00 € |
| Juli | 31 | 30 | 25,00 € | 25,48 € | 25,83 € |
| August | 31 | 30 | 25,00 € | 25,48 € | 25,83 € |
| September | 30 | 30 | 25,00 € | 24,66 € | 25,00 € |
| Oktober | 31 | 30 | 25,00 € | 25,48 € | 25,83 € |
| November | 30 | 30 | 25,00 € | 24,66 € | 25,00 € |
| Dezember | 31 | 30 | 25,00 € | 25,48 € | 25,83 € |
Zinstage für typische Laufzeiten ab 1. Januar 2026
| Laufzeit | 30/360 deutsch | 30E/360 ISDA | 30/360 US | act/360 | act/365 | act/act |
|---|---|---|---|---|---|---|
| 1 Monat | 30 | 30 | 30 | 31 | 31 | 31 |
| 2 Monate | 60 | 60 | 60 | 59 | 59 | 59 |
| 3 Monate | 90 | 90 | 90 | 90 | 90 | 90 |
| 6 Monate | 180 | 180 | 180 | 181 | 181 | 181 |
| 9 Monate | 270 | 270 | 270 | 273 | 273 | 273 |
| 12 Monate | 360 | 360 | 360 | 365 | 365 | 365 |
| 18 Monate | 540 | 540 | 540 | 546 | 546 | 546 |
| 24 Monate | 720 | 720 | 720 | 730 | 730 | 730 |
Wie viele Zinstage hat ein Jahr?
| Jahr | 30/360 deutsch | 30E/360 ISDA | 30/360 US | act/360 | act/365 | act/act |
|---|---|---|---|---|---|---|
| 2026 | 360 | 360 | 360 | 365 | 365 | 365 |
| 2028 (Schaltjahr) | 360 | 360 | 360 | 366 | 366 | 366 |
Zinstage im Februar: Monatsende nach Methode
| Zeitraum | 30/360 deutsch | 30E/360 ISDA | 30/360 US | act/360 | act/365 | act/act |
|---|---|---|---|---|---|---|
| 31.01. bis 28.02.2026 | 28 | 30 | 28 | 28 | 28 | 28 |
| 28.02. bis 31.03.2026 | 32 | 30 | 33 | 31 | 31 | 31 |
| 30.01. bis 31.03.2026 | 60 | 60 | 60 | 60 | 60 | 60 |
| 31.01. bis 29.02.2028 | 29 | 30 | 29 | 29 | 29 | 29 |
| 15.02. bis 15.03.2026 | 30 | 30 | 30 | 28 | 28 | 28 |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viele Zinstage sind es vom 15.01.2026 bis 15.07.2026 nach 30/360 deutsch?
Es sind 180 Tage nach 30/360 deutsch. Tatsächlich liegen 181 Kalendertage zwischen den Daten. Bei 10.000 € und 3,5 % ergeben sich 175,00 € Zinsen. Der Anteil am Zinsjahr ist 0,500000, weil mit 180 Tage ÷ 360 gerechnet wird.
Was ist der Unterschied zwischen 30/360 und act/360?
30/360 setzt jeden Monat mit 30 Tagen und das Jahr mit 360 Tagen an. act/360 verwendet die tatsächlichen Kalendertage, teilt aber ebenfalls durch 360. Deshalb ergeben sich vom 15.01.2026 bis 15.07.2026 nach 30/360 180 Tage, nach act/360 dagegen 181 Tage.
Wie viele Zinstage hat der Februar bei 30/360?
Der Februar kann bei 30/360 rechnerisch 30 Zinstage haben. Vom 15.02.2026 bis 15.03.2026 sind es nach 30/360 genau 30 Tage. Taggenaue Methoden kommen für denselben Zeitraum auf 28 Tage, weil sie die tatsächlichen Kalendertage zählen.
Warum zählt der Anfangstag bei Zinsen oft nicht mit?
Der Anfangstag zählt oft nicht mit, weil bei Fristen typischerweise der erste Tag nicht berücksichtigt und der letzte Tag gezählt wird. Das entspricht der Logik von § 187 Abs. 1 BGB. Wenn du den Anfangstag doch mitzählen musst, kann ein zusätzlicher Zinstag entstehen.
Wie berechnet man die Zinsen aus Zinstagen?
Du rechnest Kapital mal Zinssatz mal Zinstage, geteilt durch die Basis der Methode. Bei 10.000,00 €, 3,5 % und 180 Tagen nach 30/360 lautet der Anteil 180 Tage ÷ 360 = 0,500000. Daraus ergeben sich 175,00 € Zinsen.
Was bedeutet act/365 bei der Zinsberechnung?
act/365 bedeutet: Die tatsächlichen Kalendertage werden gezählt und durch 365 geteilt. Vom 15.02.2026 bis 15.08.2026 sind es 181 Tage. Bei 10.000 € und 3,5 % ergibt diese Methode 173,56 € Zinsen.
Welche Zinsmethode verwenden deutsche Banken?
Deutsche Banken verwenden je nach Produkt unterschiedliche Methoden. Sparbuch und Girokonto werden meist mit 30/360 gerechnet, Tagesgeld oft mit act/365 oder act/act. Bei Geldmarktgeschäften und variablen Krediten ist act/360 verbreitet. Maßgeblich ist am Ende die Methode im Vertrag.
Wann ist act/act anders als act/365?
act/act kann anders sein, wenn der Zeitraum über Jahre mit unterschiedlicher Jahreslänge läuft. Die Methode teilt die tatsächlichen Tage je Kalenderjahr durch 365 bzw. 366. Vom 28.02.2024 bis 01.03.2024 ergeben sich nach act/act 2 Tage und 1,91 € Zinsen bei 10.000 € und 3,5 %.
Quellen und Prüfung
- § 187 BGB - Fristbeginn (Anfangstag zählt nicht mit) - Bundesministerium der Justiz
- Anlage zu § 6 PAngV - Zeitraum: Jahr mit 365 Tagen bzw. 12 Standardmonaten - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Zinstagerechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/zinstagerechner