Vieheinheiten-Rechner
Vieheinheiten nach Anlage 34 BewG berechnen: bis zu vier Tiergruppen, Bestand oder Jahreserzeugung, Hektarstaffel und Puffer zur VE-Grenze.
- Flächengebundene VE-Grenze
- 235,00 VE
- Puffer (negativ = Überschreitung)
- 175,0000 VE
- Vieheinheiten je Hektar
- 2,4000 VE/ha
- Auslastung der VE-Grenze
- 25,53 %
- Ergebnis der Flächenprüfung
- Flächengebundene VE-Grenze eingehalten
- Die Tierzahl muss zur ausgewählten Bemessung passen: Durchschnittsbestand oder gesamte Jahreserzeugung, nicht Stallplätze oder nur ein Mastdurchgang. Zukäufe können nach R 13.2 EStR abzuziehen sein; außer der ausdrücklich ausgewählten Mastschwein-Variante ist dies nicht automatisch enthalten. Mutter-/Ammenkühe einschließlich zugehöriger Saugkälber nicht doppelt erfassen.
- Nur tatsächlich selbst bewirtschaftete landwirtschaftliche Flächen, einschließlich geeigneter Pachtflächen, ansetzen. Wald, verpachtete Flächen, Hof-/Gebäudeflächen und weitere ausgeschlossene Flächen nicht mitzählen. Regelmäßig landwirtschaftlich unternutzte Obstbauflächen nur zur Hälfte, Almen/Hutungen nur zu einem Viertel ansetzen; förderbedingt stillgelegte Flächen können mitzählen (R 13.2 EStR). Vieheinheit (Futterbedarf) ist nicht mit Großvieheinheit, Dünge- oder Besatzgrenzen gleichzusetzen.
Tiergruppen und richtige Bemessungsgrundlage
| Tiergruppe | Bemessung | Tierzahl | VE/Tier | VE |
|---|---|---|---|---|
| Kühe (Mutter-/Ammenkühe inkl. Saugkälber) | Durchschnittsbestand im Wirtschaftsjahr | 60 | 1,0000 | 60,0000 |
Hektarstaffel im Detail
| Ab ha | Bis ha | Hektar | VE/ha | VE-Grenze |
|---|---|---|---|---|
| 0 | 20 | 20 | 10 | 200 |
| 20 | 25 | 5 | 7 | 35 |
Rechenweg mit deinen Zahlen
- Kühe (Mutter-/Ammenkühe inkl. Saugkälber): 60,00 × 1,0000 = 60,0000 VE (Durchschnittsbestand im Wirtschaftsjahr).
- Summe 60,0000 VE; Flächengrenze 235,00 VE; Puffer 175,0000 VE.
Was berechnet der Vieheinheiten-Rechner?
Mit Vieheinheiten vergleichst du unterschiedliche Tierarten über einen gemeinsamen Schlüssel. Eine Kuh, ein Mastschwein, ein Schaf oder eine Legehenne werden dabei nicht gleich gezählt, sondern mit dem passenden VE-Schlüssel bewertet. So entsteht eine Summe in Vieheinheiten, die du mit der flächengebundenen Grenze vergleichen kannst.
Der Rechner ist vor allem für landwirtschaftliche Tierhaltung nach § 13 EStG und die Bewertung nach § 241 BewG gedacht. Er ersetzt keine steuerliche Einordnung deines Betriebs, hilft dir aber, die Rechenlogik sauber nachzuvollziehen. Gerade bei Mischhaltung ist das nützlich, weil die einzelnen Tiergruppen addiert werden.
Du wählst die Tiergruppen aus, trägst je nach Tierart den Durchschnittsbestand oder die Jahreserzeugung ein und ergänzt die selbst bewirtschaftete landwirtschaftliche Fläche.
Wichtig ist die Fläche, die du selbst bewirtschaftest. Dazu zählen eigene und gepachtete bewirtschaftete Nutzflächen. Waldflächen und an Dritte verpachtete Flächen gehören nicht in diese Eingabe. Sonderflächen sind nach den Bewertungsregeln zu gewichten: etwa Obstbauflächen nur zur Hälfte und Almen/Hutungen nur zu einem Viertel. Trage den danach maßgeblichen Flächenwert ein.
Wie funktioniert die Rechnung mit dem VE-Schlüssel?
Die Rechnung läuft in zwei Schritten. Zuerst wird jede Tiergruppe mit ihrem VE-Schlüssel bewertet. In Worten lautet die Formel: Tierzahl mal VE-Schlüssel ergibt Vieheinheiten der Tiergruppe. Danach werden alle Tiergruppen addiert.
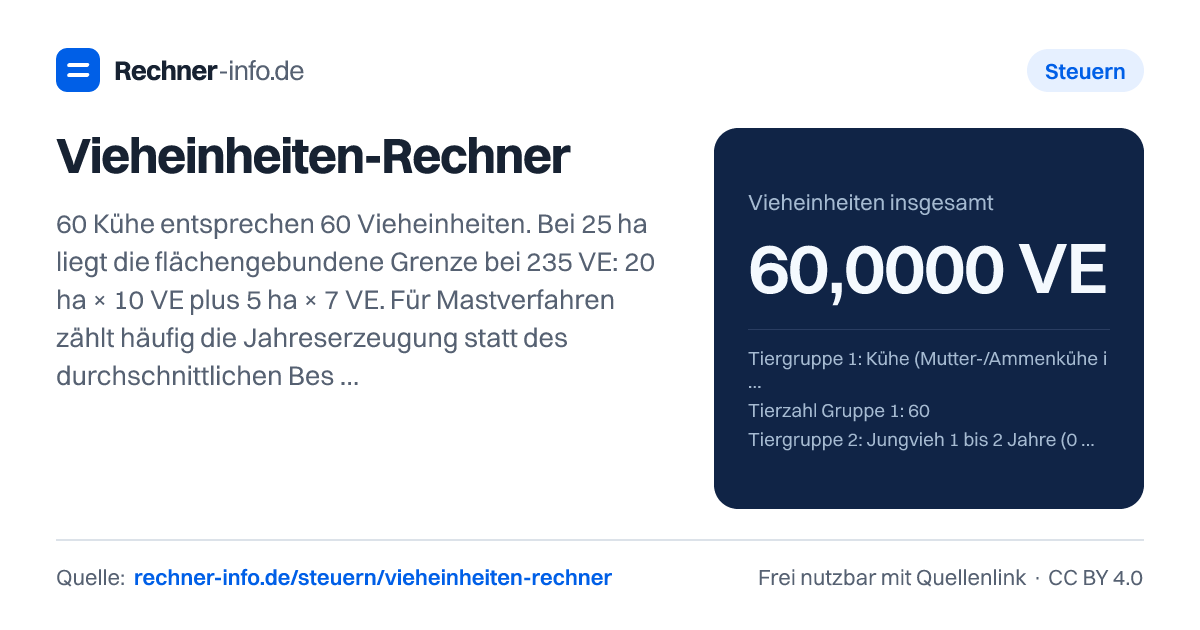
Ein Beispiel mit Kühen zeigt die Grundrechnung: Kühe haben hier den Schlüssel 1,0000 VE und werden nach Durchschnittsbestand im Wirtschaftsjahr angesetzt. Bei 60,00 Kühen lautet die Rechnung:
60,00 × 1,0000 = 60,0000 VE
Für die Fläche wird keine einheitliche Grenze je Hektar über die gesamte Betriebsfläche verwendet. Die flächengebundene Grenze arbeitet mit einer Staffel. Bei 25 ha werden im Beispiel 20 ha mit 10 VE angesetzt und 5 ha mit 7 VE. Daraus ergeben sich 200 VE und 35 VE, zusammen 235,00 VE.
Die Tierhaltung aus dem Beispiel kommt damit auf 60,0000 VE. Der Abstand zur Grenze beträgt 175,0000 VE. Je Hektar sind das 2,4000 VE/ha, die Auslastung liegt bei 25,53 %. Die Flächenprüfung ist in diesem Fall eingehalten.
Die Staffel ist der Punkt, an dem viele Rechnungen schiefgehen. Für 25 ha nimmst du nicht einfach denselben Satz für jeden Hektar, sondern rechnest die Teilflächen nacheinander. Darum ist die mittlere Grenze je Hektar bei größerer Fläche nicht automatisch gleich hoch wie am Anfang der Staffel.
Vieheinheiten bei Mischhaltung richtig addieren
Bei Mischhaltung zählt nicht die Tierart mit dem höchsten Anteil allein. Jede Tiergruppe wird separat bewertet, danach wird alles addiert. Das ist besonders wichtig, wenn Rinder, Schweine und Geflügel im selben Betrieb vorkommen.
Ein Beispiel: 60 Kühe, 30 Jungrinder und 500 Mastschweine auf 25 ha ergeben zusammen 161,0000 VE. Die Grenze liegt bei 235,00 VE, der Puffer bei 74,0000 VE. Die Auslastung beträgt 68,51 %. Die Fläche reicht in dieser Rechnung aus.
Die Einzelbeiträge zeigen, warum die Bemessungsgrundlage so wichtig ist:
- Kühe: Durchschnittsbestand, 1,0000 VE je Tier
- Jungvieh 1 bis 2 Jahre: Durchschnittsbestand, 0,7000 VE je Tier
- Mastschweine: Jahreserzeugung, 0,1600 VE je erzeugtem Tier
Auch bei kleineren Beständen kann sich die Mischung spürbar auswirken. 25 Milchkühe, 15 Färsen und 100 Legehennen bei 12 ha ergeben 42,0000 VE. Die Grenze beträgt 120,00 VE, der Puffer liegt bei 78,0000 VE. Die Auslastung beträgt 35 %.
Bei sehr unterschiedlichen Tierarten hilft der VE-Schlüssel, die Größenordnung einzuordnen. 400 Ziegen und 250 Alpakas bei 50 ha ergeben 52,0000 VE. Die Grenze liegt bei 390,00 VE, der Puffer bei 338,0000 VE. Obwohl die Tierzahl hoch wirkt, ist die VE-Summe wegen des niedrigen Schlüssels dieser Tierarten deutlich geringer als bei Rindern oder Pferden.
Durchschnittsbestand oder Jahreserzeugung - was trägst du ein?
Der häufigste Praxisfehler ist die falsche Bemessungsgrundlage. Einige Tierarten werden nach Durchschnittsbestand im Wirtschaftsjahr angesetzt. Andere Tierhaltungen, besonders Mastverfahren, nutzen die erzeugten Tiere im gesamten Wirtschaftsjahr.
Beispiele für Durchschnittsbestand sind Kühe mit 1,0000 VE, Kälber und Jungvieh unter 1 Jahr mit 0,3000 VE, Pferde ab 3 Jahren mit 1,1000 VE, Schafe ab 1 Jahr mit 0,1000 VE, Zuchtschweine mit 0,3300 VE und Legehennen mit 0,0200 VE.
Beispiele für Jahreserzeugung sind Mastschweine mit 0,1600 VE, Jungmasthühner bis 6 Durchgänge/Jahr mit 0,0017 VE, Jungmasthühner über 6 Durchgänge/Jahr mit 0,0013 VE, Mastenten mit 0,0033 VE und Mastkaninchen mit 0,0025 VE.
Das macht in der Praxis einen großen Unterschied. 500 Mastschweine und 1.000 Masthühner bei 20 ha ergeben 81,7000 VE. Die Grenze liegt bei 200,00 VE, der Puffer beträgt 118,3000 VE. Hier ist entscheidend, dass Mastschweine und Jungmasthühner nach Jahreserzeugung erfasst werden.
Ein weiteres Beispiel: 1.500 Legehennen aus zugekauften Junghennen und 8.000 Mastenten auf 15 ha ergeben 53,8500 VE. Die Legehennen werden als Bestand behandelt, die Mastenten als Jahreserzeugung. Wenn du in solchen Fällen nur Stallplätze oder nur einen Stichtagsbestand einträgst, kann das Ergebnis deutlich an der rechtlichen Rechenlogik vorbeigehen.
Typische Fehler bei Vieheinheiten pro Hektar vermeiden
Verwechsle die VE je Hektar nicht mit der flächengebundenen Grenze. Die Kennzahl Vieheinheiten je Hektar beschreibt nur die Dichte deiner eingegebenen Tierhaltung. Ob die Grenze eingehalten ist, ergibt sich aus der gestaffelten Flächenberechnung.
Das sieht man gut an Beispielen: 80 Kühe und 40 Jungvieh 1 bis 2 Jahre auf 30 ha ergeben 108,0000 VE und 3,6000 VE/ha. Die Grenze liegt bei 270,00 VE, die Auslastung bei 40 %. Die Rechnung bleibt innerhalb der Grenze.
Bei 5.000 Legehennen auf 8 ha sieht es anders aus. Die Tierhaltung ergibt 100,0000 VE, die Grenze liegt aber bei 80,00 VE. Der Puffer beträgt -20,0000 VE, die Auslastung liegt bei 125 %. In der Ausgabe wird deshalb eine Überschreitung angezeigt und der Hinweis auf die Prüfung der Tierhaltungszweige gegeben.
Achte außerdem darauf, Tiergruppen nicht doppelt zu erfassen. Wenn eine Gruppe nicht vorkommt, bleibt sie bei 0. Bei Mischhaltungen solltest du die passende Alters- oder Nutzungsgruppe auswählen, zum Beispiel Schafe ab 1 Jahr getrennt von Schafen unter 1 Jahr. 200 Schafe ab 1 Jahr und 50 Lämmer auf 8 ha ergeben 22,5000 VE. Die Grenze liegt bei 80,00 VE, der Puffer bei 57,5000 VE.
Die Berechnung ist eine Modellrechnung nach den angegebenen VE-Schlüsseln und der Flächenstaffel. Für steuerliche Folgen, Zukäufe, ganze Tierhaltungszweige oder Besonderheiten deines Betriebs brauchst du die konkrete Einordnung nach den maßgeblichen Vorschriften.
Tabellen zum Nachschlagen
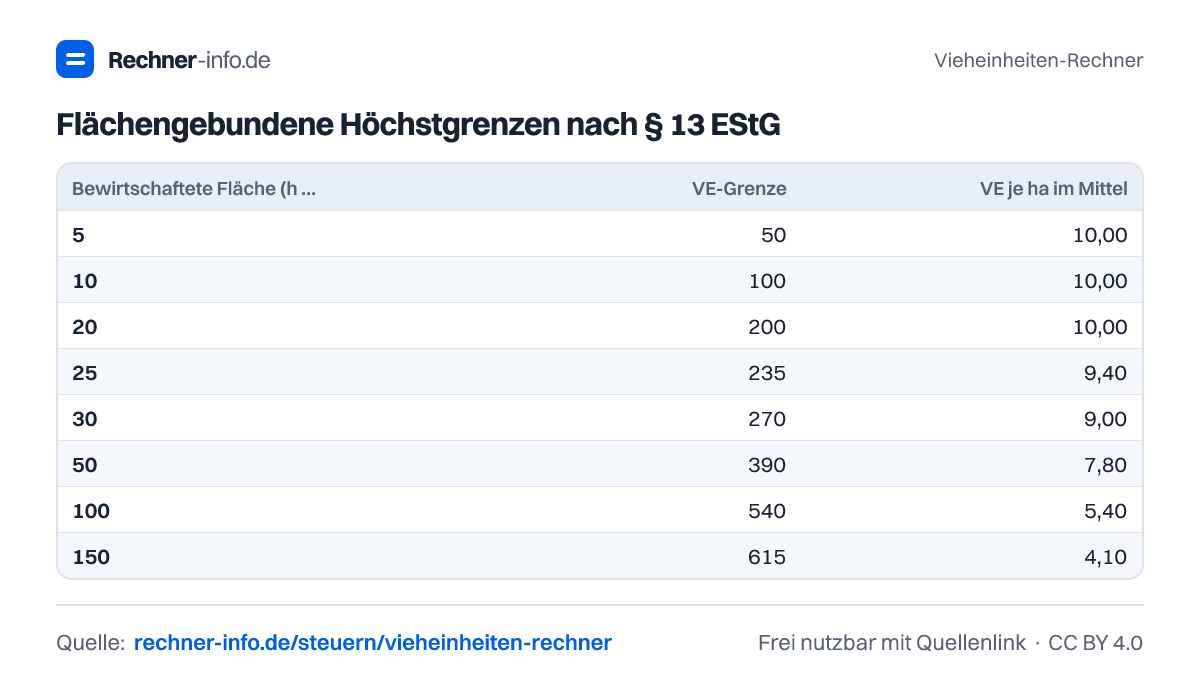
Flächengebundene Höchstgrenzen nach § 13 EStG
| Bewirtschaftete Fläche (ha) | VE-Grenze | VE je ha im Mittel |
|---|---|---|
| 5 | 50 | 10,00 |
| 10 | 100 | 10,00 |
| 20 | 200 | 10,00 |
| 25 | 235 | 9,40 |
| 30 | 270 | 9,00 |
| 50 | 390 | 7,80 |
| 100 | 540 | 5,40 |
| 150 | 615 | 4,10 |
Häufige Tierarten: VE-Schlüssel und Bemessung
| Tierart | VE je Tier | Bemessung |
|---|---|---|
| Kühe (Mutter-/Ammenkühe inkl. Saugkälber) | 1,0000 | Durchschnittsbestand |
| Kälber und Jungvieh unter 1 Jahr | 0,3000 | Durchschnittsbestand |
| Pferde ab 3 Jahren | 1,1000 | Durchschnittsbestand |
| Schafe ab 1 Jahr | 0,1000 | Durchschnittsbestand |
| Zuchtschweine (Sauen, Eber) | 0,3300 | Durchschnittsbestand |
| Mastschweine (Erzeugung) | 0,1600 | Jahreserzeugung |
| Legehennen (einschl. normaler Aufzucht) | 0,0200 | Durchschnittsbestand |
| Jungmasthühner, bis 6 Durchgänge/Jahr (Erzeugung) | 0,0017 | Jahreserzeugung |
| Jungmasthühner, über 6 Durchgänge/Jahr (Erzeugung) | 0,0013 | Jahreserzeugung |
Beispiele zum Ausprobieren
Vieheinheiten-Rechner als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Was ist eine Vieheinheit?
Eine Vieheinheit ist ein rechnerischer Vergleichswert für Tierbestände. Jede Tierart erhält einen VE-Schlüssel, zum Beispiel Kühe mit 1,0000 VE, Legehennen mit 0,0200 VE oder Schafe ab 1 Jahr mit 0,1000 VE. So kannst du verschiedene Tierarten in einer Summe vergleichen.
Wie berechnet man Vieheinheiten?
Du berechnest Vieheinheiten, indem du die Tierzahl mit dem passenden VE-Schlüssel multiplizierst und alle Tiergruppen addierst. Bei Kühen im Beispiel gilt: 60,00 × 1,0000 = 60,0000 VE. Bei Mischhaltung wird jede Gruppe getrennt berechnet, danach wird die Summe mit der Flächengrenze verglichen.
Wie viele Vieheinheiten haben 500 Mastschweine?
500 Mastschweine ergeben 80,0000 VE, wenn es um Mastschweine mit 0,1600 VE je erzeugtem Tier geht. Diese Tiergruppe wird nach Jahreserzeugung erfasst. In der Mischhaltung mit 60 Kühen und 30 Jungrindern ergibt sich zusammen 161,0000 VE.
Wie viele Vieheinheiten pro Hektar sind bei 25 ha erlaubt?
Bei 25 ha liegt die flächengebundene Grenze bei 235,00 VE. Die Staffel setzt im Beispiel 20 ha mit 10 VE und 5 ha mit 7 VE an. Im Mittel entspricht das 9,40 VE je ha, entscheidend bleibt aber die gestaffelte Gesamtgrenze.
Wann wird der Durchschnittsbestand verwendet?
Der Durchschnittsbestand wird bei Tierarten wie Kühen, Färsen, Jungvieh, Pferden, Schafen, Zuchtschweinen und Legehennen verwendet. Er meint nicht automatisch die Stallplatzzahl. Maßgeblich ist die passende Bemessung der ausgewählten Tiergruppe im Wirtschaftsjahr.
Wann zählt die Jahreserzeugung statt der Tierzahl im Stall?
Die Jahreserzeugung zählt bei mehreren Mast- und Aufzuchtverfahren, etwa Mastschweinen, Jungmasthühnern, Mastenten, Mastputen und Mastkaninchen. Dann trägst du die erzeugten Tiere im gesamten Wirtschaftsjahr ein. Ein Stichtagsbestand würde diese Verfahren oft falsch abbilden.
Was passiert, wenn die VE-Grenze überschritten wird?
Wenn die VE-Grenze überschritten wird, zeigt die Rechnung einen negativen Puffer und eine Überschreitung an. Bei 5.000 Legehennen auf 8 ha entstehen 100,0000 VE bei einer Grenze von 80,00 VE. Der Puffer beträgt -20,0000 VE, deshalb sollten die Tierhaltungszweige steuerlich geprüft werden.
Kann ich mehrere Tierarten gleichzeitig berechnen?
Ja, mehrere Tierarten werden getrennt berechnet und anschließend addiert. Beispiel: 30 Kühe, 70 Jungvieh 1 bis 2 Jahre, 20 Mastschweine aus zugekauften Läufern und 500 Mastkaninchen auf 10 ha ergeben zusammen 82,2500 VE bei einer Grenze von 100,00 VE.
Quellen und Prüfung
- Anlage 34 BewG: vollständiger VE-Schlüssel mit Bemessungsgrundlage - Bundesministerium der Justiz
- § 13 EStG: landwirtschaftliche Tierhaltung - Bundesministerium der Justiz
- § 241 BewG: Flächenstaffel und ganze Tierhaltungszweige - Bundesministerium der Justiz
- EStH R 13.2: Zukäufe und Tierhaltung - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Vieheinheiten-Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/vieheinheiten-rechner