GmbH-Steuer-Rechner
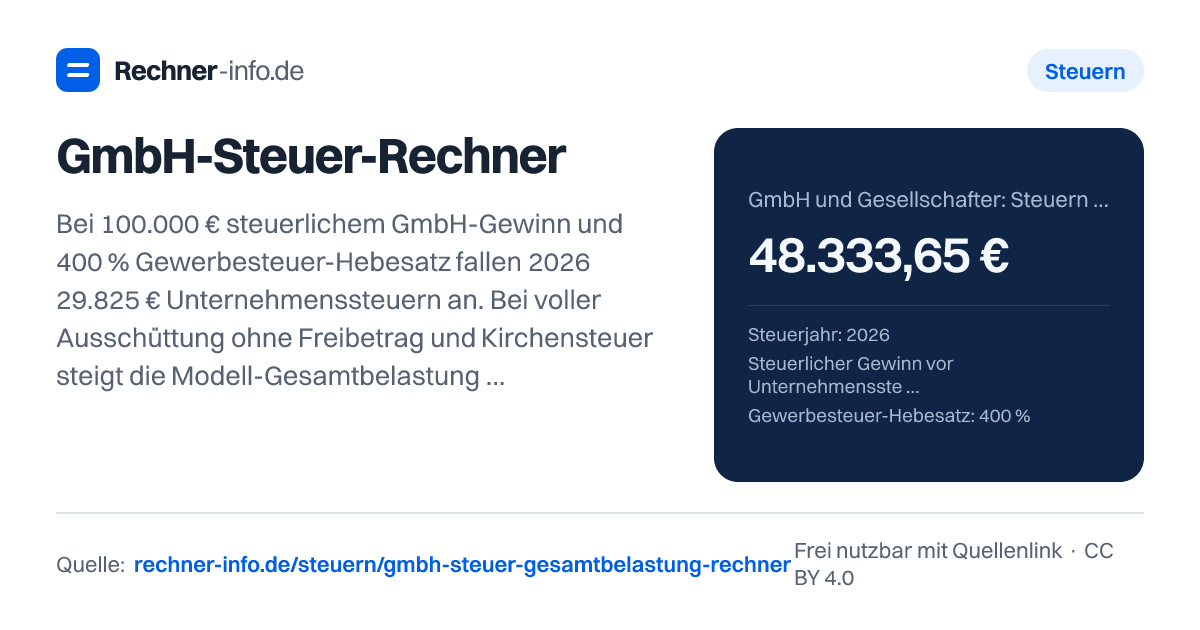
100.000 € GmbH-Gewinn kosten bei Hebesatz 400 % zunächst 29.825 € Steuern. Vergleiche Ausschüttung, Abgeltungsteuer und Teileinkünfteverfahren.
- Quote vom Gewinn
- 48,33 %
- Unternehmenssteuern
- 29.825,00 €
- Körperschaftsteuer
- 15.000,00 €
- Soli auf Körperschaftsteuer
- 825,00 €
- Gewerbesteuer
- 14.000,00 €
- Gewinn nach Unternehmenssteuern
- 70.175,00 €
- Bruttoausschüttung
- 70.175,00 €
- In GmbH verbleibend
- 0,00 €
- Persönliche zusätzliche Steuer
- 18.508,65 €
- Privat nach Steuer und eigenen Kosten
- 51.666,35 €
- Vergleich: Abgeltungsteuer mit Zuschlägen
- 18.508,65 €
- Vergleich: TEV-Mehrsteuer mit Zuschlägen
- 16.495,76 €
- TEV: ESt-Mehrbetrag
- 16.139,00 €
- TEV: Soli-Mehrbetrag
- 356,76 €
- TEV: Kirchensteuer-Mehrbetrag
- 0,00 €
- Abgeltungsteuer minus TEV
- 2.012,89 €
- Einfacher inländischer GmbH-Fall: Gewinn entspricht KSt-Einkommen und Gewerbeertrag vor Steuern. Keine Verluste, Hinzurechnungen, Kürzungen, Organschaft, §8b-Beteiligungserträge oder Geschäftsführergehälter. Kein Gewerbesteuerfreibetrag.
- Ausschüttung an eine natürliche Person im Privatvermögen. TEV nur bei wirksamer Option nach §32d Abs2 Nr3 EStG: mindestens 25 % Beteiligung oder mindestens 1 % und maßgeblicher unternehmerischer Einfluss durch berufliche Tätigkeit. Beteiligung an einer anderen Gesellschaft nicht abgebildet.
- TEV: 60 % der Ausschüttung und zugehörigen Kosten im persönlichen Tarif, kein Sparer-Pauschbetrag; Kirchensteuer wegen §51a mit voller Differenz. Kein Kinderfreibetrag, Sondertarif, KiSt-Kappung oder Rückkopplung des KiSt-Sonderausgabenabzugs. Vergleich ist eine Modellrechnung, keine Empfehlung zur Option.
- Kosten sind persönliche Ausschüttungskosten und mindern den Auszahlungsrest in beiden Verfahren; bei Abgeltungsteuer kein zusätzlicher Werbungskostenabzug. Vergleichbare Ausschüttung und Veranlagung im gewählten Jahr unterstellt.
Rechenweg mit deinen Zahlen
- KSt 15.000,00 € + Soli 825,00 € + Gewerbesteuer 14.000,00 € = 29.825,00 €.
- Ausschüttung 70.175,00 €, thesauriert 0,00 €.
- Zusätzliche persönliche Steuer 18.508,65 €; Gesamtbelastung 48.333,65 €.
Was zeigt dir der GmbH-Steuer-Rechner?
Der GmbH-Steuer-Rechner trennt die Belastung in zwei Ebenen: zuerst die Steuern der GmbH und danach die Steuer auf eine Ausschüttung an dich als Gesellschafter. Dadurch siehst du, ob der Gewinn im Unternehmen bleibt oder ob nach einer Ausschüttung privat etwas ankommt.
Du gibst Gewinn, Gewerbesteuer-Hebesatz, Ausschüttungsquote, Besteuerungsart, freien Sparer-Pauschbetrag, persönliches zvE, eigene Kosten, Zusammenveranlagung und Kirchensteuer ein.
Der Unterschied ist praktisch: Bei voller Thesaurierung endet die Rechnung auf GmbH-Ebene. Bei Ausschüttung kommt die private Ebene hinzu. In der Beispielrechnung mit 100.000 € Gewinn und 400 % Hebesatz entstehen Unternehmenssteuern von 29.825,00 €. Wenn anschließend vollständig ausgeschüttet wird, liegt die persönliche zusätzliche Steuer bei 18.508,65 €. Privat bleiben nach Steuer und eigenen Kosten 51.666,35 €.
Der Rechner ist eine Modellrechnung. Er bildet die eingegebenen Werte ab, aber keine komplette Steuererklärung. Besonderheiten wie verdeckte Gewinnausschüttungen, abweichende Gewinnermittlungen, Verlustvorträge, Gewinnausschüttungen aus Vorjahren oder gesellschaftsrechtliche Fragen musst du getrennt prüfen.
Soweit nicht anders angegeben: Steuerjahr 2026, Einzelveranlagung, 40.000 € persönliches zvE vor Ausschüttung und deren Kosten, keine Kirchensteuer, keine persönlichen Ausschüttungskosten und kein freier Sparer-Pauschbetrag. Gewinn, Körperschaftsteuer-Einkommen und Gewerbeertrag werden im Modell gleichgesetzt; für die GmbH gibt es keinen Gewerbesteuerfreibetrag. TEV setzt eine wirksame und zulässige Option voraus, insbesondere die Beteiligungs- und Tätigkeitsvoraussetzungen nach §32d EStG.
Wie rechnet der GmbH-Steuer-Rechner die Gesamtbelastung?
Die Rechnung läuft in Worten so: Zuerst werden Körperschaftsteuer, Solidaritätszuschlag auf die Körperschaftsteuer und Gewerbesteuer zur Unternehmenssteuer addiert. Danach wird aus dem Gewinn nach Unternehmenssteuern die Ausschüttung nach deiner Quote gebildet. Auf diese Ausschüttung fällt je nach Auswahl entweder Abgeltungsteuer mit Zuschlägen oder die Mehrsteuer nach TEV bei zulässiger Option an. Beim TEV gehen 60 % der Ausschüttung und der zugehörigen Kosten in den persönlichen Einkommensteuertarif ein. Für die Kirchensteuer wird die volle Differenz zugrunde gelegt. Ein Sparer-Pauschbetrag wird im TEV nicht abgezogen.
Ein Beispiel mit voller Ausschüttung zeigt die Struktur klar:
- Körperschaftsteuer: 15.000,00 €
- Soli auf Körperschaftsteuer: 825,00 €
- Gewerbesteuer: 14.000,00 €
- Unternehmenssteuern zusammen: 29.825,00 €
- Gewinn nach Unternehmenssteuern: 70.175,00 €
- Bruttoausschüttung: 70.175,00 €
- Persönliche zusätzliche Steuer: 18.508,65 €
- GmbH und Gesellschafter: Steuern gesamt: 48.333,65 €
Der Punkt „Quote vom Gewinn“ bezieht die gesamte Steuerbelastung auf den eingegebenen steuerlichen Gewinn. In diesem Beispiel sind das 48,33 %. Diese Quote ist hilfreich, wenn du Ausschüttung und Thesaurierung vergleichen willst. Sie ersetzt aber nicht die Frage, ob du das Geld privat brauchst oder ob die GmbH es im Unternehmen weiterverwenden soll.
Thesaurierung oder Ausschüttung: Was macht den Unterschied?
Thesaurierung bedeutet: Der Gewinn nach Unternehmenssteuern bleibt in der GmbH. Dann fällt in der Modellrechnung keine persönliche Ausschüttungssteuer an. Ausschüttung bedeutet: Ein Teil oder der ganze Gewinn nach Unternehmenssteuern wird an dich ausgezahlt und auf privater Ebene besteuert.
Bei 100.000 € Gewinn, 400 % Hebesatz und Abgeltungsteuer zeigt der Vergleich der Ausschüttungsquote die Wirkung besonders deutlich:
| Ausschüttungsquote | In GmbH verbleibend | Persönliche zusätzliche Steuer | Privat nach Steuer und eigenen Kosten |
|---|---|---|---|
| 0 % | 70.175,00 € | 0,00 € | 0,00 € |
| 25 % | 52.631,25 € | 4.627,15 € | 12.916,60 € |
| 50 % | 35.087,50 € | 9.254,32 € | 25.833,18 € |
| 75 % | 17.543,75 € | 13.881,48 € | 38.749,77 € |
| 100 % | 0,00 € | 18.508,65 € | 51.666,35 € |
Daran erkennst du: Die Unternehmenssteuern entstehen vor der Ausschüttungsentscheidung. Die private Steuer steigt erst mit der Ausschüttung. Wenn du also Liquidität in der GmbH halten willst, ist die Thesaurierung steuerlich anders zu lesen als eine vollständige Entnahme. Wenn du Geld privat brauchst, zählt dagegen der Betrag „Privat nach Steuer und eigenen Kosten“.
Abgeltungsteuer oder TEV bei zulässiger Option?
Die Auswahl der Besteuerungsart kann das Ergebnis stark verändern. Bei der Abgeltungsteuer wird die Ausschüttung als Kapitalertrag behandelt. Ein freier Sparer-Pauschbetrag kann die Bemessung mindern, wenn du ihn eingibst. Beim TEV wird in der Modellrechnung die Mehrsteuer auf den steuerpflichtigen Teil der Ausschüttung ermittelt; ob die Option zulässig ist, hängt von deinen tatsächlichen Verhältnissen ab.
Bei 120.000 € Gewinn, 400 % Hebesatz, 40.000 € persönlichem zvE vorher und vollständiger Ausschüttung mit TEV ergibt die Rechnung Unternehmenssteuern von 35.790,00 €. Der Gewinn nach Unternehmenssteuern und die Bruttoausschüttung betragen 84.210,00 €. Die persönliche zusätzliche Steuer liegt bei 20.453,66 €, die Gesamtbelastung bei 56.243,66 €. Zum Vergleich: Die Abgeltungsteuer mit Zuschlägen läge in derselben Vergleichszeile bei 22.210,38 €, die Differenz bei 1.756,72 €.
Das TEV ist aber nicht automatisch günstiger. Bei 1.000.000 € Gewinn, 450 % Hebesatz und vollständiger Ausschüttung zeigt der Vergleich eine andere Richtung: Abgeltungsteuer mit Zuschlägen 180.470,93 €, TEV-Mehrsteuer mit Zuschlägen 186.148,23 €, Differenz -5.677,30 €. Das Minus zeigt: In diesem Beispiel ist TEV teurer als die Abgeltungsteuer. Genau deshalb solltest du die Eingaben zu persönlichem zvE, Zusammenveranlagung, Kirchensteuer und Kosten nicht leer nach Gefühl schätzen, sondern mit deinen realistischen Daten arbeiten.
Typische Fehler beim GmbH-Steuer-Rechner
Ein häufiger Fehler ist, die Gewerbesteuer nur grob zu schätzen. Der Hebesatz beeinflusst die GmbH-Ebene direkt. Bei 100.000 € Gewinn und voller Ausschüttung mit Abgeltungsteuer ändern sich die Werte je nach Hebesatz sichtbar:
| Hebesatz | GmbH-Steuern | Mit Abgeltungsteuer | Privat verbleibend |
|---|---|---|---|
| 200 % | 22.825,00 € | 43.179,90 € | 56.820,10 € |
| 400 % | 29.825,00 € | 48.333,65 € | 51.666,35 € |
| 600 % | 36.825,00 € | 53.487,40 € | 46.512,60 € |
Ein zweiter Fehler ist, die Ausschüttungsquote mit dem ursprünglichen Gewinn zu verwechseln. Ausgeschüttet wird in der Rechnung aus dem Gewinn nach Unternehmenssteuern. Bei 50.000 € Gewinn, 380 % Hebesatz und 50 % Ausschüttung beträgt der Gewinn nach Unternehmenssteuern 35.437,50 €. Die Bruttoausschüttung liegt bei 17.718,75 €, in der GmbH bleiben ebenfalls 17.718,75 €.
Ein dritter Fehler betrifft Kirchensteuer und Zusammenveranlagung. Bei 100.000 € Gewinn, 400 % Hebesatz, vollständiger Ausschüttung, Zusammenveranlagung und 9 % Kirchensteuer beträgt die Gesamtbelastung 49.470,56 €. Ohne diese Eingaben kann die private Ebene deutlich anders aussehen.
Auch persönliche Kosten der Ausschüttung gehören in die Rechnung, wenn sie tatsächlich anfallen. Bei 90.000 € Gewinn, 400 % Hebesatz, vollständiger Ausschüttung und 500 € persönlichen Kosten zeigt das Ergebnis 43.500,28 € Gesamtbelastung und 45.999,72 € privat nach Steuer und eigenen Kosten.
Tabellen zum Nachschlagen
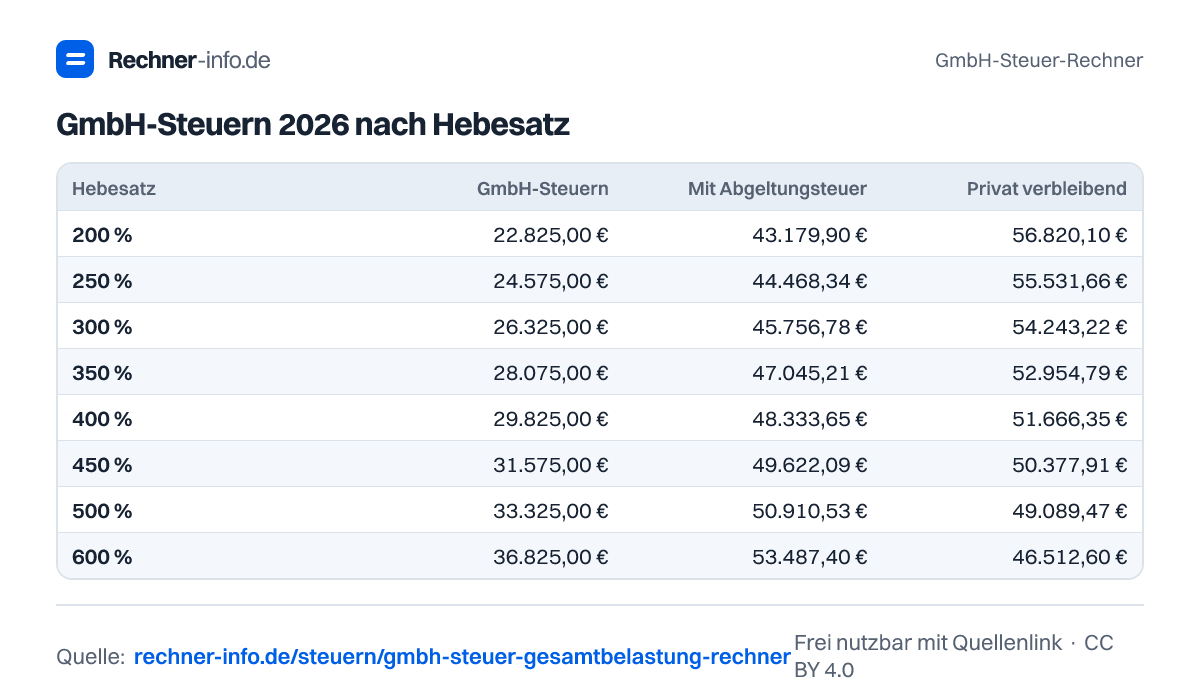
GmbH-Steuern 2026 nach Hebesatz
| Hebesatz | GmbH-Steuern | Mit Abgeltungsteuer | Privat verbleibend |
|---|---|---|---|
| 200 % | 22.825,00 € | 43.179,90 € | 56.820,10 € |
| 250 % | 24.575,00 € | 44.468,34 € | 55.531,66 € |
| 300 % | 26.325,00 € | 45.756,78 € | 54.243,22 € |
| 350 % | 28.075,00 € | 47.045,21 € | 52.954,79 € |
| 400 % | 29.825,00 € | 48.333,65 € | 51.666,35 € |
| 450 % | 31.575,00 € | 49.622,09 € | 50.377,91 € |
| 500 % | 33.325,00 € | 50.910,53 € | 49.089,47 € |
| 600 % | 36.825,00 € | 53.487,40 € | 46.512,60 € |
Thesaurierung und Ausschüttungsquote
| Quote | GmbH behält | Zusatzsteuer privat | Privat netto |
|---|---|---|---|
| 0 % | 70.175,00 € | 0,00 € | 0,00 € |
| 25 % | 52.631,25 € | 4.627,15 € | 12.916,60 € |
| 50 % | 35.087,50 € | 9.254,32 € | 25.833,18 € |
| 75 % | 17.543,75 € | 13.881,48 € | 38.749,77 € |
| 100 % | 0,00 € | 18.508,65 € | 51.666,35 € |
Beispiele zum Ausprobieren
GmbH-Steuer-Rechner als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die GmbH-Steuer bei 100.000 € Gewinn und 400 % Hebesatz?
Bei 100.000 € Gewinn und 400 % Hebesatz betragen die Unternehmenssteuern 29.825,00 €. Darin stecken Körperschaftsteuer 15.000,00 €, Soli auf Körperschaftsteuer 825,00 € und Gewerbesteuer 14.000,00 €. Wenn vollständig ausgeschüttet wird, kommt die private Steuer hinzu.
Was bleibt bei 100.000 € GmbH-Gewinn nach voller Ausschüttung privat übrig?
Bei vollständiger Ausschüttung bleiben im Beispiel 51.666,35 € privat nach Steuer und eigenen Kosten. Grundlage sind 100.000 € Gewinn, 400 % Hebesatz, Abgeltungsteuer, 0 € freier Sparer-Pauschbetrag, keine Kirchensteuer und 0 € persönliche Kosten.
Was passiert, wenn die GmbH den Gewinn komplett thesauriert?
Bei kompletter Thesaurierung beträgt die Gesamtbelastung 29.825,00 €. Die persönliche zusätzliche Steuer liegt dann bei 0,00 €, weil keine Ausschüttung angesetzt wird. In der GmbH verbleiben im Beispiel 70.175,00 € nach Unternehmenssteuern.
Ist TEV günstiger als Abgeltungsteuer bei GmbH-Ausschüttungen?
TEV kann günstiger sein, muss es aber nicht. Bei 120.000 € Gewinn, 400 % Hebesatz, voller Ausschüttung, 40.000 € persönlichem zvE vorher, Einzelveranlagung sowie ohne Kirchensteuer, Kosten und freien Pauschbetrag liegt TEV bei 20.453,66 € persönlicher zusätzlicher Steuer, die Vergleichszeile zur Abgeltungsteuer bei 22.210,38 €. Bei 1.000.000 € Gewinn und 450 % Hebesatz ist TEV dagegen teurer.
Wie wirkt sich der Gewerbesteuer-Hebesatz auf die GmbH-Steuer aus?
Ein höherer Hebesatz erhöht die Gewerbesteuer und damit die Unternehmenssteuern. Bei 100.000 € Gewinn liegen die GmbH-Steuern bei 200 % Hebesatz bei 22.825,00 €, bei 400 % bei 29.825,00 € und bei 600 % bei 36.825,00 €.
Ändert sich die Rechnung zwischen 2025 und 2026?
Bei den Beispielwerten 100.000 € Gewinn, 400 % Hebesatz, voller Ausschüttung und Abgeltungsteuer ist das Gesamtergebnis für 2025 und 2026 gleich: 48.333,65 €. Unterschiede können aber bei der TEV-Vergleichsrechnung auftreten, etwa beim TEV-Mehrbetrag.
Wie berücksichtigt der GmbH-Steuer-Rechner den Sparer-Pauschbetrag?
Der freie Sparer-Pauschbetrag wird nur bei der Abgeltungsteuer berücksichtigt. Bei 80.000 € Gewinn, 400 % Hebesatz, vollständiger Ausschüttung und 1.000 € freiem Sparer-Pauschbetrag beträgt die persönliche zusätzliche Steuer 14.543,17 € und die Gesamtbelastung 38.403,17 €.
Quellen und Prüfung
- §23 KStG: Körperschaftsteuersatz - Bundesministerium der Justiz
- §11 GewStG: Messbetrag - Bundesministerium der Justiz
- §32d EStG: Abgeltungsteuer und TEV-Option - Bundesministerium der Justiz
- §51a EStG: Kirchensteuer und Teileinkünfte - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
GmbH-Steuer-Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/gmbh-steuer-gesamtbelastung-rechner