Körperschaftsteuer-Rechner
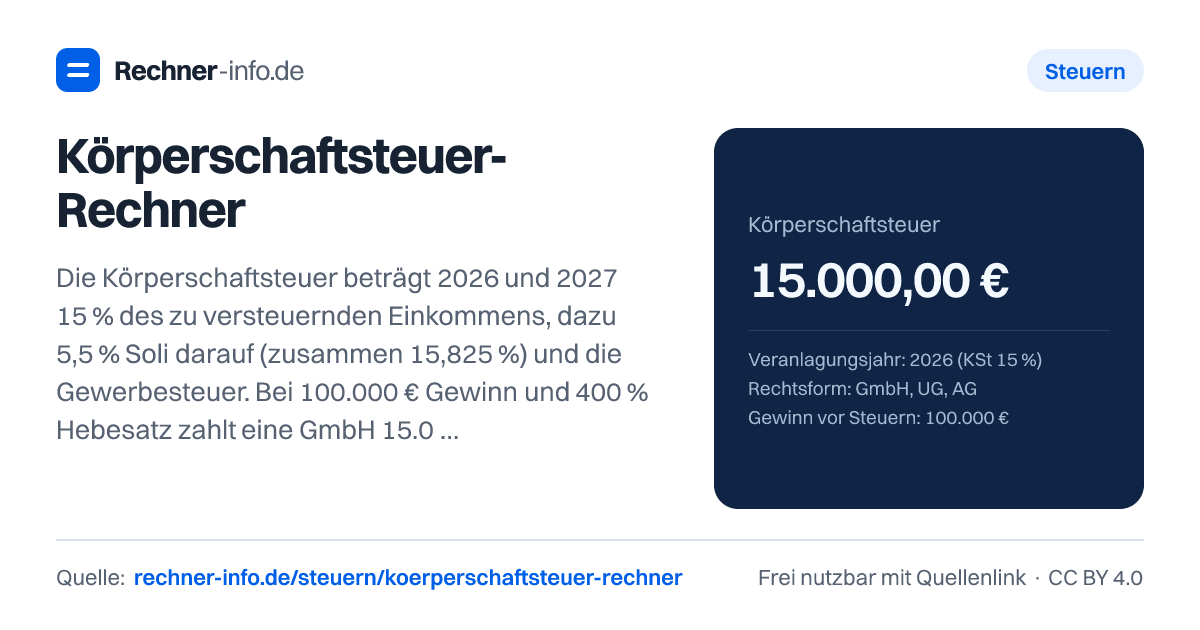
Körperschaftsteuer 2026: 15 % + 5,5 % Soli + Gewerbesteuer. 100.000 € GmbH-Gewinn, Hebesatz 400 % = 29.825 € (29,83 %). Mit KSt-Senkung bis 2032.
- Solidaritätszuschlag (5,5 % der KSt)
- 825,00 €
- Gewerbesteuer
- 14.000,00 €
- Steuern der Gesellschaft gesamt
- 29.825,00 €
- Steuerbelastung auf den Gewinn
- 29,83 %
- Gewinn nach Steuern
- 70.175,00 €
- Zu versteuerndes Einkommen (KSt)
- 100.000 €
- Gewerbesteuer-Messbetrag
- 3.500,00 €
Vergleich der Jahre 2026 bis 2032
| Jahr | KSt-Satz | KSt | Soli | GewSt | Summe | Belastung |
|---|---|---|---|---|---|---|
| 2026 | 15 % | 15.000,00 € | 825,00 € | 14.000,00 € | 29.825,00 € | 29,83 % |
| 2027 | 15 % | 15.000,00 € | 825,00 € | 14.000,00 € | 29.825,00 € | 29,83 % |
| 2028 | 14 % | 14.000,00 € | 770,00 € | 14.000,00 € | 28.770,00 € | 28,77 % |
| 2029 | 13 % | 13.000,00 € | 715,00 € | 14.000,00 € | 27.715,00 € | 27,72 % |
| 2030 | 12 % | 12.000,00 € | 660,00 € | 14.000,00 € | 26.660,00 € | 26,66 % |
| 2031 | 11 % | 11.000,00 € | 605,00 € | 14.000,00 € | 25.605,00 € | 25,61 % |
| 2032 | 10 % | 10.000,00 € | 550,00 € | 14.000,00 € | 24.550,00 € | 24,55 % |
Rechenweg mit deinen Zahlen
- Einkommen 100.000,00 € = zvE 100.000 €
- Körperschaftsteuer 100.000 € × 15 % = 15.000,00 €; Soli 5,5 % = 825,00 €
- Gewerbesteuer: 100.000 € × 3,5 % = Messbetrag 3.500,00 € × 400 % = 14.000,00 €
- Gesamt 29.825,00 € = 29,83 % des Gewinns
Was bedeutet Körperschaftsteuer berechnen bei GmbH, UG und AG?
Wenn du die Körperschaftsteuer berechnen willst, geht es zuerst um die Steuer der Kapitalgesellschaft selbst. Bei einer GmbH, UG oder AG wird nicht der persönliche Steuersatz der Gesellschafter angesetzt, sondern ein eigener Körperschaftsteuersatz für die Gesellschaft. Auf die Körperschaftsteuer kommt zusätzlich der Solidaritätszuschlag. Daneben fällt häufig Gewerbesteuer an, deren Höhe vom Gewerbesteuer-Hebesatz der Gemeinde abhängt.
Für eine GmbH mit 100.000 € Gewinn und 400 % Hebesatz zeigt die Rechnung: 15.000,00 € Körperschaftsteuer, 825,00 € Solidaritätszuschlag und 14.000,00 € Gewerbesteuer. Die Steuern der Gesellschaft liegen damit bei 29.825,00 €, der Gewinn nach Steuern bei 70.175,00 €.
Der Rechner trennt deshalb die einzelnen Steuerarten. Das ist nützlich, weil die Körperschaftsteuer für gleiche Gewinne gleich berechnet wird, die Gewerbesteuer aber je nach Standort deutlich abweichen kann. Bei 100.000 € Gewinn steigt die Gesamtbelastung im Vergleich verschiedener Hebesätze von 22,83 % bei 200 % auf 36,13 % bei 580 %.
Trage Jahr, Rechtsform, Gewinn, Hebesatz und mögliche Korrekturen ein; der Rechner zeigt dir Körperschaftsteuer, Soli, Gewerbesteuer und die Gesamtbelastung.
Wie rechnet man Körperschaftsteuer aus?
Die Rechnung läuft in mehreren Schritten. In Worten lautet die Grundformel: Das zu versteuernde Einkommen wird mit dem Körperschaftsteuersatz multipliziert. Danach wird der Solidaritätszuschlag als Anteil der Körperschaftsteuer berechnet. Die Gewerbesteuer wird getrennt aus dem Gewerbeertrag, der Steuermesszahl und dem Hebesatz ermittelt. Am Ende werden Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer addiert.
Ein Beispiel für 2026 mit 100.000 € Gewinn und 400 % Hebesatz:
- Zu versteuerndes Einkommen: 100.000 €
- Körperschaftsteuer: 100.000 € × 15 % = 15.000,00 €
- Solidaritätszuschlag: 5,5 % der Körperschaftsteuer = 825,00 €
- Gewerbesteuer-Messbetrag: 3.500,00 €
- Gewerbesteuer: 3.500,00 € × 400 % = 14.000,00 €
- Steuern der Gesellschaft gesamt: 29.825,00 €
- Steuerbelastung auf den Gewinn: 29,83 %
Wichtig ist die Unterscheidung zwischen Gewinn vor Steuern und zu versteuerndem Einkommen. Bei einfachen Fällen sind beide gleich. Bei nicht abziehbaren Ausgaben, Beteiligungserträgen oder Verlustvorträgen kann sich das zu versteuernde Einkommen verändern. Deshalb kann die Körperschaftsteuer niedriger oder höher ausfallen, obwohl der handelsrechtliche Gewinn gleich aussieht.
Wie stark beeinflusst der Hebesatz die Steuerbelastung der GmbH?
Der Hebesatz betrifft die Gewerbesteuer, nicht die Körperschaftsteuer. Genau deshalb kann derselbe Gewinn je nach Gemeinde zu einer anderen Gesamtbelastung führen. Die Körperschaftsteuer bleibt bei 100.000 € Gewinn in 2026 bei 15.000,00 €, der Solidaritätszuschlag bei 825,00 €. Die Gewerbesteuer ändert sich mit dem Hebesatz.
Bei 100.000 € Gewinn ergeben sich zum Beispiel diese Werte:
| Hebesatz | Gewerbesteuer | Summe | Belastung |
|---|---|---|---|
| 200 % | 7.000,00 € | 22.825,00 € | 22,83 % |
| 400 % | 14.000,00 € | 29.825,00 € | 29,83 % |
| 410 % | 14.350,00 € | 30.175,00 € | 30,18 % |
| 470 % | 16.450,00 € | 32.275,00 € | 32,28 % |
| 490 % | 17.150,00 € | 32.975,00 € | 32,98 % |
| 580 % | 20.300,00 € | 36.125,00 € | 36,13 % |
Eine UG mit 30.000 € Gewinn und 410 % Hebesatz zahlt 4.500,00 € Körperschaftsteuer, 247,50 € Solidaritätszuschlag und 4.305,00 € Gewerbesteuer. Zusammen sind das 9.052,50 € Steuern der Gesellschaft und 20.947,50 € Gewinn nach Steuern. Daran siehst du: Auch kleinere Kapitalgesellschaften werden nach demselben Prinzip berechnet. Der Unterschied steckt vor allem im Gewinn, im Hebesatz und in steuerlichen Korrekturen.
Körperschaftsteuer 2028 bis 2032: Was ändert sich durch die Senkung?
Ab 2028 sinkt der Körperschaftsteuersatz schrittweise. Die Gewerbesteuer wird dadurch nicht automatisch niedriger, weil sie nach einer eigenen Formel mit Hebesatz berechnet wird. Der Entlastungseffekt kommt also aus der Körperschaftsteuer und dem darauf entfallenden Solidaritätszuschlag.
Bei 100.000 € Gewinn und 400 % Hebesatz zeigt der Jahresvergleich:
| Jahr | KSt | Soli | Gewerbesteuer | Gesamt |
|---|---|---|---|---|
| 2026 | 15.000,00 € | 825,00 € | 14.000,00 € | 29.825,00 € |
| 2028 | 14.000,00 € | 770,00 € | 14.000,00 € | 28.770,00 € |
| 2030 | 12.000,00 € | 660,00 € | 14.000,00 € | 26.660,00 € |
| 2032 | 10.000,00 € | 550,00 € | 14.000,00 € | 24.550,00 € |
Bei 300.000 € Gewinn und 400 % Hebesatz liegen die Steuern der Gesellschaft im Jahr 2032 bei 73.650,00 €. Davon entfallen 30.000,00 € auf Körperschaftsteuer, 1.650,00 € auf Solidaritätszuschlag und 42.000,00 € auf Gewerbesteuer. Die Steuerbelastung auf den Gewinn beträgt 24,55 %.
Für Planungen über mehrere Jahre ist das hilfreich, ersetzt aber keine steuerliche Einzelfallprüfung. Gesetzesänderungen, abweichende Gewinnermittlungen, Verlustnutzung und Ausschüttungsentscheidungen können das Ergebnis verändern.
Typische Fehler beim Körperschaftsteuer-Rechner
Ein häufiger Fehler ist, nur die Körperschaftsteuer zu betrachten. Für die tatsächliche Belastung der Gesellschaft gehören Solidaritätszuschlag und Gewerbesteuer dazu. Bei 250.000 € Gewinn und 400 % Hebesatz sind es 37.500,00 € Körperschaftsteuer, 2.062,50 € Solidaritätszuschlag und 35.000,00 € Gewerbesteuer. Zusammen ergibt das 74.562,50 € Steuern der Gesellschaft.
Ein zweiter Fehler ist der falsche Umgang mit Ausschüttungen. Bleibt der Gewinn in der GmbH, endet die Rechnung auf Gesellschaftsebene. Für Ausschüttungen an private Gesellschafter rechnet dieses Modell mit Abgeltungsteuer zuzüglich Solidaritätszuschlag, ohne Kirchensteuer und Sparer-Pauschbetrag. Ein auf Antrag mögliches Teileinkünfteverfahren ist nicht enthalten. Bei 250.000 € Gewinn, 490 % Hebesatz und Vollausschüttung beträgt der Gewinn nach Steuern 167.562,50 €. Darauf entfallen 44.194,60 € Abgeltungsteuer und Solidaritätszuschlag; netto bleiben 123.367,90 € beim Gesellschafter. Die Gesamtbelastung inklusive Ausschüttung liegt bei 50,65 %.
Auch Korrekturen werden oft übersehen. Nicht abziehbare Ausgaben erhöhen das steuerliche Einkommen. Bei 120.000 € Gewinn und 20.000 € nicht abziehbaren Ausgaben steigt das zu versteuernde Einkommen auf 140.000 €. Die Körperschaftsteuer beträgt dann 21.000,00 €, der Solidaritätszuschlag 1.155,00 € und die Gewerbesteuer 19.600,00 €.
Beteiligungserträge können die Steuer dagegen stark senken. Bei 500.000 € Gewinn und 150.000 € Dividenden oder Anteilsverkäufen aus Beteiligungen ab 15 %, die die im Modell unterstellten Befreiungsvoraussetzungen erfüllen liegt das zu versteuernde Einkommen bei 357.500 €. Die Körperschaftsteuer beträgt 53.625,00 €, die Steuern der Gesellschaft gesamt 106.624,37 €.
Für Vereine und Stiftungen gelten Besonderheiten. Ein Verein mit 75.000 € Gewinn und ohne Gewerbesteuerpflicht hat 70.000 € zu versteuerndes Einkommen, 10.500,00 € Körperschaftsteuer, 577,50 € Solidaritätszuschlag und 0,00 € Gewerbesteuer. Bei einem Sportverein mit 20.000 € Gewinn aus einem tatsächlich steuerpflichtigen wirtschaftlichen Geschäftsbetrieb und Gewerbesteuerpflicht ergeben sich dagegen 4.473,75 € Steuern der Gesellschaft. Allein der Gewinn belegt die Steuerpflicht nicht: Gemeinnützigkeit, Zweckbetrieb und die gesetzliche Einnahmengrenze sind vorher gesondert zu prüfen.
Tabellen zum Nachschlagen
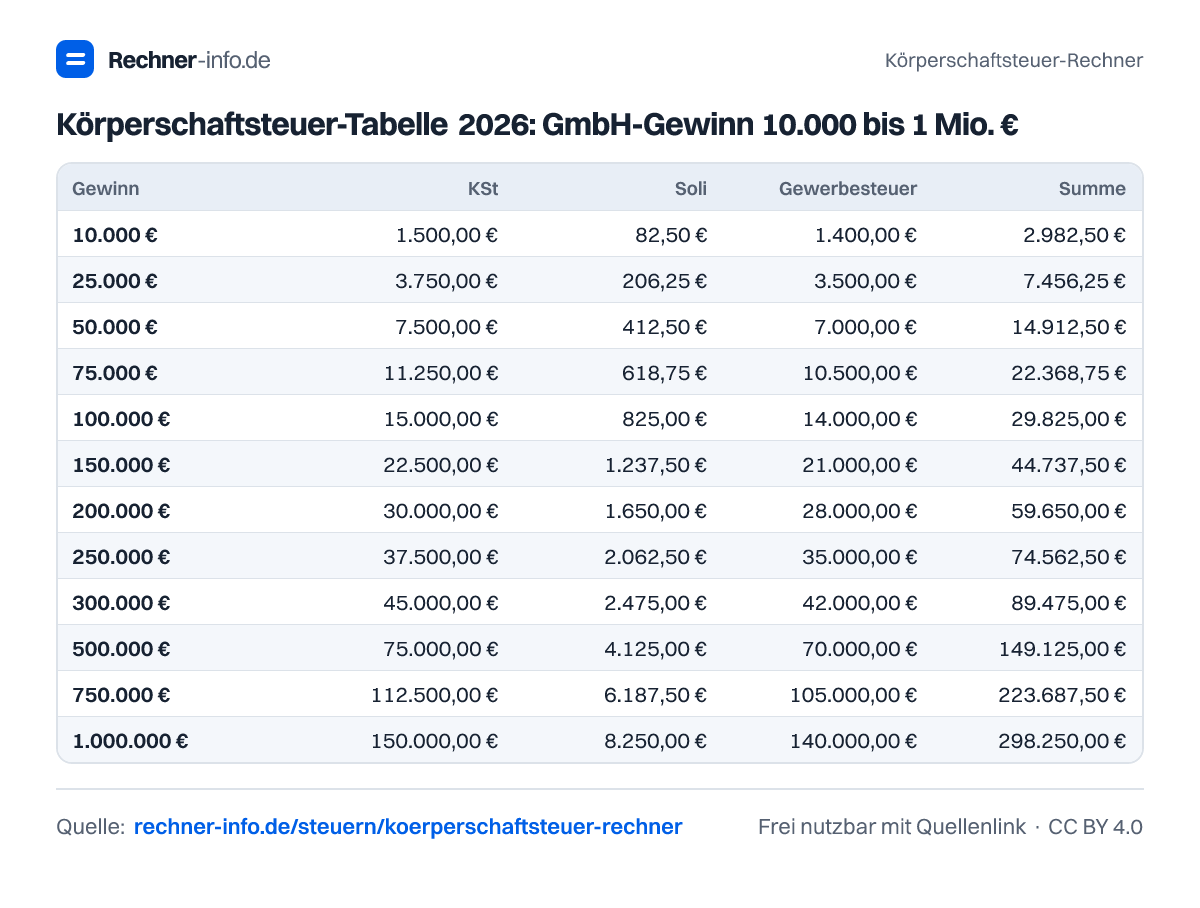
Körperschaftsteuer-Tabelle 2026: GmbH-Gewinn 10.000 bis 1 Mio. €
| Gewinn | KSt | Soli | Gewerbesteuer | Summe | Belastung |
|---|---|---|---|---|---|
| 10.000 € | 1.500,00 € | 82,50 € | 1.400,00 € | 2.982,50 € | 29,83 % |
| 25.000 € | 3.750,00 € | 206,25 € | 3.500,00 € | 7.456,25 € | 29,83 % |
| 50.000 € | 7.500,00 € | 412,50 € | 7.000,00 € | 14.912,50 € | 29,83 % |
| 75.000 € | 11.250,00 € | 618,75 € | 10.500,00 € | 22.368,75 € | 29,83 % |
| 100.000 € | 15.000,00 € | 825,00 € | 14.000,00 € | 29.825,00 € | 29,83 % |
| 150.000 € | 22.500,00 € | 1.237,50 € | 21.000,00 € | 44.737,50 € | 29,83 % |
| 200.000 € | 30.000,00 € | 1.650,00 € | 28.000,00 € | 59.650,00 € | 29,83 % |
| 250.000 € | 37.500,00 € | 2.062,50 € | 35.000,00 € | 74.562,50 € | 29,83 % |
| 300.000 € | 45.000,00 € | 2.475,00 € | 42.000,00 € | 89.475,00 € | 29,83 % |
| 500.000 € | 75.000,00 € | 4.125,00 € | 70.000,00 € | 149.125,00 € | 29,83 % |
| 750.000 € | 112.500,00 € | 6.187,50 € | 105.000,00 € | 223.687,50 € | 29,83 % |
| 1.000.000 € | 150.000,00 € | 8.250,00 € | 140.000,00 € | 298.250,00 € | 29,83 % |
Steuerbelastung einer GmbH nach Hebesatz (100.000 € Gewinn)
| Hebesatz | KSt | Soli | Gewerbesteuer | Summe | Belastung |
|---|---|---|---|---|---|
| 200 % | 15.000,00 € | 825,00 € | 7.000,00 € | 22.825,00 € | 22,83 % |
| 250 % | 15.000,00 € | 825,00 € | 8.750,00 € | 24.575,00 € | 24,58 % |
| 280 % | 15.000,00 € | 825,00 € | 9.800,00 € | 25.625,00 € | 25,63 % |
| 300 % | 15.000,00 € | 825,00 € | 10.500,00 € | 26.325,00 € | 26,33 % |
| 350 % | 15.000,00 € | 825,00 € | 12.250,00 € | 28.075,00 € | 28,08 % |
| 400 % | 15.000,00 € | 825,00 € | 14.000,00 € | 29.825,00 € | 29,83 % |
| 410 % | 15.000,00 € | 825,00 € | 14.350,00 € | 30.175,00 € | 30,18 % |
| 420 % | 15.000,00 € | 825,00 € | 14.700,00 € | 30.525,00 € | 30,53 % |
| 440 % | 15.000,00 € | 825,00 € | 15.400,00 € | 31.225,00 € | 31,23 % |
| 450 % | 15.000,00 € | 825,00 € | 15.750,00 € | 31.575,00 € | 31,57 % |
| 460 % | 15.000,00 € | 825,00 € | 16.100,00 € | 31.925,00 € | 31,93 % |
| 470 % | 15.000,00 € | 825,00 € | 16.450,00 € | 32.275,00 € | 32,28 % |
| 475 % | 15.000,00 € | 825,00 € | 16.625,00 € | 32.450,00 € | 32,45 % |
| 490 % | 15.000,00 € | 825,00 € | 17.150,00 € | 32.975,00 € | 32,98 % |
| 500 % | 15.000,00 € | 825,00 € | 17.500,00 € | 33.325,00 € | 33,33 % |
| 580 % | 15.000,00 € | 825,00 € | 20.300,00 € | 36.125,00 € | 36,13 % |
GmbH-Gesamtbelastung bei Vollausschüttung 2026
| Gewinn | Steuern GmbH | Ausschüttung | Abgeltungsteuer + Soli | Netto privat | Gesamtbelastung |
|---|---|---|---|---|---|
| 100.000 € | 29.825,00 € | 70.175,00 € | 18.508,65 € | 51.666,35 € | 48,33 % |
| 250.000 € | 74.562,50 € | 175.437,50 € | 46.271,63 € | 129.165,87 € | 48,33 % |
| 500.000 € | 149.125,00 € | 350.875,00 € | 92.543,28 € | 258.331,72 € | 48,33 % |
| 1.000.000 € | 298.250,00 € | 701.750,00 € | 185.086,56 € | 516.663,44 € | 48,33 % |
Beispiele zum Ausprobieren
- UG mit 30.000 € Gewinn in Berlin (410 %)Körperschaftsteuer: 4.500,00 €
- GmbH 250.000 €, München (490 %), VollausschüttungKörperschaftsteuer: 37.500,00 €
- Holding: 500.000 € Dividenden aus Tochter-GmbHKörperschaftsteuer: 3.750,00 €
- Sportverein mit 20.000 € Gewinn im VereinsheimKörperschaftsteuer: 2.250,00 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Körperschaftsteuer bei 100.000 € Gewinn?
Die Körperschaftsteuer beträgt bei 100.000 € Gewinn im Jahr 2026 genau 15.000,00 €. Zusätzlich fallen 825,00 € Solidaritätszuschlag an. Bei 400 % Gewerbesteuer-Hebesatz kommen 14.000,00 € Gewerbesteuer dazu, sodass die Gesellschaft insgesamt 29.825,00 € Steuern zahlt.
Wie viel Körperschaftsteuer zahlt eine UG bei 50.000 € Gewinn?
Eine UG zahlt bei 50.000 € Gewinn im Jahr 2026 genau 7.500,00 € Körperschaftsteuer. Dazu kommen 412,50 € Solidaritätszuschlag und bei 400 % Hebesatz 7.000,00 € Gewerbesteuer. Die Steuern der Gesellschaft liegen zusammen bei 14.912,50 €, der Gewinn nach Steuern bei 35.087,50 €.
Wie hoch ist die Steuerbelastung einer GmbH bei 250.000 € Gewinn?
Bei 250.000 € Gewinn und 400 % Hebesatz beträgt die Steuerbelastung 29,83 %. Die GmbH zahlt 37.500,00 € Körperschaftsteuer, 2.062,50 € Solidaritätszuschlag und 35.000,00 € Gewerbesteuer. Insgesamt sind das 74.562,50 € Steuern der Gesellschaft.
Was passiert mit der Körperschaftsteuer durch einen Verlustvortrag?
Ein Verlustvortrag senkt das zu versteuernde Einkommen, soweit er steuerlich nutzbar ist. Bei 200.000 € Gewinn und 80.000 € Verlustvortrag beträgt das zu versteuernde Einkommen 120.000 €. Daraus ergeben sich 18.000,00 € Körperschaftsteuer, 990,00 € Solidaritätszuschlag und 16.800,00 € Gewerbesteuer.
Wie hoch ist die Körperschaftsteuer 2028 bei 100.000 € Gewinn?
Im Jahr 2028 beträgt die Körperschaftsteuer bei 100.000 € Gewinn genau 14.000,00 €. Der Solidaritätszuschlag liegt bei 770,00 €. Bei 400 % Hebesatz kommen 14.000,00 € Gewerbesteuer hinzu, sodass die Gesellschaft insgesamt 28.770,00 € Steuern zahlt.
Wie wirken sich nicht abziehbare Ausgaben auf die Körperschaftsteuer aus?
Nicht abziehbare Ausgaben erhöhen das steuerliche Einkommen. Bei 120.000 € Gewinn und 20.000 € nicht abziehbaren Ausgaben beträgt das zu versteuernde Einkommen 140.000 €. Die Körperschaftsteuer liegt dann bei 21.000,00 €, der Solidaritätszuschlag bei 1.155,00 € und die Gewerbesteuer bei 19.600,00 €.
Wie werden Dividenden aus Beteiligungen bei der Körperschaftsteuer berücksichtigt?
Dividenden oder Anteilsverkäufe aus Beteiligungen ab 15 % können die Steuerbasis deutlich senken. Bei 500.000 € Gewinn und 150.000 € Beteiligungserträgen beträgt das zu versteuernde Einkommen 357.500 €. Daraus entstehen 53.625,00 € Körperschaftsteuer und 106.624,37 € Steuern der Gesellschaft insgesamt.
Zahlt ein Verein Körperschaftsteuer?
Ja, ein Verein kann Körperschaftsteuer zahlen. Bei 75.000 € Gewinn im Jahr 2026 beträgt das zu versteuernde Einkommen 70.000 €. Daraus ergeben sich 10.500,00 € Körperschaftsteuer und 577,50 € Solidaritätszuschlag. Wenn keine Gewerbesteuerpflicht besteht, beträgt die Gewerbesteuer 0,00 €.
Quellen und Prüfung
- § 23 KStG - Steuersatz (Senkung 2028-2032) - Bundesministerium der Justiz
- Gesetz für ein steuerliches Investitionssofortprogramm (BGBl. 2025 I Nr. 161) - Bundesgesetzblatt
- § 8b KStG - Beteiligungen an anderen Körperschaften - Bundesministerium der Justiz
- § 11 GewStG - Steuermesszahl und Freibetrag - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Körperschaftsteuer-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/steuern/koerperschaftsteuer-rechner