Investitionsabzugsbetrag-Rechner
IAB bis 50 %: Bei 50.000 € Investition sind bis 25.000 € vorab abziehbar. Prüfe Gewinnlimit, offene IAB und 40 % Sonder-AfA mit Jahresplan.
- ESt, Soli und KiSt vorerst weniger
- 10.368,56 €
- Verringerte spätere AfA-Basis
- 25.000,00 €
- Sonder-AfA aus der reduzierten Basis
- 10.000,00 €
- Lineare AfA plus Sonder-AfA im ersten Jahr
- 15.000,00 €
- Investitionsfrist bei Kalenderwirtschaftsjahr
- 31.12.2029
- IAB und spätere Abschreibungen insgesamt
- 50.000,00 €
- Für bewegliche abnutzbare Anlagegüter bei Einzelunternehmen/Personenunternehmen. Steuerstundung zum gewählten ESt-Tarif, keine endgültige Ersparnis; Gewerbesteuer und Körperschaftsteuer sind nicht enthalten. Die spätere AfA-Basis wird hier in Höhe der Hinzurechnung vollständig herabgesetzt (§ 7g Abs. 2).
- Beispielplan: Anschaffung im Januar des Folgejahres; Sonder-AfA vollständig im Anschaffungsjahr. Die Vorjahres-Gewinngrenze für Sonder-AfA muss gesondert erfüllt sein. Keine Prognose künftiger Steuersätze.
- Ohne fristgerechte Investition wird der IAB im Abzugsjahr rückgängig gemacht; Nachzahlungszinsen sind möglich. Vermietung oder fast ausschließliche betriebliche Nutzung muss bis Ende des Folgejahres nach Anschaffung fortbestehen.
Zeitliche Verteilung der Abzüge
| Jahr | Phase | Mit IAB | Ohne IAB | Restbuchwert |
|---|---|---|---|---|
| 2.026 | IAB vor Investition | 25.000,00 € | 0,00 € | 25.000,00 € |
| 2.027 | linear | 15.000,00 € | 30.000,00 € | 10.000,00 € |
| 2.028 | linear | 5.000,00 € | 10.000,00 € | 5.000,00 € |
| 2.029 | linear | 5.000,00 € | 10.000,00 € | 0,00 € |
Rechenweg mit deinen Zahlen
- 50.000,00 € × 50 %; begrenzt durch Voraussetzungen/offene IAB: 25.000,00 €.
- AfA-Basis: 50.000,00 € − 25.000,00 € = 25.000,00 €.
- Vorläufiger Steuereffekt im Abzugsjahr: 10.368,56 €; spätere Abschreibungen fallen entsprechend geringer aus.
Was der IAB-Rechner vor der Investition zeigt
Der IAB-Rechner hilft dir einzuschätzen, welchen Investitionsabzugsbetrag du vor einer geplanten Anschaffung ansetzen kannst und wie sich das vorläufig auf Einkommensteuer, Solidaritätszuschlag und Kirchensteuer auswirkt. Du gibst die geplanten Anschaffungskosten, deinen betrieblichen Gewinn, offene IAB, dein persönliches zvE und die gewünschte Quote ein.
Der Investitionsabzugsbetrag ist keine zusätzliche Förderung, die dauerhaft oben draufkommt. Er verlagert steuerliche Abzüge zeitlich nach vorn. Dadurch sinkt die Steuer im Abzugsjahr zunächst. Später wird die AfA-Basis entsprechend niedriger, wenn du die Anschaffung herabsetzt. Genau deshalb zeigt der Rechner neben dem möglichen IAB auch die spätere AfA-Basis und die Sonder-AfA nach § 7g EStG.
Bei steuerlichen Entscheidungen hängt viel vom Einzelfall ab: Gewinnermittlung, betriebliche Nutzung, Zuordnung zum Betrieb, spätere Anschaffung und mögliche Rückgängigmachung. Der Rechner bildet die eingegebenen Werte ab und ersetzt keine Prüfung deines Steuerfalls.
Wie berechnet man den Investitionsabzugsbetrag?
Die Rechnung läuft in Worten so: Ausgangspunkt sind die geplanten Anschaffungskosten. Darauf wird dein gewünschter IAB-Anteil angewendet, höchstens jedoch 50 %. Dieser Betrag wird zusätzlich durch den verfügbaren IAB-Rahmen begrenzt. Offene IAB aus demselben Betrieb mindern diesen Rahmen. Außerdem muss der maßgebliche Gewinn die Grenze von 200.000 € einhalten.
Ein Beispiel mit einer geplanten Maschine:
- Anschaffungskosten: 50.000,00 €
- gewünschter IAB-Anteil: 50 %
- noch offene IAB: 0 €
- betrieblicher Gewinn vor IAB: 80.000 €
Die Steuerbeispiele verwenden 2026, Einzelveranlagung, 80.000 € persönliches zvE ohne IAB und keine Kirchensteuer, sofern nichts anderes angegeben ist. Der Abschreibungsplan unterstellt Anschaffung im Januar des Folgejahres und im Grundfall 5 Jahre Nutzungsdauer.
Die Rechnung lautet: 50.000,00 € × 50 %; begrenzt durch Voraussetzungen und offene IAB ergibt das 25.000,00 €. Die spätere AfA-Basis sinkt entsprechend: 50.000,00 € − 25.000,00 € = 25.000,00 €. Der vorläufige Steuereffekt im Abzugsjahr beträgt in diesem Beispiel 10.368,56 €.
Wichtig für dein Verständnis: Der IAB macht die Investition steuerlich nicht höher. In diesem Beispiel ergeben IAB und spätere Abschreibungen insgesamt 50.000,00 €. Der Vorteil liegt in der früheren steuerlichen Entlastung.
Wie wirken IAB, Steuerstundung und AfA zusammen?
Bei 50.000,00 € Anschaffungskosten, 50 % IAB-Anteil und 100 % betrieblicher Nutzung entsteht zunächst ein IAB von 25.000,00 €. Dadurch sinkt die AfA-Basis auf 25.000,00 €. Wenn die 40 % Sonder-AfA im Anschaffungsjahr genutzt wird, beträgt die Sonder-AfA aus der reduzierten Basis 10.000,00 €. Zusammen mit der linearen AfA ergibt sich im ersten Jahr eine Abschreibung von 15.000,00 €.
Der Rechner zeigt damit zwei Ebenen: erstens die Steuerentlastung im Jahr des IAB-Abzugs, zweitens die niedrigeren späteren Abschreibungen. Bei gleichem Grundfall endet die Investitionsfrist bei Kalenderwirtschaftsjahr am 31.12.2029. Wird der IAB stattdessen in 2025 abgezogen, liegt die Investitionsfrist bei 31.12.2028, während der mögliche IAB bei 25.000,00 € bleibt.
Auch die Steuerwirkung hängt nicht nur vom IAB ab, sondern vom persönlichen zvE, der Veranlagung und der Kirchensteuer. Bei persönlichem zvE von 80.000 € ohne Kirchensteuer beträgt die vorläufige Entlastung 10.368,56 €. Bei persönlichem zvE von 45.000 € sind es 7.265,00 €. Bei Zusammenveranlagung und 9 % Kirchensteuer ergibt der gleiche IAB eine vorläufige Entlastung von 8.035,48 €.
Welche Voraussetzungen begrenzen den IAB?
Der Rechner berücksichtigt mehrere Grenzen. Die Gewinnschwelle ist eine davon: Der maßgebliche Gewinn darf höchstens 200.000 € betragen. Im Beispiel mit einem betrieblichen Gewinn von 20.000 € vor IAB ist bei 50.000,00 € geplanten Anschaffungskosten weiterhin ein IAB von 25.000,00 € möglich. Auch bei 80.000 € Gewinn bleibt in diesem Grundfall der IAB bei 25.000,00 €.
Offene IAB aus Vorjahren können den Betrag begrenzen. Bei 15.000 € offenen IAB bleibt im Beispiel noch ein IAB von 25.000,00 € möglich. Bei 190.000 € offenen IAB ist der neue IAB dagegen auf 10.000,00 € begrenzt. Dann sinkt die AfA-Basis nur auf 40.000,00 €, die Sonder-AfA aus der reduzierten Basis beträgt 16.000,00 €, und die lineare AfA plus Sonder-AfA im ersten Jahr liegt bei 24.000,00 €.
Der Höchstbetrag noch offener IAB beträgt insgesamt 200.000 € je Betrieb. Ein weiterer Prüfpunkt ist die betriebliche Nutzung: Für den hier angebotenen Nutzungsfall verlangt der Rechner mindestens 90 %. Auch die gesetzlich begünstigte Vermietung und die Nutzungsbindung bis zum Ende des Folgejahres nach Anschaffung sind gesondert zu prüfen. Wird das Wirtschaftsgut im Beispiel nur zu 80 % betrieblich genutzt, setzt der Rechner den möglichen IAB auf 0,00 €. Die vorläufige Steuerentlastung beträgt dann ebenfalls 0,00 €, die AfA-Basis bleibt bei 50.000,00 €, und im ersten Jahr wird nur die lineare AfA von 10.000,00 € ausgewiesen.
Sonderabschreibung 7g und Nutzungsdauer richtig einordnen
Die Sonder-AfA nach § 7g EStG wirkt im Rechner auf die reduzierte AfA-Basis. Bei 50.000,00 € Anschaffungskosten und 25.000,00 € IAB beträgt diese Basis 25.000,00 €. Wenn du die 40 % Sonder-AfA im Anschaffungsjahr nutzt, zeigt der Rechner 10.000,00 € Sonder-AfA und 15.000,00 € lineare AfA plus Sonder-AfA im ersten Jahr.
Nutzt du die Sonder-AfA im Anschaffungsjahr nicht, bleibt der IAB in diesem Beispiel bei 25.000,00 €, die Steuerentlastung im Abzugsjahr bei 10.368,56 € und die reduzierte AfA-Basis bei 25.000,00 €. Die Sonder-AfA aus der reduzierten Basis beträgt dann 0,00 €, und die lineare AfA plus Sonder-AfA im ersten Jahr liegt bei 5.000,00 €.
Die Nutzungsdauer verändert nicht den möglichen IAB, aber die Verteilung der späteren Abschreibung. Bei einer Nutzungsdauer von 10 Jahren zeigt der Rechner im gleichen Grundfall weiterhin 25.000,00 € IAB und 10.000,00 € Sonder-AfA. Die lineare AfA plus Sonder-AfA im ersten Jahr beträgt dann 12.500,00 € statt 15.000,00 €.
Typische Fehler beim IAB-Rechner vermeiden
Achte besonders auf diese Punkte:
- Verwende die Anschaffungskosten ohne abzugsfähige Vorsteuer, wenn du zum Vorsteuerabzug berechtigt bist.
- Trage offene IAB desselben Betriebs ein. Sie können den neuen Abzug begrenzen, wie das Beispiel mit 190.000 € offenen IAB zeigt.
- Verwechsle Steuerstundung nicht mit endgültiger Steuerersparnis. Spätere Abschreibungen fallen niedriger aus, wenn die AfA-Basis herabgesetzt wird.
- Prüfe die betriebliche Nutzung realistisch. Im Beispiel mit 80 % betrieblicher Nutzung entsteht kein IAB.
- Behalte die Investitionsfrist im Blick. Für den Abzug in 2026 zeigt der Rechner bei Kalenderwirtschaftsjahr den 31.12.2029, für 2025 den 31.12.2028.
- Nutze die Sonder-AfA nur, wenn die Voraussetzungen erfüllt sind. Dazu gehört im Rechner auch, dass der Gewinn im Jahr vor Anschaffung höchstens 200.000 € beträgt.
Wenn du unsicher bist, ob dein Wirtschaftsgut begünstigt ist oder ob eine spätere Änderung zu Nachforderungen führt, solltest du die Rechnung fachlich prüfen lassen.
Tabellen zum Nachschlagen
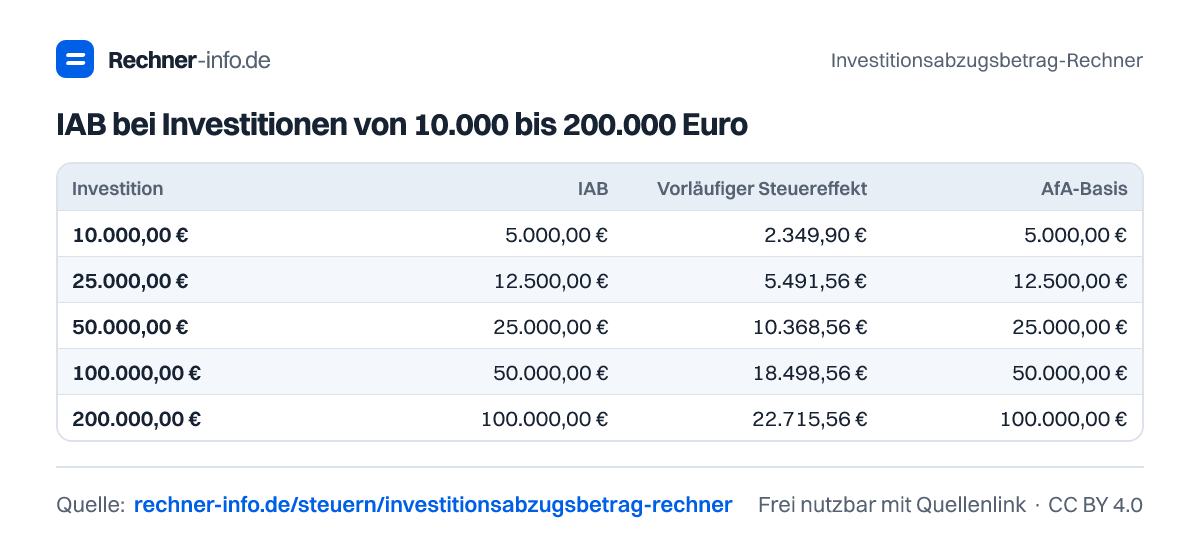
IAB bei Investitionen von 10.000 bis 200.000 Euro
| Investition | IAB | Vorläufiger Steuereffekt | AfA-Basis |
|---|---|---|---|
| 10.000,00 € | 5.000,00 € | 2.349,90 € | 5.000,00 € |
| 25.000,00 € | 12.500,00 € | 5.491,56 € | 12.500,00 € |
| 50.000,00 € | 25.000,00 € | 10.368,56 € | 25.000,00 € |
| 100.000,00 € | 50.000,00 € | 18.498,56 € | 50.000,00 € |
| 200.000,00 € | 100.000,00 € | 22.715,56 € | 100.000,00 € |
Beispiele zum Ausprobieren
Grafik zum Einbinden: Investitionsabzugsbetrag-Rechner
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Investitionsabzugsbetrag bei 30.000 € Anschaffungskosten?
Der mögliche Investitionsabzugsbetrag beträgt 15.000,00 €, wenn im Beispiel 50 % IAB-Anteil, 100 % betriebliche Nutzung und keine offenen IAB vorliegen. Die vorläufige Entlastung bei Einkommensteuer, Solidaritätszuschlag und Kirchensteuer beträgt 6.510,56 €. Die spätere AfA-Basis sinkt auf 15.000,00 €.
Wie viel IAB kann ich bei 100.000 € Anschaffungskosten abziehen?
Bei 100.000 € Anschaffungskosten sind im Beispiel 50.000,00 € IAB möglich. Die vorläufige Steuerentlastung beträgt 18.498,56 €. Die spätere AfA-Basis liegt ebenfalls bei 50.000,00 €, und die lineare AfA plus Sonder-AfA im ersten Jahr beträgt 30.000,00 €.
Was passiert, wenn ich nur 40 % IAB ansetzen möchte?
Bei 40 % gewünschtem IAB-Anteil ergibt sich im Beispiel ein Investitionsabzugsbetrag von 20.000,00 €. Die Steuerentlastung im Abzugsjahr beträgt vorläufig 8.482,56 €. Die spätere AfA-Basis steigt gegenüber dem höheren IAB auf 30.000,00 €, die Sonder-AfA aus dieser Basis beträgt 12.000,00 €.
Wie wirkt sich 80 % betriebliche Nutzung auf den IAB aus?
Bei 80 % betrieblicher Nutzung beträgt der mögliche IAB im Beispiel 0,00 €. Dadurch entsteht auch keine vorläufige Steuerentlastung. Die AfA-Basis bleibt bei 50.000,00 €, die Sonder-AfA aus der reduzierten Basis beträgt 0,00 €, und die lineare AfA im ersten Jahr liegt bei 10.000,00 €.
Wie hoch ist die Steuerstundung bei 45.000 € persönlichem zvE?
Bei 45.000 € persönlichem zvE beträgt die vorläufige Steuerentlastung 7.265,00 €. Der mögliche IAB bleibt im Beispiel bei 25.000,00 €, wenn die übrigen Eingaben unverändert sind. Die verringerte spätere AfA-Basis beträgt 25.000,00 €.
Wann endet die Investitionsfrist beim IAB 2026?
Beim IAB-Abzug in 2026 endet die Investitionsfrist bei Kalenderwirtschaftsjahr am 31.12.2029. Wenn der Abzug in 2025 erfolgt, zeigt der Rechner den 31.12.2028. Die Frist ist relevant, weil die geplante Anschaffung rechtzeitig umgesetzt werden muss.
Was ändert sich, wenn ich die 40 % Sonder-AfA nicht nutze?
Ohne Nutzung der 40 % Sonder-AfA beträgt die Sonder-AfA im Beispiel 0,00 €. Der mögliche IAB bleibt bei 25.000,00 €, ebenso die vorläufige Steuerentlastung von 10.368,56 €. Im ersten Jahr werden dann 5.000,00 € lineare AfA ausgewiesen.
Wie wirken offene IAB aus Vorjahren auf den neuen IAB?
Bei 190.000 € offenen IAB sinkt der mögliche neue IAB im Beispiel auf 10.000,00 €. Bei 15.000 € offenen IAB bleibt dagegen noch ein IAB von 25.000,00 € möglich. Offene Beträge können also begrenzen, müssen es aber nicht in jedem Fall.
Quellen und Prüfung
- § 7g EStG: IAB, Hinzurechnung und Sonderabschreibung - Bundesministerium der Justiz
- § 7 EStG: Absetzung für Abnutzung - Bundesministerium der Justiz
- § 233a AO: Verzinsung von Nachforderungen - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Investitionsabzugsbetrag-Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/investitionsabzugsbetrag-rechner