Kleingewerbe-Steuern berechnen
50.000 € Gewerbegewinn: 3.570 € GewSt bei 400 % Hebesatz. Berechne ESt-Anrechnung, Soli, Kirchensteuer und Zusatzbelastung des Nebengewerbes.
- Zu versteuerndes Einkommen
- 40.000,00 €
- Tarifliche ESt vor § 35
- 7.209,00 €
- Gewerbesteuer
- 3.570,00 €
- Gewerbesteuermessbetrag
- 892,50 €
- Anteiliger ESt-Höchstbetrag
- 7.209,00 €
- ESt-Anrechnung nach § 35
- 3.570,00 €
- Einkommensteuer nach Anrechnung
- 3.639,00 €
- Solidaritätszuschlag
- 0,00 €
- Kirchensteuer ohne §-35-Minderung
- 0,00 €
- Zusätzliche Steuer durch das Gewerbe
- 7.209,00 €
- Gewerbegewinn nach zusätzlicher Steuer
- 42.791,00 €
- Gesamte Jahressteuer geteilt durch zwölf
- 600,75 €
- Einzelunternehmen mit einem Gewerbebetrieb. Kleingewerbe ist keine Steuerbefreiung; Kleinunternehmer betrifft nur Umsatzsteuer und wird hier nicht entschieden. Gewinne aus EÜR/Bilanz verwenden; Gewerbesteuer ist keine Betriebsausgabe.
- §35-Anrechnung begrenzt auf vierfachen Messbetrag, tatsächlich zu zahlende Gewerbesteuer und anteilige ESt. Negative andere Einkünfte und Sonderfälle können die Aufteilung im Einzelfall verändern. Kirchensteuer wird ohne §35-Anrechnung berechnet.
- Vereinfachte Veranlagung ohne Kinderfreibeträge, Progressionsvorbehalt, besondere Tarife und weitere Steuerermäßigungen. Abziehbare Beträge nach steuerlicher Prüfung eingeben; bei persönlichen Abzügen wird mindestens der Sonderausgaben-Pauschbetrag von 36/72 Euro berücksichtigt; keine automatische Berechnung der Sozialversicherung.
Rechenweg mit deinen Zahlen
- Tarifliche ESt auf 40.000,00 €: 7.209,00 €.
- Messbetrag 892,50 € × 400 % = 3.570,00 € GewSt; 3.570,00 € werden angerechnet.
- ESt nach Anrechnung 3.639,00 €, Soli 0,00 €, KiSt 0,00 € und GewSt ergeben 7.209,00 €.
Was der Kleingewerbe Steuern Rechner wirklich berechnet
Soweit nicht ausdrücklich anders angegeben, gelten die Beispiele für Einzelveranlagung 2026, 10.000 € persönliche Abzüge, keine weiteren Einkünfte, keine Kirchensteuer und 400 % Hebesatz; Hinzurechnungen und Kürzungen stehen sonst auf null.
Der Rechner trennt die Steuerarten, die bei einem Kleingewerbe schnell vermischt werden: Einkommensteuer, Gewerbesteuer, Solidaritätszuschlag und Kirchensteuer. Du gibst Gewinn, weitere Einkünfte, persönliche Abzüge, Hebesatz sowie mögliche Hinzurechnungen und Kürzungen ein; daraus entsteht eine Modellrechnung für das gewählte Steuerjahr.
Wichtig ist die Abgrenzung: Ein Kleingewerbe ist nicht automatisch steuerfrei. Der Gewinn gehört zur Einkommensteuer. Zusätzlich kann Gewerbesteuer entstehen. Bei Einzelunternehmen wird die Gewerbesteuer aber nach § 35 EStG auf die Einkommensteuer angerechnet, soweit die gesetzlichen Grenzen das zulassen.
Darum kann in einer Rechnung Gewerbesteuer ausgewiesen sein, ohne dass die Gesamtbelastung im gleichen Umfang steigt. Bei 30.000 € Gewinn, 400 % Hebesatz und 10.000 € persönlichen Abzügen entstehen zum Beispiel 770,00 € Gewerbesteuer. Gleichzeitig werden 770,00 € auf die Einkommensteuer angerechnet. Die gesamte Jahressteuer beträgt in dieser Rechnung 1.570,00 €.
Bei Verlusten ist das Ergebnis anders: Bei -10.000 € Gewinn, keinen weiteren Einkünften und 10.000 € persönlichen Abzügen zeigt die Rechnung 0,00 € Einkommensteuer, 0,00 € Gewerbesteuer und 0,00 € gesamte Jahressteuer. Der Gewerbegewinn nach zusätzlicher Steuer bleibt dann bei -10.000,00 €.
Wie rechnet man Kleingewerbe-Steuern mit Gewerbesteuer und Anrechnung?
Die Gewerbesteuer wird in Worten so berechnet: Vom abgerundeten Gewerbeertrag wird der Freibetrag abgezogen. Der verbleibende Betrag wird mit der Messzahl und dem Hebesatz deiner Gemeinde multipliziert. Für die Einkommensteuer-Anrechnung gilt: Angerechnet wird der niedrigste Wert aus vierfachem Messbetrag, tatsächlicher Gewerbesteuer und anteiliger Einkommensteuer.
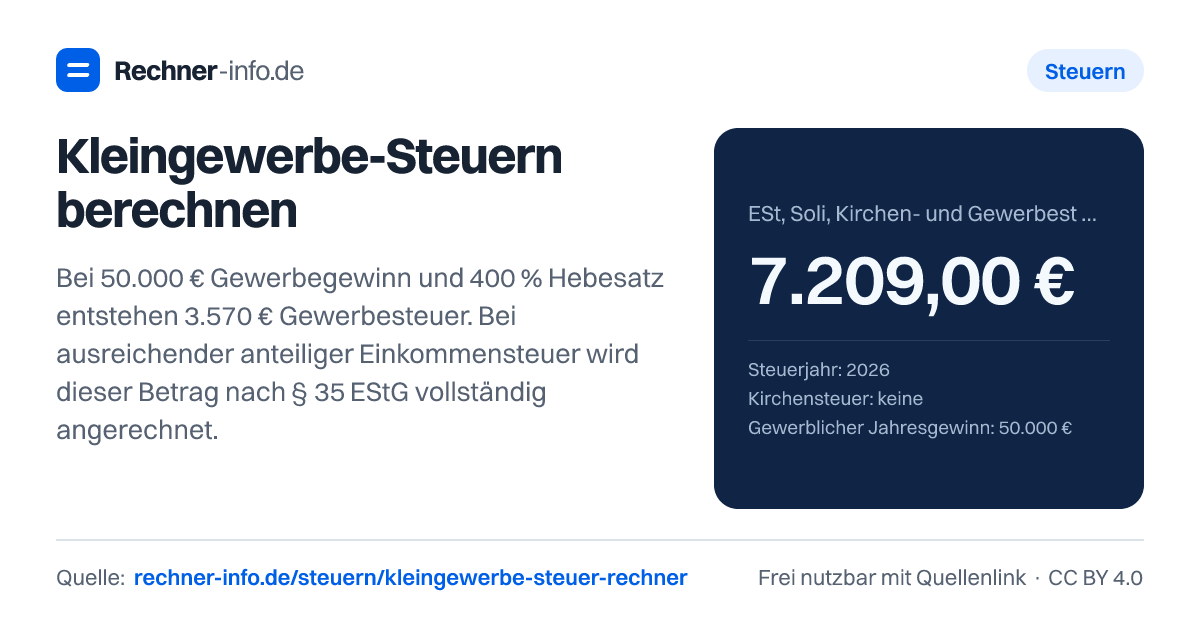
Ein Beispiel für 2026: Bei 50.000 € Gewerbegewinn, 0 € weiteren Einkünften, 10.000 € persönlichen Abzügen und 400 % Hebesatz ergibt sich ein zu versteuerndes Einkommen von 40.000,00 €. Die tarifliche Einkommensteuer vor § 35 beträgt 7.209,00 €.
Für die Gewerbesteuer ergibt die Rechnung einen Gewerbesteuermessbetrag von 892,50 €. Mit 400 % Hebesatz ergibt das 3.570,00 € Gewerbesteuer. Genau 3.570,00 € werden nach § 35 EStG angerechnet. Die Einkommensteuer nach Anrechnung sinkt dadurch auf 3.639,00 €.
Zusammen mit 0,00 € Solidaritätszuschlag, 0,00 € Kirchensteuer und 3.570,00 € Gewerbesteuer ergibt sich eine Gesamtbelastung von 7.209,00 €. Geteilt durch zwölf entspricht das 600,75 €. Das ist keine Vorauszahlungsfestsetzung des Finanzamts, sondern eine rechnerische Orientierung auf Basis deiner Eingaben.
Warum weitere Einkünfte die Kleingewerbe-Steuern verändern
Weitere Einkünfte erhöhen das zu versteuernde Einkommen. Dadurch kann die Einkommensteuer steigen, auch wenn die Gewerbesteuer für den Gewerbebetrieb unverändert bleibt. Das ist vor allem bei nebenberuflichen Gewerben relevant, weil Lohn, Renten oder andere Einkünfte mit dem Gewerbegewinn zusammen in die Einkommensteuer einfließen.
Bei 50.000 € Gewerbegewinn, 15.000 € weiteren Einkünften, 10.000 € persönlichen Abzügen und 400 % Hebesatz liegt das zu versteuernde Einkommen bei 55.000,00 €. Die tarifliche Einkommensteuer vor § 35 beträgt 12.347,00 €. Die Gewerbesteuer bleibt bei 3.570,00 €, der Messbetrag bei 892,50 € und die Anrechnung nach § 35 bei 3.570,00 €. Die Einkommensteuer nach Anrechnung beträgt 8.777,00 €.
Ein anderes Bild zeigt ein nebenberufliches Gewerbe mit 15.000 € Gewinn und 40.000 € anderen Einkünften. Dort beträgt die Gewerbesteuer 0,00 €, der Gewerbesteuermessbetrag 0,00 € und die Anrechnung ebenfalls 0,00 €. Trotzdem liegt die zusätzliche Steuer durch das Gewerbe bei 4.723,00 €, weil der Gewerbegewinn die Einkommensteuer beeinflusst.
Die Reihenfolge ist also wichtig: Gewerbesteuer hängt am Gewerbeertrag und am Hebesatz. Einkommensteuer hängt am gesamten zu versteuernden Einkommen. Die Anrechnung verbindet beide Bereiche, gleicht aber nicht jeden Effekt aus.
Hebesatz, Kirchensteuer und § 35 EStG: Wo die Anrechnung endet
Der Hebesatz wird von der Gemeinde bestimmt. Je höher er ist, desto höher fällt die Gewerbesteuer aus. Die Anrechnung nach § 35 EStG kann diese Mehrbelastung begrenzen, aber nur bis zu den gesetzlichen Höchstwerten. Deshalb führt ein hoher Hebesatz nicht immer zu einer vollständigen Entlastung über die Einkommensteuer.
Bei 50.000 € Gewinn, 10.000 € persönlichen Abzügen und 490 % Hebesatz entstehen 4.373,25 € Gewerbesteuer. Angerechnet werden aber 3.570,00 €. Die Einkommensteuer nach Anrechnung beträgt 3.639,00 €. Kommt 9 % Kirchensteuer hinzu, zeigt die Rechnung 648,81 € Kirchensteuer ohne §-35-Minderung und insgesamt 8.661,06 € Steuern.
Noch deutlicher wird der Hebesatz bei 80.000 € Gewinn und 500 % Hebesatz. Die Gewerbesteuer beträgt 9.712,50 €, die Anrechnung nach § 35 aber 7.770,00 €. Die tarifliche Einkommensteuer vor § 35 liegt bei 18.264,00 €, die Einkommensteuer nach Anrechnung bei 10.494,00 €. Insgesamt ergeben sich 20.206,50 €.
Kirchensteuer folgt dabei eigenen Regeln. In den Rechnungen wird sie ohne §-35-Minderung ausgewiesen. Bei 25.000 € Gewinn und 8 % Kirchensteuer beträgt die Kirchensteuer 34,80 €, obwohl die Gewerbesteuer von 70,00 € vollständig angerechnet wird. Das ist ein häufiger Punkt, an dem Ergebnisse falsch erwartet werden.
Typische Fehler beim Kleingewerbe Steuer Rechner vermeiden
Der häufigste Fehler ist, Umsatz und Gewinn zu verwechseln. In das Feld für den gewerblichen Jahresgewinn gehört nicht der Umsatz, sondern der Gewinn nach Betriebsausgaben. Wenn du hier den Umsatz einträgst, wird die Steuer zu hoch geschätzt.
Zweiter Fehler: Hinzurechnungen werden oft als ungewichtete Summe eingetragen. Das Feld ist für den bereits ermittelten Hinzurechnungsbetrag nach § 8 GewStG gedacht. Bei 40.000 € Gewinn, 5.000 € Hinzurechnungen und 400 % Hebesatz beträgt die Gewerbesteuer 2.870,00 €. Die Anrechnung beträgt ebenfalls 2.870,00 €, die gesamte Steuer liegt bei 4.217,00 €.
Dritter Fehler: Kürzungen werden vergessen. Bei 60.000 € Gewinn, 2.000 € Kürzungen und 400 % Hebesatz ergibt sich eine Gewerbesteuer von 4.690,00 € und eine Einkommensteuer nach Anrechnung von 5.858,00 €. Die gesamte Jahressteuer beträgt 10.548,00 €.
Vierter Fehler: persönliche Abzüge werden mit gewerbesteuerlichen Kürzungen verwechselt. Persönliche Abzüge senken das zu versteuernde Einkommen, nicht automatisch den Gewerbeertrag. Bei 30.000 € Gewinn und 15.000 € persönlichen Abzügen beträgt die tarifliche Einkommensteuer 435,00 €, die Gewerbesteuer aber 770,00 €. Angerechnet werden 435,00 €, die Einkommensteuer nach Anrechnung fällt auf 0,00 €, insgesamt bleiben 770,00 €.
Tabellen zum Nachschlagen
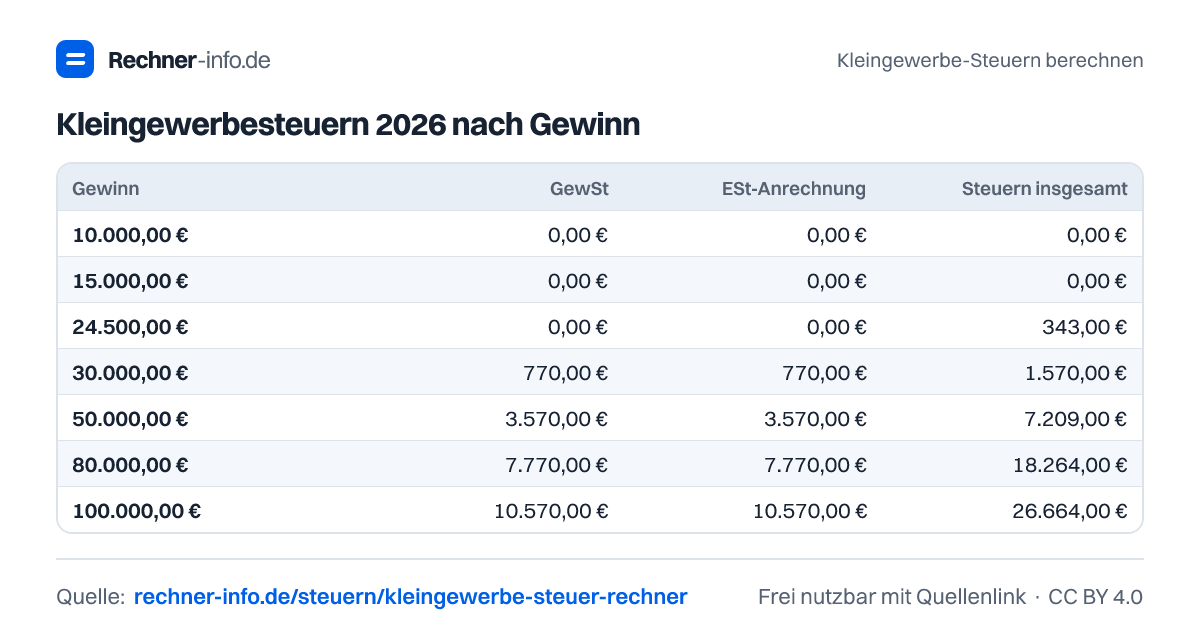
Kleingewerbesteuern 2026 nach Gewinn
| Gewinn | GewSt | ESt-Anrechnung | Steuern insgesamt |
|---|---|---|---|
| 10.000,00 € | 0,00 € | 0,00 € | 0,00 € |
| 15.000,00 € | 0,00 € | 0,00 € | 0,00 € |
| 24.500,00 € | 0,00 € | 0,00 € | 343,00 € |
| 30.000,00 € | 770,00 € | 770,00 € | 1.570,00 € |
| 50.000,00 € | 3.570,00 € | 3.570,00 € | 7.209,00 € |
| 80.000,00 € | 7.770,00 € | 7.770,00 € | 18.264,00 € |
| 100.000,00 € | 10.570,00 € | 10.570,00 € | 26.664,00 € |
Beispiele zum Ausprobieren
Grafiken: Kleingewerbe-Steuern berechnen
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Steuern zahle ich bei 30.000 € Kleingewerbe-Gewinn?
Bei 30.000 € Gewinn, 10.000 € persönlichen Abzügen und 400 % Hebesatz beträgt die gesamte Jahressteuer 1.570,00 €. Darin enthalten sind 770,00 € Gewerbesteuer und 800,00 € Einkommensteuer nach Anrechnung. Solidaritätszuschlag und Kirchensteuer liegen in dieser Rechnung bei 0,00 €.
Fällt bei 20.000 € Gewinn Gewerbesteuer an?
Bei 20.000 € Gewinn und 350 % Hebesatz fällt in der gezeigten Rechnung 0,00 € Gewerbesteuer an. Auch Einkommensteuer, Solidaritätszuschlag und Kirchensteuer betragen 0,00 €, wenn keine weiteren Einkünfte vorliegen und 10.000 € persönliche Abzüge angesetzt werden.
Wie wirken sich weitere Einkünfte auf Kleingewerbe-Steuern aus?
Weitere Einkünfte erhöhen das zu versteuernde Einkommen und können die Einkommensteuer deutlich anheben. Bei 50.000 € Gewerbegewinn, 15.000 € weiteren Einkünften und 10.000 € persönlichen Abzügen beträgt die gesamte Jahressteuer 12.347,00 €. Die Gewerbesteuer liegt bei 3.570,00 € und wird vollständig angerechnet.
Was passiert bei hohem Hebesatz der Gemeinde?
Bei hohem Hebesatz steigt die Gewerbesteuer, die Anrechnung kann aber begrenzt sein. Bei 80.000 € Gewinn und 500 % Hebesatz entstehen 9.712,50 € Gewerbesteuer. Angerechnet werden 7.770,00 €. Die gesamte Steuer beträgt 20.206,50 €.
Wie viel Steuer fällt bei 100.000 € Gewinn in 2025 an?
Bei 100.000 € Gewinn in 2025, 10.000 € persönlichen Abzügen und 400 % Hebesatz beträgt die gesamte Jahressteuer 26.888,00 €. Die Gewerbesteuer liegt bei 10.570,00 €, die Einkommensteuer nach Anrechnung bei 16.318,00 €. Der Solidaritätszuschlag beträgt 0,00 €.
Wie wird Kirchensteuer beim Kleingewerbe berücksichtigt?
Kirchensteuer wird in der Rechnung ohne §-35-Minderung ausgewiesen. Bei 25.000 € Gewinn und 8 % Kirchensteuer beträgt die gesamte Steuer 469,80 €. Darin enthalten sind 70,00 € Gewerbesteuer, 365,00 € Einkommensteuer nach Anrechnung und 34,80 € Kirchensteuer.
Wie wirken sich Hinzurechnungen bei der Gewerbesteuer aus?
Hinzurechnungen erhöhen den Gewerbeertrag und damit die Gewerbesteuer. Bei 40.000 € Gewinn, 5.000 € Hinzurechnungen und 400 % Hebesatz beträgt die Gewerbesteuer 2.870,00 €. Diese 2.870,00 € werden in der Rechnung angerechnet, die gesamte Jahressteuer beträgt 4.217,00 €.
Zahle ich bei Verlust im Kleingewerbe Steuern?
Bei -10.000 € Gewinn zeigt die Rechnung 0,00 € Einkommensteuer, 0,00 € Gewerbesteuer, 0,00 € Solidaritätszuschlag und 0,00 € Kirchensteuer. Das gilt für die dargestellten Eingaben ohne weitere Einkünfte. Steuerliche Verlustverrechnung kann im Einzelfall weitere Regeln auslösen.
Quellen und Prüfung
- § 11 GewStG: 24.500 Euro Freibetrag und Messzahl - Amtliche Rechts- und Fachquelle
- § 35 EStG: Anrechnung und Höchstbetrag - Amtliche Rechts- und Fachquelle
- § 51a EStG: Kirchensteuer ohne §35-Minderung - Amtliche Rechts- und Fachquelle
- § 32a EStG: Einkommensteuertarif - Amtliche Rechts- und Fachquelle
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Kleingewerbe-Steuern berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/kleingewerbe-steuer-rechner