Umsatzsteuervoranmeldung berechnen
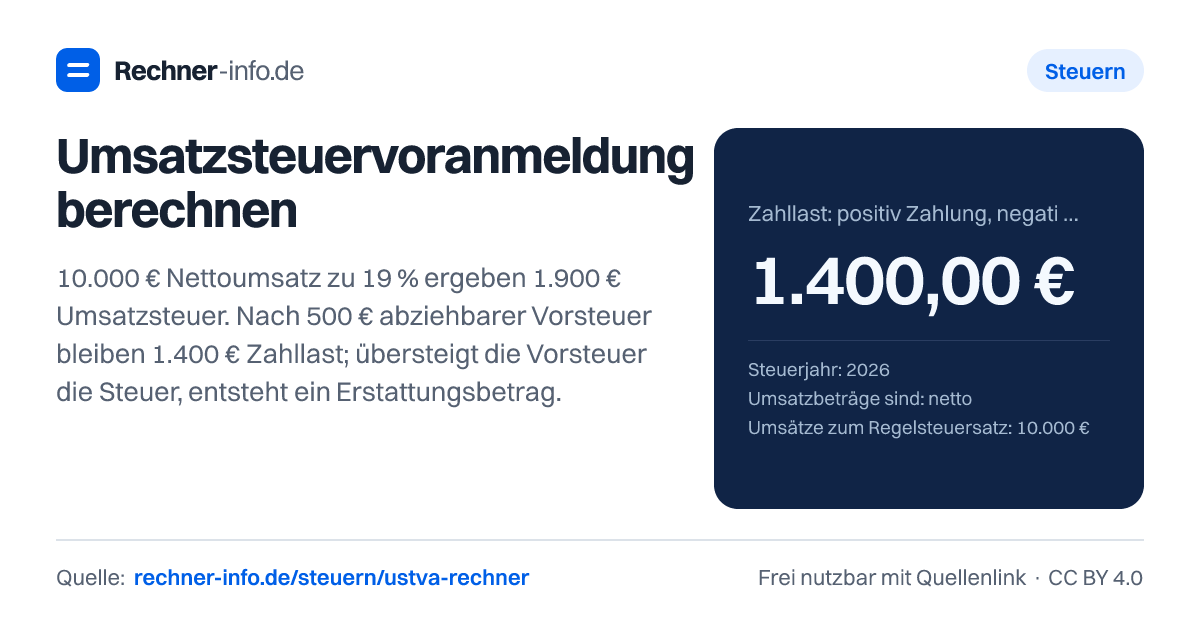
10.000 € netto zu 19 % minus 500 € Vorsteuer ergeben 1.400 € Zahllast. Mit 7 %, Reverse Charge und wirksamer Dauerfristverlängerung.
- USt aus inländischen 19-/7-%-Umsätzen
- 1.900,00 €
- Zusätzliche Reverse-Charge-Steuer
- 0,00 €
- Gesamte abziehbare Vorsteuer
- 500,00 €
- Angerechnete Sondervorauszahlung
- 0,00 €
- Abgabe- und Zahlungsfrist
- 12.10.2026
- Rhythmus nach Vorjahreswert (Orientierung)
- monatlich
- Geplante monatliche DFV-Sondervorauszahlung
- 0,00 €
- Für Regelbesteuerung: einfache inländische Umsätze 19/7 % und separat eingegebene Reverse-Charge-Beträge. Keine vollständige ELSTER-Voranmeldung; EU-Erwerb, Nullsteuersatz, Berichtigungen und Sonderverfahren sind nicht vollständig abgebildet. Vorsteuer ist der abziehbare Steuerbetrag, nicht der Nettokaufpreis.
- Zeitraum entspricht deiner tatsächlichen Festlegung. Vorjahressteuer nur als Orientierung; Gründungen 2025/2026 erfordern die maßgebliche Jahresprognose bzw. Hochrechnung. Eine Befreiung bis 2.000 € muss das Finanzamt aussprechen.
- Dauerfristverlängerung nur bei wirksamem Antrag. Sondervorauszahlung: volles Vorjahr ohne Anrechnung der früheren Sondervorauszahlung eingeben, Betrag auf volle Euro abgerundet; bei unterjähriger Tätigkeit gesondert hochrechnen. Anrechnung hier nur im Dezember bei monatlicher Abgabe.
- Frist nach §108 AO mit Landesfeiertagen; örtliche Sonderfeiertage und Besonderheiten der Zuständigkeit selbst prüfen. Rechnung mit Centbeträgen kann von Kennzahlen-Rundungen der amtlichen Anmeldung abweichen.
Zusammensetzung der Zahllast
| Position | Nettobasis | Steuer/Abzug |
|---|---|---|
| Umsätze zum Regelsteuersatz | 10.000,00 € | 1.900,00 € |
| Umsätze zum ermäßigten Satz | 0,00 € | 0,00 € |
| Reverse Charge, 19 % | 0,00 € | 0,00 € |
| Abziehbare Vorsteuer einschließlich Reverse Charge | - | -500,00 € |
| Anrechnung Sondervorauszahlung | - | -0,00 € |
Rechenweg mit deinen Zahlen
- Inländische Umsatzsteuer 1.900,00 € + Reverse Charge 0,00 €.
- Abzüglich 500,00 € Vorsteuer und 0,00 € Sondervorauszahlung: 1.400,00 €.
- Abgabe/Zahlung unter den gewählten Voraussetzungen: 2026-10-12.
Was zeigt dir der UStVA Rechner?
Soweit nicht anders angegeben, sind die Beispiele Nettoumsätze zum Regelsteuersatz, ohne Reverse Charge oder Sondervorauszahlung. Weitere Umsatzarten werden jeweils ausdrücklich genannt.
Der Rechner ermittelt aus deinen Umsätzen, der abziehbaren Vorsteuer, möglichen Reverse-Charge-Beträgen und einer Sondervorauszahlung, ob du für die Umsatzsteuervoranmeldung zahlen musst oder eine Erstattung entsteht. Du trägst die Werte aus deiner Buchhaltung ein und wählst Meldezeitraum, Fristverlängerung sowie Bundesland aus. Das Ergebnis ist eine Modellrechnung für die Voranmeldung; bei Sonderfällen, unklarer Vorsteuer oder abweichenden Bescheiden kann die tatsächliche Einordnung anders ausfallen.
Wie lässt sich die Umsatzsteuervoranmeldung berechnen?
Die Rechnung lautet in Worten: Umsatzsteuer aus inländischen Umsätzen plus Reverse-Charge-Steuer minus abziehbare Vorsteuer minus anrechenbare Sondervorauszahlung. Positive Werte sind eine Zahlung, negative Werte eine Erstattung.
Beispiel: Bei 10.000 € Nettoumsatz zum Regelsteuersatz entstehen 1.900,00 € Umsatzsteuer. Wenn du 500,00 € Vorsteuer abziehen kannst und keine Sondervorauszahlung angerechnet wird, ergibt sich 1.400,00 € Zahllast. Die Frist für den gewählten Monat September in Nordrhein-Westfalen ohne Dauerfristverlängerung ist der 12.10.2026.
Wann wird aus der Zahllast eine Erstattung?
Eine Erstattung entsteht, wenn die abziehbare Vorsteuer höher ist als die Umsatzsteuer und weitere Steuerbeträge. In der Anzeige erkennst du das am Minuszeichen.
Bei 5.000 € Nettoumsatz zum Regelsteuersatz und 2.000,00 € Vorsteuer ergibt sich -1.050,00 €. Auch beim ermäßigten Steuersatz kann das passieren: 12.000 € Nettoumsatz zum ermäßigten Steuersatz führen mit 1.500,00 € Vorsteuer zu -660,00 €. Im Quartal kann der Effekt deutlich größer wirken, zum Beispiel bei 15.000 € Umsatz und 20.000,00 € Vorsteuer mit -17.150,00 €.
Reverse Charge und brutto: was ändert sich bei der Umsatzsteuervoranmeldung?
Bei Reverse Charge taucht die Steuer zunächst zusätzlich auf, kann aber je nach abziehbarem Anteil gleichzeitig als Vorsteuer wirken. Bei unverändert 10.000 € Nettoumsatz zu 19 % und 500 € sonstiger Vorsteuer sowie zusätzlich 50.000 € Reverse-Charge-Leistungen entstehen 9.500,00 € zusätzliche Steuer; bei vollem Abzug steigt die gesamte Vorsteuer auf 10.000,00 €. In diesem Beispiel bleibt die Zahllast trotzdem bei 1.400,00 €.
Bei Bruttoumsätzen ist der Steueranteil bereits enthalten. Aus 30.000 € Bruttoumsatz zum Regelsteuersatz werden in der Rechnung 4.789,92 € Umsatzsteuer. Nach 4.000,00 € Vorsteuer bleibt eine Zahllast von 789,92 €.
Fristen hängen von Zeitraum, Dauerfristverlängerung und Bundesland ab
Die Abgabe- und Zahlungsfrist ist Teil der Berechnung, weil Wochenenden und Feiertage verschieben können. Für das erste Kalendervierteljahr in Bayern ohne Dauerfristverlängerung ist im Beispiel der 10.04.2026 relevant. Für Dezember mit wirksamer Dauerfristverlängerung in Nordrhein-Westfalen zeigt die Rechnung den 10.02.2027.
Der angezeigte Rhythmus nach Vorjahreswert ist eine Orientierung. Maßgeblich bleibt der tatsächlich festgelegte Meldezeitraum. Wenn dein Finanzamt einen anderen Zeitraum vorgibt, solltest du diesen übernehmen.
Typische Fehler beim Umsatzsteuervoranmeldung berechnen
Achte besonders auf diese Punkte:
- Netto und brutto nicht mischen. Ein falscher Modus verändert die Steuerbasis.
- Vorsteuer nur eintragen, wenn sie abziehbar ist.
- Reverse-Charge-Leistungen getrennt erfassen, damit Steuer und möglicher Vorsteuerabzug sichtbar bleiben.
- Sondervorauszahlung nur dort anrechnen, wo sie tatsächlich berücksichtigt wird.
- Den festgelegten Meldezeitraum nicht nur aus Gewohnheit wählen.
Der Rechner kann Belege und steuerliche Würdigungen nicht prüfen. Er hilft dir, die rechnerische Zahllast und die Frist sauber nachzuvollziehen.
Tabellen zum Nachschlagen
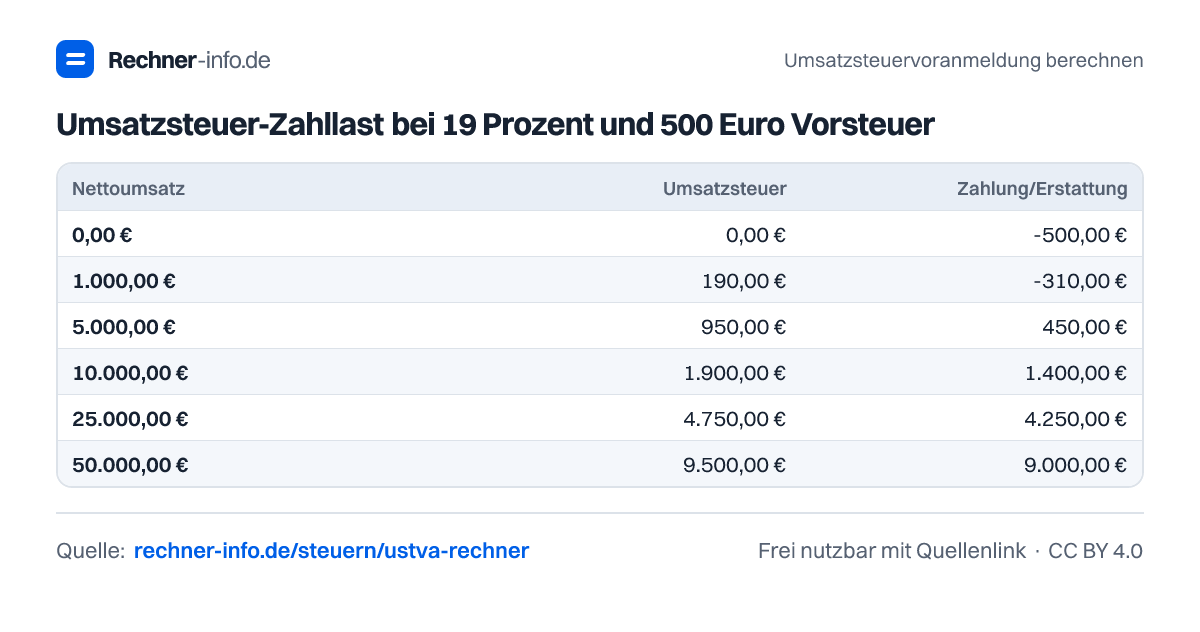
Umsatzsteuer-Zahllast bei 19 Prozent und 500 Euro Vorsteuer
| Nettoumsatz | Umsatzsteuer | Zahlung/Erstattung |
|---|---|---|
| 0,00 € | 0,00 € | -500,00 € |
| 1.000,00 € | 190,00 € | -310,00 € |
| 5.000,00 € | 950,00 € | 450,00 € |
| 10.000,00 € | 1.900,00 € | 1.400,00 € |
| 25.000,00 € | 4.750,00 € | 4.250,00 € |
| 50.000,00 € | 9.500,00 € | 9.000,00 € |
Beispiele zum Ausprobieren
Grafiken: Umsatzsteuervoranmeldung berechnen
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Umsatzsteuervoranmeldung bei 25.000 € Umsatz und 3.000 € Vorsteuer?
Die Zahllast beträgt 1.750,00 €. In der Rechnung entstehen 4.750,00 € Umsatzsteuer aus den Umsätzen zum Regelsteuersatz; davon werden 3.000,00 € Vorsteuer abgezogen. Für Oktober 2026 ohne Dauerfristverlängerung in Nordrhein-Westfalen ist die Frist der 10.11.2026.
Wie viel Erstattung gibt es bei 5.000 € Umsatz und 2.000 € Vorsteuer?
Die Erstattung beträgt 1.050,00 €, angezeigt als -1.050,00 €. Die Umsatzsteuer aus 5.000 € Nettoumsatz liegt bei 950,00 €. Da die Vorsteuer mit 2.000,00 € höher ist, entsteht ein Vorsteuerüberhang statt einer Zahlung.
Wann ist die Frist für die Umsatzsteuervoranmeldung für das 1. Quartal 2026 in Bayern?
Die Frist ist der 10.04.2026. Das gilt im Beispiel für das Kalendervierteljahr ohne Dauerfristverlängerung und zuständige Finanzbehörde in Bayern. Zahlung und Abgabe fallen dabei auf denselben Termin.
Was passiert bei Dezember mit Dauerfristverlängerung und Sondervorauszahlung?
Die Frist ist der 10.02.2027. Bei 10.000 € Nettoumsatz zu 19 % und 500 € Vorsteuer ohne weitere Steuerpositionen: Wenn im Dezember 1.000,00 € Sondervorauszahlung angerechnet werden, sinkt die Zahllast im Beispiel auf 400,00 €. Ohne angerechnete Sondervorauszahlung bleibt sie bei 1.400,00 €.
Quellen und Prüfung
- § 18 UStG: Zahllast, Meldezeiträume und Grundfrist - Amtliche Rechts- und Fachquelle
- § 46 UStDV: ein Monat Dauerfristverlängerung - Amtliche Rechts- und Fachquelle
- § 47 UStDV: Sondervorauszahlung - Amtliche Rechts- und Fachquelle
- § 108 AO: Wochenenden und Feiertage - Amtliche Rechts- und Fachquelle
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Umsatzsteuervoranmeldung berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/ustva-rechner