Kleinunternehmer-Rechner
Kleinunternehmer 2026: Vorjahr bis 25.000 €, laufend bis 100.000 €. Prüfe Gründung, Grenzübertritt und Umsatzsteuer des nächsten Auftrags.
- Laufende Umsatzgrenze
- 100.000,00 €
- Freier Umsatz bis zur Grenze vor dem Auftrag
- 20.000,00 €
- Gesamtumsatz inklusive Auftrag (Prüfwert)
- 120.000,00 €
- Umsatzsteuer für den gesamten Auftrag
- 7.600,00 €
- Auftragswert ohne Umsatzsteuer
- 40.000,00 €
- Rechnungsbetrag
- 47.600,00 €
- Umsatzvoraussetzung für das Folgejahr
- Umsatzvoraussetzung nicht erfüllt oder Verzicht aktiv
- Prüfung für in Deutschland ansässige Unternehmer ab 2025. Gesamtumsatz nach § 19 Abs. 2 UStG, kein Gewinn. Anlageverkäufe und gesetzlich ausgenommene steuerfreie Umsätze nicht mitzählen. EU-Sonderverfahren nach § 19a, Reverse Charge und Sonderfälle sind nicht automatisch geprüft.
- Die Umsatzsteuer betrifft den gesamten grenzüberschreitenden Umsatz, nicht nur den Teil oberhalb der Grenze. Vorangegangene befreite Umsätze werden nicht rückwirkend steuerpflichtig.
Rechenweg mit deinen Zahlen
- Umsatz vor Auftrag 80.000,00 € + Auftrag 40.000,00 € = Prüfwert 120.000,00 €.
- Laufende Grenze: 100.000,00 €; Dieser gesamte Umsatz wird steuerpflichtig.
- Umsatzsteuer des Auftrags: 7.600,00 €; Rechnungsbetrag 47.600,00 €.
Was prüft die Kleinunternehmer-Grenze 2026?
Die Kleinunternehmer-Grenze 2026 hängt davon ab, ob dein Unternehmen schon im Vorjahr bestand oder ob du gerade gründest. Bei einem bestehenden Unternehmen werden zwei Werte geprüft: dein Gesamtumsatz im Vorjahr und dein Gesamtumsatz im laufenden Jahr nach dem nächsten Auftrag. Im Gründungsjahr gibt es keinen Vorjahresumsatz als Vergleichswert, deshalb zählt der Umsatz im Startjahr.
Der Rechner unterscheidet außerdem, ob du wirksam auf die Kleinunternehmerregelung verzichtet hast. Dann hilft dir die Umsatzgrenze nicht weiter, weil Regelbesteuerung bereits erforderlich ist. In diesem Fall wird für den nächsten Auftrag Umsatzsteuer berechnet, wenn du ein Nettoentgelt eingibst.
Gib die Umsätze ein, wähle Gründungsjahr, Verzicht und Steuersatz aus, dann zeigt dir der Rechner, ob der nächste Auftrag noch ohne Umsatzsteuer möglich ist.
Wie rechnet man die Kleinunternehmer-Grenze 2026 für den nächsten Auftrag?
Die Rechnung läuft in Worten so: Bei einem bestehenden Unternehmen muss der Vorjahresumsatz innerhalb der Vorjahresgrenze liegen. Zusätzlich wird im laufenden Jahr der bereits vereinnahmte Umsatz mit dem nächsten Auftrag zusammengerechnet. Dieser Prüfwert wird mit der laufenden Umsatzgrenze verglichen. Bei einem vereinbarten Nettoentgelt wird die Umsatzsteuer für einen steuerpflichtigen Auftrag aus Auftrag mal Steuersatz geteilt durch 100 berechnet.
Ein Beispiel zeigt den kritischen Fall: Du hattest im Vorjahr 20.000 € Umsatz. Im laufenden Jahr liegen vor dem nächsten Auftrag bereits 80.000,00 € vor. Der neue Auftrag beträgt 40.000,00 € netto bei 19 %. Der Prüfwert für das laufende Jahr ist 120.000,00 €. Die laufende Umsatzgrenze liegt bei 100.000,00 €. Damit wird dieser gesamte Auftrag steuerpflichtig.
Für den Auftrag ergibt sich dann Umsatzsteuer von 7.600,00 €. Aus dem Auftragswert ohne Umsatzsteuer von 40.000,00 € wird ein Rechnungsbetrag von 47.600,00 €. Der zentrale Punkt: Es wird nicht nur der Teil oberhalb des freien Restbetrags besteuert. Wenn der nächste Umsatz die Grenze überschreitet, ist dieser Umsatz vollständig steuerpflichtig.
Kleinunternehmer im Gründungsjahr: welche Grenze gilt?
Im Gründungsjahr zählt die besondere laufende Grenze von 25.000,00 €. Das ist strenger als bei einem bestehenden Unternehmen, weil kein Vorjahr zur Prüfung vorliegt. Entscheidend ist, wie hoch dein Gesamtumsatz inklusive des nächsten vereinnahmten Auftrags wird.
Ein unkritisches Gründungsbeispiel: Du startest mit 0 € laufendem Umsatz und bekommst als ersten Auftrag 15.000 € netto. Der Prüfwert liegt bei 15.000,00 €, die laufende Umsatzgrenze bei 25.000,00 €. Die Kleinunternehmerregelung ist möglich, die Umsatzsteuer für den Auftrag beträgt 0,00 €, der Rechnungsbetrag bleibt 15.000,00 €.
Anders sieht es aus, wenn du im Gründungsjahr schon 24.000,00 € Umsatz vor dem nächsten Auftrag hast und ein Auftrag über 2.000,00 € dazukommt. Der Prüfwert steigt auf 26.000,00 €. Die Grenze liegt bei 25.000,00 €, der freie Umsatz bis zur Grenze vor dem Auftrag beträgt 1.000,00 €. Trotzdem wird der gesamte Auftrag steuerpflichtig. Bei 19 % ergeben sich 380,00 € Umsatzsteuer und ein Rechnungsbetrag von 2.380,00 €.
Wann bleibt ein Auftrag trotz Kleinunternehmer-Grenze 2026 ohne Umsatzsteuer?
Solange die Voraussetzungen erfüllt sind und der nächste Auftrag die laufende Grenze nicht überschreitet, bleibt der Auftrag im Rechner ohne Umsatzsteuer. Das gilt auch, wenn der laufende Umsatz genau auf der Grenze landet.
Beispiel: Vorjahresumsatz 20.000 €, laufender Umsatz vor dem Auftrag 90.000 €, nächster Auftrag 10.000 € netto. Der Prüfwert beträgt 100.000,00 €. Die Kleinunternehmerregelung ist möglich, die Umsatzsteuer beträgt 0,00 €, der Rechnungsbetrag bleibt 10.000,00 €.
Auch typische kleinere Umsätze bleiben unproblematisch, wenn die übrigen Bedingungen passen. Bei 18.000 € Vorjahresumsatz, 1.500 € laufendem Umsatz und einem Auftrag über 2.000 € ergibt sich ein Prüfwert von 3.500,00 €. Die Umsatzvoraussetzung für das Folgejahr ist in dieser Rechnung erfüllt, weitere Bedingungen musst du trotzdem getrennt prüfen.
Ein weiteres Beispiel: Bei 22.000 € Vorjahresumsatz, 10.000 € laufendem Umsatz und 8.000 € nächstem Auftrag liegt der Prüfwert bei 18.000,00 €. Der Auftrag bleibt ohne Umsatzsteuer, der Rechnungsbetrag beträgt 8.000,00 €.
Typische Fehler bei der Kleinunternehmerregelung vermeiden
Viele falsche Einschätzungen entstehen nicht durch die Grenze selbst, sondern durch die Eingaben. Prüfe deshalb vor der Rechnung diese Punkte:
- Nettoentgelt und Bruttopreis trennen: Der nächste Auftrag wird als Nettoentgelt eingegeben. Bei einem festen Bruttopreis musst du zuerst das passende Nettoentgelt bestimmen.
- Vereinnahmte Umsätze prüfen: Für den laufenden Umsatz zählt, was maßgeblich vereinnahmt wurde. Offene Rechnungen und Zahlungseingänge können deshalb unterschiedlich wirken.
- Verzicht nicht übersehen: Wenn du auf die Kleinunternehmerregelung verzichtet hast, kann trotz niedriger Umsätze Regelbesteuerung erforderlich sein. Bei 5.000 € Vorjahresumsatz, 3.000 € laufendem Umsatz und einem Auftrag über 4.000 € zeigt die Rechnung bei aktivem Verzicht 760,00 € Umsatzsteuer und 4.760,00 € Rechnungsbetrag.
- Folgejahr gesondert ansehen: Ein Auftrag kann im laufenden Jahr noch möglich sein, aber für das Folgejahr ungünstig sein. Bei 10.000 € Vorjahresumsatz, 12.000 € laufendem Umsatz und einem Auftrag über 30.000 € ist die Kleinunternehmerregelung für den Auftrag möglich, die Umsatzvoraussetzung für das Folgejahr ist aber nicht erfüllt.
Die Rechnung ersetzt keine steuerliche Prüfung im Einzelfall. Sonderfälle, gemischte Leistungen, falsche Rechnungsausweise oder ein bereits erklärter Verzicht können die umsatzsteuerliche Behandlung verändern.
Tabellen zum Nachschlagen
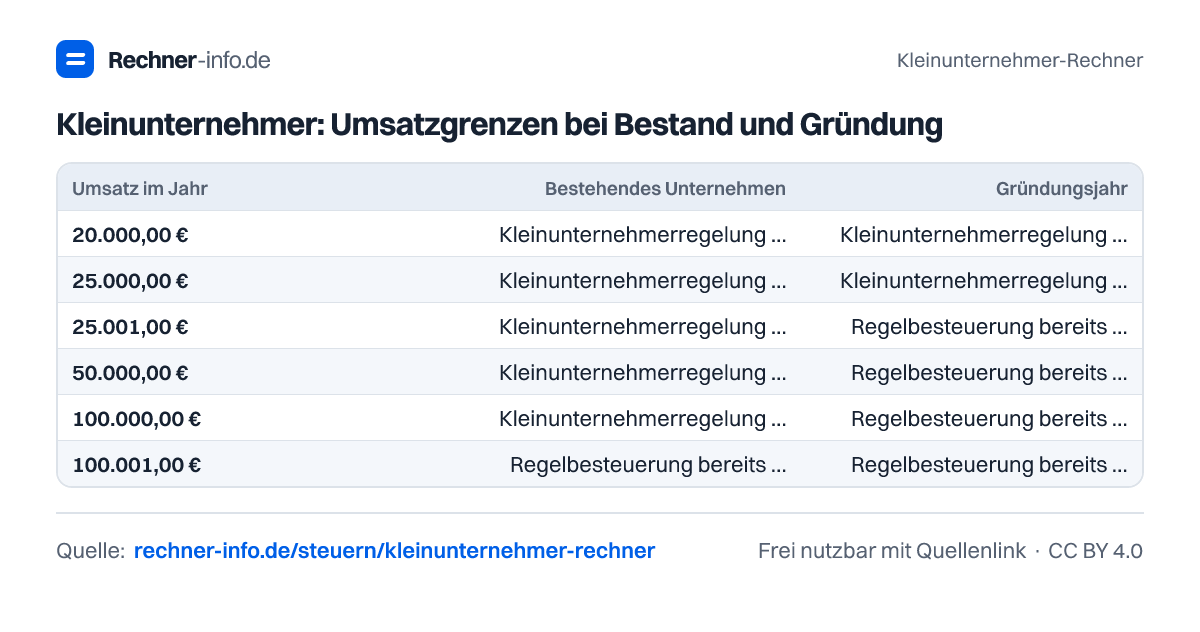
Kleinunternehmer: Umsatzgrenzen bei Bestand und Gründung
| Umsatz im Jahr | Bestehendes Unternehmen | Gründungsjahr |
|---|---|---|
| 20.000,00 € | Kleinunternehmerregelung möglich | Kleinunternehmerregelung möglich |
| 25.000,00 € | Kleinunternehmerregelung möglich | Kleinunternehmerregelung möglich |
| 25.001,00 € | Kleinunternehmerregelung möglich | Regelbesteuerung bereits erforderlich |
| 50.000,00 € | Kleinunternehmerregelung möglich | Regelbesteuerung bereits erforderlich |
| 100.000,00 € | Kleinunternehmerregelung möglich | Regelbesteuerung bereits erforderlich |
| 100.001,00 € | Regelbesteuerung bereits erforderlich | Regelbesteuerung bereits erforderlich |
Beispiele zum Ausprobieren
- BMF-Beispiel: 80.000 € + 40.000 € AuftragPrüfergebnis für den nächsten Auftrag: Dieser gesamte Umsatz wird steuerpflichtig
- Gründung: 24.000 € + 2.000 €Prüfergebnis für den nächsten Auftrag: Dieser gesamte Umsatz wird steuerpflichtig
- Exakt 100.000 € JahresumsatzPrüfergebnis für den nächsten Auftrag: Kleinunternehmerregelung möglich
Grafiken: Kleinunternehmer-Rechner
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Kleinunternehmer-Grenze 2026?
Die Kleinunternehmer-Grenze 2026 liegt bei 25.000,00 € für den maßgeblichen Vorjahresumsatz und bei 100.000,00 € für den laufenden Gesamtumsatz. Im Gründungsjahr gilt 25.000,00 € als laufende Grenze. Entscheidend ist der Gesamtumsatz, nicht nur ein einzelner Auftrag.
Was passiert, wenn ich 2026 genau 100.000,00 € Umsatz erreiche?
Bei genau 100.000,00 € laufendem Gesamtumsatz ist die Kleinunternehmerregelung im Beispiel möglich. Bei 20.000 € Vorjahresumsatz, 90.000 € laufendem Umsatz vor dem Auftrag und 10.000 € nächstem Auftrag beträgt die Umsatzsteuer 0,00 €. Der Rechnungsbetrag bleibt 10.000,00 €.
Ist der komplette Auftrag steuerpflichtig, wenn ich die Kleinunternehmer-Grenze überschreite?
Ja, der gesamte Auftrag wird steuerpflichtig, wenn dieser Umsatz die laufende Grenze überschreitet. Im Beispiel mit 80.000,00 € laufendem Umsatz vor dem Auftrag und 40.000,00 € nächstem Auftrag beträgt der Prüfwert 120.000,00 €. Die Umsatzsteuer für den gesamten Auftrag beträgt 7.600,00 €.
Welche Kleinunternehmer-Grenze gilt im Gründungsjahr 2026?
Im Gründungsjahr gilt 25.000,00 € als Grenze für den laufenden Gesamtumsatz. Ein erster Auftrag über 15.000 € bei zuvor 0 € laufendem Umsatz bleibt im Beispiel ohne Umsatzsteuer. Bei 24.000,00 € vor dem Auftrag und 2.000,00 € neuem Auftrag wird der gesamte neue Auftrag steuerpflichtig.
Zählt bei der Kleinunternehmerregelung brutto oder netto?
Für die Eingabe des nächsten Auftrags zählt das Nettoentgelt, also der Betrag ohne gegebenenfalls zusätzlich zu zahlende Umsatzsteuer. Bei einem festen Bruttopreis musst du zuerst das zutreffende Nettoentgelt bestimmen. Für den laufenden Gesamtumsatz geht es um maßgebliche vereinnahmte Entgelte.
Was bedeutet ein Verzicht auf die Kleinunternehmerregelung 2026?
Ein wirksamer Verzicht führt dazu, dass Regelbesteuerung erforderlich sein kann, auch wenn die Umsätze niedrig sind. Im Beispiel mit 5.000 € Vorjahresumsatz, 3.000 € laufendem Umsatz und 4.000 € Auftrag werden 760,00 € Umsatzsteuer berechnet. Der Rechnungsbetrag beträgt 4.760,00 €.
Bleibe ich bei 25.000 € Vorjahresumsatz 2026 Kleinunternehmer?
Ja, bei 25.000 € Vorjahresumsatz kann die Kleinunternehmerregelung möglich sein, wenn auch die laufende Grenze eingehalten wird und kein Verzicht aktiv ist. Im Beispiel mit 5.000 € laufendem Umsatz und 1.000 € nächstem Auftrag beträgt der Prüfwert 6.000,00 € und die Umsatzsteuer 0,00 €.
Macht ein Umsatzsteuersatz von 7 % bei der Grenze einen Unterschied?
Nein, der Steuersatz ändert die Umsatzgrenze selbst nicht. Er wirkt erst, wenn ein Auftrag steuerpflichtig wird. Im Beispiel mit 16.000 € Vorjahresumsatz, 17.000 € laufendem Umsatz und 2.500 € Auftrag bei 7 % bleibt die Kleinunternehmerregelung möglich, die Umsatzsteuer beträgt 0,00 €.
Quellen und Prüfung
- § 19 UStG: Steuerbefreiung für Kleinunternehmer - Bundesministerium der Justiz
- BMF-Schreiben 18.03.2025: Grenzen, Neugründung und Überschreitung - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Kleinunternehmer-Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/kleinunternehmer-rechner