Differenzbesteuerung berechnen
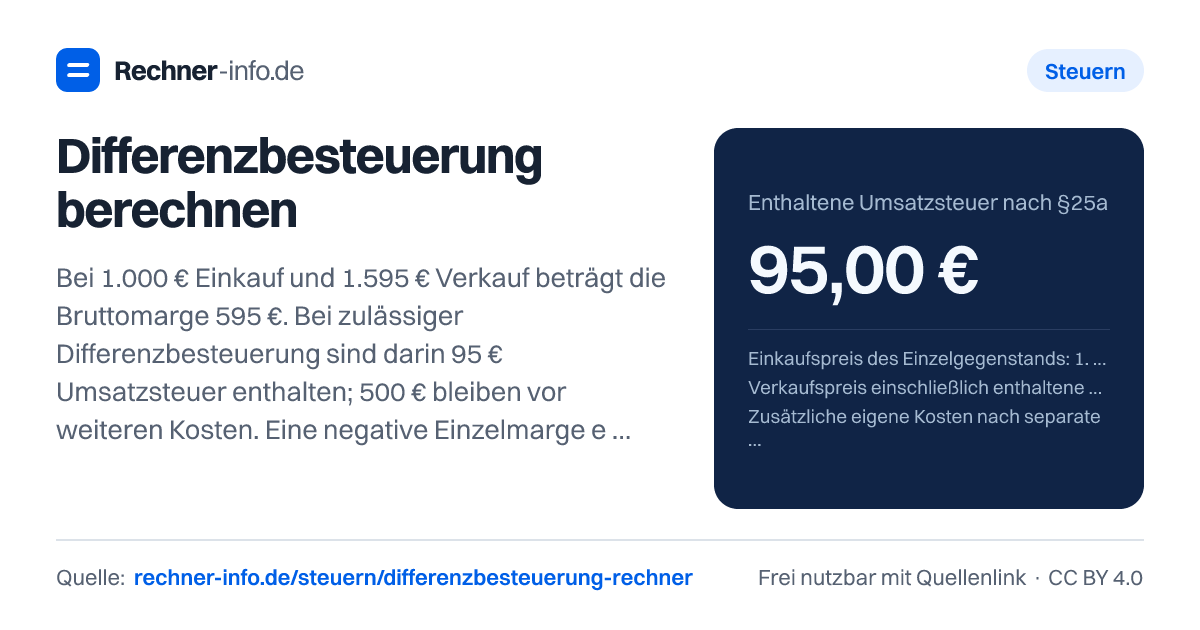
1.000 € Einkauf und 1.595 € Verkauf ergeben 595 € Bruttomarge, 95 € Umsatzsteuer und 500 € Nettomarge. Mit Kosten und Zielpreisrechnung.
- Bruttodifferenz
- 595,00 €
- Marge nach Umsatzsteuer
- 500,00 €
- Beitrag nach zusätzlichen Kosten
- 500,00 €
- Vergleich: USt auf vollen Bruttopreis
- 254,66 €
- Einzelgegenstand eines berechtigten Wiederverkäufers nach §25a UStG: Erwerb im EU-Gebiet ohne geschuldete Umsatzsteuer oder bereits differenzbesteuert; Voraussetzungen selbst prüfen. Keine Anwendung bei regulär vorsteuerbelastetem Einkauf, innergemeinschaftlichem steuerfreiem Erwerb oder ausgeschlossenen Gegenständen.
- Steuer 19 % aus der positiven Bruttodifferenz, nicht 19 % zusätzlich darauf. Negative Einzelmarge führt zu null Umsatzsteuer und darf hier nicht mit anderen Gegenständen verrechnet werden.
- Reparaturen, Plattform-/Verkaufsgebühren und sonstige eigene Kosten mindern nicht die gesetzliche Einkaufs-/Verkaufsdifferenz. Als zusätzliche Kosten nur den wirtschaftlichen Betrag nach separat abziehbarer Vorsteuer eingeben.
- Keine gesondert ausweisbare Umsatzsteuer für den Käufer. Kein Vorsteuerabzug aus dem differenzbesteuerten Einkauf. Vergleich Regelsteuer unterstellt denselben Bruttopreis und keinen Vorsteuerabzug aus diesem Einkauf. Gesamtdifferenz, Sonderfälle für Kunst und innergemeinschaftliche Lieferungen nicht berechnet.
Rechenweg mit deinen Zahlen
- Verkauf 1.595,00 € − Einkauf 1.000,00 € = 595,00 € Bruttodifferenz.
- Umsatzsteuer aus positiver Differenz: 95,00 €; Marge nach USt 500,00 €.
- Nach weiteren eigenen Kosten 0,00 €: 500,00 €.
Wann hilft dir der Differenzbesteuerung Rechner?
Der Rechner passt, wenn du einen einzelnen gebrauchten Gegenstand nach §25a UStG kalkulierst und wissen willst, welche Umsatzsteuer in deiner Handelsspanne steckt. Wähle im Rechner, ob du die Steuer aus einem Verkauf oder den nötigen Verkaufspreis aus einem Zielbeitrag berechnen willst.
Wichtig: Die Rechnung zeigt die mathematische Wirkung der Differenzbesteuerung. Ob §25a UStG in deinem konkreten Fall angewendet werden darf, hängt von den steuerlichen Voraussetzungen und deiner Dokumentation ab. Das solltest du getrennt prüfen.
Das Modell verwendet die Einzeldifferenz und den Regelsteuersatz. Es bildet weder die Gesamtdifferenz noch Sonderfälle für Kunstgegenstände ab. Ein Vergleich mit Umsatzsteuer auf den vollen Preis unterstellt keinen zusätzlichen Vorsteuerabzug und ist keine Wahlrechtsempfehlung.
Wie lässt sich die Differenzbesteuerung berechnen?
Die Formel in Worten: Du ziehst den Einkaufspreis vom Verkaufspreis ab. Nur aus einer positiven Differenz wird die enthaltene Umsatzsteuer herausgerechnet, und zwar mit 19/119. Danach bleibt die Marge nach Umsatzsteuer. Zusätzliche eigene Kosten mindern den Beitrag.
Beispiel: Verkauf 1.595,00 € minus Einkauf 1.000,00 € ergibt 595,00 € Bruttodifferenz. Daraus entstehen 95,00 € Umsatzsteuer. Übrig bleiben 500,00 € Marge nach Umsatzsteuer. Bei 0,00 € weiteren Kosten ist auch der Beitrag 500,00 €.
Warum zählt bei §25a die Marge und nicht der volle Verkaufspreis?
Bei der Differenzbesteuerung wird nicht der gesamte Verkaufspreis wie ein normaler Bruttoumsatz behandelt. Entscheidend ist die Handelsspanne zwischen Einkauf und Verkauf. Das macht einen großen Unterschied in der Kalkulation.
Bei 1.595,00 € Verkauf und 1.000,00 € Einkauf beträgt die enthaltene Umsatzsteuer nach §25a 95,00 €. Eine Umsatzsteuer auf den vollen Bruttopreis läge dagegen bei 254,66 €. Auch bei 5.000 € Verkauf und 4.200 € Einkauf zeigt sich der Unterschied: Die Steuer aus der Differenz beträgt 127,73 €, der Vergleich auf den vollen Bruttopreis 798,32 €.
Was passiert bei Verlust und bei Zusatzkosten?
Ist die Differenz negativ, entsteht in der Einzelrechnung keine Umsatzsteuererstattung. Beim Verkauf für 900,00 € und Einkauf für 1.000,00 € liegt die Bruttodifferenz bei -100,00 €. Die Umsatzsteuer beträgt 0,00 €, die Marge nach Umsatzsteuer bleibt -100,00 €.
Zusatzkosten wirken erst nach der Steuer auf den Beitrag. Wenn du bei 600 € Einkauf, 80 € Zusatzkosten und 250 € gewünschtem Beitrag kalkulierst, ergibt sich ein Verkaufspreis von 992,70 €. Die Marge nach Umsatzsteuer beträgt dann 330,00 €, nach Zusatzkosten bleiben 250,00 €.
Typische Fehler beim Differenzbesteuerung berechnen
Achte besonders auf diese Punkte:
- Verwechsle Bruttodifferenz und Nettomarge nicht. Bei 999 € Verkauf und 700 € Einkauf beträgt die Bruttodifferenz 299,00 €, nach Umsatzsteuer bleiben 251,26 €.
- Zusatzkosten wie eigene Reparaturaufwendungen mindern hier den wirtschaftlichen Beitrag, nicht die steuerliche Differenz zwischen Verkaufs- und Einkaufspreis.
- Plane bei Zielpreisen die Steuer auf die gewünschte Marge mit ein. Für 1.000 € Beitrag nach Steuer und 3.500 € Einkauf ergibt sich ein Verkaufspreis von 4.690,00 €.
- Erwarte bei einem Verlustverkauf keine negative Umsatzsteuer aus der Einzeldifferenz.
Tabellen zum Nachschlagen
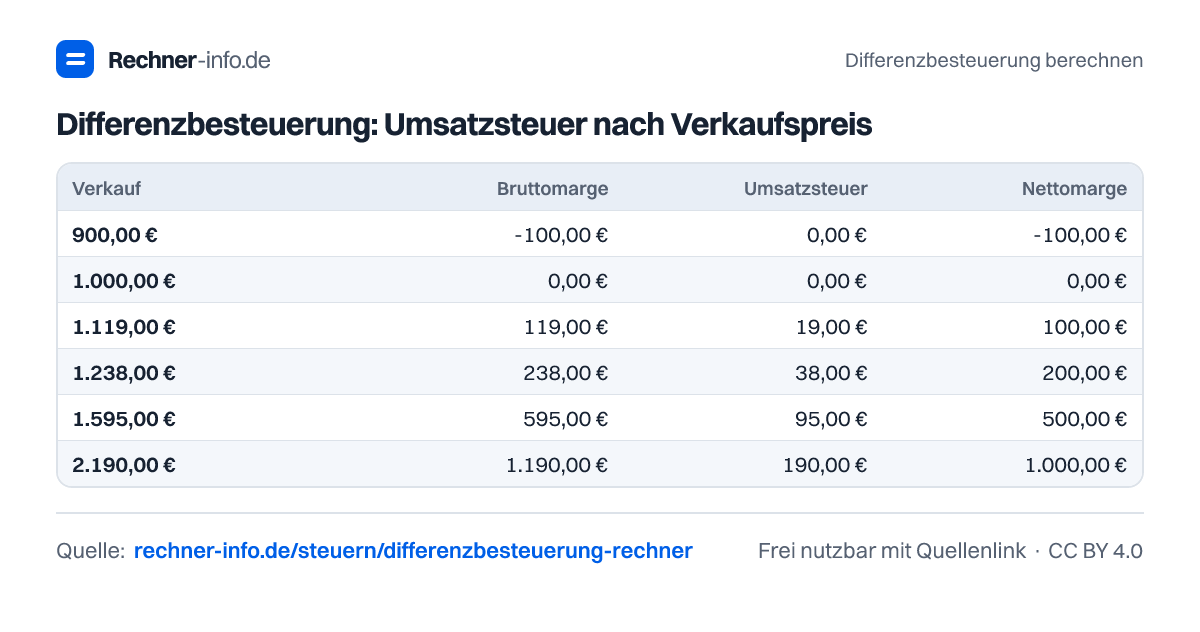
Differenzbesteuerung: Umsatzsteuer nach Verkaufspreis
| Verkauf | Bruttomarge | Umsatzsteuer | Nettomarge |
|---|---|---|---|
| 900,00 € | -100,00 € | 0,00 € | -100,00 € |
| 1.000,00 € | 0,00 € | 0,00 € | 0,00 € |
| 1.119,00 € | 119,00 € | 19,00 € | 100,00 € |
| 1.238,00 € | 238,00 € | 38,00 € | 200,00 € |
| 1.595,00 € | 595,00 € | 95,00 € | 500,00 € |
| 2.190,00 € | 1.190,00 € | 190,00 € | 1.000,00 € |
Zielverkaufspreis bei Differenzbesteuerung
| Zielbeitrag | Nötiger Verkauf | Enthaltene USt |
|---|---|---|
| 0,00 € | 1.119,00 € | 19,00 € |
| 100,00 € | 1.238,00 € | 38,00 € |
| 250,00 € | 1.416,50 € | 66,50 € |
| 500,00 € | 1.714,00 € | 114,00 € |
| 1.000,00 € | 2.309,00 € | 209,00 € |
Beispiele zum Ausprobieren
Grafik zum Einbinden: Differenzbesteuerung berechnen
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnest du die Differenzbesteuerung?
Du berechnest zuerst Verkauf minus Einkauf und ziehst die Umsatzsteuer nur aus einer positiven Differenz heraus. Bei 1.595,00 € Verkauf und 1.000,00 € Einkauf ist die Bruttodifferenz 595,00 €. Darin stecken 95,00 € Umsatzsteuer, sodass 500,00 € Marge nach Umsatzsteuer bleiben.
Wie viel Steuer steckt in 999 € Verkaufspreis bei 700 € Einkaufspreis?
In diesem Fall beträgt die Umsatzsteuer 47,74 €. Die Bruttodifferenz liegt bei 299,00 €, die Marge nach Umsatzsteuer bei 251,26 €. Der Vergleichswert bei Umsatzsteuer auf den vollen Bruttopreis wäre 159,50 €.
Welchen Verkaufspreis brauche ich für 250 € Beitrag bei 80 € Zusatzkosten und 600 € Einkauf?
Du brauchst einen Verkaufspreis von 992,70 €. Daraus ergibt sich eine Bruttodifferenz von 392,70 €. Nach Umsatzsteuer bleiben 330,00 € Marge; nach Abzug der 80 € Zusatzkosten bleibt der gewünschte Beitrag von 250,00 €.
Gibt es bei der Differenzbesteuerung eine Erstattung bei Verlust?
Nein, bei einer negativen Einzeldifferenz entsteht keine Umsatzsteuererstattung. Beispiel: 900,00 € Verkauf minus 1.000,00 € Einkauf ergibt -100,00 € Bruttodifferenz. Die enthaltene Umsatzsteuer ist 0,00 €, die Marge nach Umsatzsteuer bleibt -100,00 €.
Quellen und Prüfung
- §25a UStG: Einzel- und Gesamtdifferenz - Bundesministerium der Justiz
- §12 UStG: allgemeiner Steuersatz - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Differenzbesteuerung berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/differenzbesteuerung-rechner