Reihengeschäft-Rechner
Reihengeschäft mit 3 oder 4 Beteiligten prüfen: Transport, USt-IdNr., bewegte Lieferung, Steuerort, Import, Export und Dreiecksgeschäft.
- Ort der bewegten Lieferung
- Deutschland (Beginn der Beförderung, § 3 Abs. 6 UStG)
- Grund der Zuordnung
- § 3 Abs. 6a Satz 2 UStG: Der erste Unternehmer befördert oder versendet - seine Lieferung ist die bewegte.
- Innergemeinschaftliches Dreiecksgeschäft
- Vereinfachung nicht bestätigt / nicht anwendbar
- Die USt-IdNr. des Zwischenhändlers ändert die Zuordnung nur, wenn er selbst transportiert.
- Direkte Warenbewegung vom ersten zum letzten Beteiligten über denselben Gegenstand vorausgesetzt. Transportverantwortlich ist der Unternehmer, der selbst transportiert oder die Beförderung/Versendung veranlasst, nicht der physisch fahrende Spediteur. Aufgespaltene Transporte, Montagelieferungen und Plattformfiktionen sind nicht abgebildet.
- Die Zuordnung bestimmt noch keine Steuerbefreiung: Abnehmerstatus, gültige USt-IdNr., Belegnachweise, Zusammenfassende Meldung und örtliches Recht sind zusätzlich zu prüfen. Registrierung und Reverse Charge können im Einzelfall abweichen.
Alle Lieferungen: Bewegung, Ort und Steuerfolge
| Lieferung | Bewegung | Lieferort | Steuerfolge unter Voraussetzungen |
|---|---|---|---|
| A an B | Bewegt | Deutschland (Beginn der Beförderung, § 3 Abs. 6 UStG) | steuerfreie innergemeinschaftliche Lieferung im Abgangsstaat (§ 4 Nr. 1b, § 6a UStG), wenn B eine USt-IdNr. eines anderen EU-Staats verwendet, Gelangensnachweis und ZM vorliegen; B versteuert einen innergemeinschaftlichen Erwerb im Bestimmungsstaat |
| B an C | Ruhend | anderer EU-Staat (ruhende Lieferung nach der bewegten, § 3 Abs. 7 Satz 2 Nr. 2 UStG) | steuerpflichtig im Bestimmungsstaat - B muss sich dort ggf. registrieren |
Rechenweg mit deinen Zahlen
- § 3 Abs. 6a Satz 2 UStG: Der erste Unternehmer befördert oder versendet - seine Lieferung ist die bewegte.
- A an B: Bewegt, Deutschland (Beginn der Beförderung, § 3 Abs. 6 UStG).
- B an C: Ruhend, anderer EU-Staat (ruhende Lieferung nach der bewegten, § 3 Abs. 7 Satz 2 Nr. 2 UStG).
Was prüft der Reihengeschäft-Rechner?
Der Reihengeschäft-Rechner hilft dir, bei einer Lieferkette die bewegte Lieferung, den Lieferort und die mögliche Umsatzsteuerfolge einzuordnen. Ein Reihengeschäft liegt vor, wenn mehrere Unternehmer über dieselbe Ware Umsatzgeschäfte abschließen und die Ware direkt vom ersten Lieferer zum letzten Abnehmer gelangt. Es gibt also mehrere Lieferungen, aber nur eine tatsächliche Warenbewegung.
Für die Umsatzsteuer ist genau diese Zuordnung der Knackpunkt. Nur die bewegte Lieferung kann zum Beispiel als steuerfreie innergemeinschaftliche Lieferung behandelt werden, wenn die weiteren Voraussetzungen erfüllt sind. Die übrigen Lieferungen sind ruhende Lieferungen. Ihr Ort richtet sich danach, ob sie vor oder nach der bewegten Lieferung liegen.
Du wählst im Rechner die Lieferkette, den Warenweg, den Veranlasser des Transports und die verwendete USt-IdNr.; bei Sonderfällen kommen weitere Angaben hinzu.
Wie funktioniert die Berechnung der bewegten Lieferung?
Die Rechnung folgt § 3 Abs. 6a UStG. In Worten lautet die Regel: Befördert oder versendet der erste Unternehmer, wird seine Lieferung als bewegt behandelt. Befördert oder versendet der letzte Abnehmer, ist die Lieferung an ihn die bewegte Lieferung. Transportiert ein Zwischenhändler, ist nach der Regelvermutung die Lieferung an ihn bewegt. Verwendet dieser Zwischenhändler rechtzeitig die USt-IdNr. des Abgangsstaats, kann seine eigene Lieferung als bewegt gelten.
Beispiel: In der Lieferkette A → B → C geht die Ware von Deutschland in einen anderen EU-Staat. A veranlasst den Transport. Dann ist A an B die bewegte Lieferung. Der Ort der bewegten Lieferung liegt in Deutschland, weil dort die Beförderung beginnt. Die Lieferung B an C ist ruhend und liegt im anderen EU-Staat, weil sie nach der bewegten Lieferung kommt.
Die mögliche Steuerfolge hängt danach an der jeweiligen Lieferung. A an B kann im Abgangsstaat als steuerfreie innergemeinschaftliche Lieferung behandelt werden, wenn B eine USt-IdNr. eines anderen EU-Staats verwendet, Gelangensnachweis und ZM vorliegen. B an C ist dann im Bestimmungsstaat steuerpflichtig; B muss sich dort gegebenenfalls registrieren.
Welche Rolle spielt die USt-IdNr. des Zwischenhändlers?
Die USt-IdNr. ist vor allem dann entscheidend, wenn der Zwischenhändler selbst den Transport veranlasst. Bei A → B → C ist B der Zwischenhändler. Veranlasst B den Transport von Deutschland in einen anderen EU-Staat und verwendet B eine USt-IdNr. von einem dritten EU-Staat, bleibt die Regelvermutung bestehen: A an B ist die bewegte Lieferung. Der Ort der bewegten Lieferung liegt in Deutschland.
Anders ist es, wenn B als transportierender Zwischenhändler die USt-IdNr. des Abgangsstaats verwendet. Dann wird B an C als bewegte Lieferung eingeordnet. A an B ist in diesem Fall ruhend und liegt in Deutschland, weil sie vor der bewegten Lieferung ausgeführt wird. B an C liegt als bewegte Lieferung ebenfalls in Deutschland, weil dort die Beförderung beginnt.
Wenn A selbst den Transport veranlasst, ändert die Nummer des Zwischenhändlers die Zuordnung nicht. Bei einer Lieferung von Deutschland in einen anderen EU-Staat bleibt A an B bewegt, auch wenn B eine USt-IdNr. aus dem Bestimmungsstaat verwendet oder keine USt-IdNr. verwendet. Die Nummer kann aber für die Steuerbefreiung und die Nachweise trotzdem praktische Bedeutung haben.
Wann hilft die Dreiecksgeschäft-Vereinfachung bei der Umsatzsteuer?
Ein innergemeinschaftliches Dreiecksgeschäft kann die Registrierung des mittleren Unternehmers im Bestimmungsstaat vermeiden. Dafür müssen die Voraussetzungen nach § 25b UStG tatsächlich erfüllt sein: drei Unternehmer sind in drei verschiedenen EU-Staaten umsatzsteuerlich erfasst; B ist im Bestimmungsstaat nicht ansässig, verwendet gegenüber A und C dieselbe USt-IdNr. aus einem dritten Staat, C die Nummer des Bestimmungsstaats. A oder B veranlasst den direkten Transport. Rechnung und Aufzeichnungen müssen die gesetzlichen Anforderungen erfüllen. Im Beispiel A → B → C mit Warenweg Deutschland → anderer EU-Staat, Transport durch A und USt-IdNr. von B aus einem dritten EU-Staat bleibt A an B die bewegte Lieferung. Sind alle zusätzlichen Voraussetzungen bestätigt, ist die Vereinfachung anwendbar.
Die Folge betrifft die ruhende Lieferung B an C. C schuldet dann die Steuer im Bestimmungsstaat. B stellt eine Rechnung ohne gesonderten Steuerausweis mit Hinweis auf das innergemeinschaftliche Dreiecksgeschäft und auf die Steuerschuldnerschaft des letzten Abnehmers aus. Für diesen vereinfachten Umsatz entfällt grundsätzlich die Registrierung von B im Bestimmungsstaat. Der Erwerb von B gilt als besteuert nach § 25b Abs. 3.
Ist die Vereinfachung nicht bestätigt oder nicht anwendbar, bleibt es bei der normalen Einordnung. Dann kann die ruhende Lieferung im Bestimmungsstaat steuerpflichtig sein, und der Zwischenhändler muss sich dort gegebenenfalls registrieren. Der Rechner kann die Zuordnung vorbereiten, ersetzt aber keine Prüfung der Rechnungspflichten, Nachweise und lokalen Meldepflichten.
Typische Fehler bei Reihengeschäft und bewegter Lieferung
Ein häufiger Fehler ist, den Frachtführer mit dem Veranlasser des Transports gleichzusetzen. Maßgeblich ist nicht, welcher Spediteur fährt, sondern welcher Unternehmer die Beförderung oder Versendung veranlasst. Wenn A den Transport beauftragt, spricht das für A an B als bewegte Lieferung. Wenn C den Transport veranlasst, wird bei A → B → C die Lieferung B an C bewegt.
Auch der Warenweg wird oft mit der Rechnungskette verwechselt. Die Ware kann direkt von Deutschland in einen anderen EU-Staat gehen, während die Rechnungen über A → B → C laufen. Für die bewegte Lieferung zählt die tatsächliche Warenbewegung vom ersten zum letzten Beteiligten.
Bei Einfuhrfällen brauchst du besondere Vorsicht. Wenn die Ware aus einem Drittland nach Deutschland geht und C den Transport veranlasst, wird B an C als bewegte Lieferung eingeordnet. Der Ort liegt im Drittland am Beginn der Beförderung; nach § 3 Abs. 8 UStG kann der Ort ins Inland verlagert werden, wenn der Lieferer die Einfuhrumsatzsteuer schuldet.
Bei vier Beteiligten wird die Kette länger, die Grundlogik bleibt aber gleich. Veranlasst D den Transport bei A → B → C → D und der Warenweg führt von Deutschland in einen anderen EU-Staat, ist C an D die bewegte Lieferung. Veranlasst C den Transport, ist nach der Regelvermutung B an C bewegt.
Tabellen zum Nachschlagen
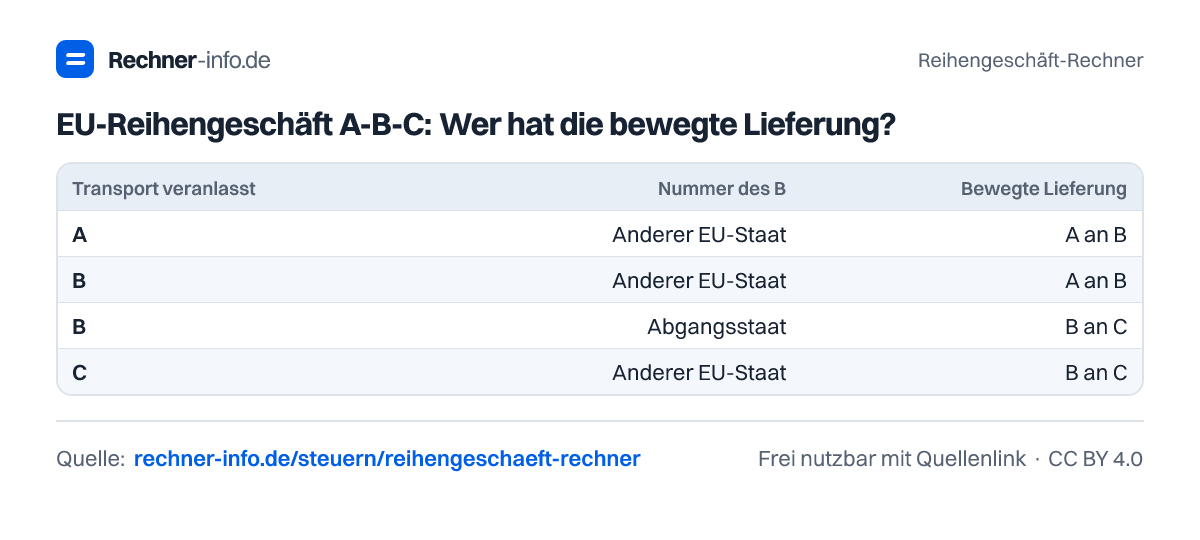
EU-Reihengeschäft A-B-C: Wer hat die bewegte Lieferung?
| Transport veranlasst | Nummer des B | Bewegte Lieferung |
|---|---|---|
| A | Anderer EU-Staat | A an B |
| B | Anderer EU-Staat | A an B |
| B | Abgangsstaat | B an C |
| C | Anderer EU-Staat | B an C |
Beispiele zum Ausprobieren
Reihengeschäft-Rechner zum Teilen
Die Grafiken darfst du mit Quellenlink auf diese Seite frei verwenden (Lizenz CC BY 4.0).
Häufige Fragen
Was ist ein Reihengeschäft im Umsatzsteuerrecht?
Ein Reihengeschäft ist eine Lieferkette über dieselbe Ware, bei der die Ware direkt vom ersten Unternehmer zum letzten Abnehmer gelangt. Umsatzsteuerlich gibt es mehrere Lieferungen, aber nur eine Warenbewegung. Deshalb muss eine Lieferung als bewegt und die übrigen als ruhend eingeordnet werden.
Was ist die bewegte Lieferung bei A → B → C, wenn A transportiert?
Die bewegte Lieferung ist A an B. Bei einem Warenweg von Deutschland in einen anderen EU-Staat liegt ihr Ort in Deutschland, weil dort die Beförderung beginnt. Die Zuordnung folgt § 3 Abs. 6a Satz 2 UStG, weil der erste Unternehmer befördert oder versendet.
Was passiert, wenn B als Zwischenhändler den Transport veranlasst?
Grundsätzlich ist A an B die bewegte Lieferung, wenn B als Zwischenhändler transportiert. Das ist die Regelvermutung nach § 3 Abs. 6a Satz 4 UStG. Verwendet B aber die USt-IdNr. des Abgangsstaats, kann B an C die bewegte Lieferung sein.
Welche Lieferung ist bewegt, wenn C den Transport veranlasst?
Die bewegte Lieferung ist B an C. C ist in der Kette A → B → C der letzte Abnehmer; befördert oder versendet er die Ware, wird die Lieferung an ihn als bewegt eingeordnet. Bei Deutschland → anderer EU-Staat liegt der Ort der bewegten Lieferung in Deutschland.
Wann ist § 25b UStG beim Dreiecksgeschäft anwendbar?
§ 25b UStG ist anwendbar, wenn alle zusätzlichen Voraussetzungen bestätigt sind. Im Beispiel A → B → C mit Warenweg Deutschland → anderer EU-Staat und Transport durch A bleibt A an B bewegt. Für B an C kann dann die Dreiecksgeschäft-Vereinfachung greifen, sodass C die Steuer im Bestimmungsstaat schuldet.
Ist die USt-IdNr. immer entscheidend für die bewegte Lieferung?
Nein, die USt-IdNr. ist nicht immer entscheidend für die Zuordnung. Wenn A den Transport veranlasst, bleibt A an B bewegt, auch wenn B eine USt-IdNr. aus dem Bestimmungsstaat verwendet oder keine USt-IdNr. verwendet. Entscheidend wird sie besonders beim transportierenden Zwischenhändler.
Was ist bei einer Einfuhr aus einem Drittland zu beachten?
Bei einer Einfuhr aus einem Drittland nach Deutschland kann der Ort der bewegten Lieferung im Drittland liegen. Veranlasst C den Transport in A → B → C, ist B an C bewegt. § 3 Abs. 8 UStG kann den Ort ins Inland verlagern, wenn der Lieferer die Einfuhrumsatzsteuer schuldet.
Quellen und Prüfung
- § 3 Abs. 6a, 7 und 8 UStG: Zuordnung und Lieferorte - Bundesministerium der Justiz
- § 6a UStG: Innergemeinschaftliche Lieferung - Bundesministerium der Justiz
- § 25b UStG: Dreiecksgeschäft und Rechnungsvoraussetzungen - Bundesministerium der Justiz
- § 15 UStG: Vorsteuerabzug bei Einfuhr - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Reihengeschäft-Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/reihengeschaeft-rechner