Mieteinnahmen-Steuer-Rechner
1.000 € Monatsmiete sind nicht komplett steuerpflichtig: Zinsen, Kosten und AfA mindern den Überschuss. Exakter Tarif 2025/2026 statt Pauschalsatz.
- Steuerlicher Überschuss / Verlust
- 4.400,00 €
- Gebäude-AfA
- 4.000,00 €
- Abziehbare Werbungskosten
- 10.000,00 €
- Abziehbarer Anteil der Werbungskosten
- 100 %
- ESt, Soli und KiSt ohne Vermietung
- 10.548,00 €
- ESt, Soli und KiSt mit Vermietung
- 12.127,00 €
- Liquidität nach Tilgung und Steuer pro Jahr
- 4.421,00 €
- Liquidität auf den Monat umgelegt
- 368,42 €
- Private Dauervermietung zu Wohnzwecken. Vermietungsabsicht, Verlustbeschränkungen, Kirchensteuer-Sonderausgaben und Gewerbesteuer werden nicht individuell geprüft. Steuerwirkung über den zentralen Einkommensteuertarif; kein pauschaler Grenzsteuersatz.
Vom Mietumsatz zum Nettoertrag
| Posten | Betrag |
|---|---|
| Kaltmiete und Umlagen | 14.400,00 € |
| Abziehbare Werbungskosten inkl. AfA | -10.000,00 € |
| Steuerlicher Überschuss / Verlust | 4.400,00 € |
| Zusätzliche Steuer / Entlastung | 1.579,00 € |
| Liquidität nach Tilgung und Steuer | 4.421,00 € |
Rechenweg mit deinen Zahlen
- Einnahmen: (1.000,00 € + 200,00 €) × 12 Monate = 14.400,00 €
- AfA 4.000,00 €; abziehbare Werbungskosten insgesamt 10.000,00 € (100 %).
- Überschuss: 14.400,00 € − 10.000,00 € = 4.400,00 €
- Steuerdifferenz: 12.127,00 € − 10.548,00 € = 1.579,00 €
Wie wird die Steuer auf Mieteinnahmen berechnet?
Für die Einkommensteuer zählt bei Vermietung nicht die reine Kaltmiete, sondern der steuerliche Überschuss oder Verlust aus Vermietung und Verpachtung. In Worten lautet die Rechnung: Du nimmst Miete und Umlagen als Einnahmen, ziehst davon Werbungskosten und Gebäude-AfA ab und erhältst den steuerlichen Überschuss. Danach wird verglichen, wie hoch deine Steuer ohne Vermietung und mit Vermietung ausfällt.
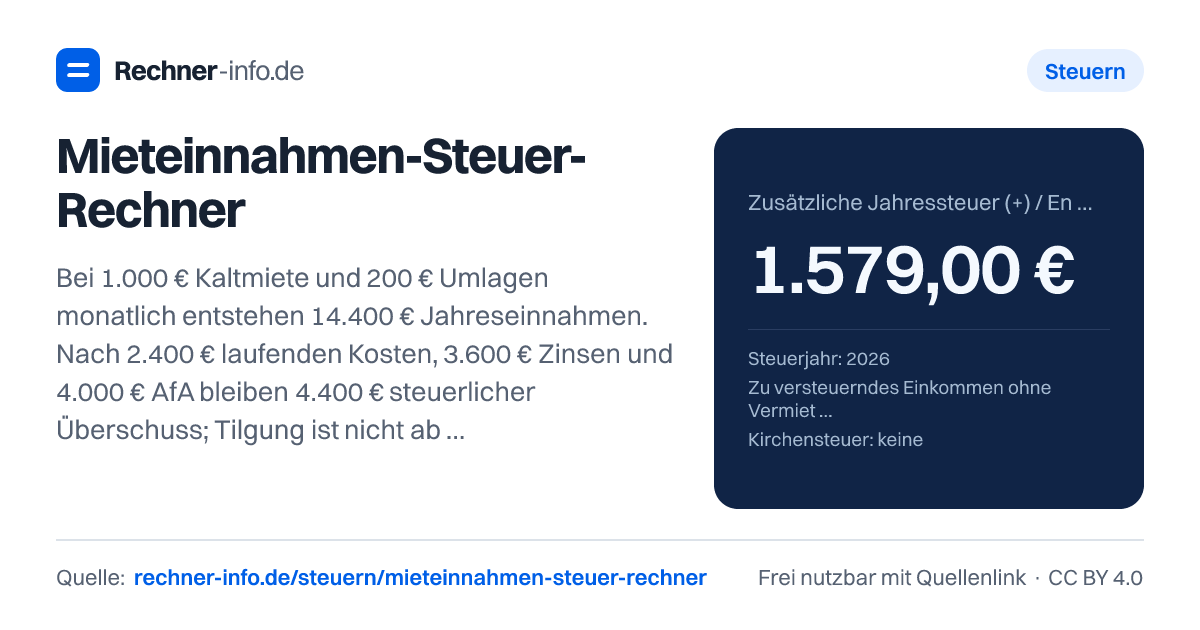
Ein Beispiel für das Steuerjahr 2026: Bei 1.000,00 € Kaltmiete und 200,00 € Umlagen über 12 Monate ergeben sich Einnahmen von 14.400,00 €. Davon gehen 10.000,00 € abziehbare Werbungskosten inklusive AfA ab. Der steuerliche Überschuss beträgt damit 4.400,00 €. Die Steuer steigt in dieser Rechnung von 10.548,00 € auf 12.127,00 €. Die zusätzliche Jahressteuer beträgt 1.579,00 €.
Für die Liquidität wird anders gedacht: Hier zählen tatsächliche Geldflüsse. Deshalb wird die Tilgung berücksichtigt, obwohl sie den steuerlichen Überschuss nicht mindert. Im Beispiel bleiben nach Tilgung und Steuer 4.421,00 € pro Jahr beziehungsweise 368,42 € auf den Monat umgelegt.
Was zählt bei Mieteinnahmen als Werbungskosten?
Zu den abziehbaren Werbungskosten gehören typische Kosten, die mit der Vermietung zusammenhängen. Im Rechner sind das laufende Kosten inklusive umlagefähiger Kosten, Darlehenszinsen, sonstige Werbungskosten, die Gebäude-AfA und abziehbarer Erhaltungsaufwand. Wichtig ist die Zuordnung zum vermieteten Anteil. Nutzt du einen Teil selbst, darfst du die Kosten nur für den vermieteten Anteil ansetzen.
Die Gebäude-AfA ist ein häufiger Unterschied zwischen Steuer und Kontostand. Sie ist ein steuerlicher Abzug für das Gebäude, aber keine laufende Zahlung. Im Beispiel mit 200.000 € Anschaffungskosten des Gebäudes und einem Gebäudetyp fertiggestellt 1925 bis 2022 beträgt die Gebäude-AfA 4.000,00 €. Dadurch sinkt der steuerliche Überschuss, obwohl du diese Summe nicht jedes Jahr überweist.
Darlehenszinsen sind Werbungskosten, die Tilgung dagegen nicht. Das führt oft zu Missverständnissen: Die Tilgung belastet deine Liquidität, senkt aber nicht deine Steuer auf Mieteinnahmen. Genau deshalb kann eine Immobilie steuerlich einen Überschuss ausweisen, während auf dem Konto deutlich weniger übrig bleibt.
Wann entsteht ein Verlust aus Vermietung?
Ein Verlust entsteht, wenn die abziehbaren Werbungskosten höher sind als die Einnahmen aus Miete und Umlagen. Das kann zum Beispiel bei hohen Zinsen, hoher AfA oder größerem Erhaltungsaufwand passieren. Steuerlich kann ein Verlust die Einkommensteuer senken, praktisch kann trotzdem Geld abfließen.
Ein Beispiel mit hoher Zinsbelastung: Bei 600,00 € Kaltmiete, 200,00 € Umlagen und 12 Monaten Vermietung entstehen Einnahmen von 9.600,00 €. Die abziehbaren Werbungskosten liegen bei 13.400,00 €. Daraus ergibt sich ein Verlust von -3.800,00 €. Die Steuer sinkt in dieser Rechnung von 10.548,00 € auf 9.238,00 €, also um 1.310,00 €. Trotzdem liegt die Liquidität nach Tilgung und Steuer bei -890,00 € pro Jahr.
Bei Leerstand ist die fortbestehende Vermietungsabsicht gesondert nachzuweisen. Der Rechner kürzt die AfA vereinfachend entsprechend den eingegebenen Vermietungsmonaten. Steuerlich anerkannte Leerstandszeiten können hiervon abweichen. Eine unentgeltliche Überlassung darfst du nicht wie eine normale entgeltliche Vermietung mit voller Kostenanerkennung behandeln.
Wie wirken AfA, Erhaltungsaufwand und vermieteter Anteil?
Alle Steuerbeispiele verwenden 2026, Einzelveranlagung und 50.000 € übriges zu versteuerndes Einkommen ohne Kirchensteuer, soweit nichts anderes genannt ist. Die Kostenbeträge enthalten die AfA bereits.
Die AfA hängt von den Anschaffungskosten des Gebäudes, dem Gebäudetyp und dem vermieteten Anteil ab. Grund und Boden gehören nicht zur Gebäude-AfA. Wenn nur ein Teil vermietet ist, wird auch die AfA nur anteilig angesetzt. Das ist besonders wichtig bei Einliegerwohnungen, gemischt genutzten Häusern oder teilweiser Selbstnutzung.
Ein Beispiel zeigt den Unterschied: Bei 15.000 € Anschaffungskosten des Gebäudes, fertiggestellt ab 2023 und 100 % vermieteter Fläche beträgt die Gebäude-AfA 450,00 €. Der steuerliche Überschuss liegt dann bei 7.950,00 €, die zusätzliche Jahressteuer bei 2.901,00 €. Bei 300.000 € Anschaffungskosten, fertiggestellt vor 1925 und 50 % vermieteter Fläche beträgt die Gebäude-AfA 3.750,00 €. In dieser Rechnung liegt der Überschuss bei 4.650,00 € und die zusätzliche Jahressteuer bei 1.670,00 €.
Erhaltungsaufwand kann in der Rechnung sofort oder verteilt angesetzt werden. Bei 5.000 € Erhaltungsaufwand und sofortigem Abzug entsteht im Beispiel ein Verlust von -600,00 € und eine Steuerwirkung von -210,00 €. Werden 9.000 € Erhaltungsaufwand auf 3 Jahre verteilt, zeigt die Rechnung für das Jahr einen Überschuss von 1.400,00 € und eine zusätzliche Steuer von 495,00 €. Ob eine Ausgabe Erhaltungsaufwand oder Herstellungsaufwand ist, kann im Einzelfall schwierig sein und sollte bei größeren Maßnahmen geprüft werden.
Typische Fehler bei der Steuer auf Mieteinnahmen
Trage im Rechner dein zu versteuerndes Einkommen ohne Vermietung, die tatsächlichen Mieteinnahmen, Kosten, Zinsen, AfA-Daten und den vermieteten Anteil ein.
Diese Punkte führen in der Praxis oft zu falschen Ergebnissen:
- Bruttogehalt statt zu versteuerndes Einkommen eintragen: Gemeint ist der Betrag nach persönlichen Abzügen, nicht dein Jahresbrutto.
- Tilgung als Werbungskosten behandeln: Zinsen sind abziehbar, Tilgung zählt nur für die Liquidität.
- Umlagen vergessen: Nebenkosten-Umlagen gehören zu den Einnahmen, die dazugehörigen Kosten stehen auf der Ausgabenseite.
- Grund und Boden in die Gebäude-AfA einbeziehen: Die AfA bezieht sich auf das Gebäude.
- Den vermieteten Anteil zu hoch ansetzen: Bei teilweiser Eigennutzung brauchst du eine saubere Aufteilung.
- Verbilligte Vermietung falsch einschätzen: Bei einer vereinbarten Bruttomiete unter der ortsüblichen Bruttomiete kann der abziehbare Anteil der Werbungskosten begrenzt sein.
Bei Vermietung an Angehörige zeigt das Beispiel mit 400 € Kaltmiete, 80 € Umlagen und einer vereinbarten Bruttomiete von 40 % der ortsüblichen Bruttomiete einen abziehbaren Anteil der Werbungskosten von 40 %. Der steuerliche Überschuss beträgt 1.760,00 €, die zusätzliche Steuer 623,00 €, die Liquidität nach Tilgung und Steuer aber -3.263,00 €.
Was die Rechnung leisten kann und wo ihre Grenzen liegen
Die Berechnung hilft dir, die Steuerwirkung deiner Vermietung grob und nachvollziehbar einzuordnen. Sie zeigt den steuerlichen Überschuss oder Verlust, die zusätzliche Jahressteuer oder Entlastung sowie die Liquidität nach Tilgung und Steuer. Damit erkennst du schnell, ob ein positiver steuerlicher Überschuss auch zu einem positiven Kontoeffekt führt.
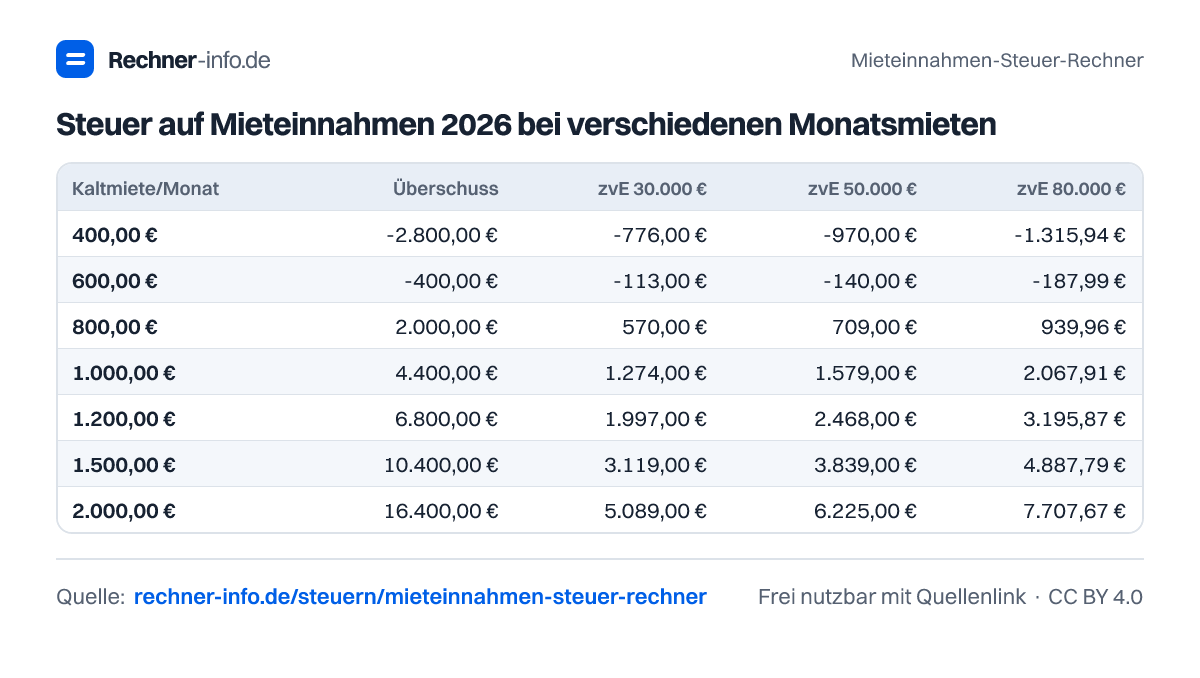
Die Steuer auf Mieteinnahmen hängt aber immer von deiner gesamten Einkommensteuer ab. Bei gleichem Überschuss kann die Steuerwirkung anders ausfallen, wenn dein übriges zu versteuerndes Einkommen abweicht oder Kirchensteuer anfällt. In der Tabelle für 2026 führt ein Überschuss von 4.400,00 € bei einem zu versteuernden Einkommen von 30.000 € zu 1.274,00 € zusätzlicher Steuer, bei 50.000 € zu 1.579,00 € und bei 80.000 € zu 2.067,91 €.
Der Rechner ersetzt keine Prüfung von Sonderfällen. Das gilt besonders bei größeren Sanierungen, verbilligter Vermietung, Leerstand, gemischter Nutzung, Verkauf der Immobilie oder unklarer Einordnung von Kosten. Rechtsgrundlagen sind unter anderem § 21 EStG, § 9 EStG, § 7 EStG und § 82b EStDV.
Tabellen zum Nachschlagen
Steuer auf Mieteinnahmen 2026 bei verschiedenen Monatsmieten
| Kaltmiete/Monat | Überschuss | zvE 30.000 € | zvE 50.000 € | zvE 80.000 € |
|---|---|---|---|---|
| 400,00 € | -2.800,00 € | -776,00 € | -970,00 € | -1.315,94 € |
| 600,00 € | -400,00 € | -113,00 € | -140,00 € | -187,99 € |
| 800,00 € | 2.000,00 € | 570,00 € | 709,00 € | 939,96 € |
| 1.000,00 € | 4.400,00 € | 1.274,00 € | 1.579,00 € | 2.067,91 € |
| 1.200,00 € | 6.800,00 € | 1.997,00 € | 2.468,00 € | 3.195,87 € |
| 1.500,00 € | 10.400,00 € | 3.119,00 € | 3.839,00 € | 4.887,79 € |
| 2.000,00 € | 16.400,00 € | 5.089,00 € | 6.225,00 € | 7.707,67 € |
Beispiele zum Ausprobieren
Mieteinnahmen-Steuer-Rechner zum Teilen
Die Grafiken darfst du mit Quellenlink auf diese Seite frei verwenden (Lizenz CC BY 4.0).
Häufige Fragen
Muss ich Mieteinnahmen versteuern?
Ja, Mieteinnahmen gehören steuerlich zu Vermietung und Verpachtung, wenn du eine Immobilie vermietest. Versteuert wird aber nicht die komplette Miete, sondern der Überschuss nach abziehbaren Werbungskosten und AfA. Im Beispiel entstehen aus 14.400,00 € Einnahmen und 10.000,00 € Werbungskosten ein Überschuss von 4.400,00 €.
Wie hoch ist die Steuer auf Mieteinnahmen bei 1.200 € Kaltmiete?
Bei 1.200 € Kaltmiete, 200 € Umlagen und 12 Monaten Vermietung beträgt die zusätzliche Jahressteuer 2.468,00 €. Der steuerliche Überschuss liegt bei 6.800,00 €. Die Rechnung setzt 10.000,00 € abziehbare Werbungskosten einschließlich 4.000,00 € Gebäude-AfA und 50.000 € zu versteuerndes Einkommen ohne Vermietung an.
Sind Darlehenszinsen bei Vermietung absetzbar?
Ja, Darlehenszinsen können als Werbungskosten abziehbar sein, wenn sie zum vermieteten Anteil gehören. Im Beispiel mit 3.600 € Darlehenszinsen werden insgesamt 10.000,00 € Werbungskosten inklusive AfA berücksichtigt. Die Tilgung gehört dagegen nicht zu den Werbungskosten und wirkt nur in der Liquiditätsrechnung.
Kann ein Verlust aus Vermietung meine Steuer senken?
Ja, ein Verlust kann die Steuer mindern, wenn die Voraussetzungen erfüllt sind. Im Beispiel mit 9.600,00 € Einnahmen und 13.400,00 € Werbungskosten entsteht ein Verlust von -3.800,00 €. Die Steuer sinkt von 10.548,00 € auf 9.238,00 €, die Steuerwirkung beträgt -1.310,00 €.
Was passiert bei Vermietung nur für 8 Monate?
Bei 8 Monaten Vermietung beträgt der steuerliche Überschuss im Beispiel 933,33 €. Die Gebäude-AfA liegt bei 2.666,67 €, die abziehbaren Werbungskosten bei 8.666,67 €. Die zusätzliche Steuer beträgt 329,00 €, die Liquidität nach Tilgung und Steuer 871,00 € pro Jahr.
Wie wirkt sich Erhaltungsaufwand auf die Steuer auf Mieteinnahmen aus?
Erhaltungsaufwand erhöht die abziehbaren Werbungskosten und kann den Überschuss senken oder einen Verlust erzeugen. Bei 5.000 € Erhaltungsaufwand mit sofortigem Abzug entsteht im Beispiel ein Verlust von -600,00 €. Die Steuerwirkung beträgt -210,00 €, die Liquidität nach Tilgung und Steuer liegt bei 1.210,00 €.
Fällt auf Mieteinnahmen auch Kirchensteuer an?
Ja, wenn du kirchensteuerpflichtig bist, kann sich auch die Kirchensteuer ändern. Im Beispiel mit Kirchensteuer 9 %, 2.000 € Kaltmiete und 200 € Umlagen steigt die Steuer von 11.497,32 € auf 18.282,57 €. Die zusätzliche Jahressteuer beträgt 6.785,25 €.
Was bedeutet AfA bei Mieteinnahmen?
AfA ist der steuerliche Abzug für die Abnutzung des Gebäudes. Im Beispiel mit 200.000 € Anschaffungskosten des Gebäudes und einem Gebäudetyp fertiggestellt 1925 bis 2022 beträgt die Gebäude-AfA 4.000,00 €. Sie mindert den steuerlichen Überschuss, ist aber keine aktuelle Auszahlung.
Quellen und Prüfung
- § 21 EStG: Vermietung und verbilligte Wohnraumüberlassung - Bundesministerium der Justiz
- § 9 EStG: Werbungskosten - Bundesministerium der Justiz
- § 7 EStG: Gebäude-AfA - Bundesministerium der Justiz
- § 82b EStDV: Verteilung von Erhaltungsaufwand - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Mieteinnahmen-Steuer-Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/mieteinnahmen-steuer-rechner