Spekulationssteuer-Rechner
Spekulationssteuer beim Hausverkauf berechnen: 10-Jahres-Frist mit Datum, Eigennutzung, AfA, Freigrenze 1.000 €. 105.000 € Gewinn = 47.130 € Steuer.
- Ergebnis
- Steuerpflichtig: Verkauf innerhalb der Spekulationsfrist. Ab 02.04.2029 wäre der Verkauf steuerfrei.
- Steuerfreier Verkauf ab
- 02.04.2029
- Tage bis zum Ablauf der Frist
- 914 Tage
- Veräußerungsgewinn
- 135.712,50 €
- Davon aus Abschreibung (AfA)
- 30.712,50 €
- Steuerpflichtiger Gewinn
- 135.712,50 €
- Steuer in % des Gewinns
- 44,76 %
- Verkaufserlös nach Kosten und Steuer
- 314.261,54 €
- Wertzuwachs nach Steuer (Erlös − Kauf − alle Kosten − Steuer)
- 44.261,54 €
Gewinnermittlung
| Posten | Betrag |
|---|---|
| Verkaufspreis | 380.000,00 € |
| − Verkaufskosten | -5.000,00 € |
| − Kaufpreis und Nebenkosten | -270.000,00 € |
| + bereits abgeschriebene AfA | 30.712,50 € |
| = Veräußerungsgewinn | 135.712,50 € |
Rechenweg mit deinen Zahlen
- Frist: Kauf 01.04.2019 → steuerfrei ab 02.04.2029
- Gewinn = Verkaufspreis − Kosten − (Anschaffung − AfA 30.713 €) = 135.712,50 €
- Steuer = ESt(zvE 60.000 € + Gewinn) − ESt(zvE) inkl. Soli/KiSt = 60.738,46 €
Was bedeutet Spekulationssteuer bei Immobilien?
Spekulationssteuer ist kein eigener Steuersatz, sondern Einkommensteuer auf den Gewinn aus einem privaten Immobilienverkauf. Bei Immobilien geht es um private Veräußerungsgeschäfte nach § 23 EStG. Verkaufst du eine vermietete oder leer stehende Immobilie innerhalb der Spekulationsfrist, wird der Gewinn zu deinem übrigen zu versteuernden Einkommen gerechnet.
Für die Praxis heißt das: Nicht der Verkaufspreis wird besteuert, sondern der Veräußerungsgewinn. Dieser Gewinn kann deutlich höher ausfallen, als du zuerst denkst, weil bereits abgesetzte AfA den steuerlichen Buchwert senkt. Im Beispiel mit Kauf am 01.04.2019 und Verkauf am 01.10.2026 entsteht ein Veräußerungsgewinn von 135.712,50 €. Davon stammen 30.712,50 € aus der Abschreibung. Die berechnete Spekulationssteuer beträgt 60.738,46 €.
Der Rechner kann dir deshalb zwei Fragen gleichzeitig beantworten: Liegt der Verkauf noch in der Frist? Und falls ja, wie stark wirkt sich der Gewinn auf deine Einkommensteuer aus? Trage Kaufdatum, Verkaufsdatum, Kosten, Nutzung, AfA und dein Einkommen ein, damit die Rechnung die Frist und die Steuerlast einordnen kann.
Wie funktioniert die Berechnung der Spekulationssteuer?
Die Gewinnrechnung läuft in Worten so: Vom Verkaufspreis ziehst du die Verkaufskosten ab. Danach ziehst du die Anschaffungskosten ab, also Kaufpreis, Kaufnebenkosten und gegebenenfalls Herstellungskosten. Bereits abgesetzte AfA wird wieder hinzugerechnet, weil sie den steuerlichen Wert der Immobilie vorher gemindert hat.
Ein Beispiel zeigt den Effekt klar:
- Verkaufspreis: 380.000 €
- Verkaufskosten: 5.000 €
- Kaufpreis und Kaufnebenkosten: 270.000 €
- bereits abgeschriebene AfA: 30.712,50 €
- Veräußerungsgewinn: 135.712,50 €
In dieser Rechnung liegt der Kauf am 01.04.2019 und der Verkauf am 01.10.2026. Der Verkauf ist noch innerhalb der Spekulationsfrist. Steuerfrei wäre er erst ab 02.04.2029. Bei einem zu versteuernden Einkommen ohne Verkauf von 60.000 € ergibt sich eine Spekulationssteuer von 60.738,46 €. Das entspricht 44,76 % des Gewinns. Nach Verkaufskosten und Steuer bleiben 314.261,54 € Verkaufserlös übrig.
Die Steuer entsteht nicht durch einen festen Immobiliensatz. Sie hängt davon ab, wie hoch dein übriges Einkommen ist, ob Kirchensteuer berücksichtigt wird und ob du einzeln oder zusammen veranlagt wirst. Eine pauschale Rechnung kann als Schätzung reichen, genauer ist die Berechnung über dein zu versteuerndes Einkommen.
Wann ist der Verkauf einer Immobilie steuerfrei?
Bei Immobilien ist der Verkauf nach Ablauf der Spekulationsfrist steuerfrei. Maßgeblich sind die Daten der Notarverträge. Der steuerfreie Verkauf beginnt nicht am Jahrestag selbst, sondern am folgenden Tag. Wer am 01.07.2019 gekauft hat, kann ab 02.07.2029 steuerfrei verkaufen. Wer am 01.07.2020 gekauft hat, ab 02.07.2030.
Auch Eigennutzung kann zur Steuerfreiheit führen. Verkaufst du ein Haus, das du seit dem Kauf selbst bewohnt hast, fällt keine Spekulationssteuer an. Im Beispiel mit Kauf am 01.05.2022 und Verkauf am 01.06.2026 liegt der rechnerische Veräußerungsgewinn bei 20.000,00 €. Der steuerpflichtige Gewinn beträgt trotzdem 0,00 €, weil Eigennutzung vorliegt.
Dasselbe gilt, wenn du die Immobilie im Verkaufsjahr und den 2 Jahren davor selbst bewohnt hast. Im Beispiel mit Kauf am 15.06.2022 und Verkauf am 20.06.2026 entsteht ein Veräußerungsgewinn von 45.000,00 €. Die Spekulationssteuer beträgt 0,00 €.
Bei geerbten oder geschenkten Immobilien zählt für die Frist nicht der Tag, an dem du Eigentümer wirst, sondern das Kaufdatum des Erblassers oder Schenkers. Das kann stark ins Gewicht fallen. Im Beispiel wurde die Immobilie am 01.09.2016 gekauft und am 01.09.2026 verkauft. Der Verkauf liegt noch in der Frist, obwohl nur 1 Tage bis zum Ablauf fehlen. Die Steuer beträgt 58.783,55 €. Steuerfrei wäre der Verkauf ab 02.09.2026.
Welche Kosten und AfA verändern die Spekulationssteuer bei Immobilien?
In die Gewinnermittlung gehören die direkt zuordenbaren Anschaffungs- und Verkaufskosten. Kaufnebenkosten sind zum Beispiel Grunderwerbsteuer, Notar, Grundbuch und Makler beim Kauf. Verkaufskosten können Makler, Notar, Vorfälligkeitsentschädigung oder Energieausweis sein. Nachträgliche Ausbau- oder Modernisierungskosten zählen nur, wenn es Herstellungskosten sind. Sofort abgesetzte Reparaturen gehören nicht einfach noch einmal in die Anschaffungskosten.
Das siehst du an einer Rechnung mit 20.000 € Kaufnebenkosten und 10.000 € Verkaufskosten. Bei Kauf am 01.03.2017 und Verkauf am 01.03.2025 liegt der Veräußerungsgewinn bei 86.375,00 €. Die Spekulationssteuer beträgt 38.931,07 €, steuerfrei wäre der Verkauf ab 02.03.2027.
Modernisierungskosten können den steuerpflichtigen Gewinn senken, wenn sie als Herstellungskosten anzusetzen sind. In einem Beispiel mit 40.000 € nachträglichen Ausbau- oder Modernisierungskosten ergibt sich ein Veräußerungsgewinn von 103.551,67 € und eine Steuer von 46.487,52 €. Ohne saubere Einordnung der Kosten kann die Rechnung aber falsch werden.
Die AfA wirkt umgekehrt: Was du früher steuerlich abgeschrieben hast, erhöht beim Verkauf den Gewinn. Bei einer vermieteten Immobilie mit bisher 30.000 € abgesetzter AfA liegt der Veräußerungsgewinn bei 115.000,00 €. Davon stammen 30.000,00 € aus der AfA. Die berechnete Spekulationssteuer beträgt 51.561,02 €.
Typische Fehler beim Spekulationssteuer berechnen
Ein häufiger Fehler ist, nur Kaufpreis und Verkaufspreis zu vergleichen. Das reicht nicht. Kaufnebenkosten, Verkaufskosten, Herstellungskosten und AfA verändern den steuerlichen Gewinn. Gerade AfA wird oft übersehen, weil sie über frühere Steuererklärungen verteilt wurde. Für die Eingabe solltest du deshalb die Summe aus deinen Anlagen V heraussuchen oder eine realistische Schätzung verwenden.
Der zweite Fehler betrifft das Datum. Entscheidend ist der Notarvertrag, nicht Übergabe, Zahlung oder Grundbucheintrag. Bei knappen Fällen kann ein einzelner Tag viel ausmachen. Im Erbfall-Beispiel mit Verkauf am 01.09.2026 fällt noch Steuer an, ab 02.09.2026 wäre der Verkauf steuerfrei.
Der dritte Fehler ist die Verwechslung von Freibetrag und Freigrenze. Bei privaten Veräußerungsgeschäften bleibt ein Gesamtgewinn unter 1.000 € im Jahr steuerfrei. Liegt der Gesamtgewinn darüber, ist nicht nur der übersteigende Teil relevant. Außerdem zählen weitere Spekulationsgewinne oder Verluste im Verkaufsjahr mit. Im Beispiel mit 12.000 € weiteren Spekulationsgewinnen steigt der steuerpflichtige Gewinn auf 82.550,00 €. Die Steuer beträgt 37.182,42 €.
Die Rechnung ist eine Modellrechnung nach den eingegebenen Daten. Sie ersetzt keine Prüfung deiner Unterlagen. Besonders bei Eigennutzung, gemischter Nutzung, Erbschaft, Schenkung, Modernisierungskosten und AfA solltest du die Belege sauber abgleichen, bevor du auf Basis des Ergebnisses verkaufst.
Tabellen zum Nachschlagen
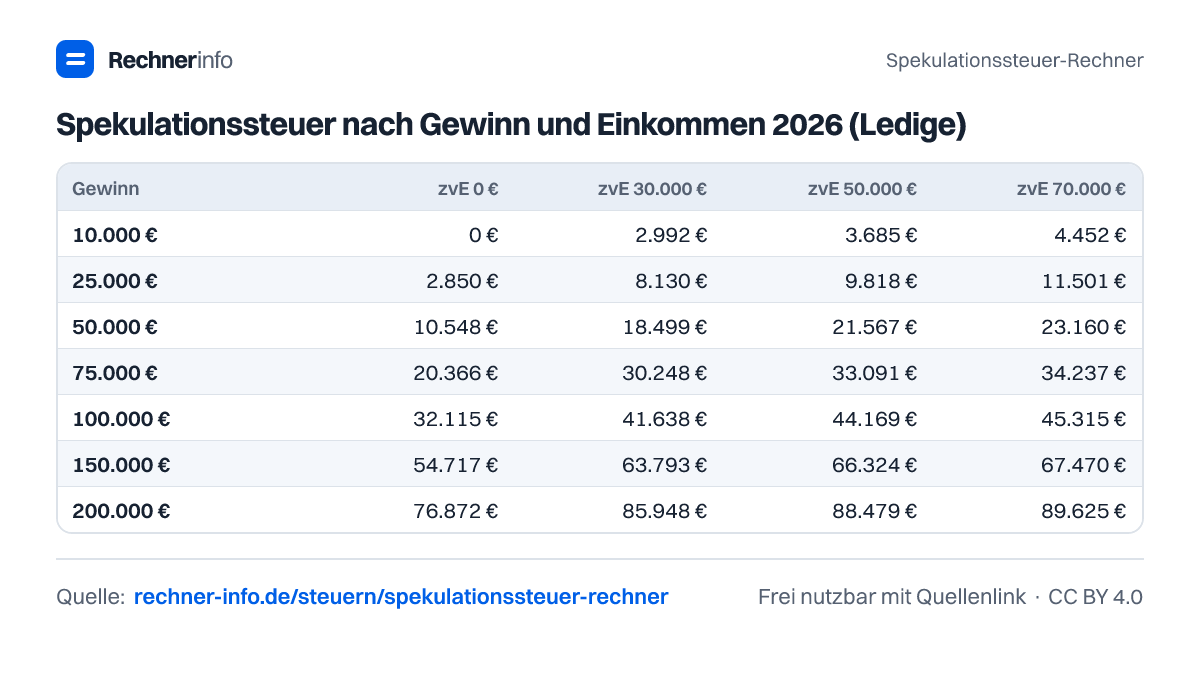
Spekulationssteuer nach Gewinn und Einkommen 2026 (Ledige)
| Gewinn | zvE 0 € | zvE 30.000 € | zvE 50.000 € | zvE 70.000 € | zvE 100.000 € |
|---|---|---|---|---|---|
| 10.000 € | 0 € | 2.992 € | 3.685 € | 4.452 € | 4.700 € |
| 25.000 € | 2.850 € | 8.130 € | 9.818 € | 11.501 € | 11.524 € |
| 50.000 € | 10.548 € | 18.499 € | 21.567 € | 23.160 € | 22.601 € |
| 75.000 € | 20.366 € | 30.248 € | 33.091 € | 34.237 € | 33.679 € |
| 100.000 € | 32.115 € | 41.638 € | 44.169 € | 45.315 € | 44.756 € |
| 150.000 € | 54.717 € | 63.793 € | 66.324 € | 67.470 € | 66.911 € |
| 200.000 € | 76.872 € | 85.948 € | 88.479 € | 89.625 € | 89.768 € |
Spekulationsfrist Immobilien: Ab wann ist der Verkauf steuerfrei?
| Kauf am | Steuerfrei verkaufen ab |
|---|---|
| 01.07.2015 | 02.07.2025 |
| 01.07.2016 | 02.07.2026 |
| 01.07.2017 | 02.07.2027 |
| 01.07.2018 | 02.07.2028 |
| 01.07.2019 | 02.07.2029 |
| 01.07.2020 | 02.07.2030 |
| 01.07.2021 | 02.07.2031 |
| 01.07.2022 | 02.07.2032 |
| 01.07.2023 | 02.07.2033 |
| 01.07.2024 | 02.07.2034 |
| 01.07.2025 | 02.07.2035 |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Spekulationssteuer bei Immobilien?
Die Spekulationssteuer hängt vom Gewinn und deinem Einkommen ab. Im Beispiel mit Kaufpreis 250.000 €, Kaufnebenkosten 20.000 €, Verkaufspreis 380.000 € und Verkaufskosten 5.000 € beträgt sie 60.738,46 €. Der steuerpflichtige Gewinn liegt bei 135.712,50 €.
Wie lange muss ich eine Immobilie halten, um keine Spekulationssteuer zu zahlen?
Bei Immobilien gilt die Spekulationsfrist von 10 Jahre. Verkaufst du erst nach Ablauf dieser Frist, ist der private Verkauf steuerfrei. Beispiel: Kauf am 01.07.2019 bedeutet steuerfreier Verkauf ab 02.07.2029. Maßgeblich sind die Notardaten, nicht Zahlung oder Übergabe.
Fällt Spekulationssteuer an, wenn ich mein Haus selbst bewohnt habe?
Bei Eigennutzung fällt 0,00 € Spekulationssteuer an, wenn die Voraussetzungen erfüllt sind. Im Beispiel mit Kauf am 01.02.2021 und Verkauf am 01.02.2026 beträgt der Veräußerungsgewinn 125.000,00 €, der steuerpflichtige Gewinn aber 0,00 €.
Gibt es einen Freibetrag bei der Spekulationssteuer?
Es gibt eine Freigrenze für private Veräußerungsgeschäfte: Ein Gesamtgewinn unter 1.000 € im Jahr bleibt steuerfrei. Das ist kein Freibetrag, der immer abgezogen wird. Weitere Spekulationsgewinne oder Verluste im selben Jahr müssen in die Betrachtung einbezogen werden.
Welche Kosten kann ich beim Immobilienverkauf abziehen?
Abziehen kannst du vor allem Kaufnebenkosten, Verkaufskosten und ansetzbare Herstellungskosten. Im Beispiel mit 20.000 € Kaufnebenkosten und 10.000 € Verkaufskosten ergibt sich ein Veräußerungsgewinn von 86.375,00 € und eine Spekulationssteuer von 38.931,07 €.
Warum erhöht AfA die Spekulationssteuer beim Verkauf?
AfA erhöht den Veräußerungsgewinn, weil sie die steuerlichen Anschaffungskosten mindert. Bei bisher 30.000 € abgesetzter AfA beträgt der Veräußerungsgewinn im Beispiel 115.000,00 €. Davon stammen 30.000,00 € aus der Abschreibung, die Steuer liegt bei 51.561,02 €.
Gilt die 10-Jahres-Frist auch bei geerbten Immobilien?
Ja, aber bei geerbten Immobilien zählt das Kaufdatum des Erblassers. Im Beispiel wurde am 01.09.2016 gekauft und am 01.09.2026 verkauft. Das ist noch steuerpflichtig, die Steuer beträgt 58.783,55 €. Ab 02.09.2026 wäre der Verkauf steuerfrei.
Wie wirkt sich mein Einkommen auf die Spekulationssteuer aus?
Dein Einkommen beeinflusst die Steuer, weil der Verkaufsgewinn zum zu versteuernden Einkommen hinzukommt. Bei einem zu versteuernden Einkommen von 90.000 € und einem steuerpflichtigen Gewinn von 122.625,00 € ergibt das Beispiel eine Spekulationssteuer von 55.049,77 €.
Quellen und Prüfung
- § 23 EStG - Private Veräußerungsgeschäfte - Bundesministerium der Justiz
- § 7 EStG - Absetzung für Abnutzung - Bundesministerium der Justiz
- § 32a EStG - Einkommensteuertarif - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Spekulationssteuer-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/spekulationssteuer-rechner