Verlustvortrag berechnen
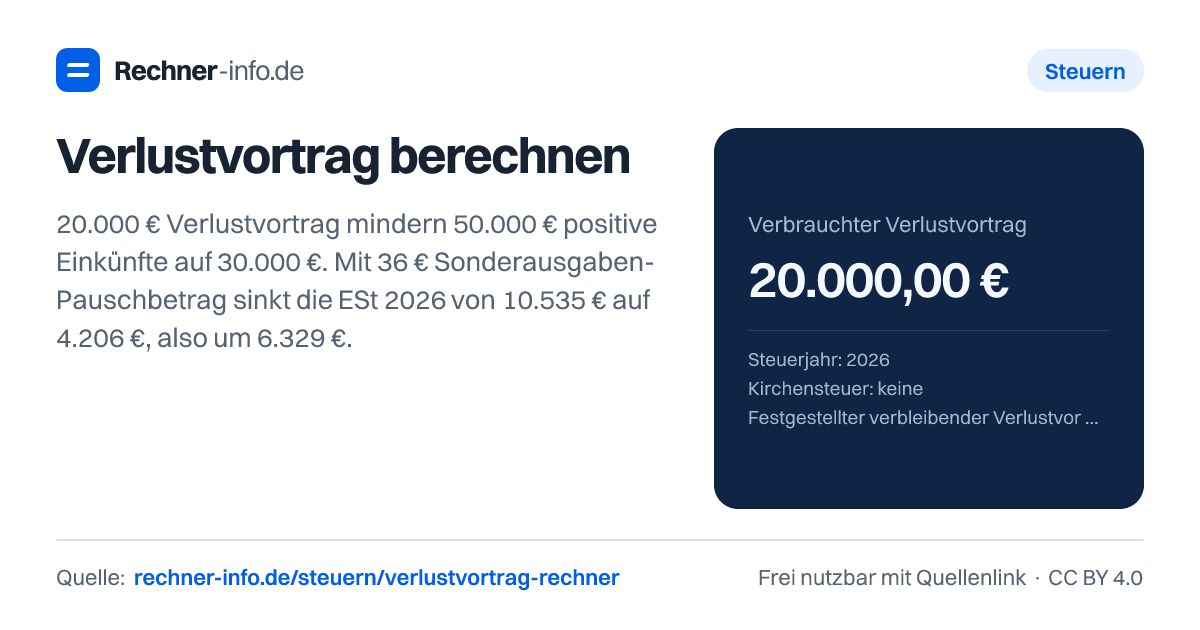
20.000 € Verlustvortrag bei 50.000 € Einkünften: 30.000 € verbleiben vor Abzügen. Mit Mindestbesteuerung, Splitting und tatsächlicher Steuerwirkung.
- Berücksichtigte persönliche Abzüge nach Verlustabzug
- 36,00 €
- Verbleibender Verlustvortrag
- 0,00 €
- Maximaler Verlustabzug in diesem Jahr
- 50.000,00 €
- Sockelbetrag der Mindestbesteuerung
- 1.000.000,00 €
- Einkünfte nach Verlustabzug
- 30.000,00 €
- zvE nach weiteren Abzügen
- 29.964,00 €
- ESt ohne Verlustvortrag
- 10.535,00 €
- ESt mit Verlustvortrag
- 4.206,00 €
- Steuerentlastung einschließlich Soli/KiSt
- 6.329,00 €
- Festgestellten verbleibenden Verlustvortrag nach bereits erfolgtem laufenden Ausgleich und etwaigem Verlustrücktrag eingeben. Nur allgemeiner §10d-ESt-Verlustvortrag, keine Aktien-/Kapitalverlusttöpfe, Gewerbeverluste oder §15a-Verluste.
- Verluste werden vorrangig vor Sonderausgaben und Grundfreibetrag verbraucht. Verlustverbrauch kann daher ohne Steuerersparnis entstehen. 70 % oberhalb des Sockels gelten hier für 2025/2026; spätere Jahre werden nicht prognostiziert.
- Vereinfachte Veranlagung ohne Kinderfreibeträge, Progressionsvorbehalt, besondere Tarife und weitere Steuerermäßigungen. Abziehbare Beträge nach steuerlicher Prüfung eingeben; bei persönlichen Abzügen wird mindestens der Sonderausgaben-Pauschbetrag von 36/72 Euro berücksichtigt; keine automatische Berechnung der Sozialversicherung.
Rechenweg mit deinen Zahlen
- Abzug: min(20.000,00 €, 50.000,00 €) = 20.000,00 €.
- Verbleibender Vortrag 0,00 €; nach weiteren Abzügen 29.964,00 € zvE.
- ESt ohne Vortrag 10.535,00 €, mit Vortrag 4.206,00 €.
Was heißt Verlustvortrag berechnen?
Soweit nicht anders angegeben, gelten die Beispiele für Einzelveranlagung 2026 ohne Kirchensteuer und mit 36 € Sonderausgaben-Pauschbetrag, bei Zusammenveranlagung mit 72 €.
Beim Verlustvortrag verrechnest du festgestellte frühere Verluste mit positiven Einkünften eines späteren Steuerjahres. Der Rechner zeigt dir, wie viel Vortrag im Jahr verbraucht wird, ob ein Rest bleibt und wie sich das auf Einkommensteuer, Solidaritätszuschlag und Kirchensteuer auswirkt. Du gibst Steuerjahr, Veranlagungsart, Kirchensteuer, Verlustvortrag, positive Einkünfte und spätere persönliche Abzüge ein.
Wie funktioniert die Rechnung beim Verlustvortrag?
Der abziehbare Verlust ist der kleinere Wert aus vorhandenem Vortrag und dem zulässigen Verlustabzug des Jahres. Bis zum Sockel wird der Vortrag mit den positiven Einkünften verrechnet; oberhalb davon greift die Mindestbesteuerung mit 70 % des darüberliegenden Betrags. Danach kommen persönliche Abzüge wie Sonderausgaben.
Beispiel: Bei 20.000,00 € Verlustvortrag und 50.000,00 € positiven Einkünften werden 20.000,00 € verbraucht. Es bleiben 0,00 € Vortrag übrig. Die Einkünfte nach Verlustabzug betragen 30.000,00 €, nach weiteren Abzügen ergibt sich ein zvE von 29.964,00 €. Die Einkommensteuer sinkt in dieser Rechnung von 10.535,00 € auf 4.206,00 €.
Wann bleibt ein Verlustvortrag übrig?
Ein Rest bleibt, wenn der vorhandene Vortrag höher ist als der im Jahr verrechenbare Betrag. Bei 5.000 € Verlustvortrag und 3.000 € positiven Einkünften werden 3.000,00 € genutzt. Der verbleibende Verlustvortrag beträgt 2.000,00 €. Die Einkünfte nach Verlustabzug fallen auf 0,00 €.
Anders bei 80.000 € Verlustvortrag und 100.000 € Einkünften: Hier wird der Vortrag vollständig verbraucht. Der Restvortrag liegt bei 0,00 €, die Einkünfte nach Verlustabzug betragen 20.000,00 €.
Warum kann der Verbrauch ohne Steuerentlastung bleiben?
Ein verbrauchter Verlustvortrag führt nicht automatisch zu einer niedrigeren Steuer. Wenn schon ohne Verlustabzug keine Einkommensteuer anfällt, ist die Steuerentlastung 0,00 €. Das zeigt die Rechnung mit 20.000 € Vortrag und 10.000 € positiven Einkünften: Verbraucht werden 10.000,00 €, übrig bleiben 10.000,00 €, die ESt beträgt ohne und mit Vortrag jeweils 0,00 €.
Auch bei 1.000 € Vortrag, 2.500 € Einkünften und 9 % Kirchensteuer entsteht in der gezeigten Rechnung keine Steuerentlastung.
Typische Fehler beim Verlustvortrag berechnen
Achte darauf, den festgestellten verbleibenden Verlustvortrag einzutragen, nicht einen selbst geschätzten Verlust. Maßgeblich ist der Bescheid zur Feststellung des Verlustvortrags. Persönliche Abzüge gehören erst nach dem Verlustabzug in die Rechnung; sonst verschiebst du die Reihenfolge.
Bei hohen Einkünften begrenzt die Mindestbesteuerung den Verbrauch. Bei 3.000.000 € Verlustvortrag und 2.000.000 € positiven Einkünften werden 1.700.000,00 € abgezogen, 1.300.000,00 € bleiben stehen. Bei Zusammenveranlagung kann der Sockelbetrag 2.000.000,00 € betragen. Die Berechnung ist eine Modellrechnung nach den eingegebenen Werten und ersetzt keinen Steuerbescheid.
Tabellen zum Nachschlagen
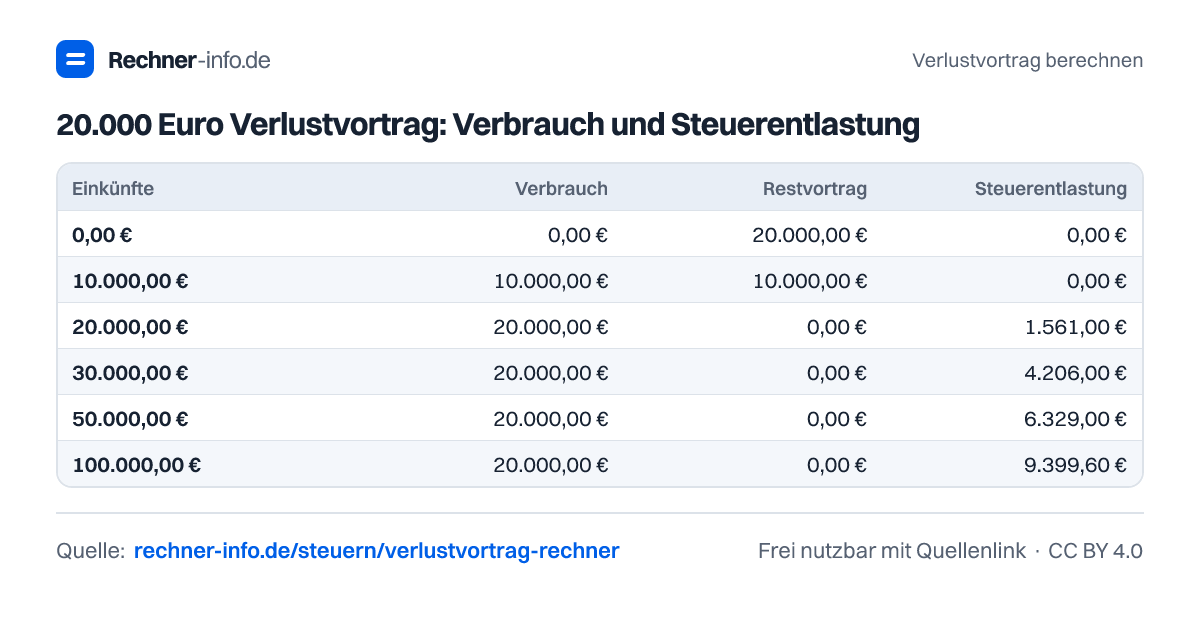
20.000 Euro Verlustvortrag: Verbrauch und Steuerentlastung
| Einkünfte | Verbrauch | Restvortrag | Steuerentlastung |
|---|---|---|---|
| 0,00 € | 0,00 € | 20.000,00 € | 0,00 € |
| 10.000,00 € | 10.000,00 € | 10.000,00 € | 0,00 € |
| 20.000,00 € | 20.000,00 € | 0,00 € | 1.561,00 € |
| 30.000,00 € | 20.000,00 € | 0,00 € | 4.206,00 € |
| 50.000,00 € | 20.000,00 € | 0,00 € | 6.329,00 € |
| 100.000,00 € | 20.000,00 € | 0,00 € | 9.399,60 € |
Beispiele zum Ausprobieren
- Gemeinsam veranlagt: Verlust und PauschbetragVerbrauchter Verlustvortrag: 40.000,00 €
- Verlust 20.000 €, Einkünfte 50.000 €Verbrauchter Verlustvortrag: 20.000,00 €
- Verbrauch ohne SteuervorteilVerbrauchter Verlustvortrag: 10.000,00 €
- Mindestbesteuerung oberhalb 1 Mio. €Verbrauchter Verlustvortrag: 1.700.000,00 €
Grafik zum Einbinden: Verlustvortrag berechnen
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Verlustvortrag bleibt bei 100.000 € Einkünften und 80.000 € Verlustvortrag?
Es bleiben 0,00 € Verlustvortrag übrig. In der Rechnung für 2026 werden 80.000,00 € vollständig verbraucht, weil der maximale Verlustabzug 100.000,00 € beträgt. Die Einkünfte nach Verlustabzug liegen bei 20.000,00 €, das zvE nach weiteren Abzügen bei 19.964,00 €.
Wie hoch ist die Steuerwirkung bei 10.000 € Verlustvortrag und 30.000 € Einkünften 2025?
Die Steuerentlastung beträgt 2.663,00 €. Der Verlustvortrag wird mit 10.000,00 € vollständig verbraucht, der verbleibende Vortrag ist 0,00 €. Die Einkommensteuer sinkt in dieser Rechnung von 4.293,00 € auf 1.630,00 €.
Was passiert bei Zusammenveranlagung mit 40.000 € Verlustvortrag und 80.000 € Einkünften?
Der Verlustvortrag wird mit 40.000,00 € vollständig verbraucht. Bei Zusammenveranlagung beträgt der Sockelbetrag in der Rechnung 2.000.000,00 €. Die Einkünfte nach Verlustabzug liegen bei 40.000,00 €, das zvE nach weiteren Abzügen bei 39.928,00 €.
Wirkt sich Kirchensteuer auf den Verlustvortrag aus?
Die Kirchensteuer ändert nicht den verbrauchten Verlustvortrag, aber die ausgewiesene Steuerentlastung einschließlich Kirchensteuer. Bei 15.000 € Verlustvortrag, 60.000 € Einkünften und 8 % Kirchensteuer werden 15.000,00 € verbraucht. Die Entlastung einschließlich Soli und Kirchensteuer beträgt 5.827,68 €.
Wie viel wird bei 250.000 € Einkünften und 200.000 € Verlustvortrag verrechnet?
Es werden 200.000,00 € Verlustvortrag verrechnet. Der verbleibende Vortrag beträgt 0,00 €, weil der maximale Verlustabzug 250.000,00 € beträgt. Die Einkünfte nach Verlustabzug liegen bei 50.000,00 €, die Steuerentlastung einschließlich Soli und Kirchensteuer bei 88.475,69 €.
Quellen und Prüfung
- § 10d EStG: Verlustabzug vor Sonderausgaben - Amtliche Rechts- und Fachquelle
- § 32a EStG: Steuerwirkung des Abzugs - Amtliche Rechts- und Fachquelle
- BMF: Steuerberechnung - Amtliche Rechts- und Fachquelle
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Verlustvortrag berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/verlustvortrag-rechner