GmbH vs. Einzelunternehmen
100.000 € Gewinn: Einzelunternehmer zahlen 2026 30.849 € Steuern, eine GmbH 6.171 € weniger, wenn der Gewinn nach 36.000 € Gehalt in der Firma bleibt.
- Vorteil der GmbH pro Jahr?
- -2.023,86 €
- Steuern Einzelunternehmen
- 30.849,00 €
- Steuerquote Einzelunternehmen
- 30,85 %
- Steuern GmbH-Modell (GmbH + privat)
- 29.872,86 €
- Steuerquote GmbH-Modell
- 29,87 %
- Geschäftsführergehalt im GmbH-Modell
- 95.000 €
- In der GmbH verbleibender Gewinn nach Steuern
- 0,00 €
- Besteuerung der Ausschüttung
- Abgeltungsteuer 25 % + Soli
- Das steueroptimale Gehalt entspricht fast dem ganzen Gewinn. Es muss aber angemessen sein (Fremdvergleich), sonst gilt der Überhang als verdeckte Gewinnausschüttung.
- Bei voller Ausschüttung ist die GmbH steuerlich selten günstiger - ihr Vorteil entsteht durch einbehaltene Gewinne und die Haftungsbegrenzung.
- Die Körperschaftsteuer sinkt ab 2028 jährlich um 1 Prozentpunkt auf 10 % im Jahr 2032 (§ 23 Abs. 1 KStG) - der Vorteil der GmbH wächst dann.
- Vereinfachte Steuerschätzung für einen beherrschenden, sozialversicherungsfreien Gesellschafter-Geschäftsführer. Sie ersetzt keine Steuerberatung.
- Mit 100 % Ausschüttung und 3.000 € Mehrkosten bleibt das Einzelunternehmen bis 2 Mio. € Gewinn steuerlich günstiger.
Steuern im Detail
| Posten | Einzelunternehmen | GmbH-Modell |
|---|---|---|
| Gewerbesteuer | 10.570,00 € | 280,00 € |
| Einkommensteuer auf Gewinn bzw. Gehalt | 30.849,00 € | - |
| Anrechnung Gewerbesteuer (§ 35 EStG) | -10.570,00 € | - |
| Körperschaftsteuer 15 % + Soli | - | 316,50 € |
| ESt, Soli und KiSt auf Gehalt und weitere Einkünfte | - | 29.169,95 € |
| Steuer auf die Ausschüttung | - | 106,41 € |
| Soli und Kirchensteuer | 0,00 € | - |
| Steuern gesamt | 30.849,00 € | 29.872,86 € |
| Mehrkosten GmbH | - | 3.000,00 € |
| Privat verfügbar (nach Steuern) | 69.151,00 € | 67.127,14 € |
| Einbehalten in der GmbH | - | 0,00 € |
GmbH-Modell bei anderen Geschäftsführergehältern
| Gehalt | Steuern GmbH-Modell | Vorteil ggü. Einzelunternehmen |
|---|---|---|
| 0 € | 36.395,25 € | -8.546,25 € |
| 19.000 € | 34.013,50 € | -6.164,50 € |
| 38.000 € | 32.441,75 € | -4.592,75 € |
| 48.000 € | 31.782,25 € | -3.933,25 € |
| 58.000 € | 31.220,75 € | -3.371,75 € |
| 77.000 € | 30.113,29 € | -2.264,29 € |
| 95.000 € | 29.872,86 € | -2.023,86 € |
| 97.000 € | 30.109,91 € | -2.260,91 € |
Rechenweg mit deinen Zahlen
- Einzelunternehmen: Gewerbesteuer 10.570,00 € + ESt nach Anrechnung 20.279,00 € + Soli/KiSt 0,00 € = 30.849,00 € (30,85 %)
- GmbH-Gewinn: 100.000 € − Gehalt 95.000 € − Mehrkosten 3.000 € = 2.000,00 €; GewSt 280,00 € + KSt/Soli 316,50 €
- Ausschüttung 1.403,50 € (100 %): Abgeltungsteuer 25 % + Soli 106,41 €; ESt auf das Gehalt 29.169,95 €
- GmbH-Modell gesamt 29.872,86 € → Vorteil GmbH = 30.849,00 € − 29.872,86 € − 3.000 € = -2.023,86 €
Ab wann lohnt sich eine GmbH steuerlich?
Die kurze Antwort hängt weniger am Umsatz als daran, was du mit dem Gewinn machst. Eine GmbH wird vor allem dann interessant, wenn du Geld im Unternehmen stehen lässt und später investierst. Wenn du den kompletten Gewinn privat brauchst, wird der Vorteil schnell kleiner oder kippt ins Einzelunternehmen.
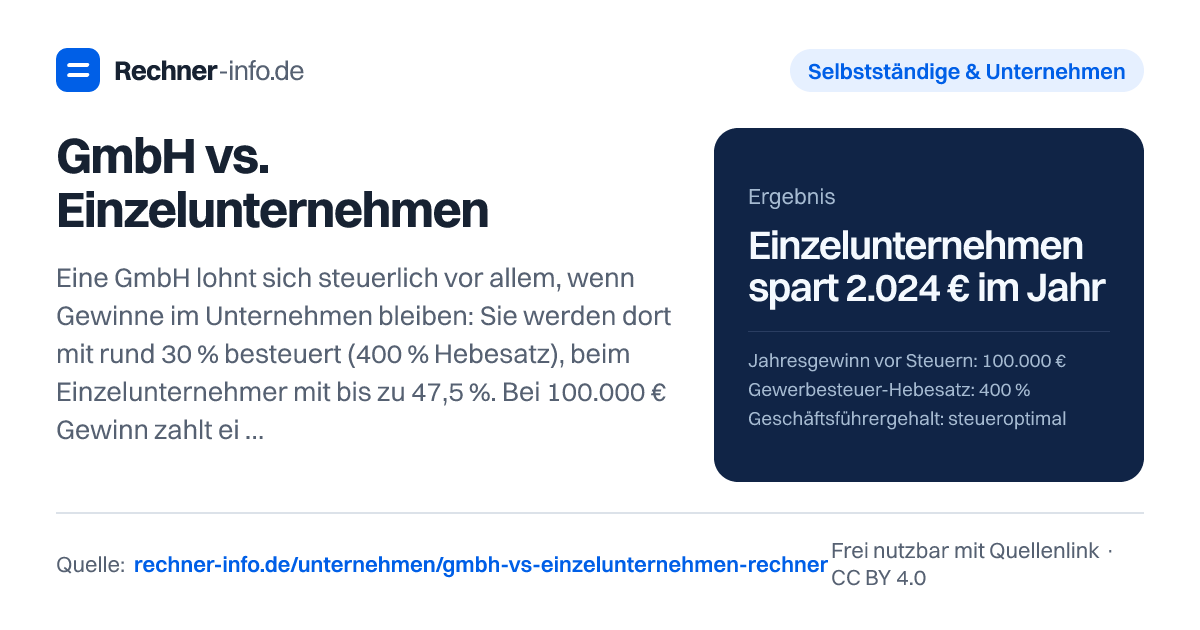
Bei 100.000 € Gewinn, 400 % Gewerbesteuer-Hebesatz, 3.000 € GmbH-Mehrkosten und vollständiger Ausschüttung zeigt die Rechnung: Das Einzelunternehmen spart 2.024 € im Jahr. Die GmbH hat zwar im Modell eine Steuerbelastung von 29.872,86 €, das Einzelunternehmen 30.849,00 €. Nach den zusätzlichen GmbH-Kosten bleibt aber ein Nachteil der GmbH von -2.023,86 €.
Anders sieht es aus, wenn der Gewinn in der GmbH bleibt. Beim gleichen Gewinn und 0 % Ausschüttung spart die GmbH 4.066 € im Jahr. In diesem Beispiel verbleiben nach Steuern 42.806,75 € in der GmbH. Die Schwelle, ab der sich die GmbH in dieser Konstellation lohnt, liegt bei 67.000 €.
Gib im Rechner vor allem Gewinn, Hebesatz, Ausschüttung, Mehrkosten und Geschäftsführergehalt ein, weil genau diese Werte das Ergebnis am stärksten verschieben.
Wie rechnet der GmbH vs. Einzelunternehmen Vergleich?
Beim Einzelunternehmen werden Gewerbesteuer und Einkommensteuer auf den Gewinn betrachtet. Die Gewerbesteuer wird über die Anrechnung teilweise wieder gegengerechnet. Dazu kommen Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Bei freiberuflicher Tätigkeit entfällt die Gewerbesteuer im Einzelunternehmen.
Bei der GmbH wird zuerst unterschieden: Was zahlst du dir als Geschäftsführergehalt aus, was bleibt als GmbH-Gewinn, und was wird später ausgeschüttet? Auf das Gehalt fällt Einkommensteuer an. Auf den GmbH-Gewinn fallen Gewerbesteuer sowie Körperschaftsteuer mit Solidaritätszuschlag an. Ausschüttungen werden je nach Fall mit Abgeltungsteuer 25 % + Soli oder über das Teileinkünfteverfahren besteuert. Der Vorteil ergibt sich aus den Steuern des Einzelunternehmens minus Steuern des GmbH-Modells minus Mehrkosten der GmbH.
Ein Beispiel mit 100.000 € Gewinn und 0 % Ausschüttung: Das Einzelunternehmen kommt auf Gewerbesteuer 10.570,00 €, Einkommensteuer nach Anrechnung 20.279,00 € und Soli/Kirchensteuer 0,00 €. Zusammen sind das 30.849,00 €.
In der GmbH werden 36.000 € Geschäftsführergehalt und 3.000 € Mehrkosten angesetzt. Der GmbH-Gewinn beträgt danach 61.000,00 €. Darauf entfallen Gewerbesteuer 8.540,00 € und Körperschaftsteuer mit Soli 9.653,25 €. Auf das Gehalt fallen 5.590,00 € Einkommensteuer an. Da nichts ausgeschüttet wird, beträgt die Steuer auf Ausschüttung 0,00 €. Das GmbH-Modell kommt auf 23.783,25 €. Nach Abzug der 3.000 € Mehrkosten ergibt sich ein GmbH-Vorteil von 4.065,75 €.
GmbH oder Einzelunternehmen: Ausschüttung entscheidet oft den Vergleich
Der größte Hebel ist die Frage, ob du den Gewinn privat entnimmst oder im Unternehmen lässt. Beim Einzelunternehmen wird der Gewinn direkt bei dir besteuert, auch wenn du das Geld im Betrieb behältst. Bei der GmbH kann der nicht ausgeschüttete Gewinn zunächst in der Gesellschaft bleiben.
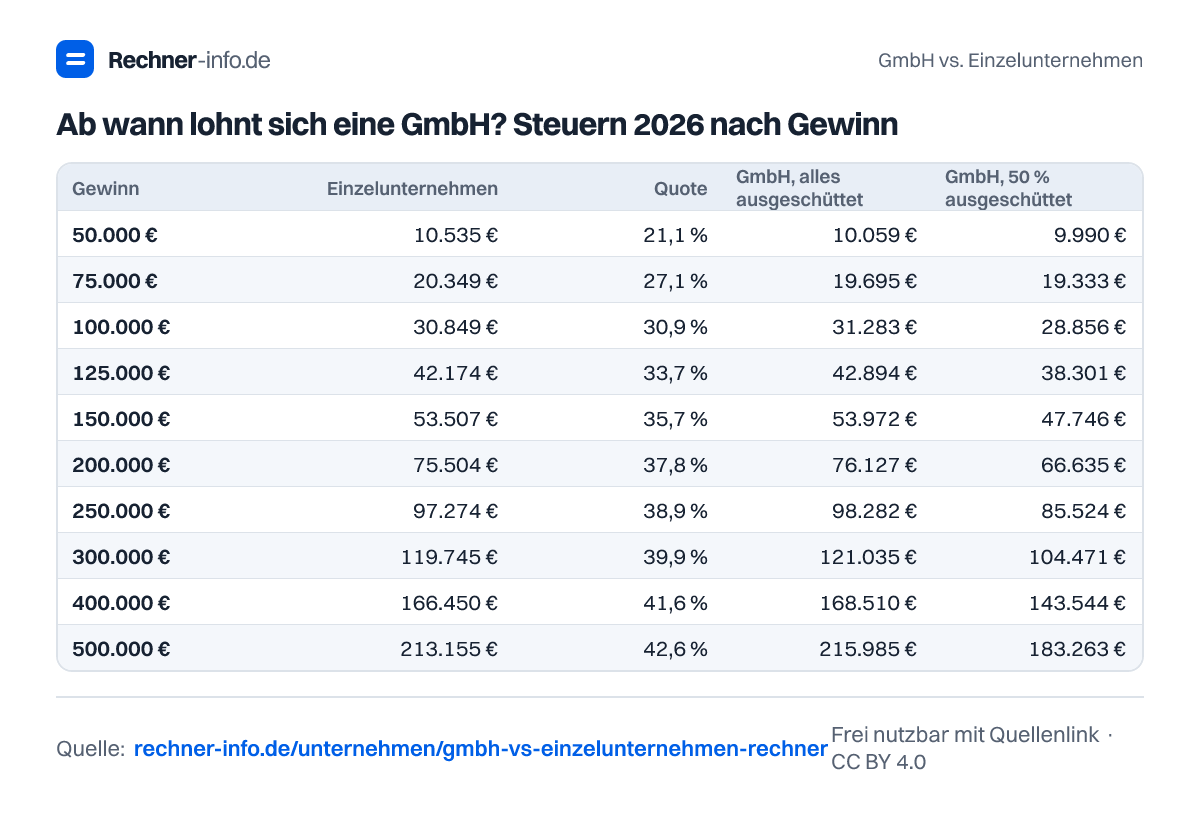
Das sieht man in der Tabelle für 2026 deutlich. Bei 100.000 € Gewinn liegt das Einzelunternehmen bei 30.849 €. Wird in der GmbH alles ausgeschüttet, stehen 31.283 € in der Vergleichstabelle. Bei 50 % Ausschüttung sind es 28.856 €. Wenn alles einbehalten wird, sind es 24.678 €.
Bei höheren Gewinnen wird dieser Effekt größer. Bei 500.000 € Gewinn zeigt die Tabelle 213.155 € für das Einzelunternehmen, 215.985 € bei vollständiger Ausschüttung über die GmbH, 183.263 € bei 50 % Ausschüttung und 143.978 € bei vollständiger Thesaurierung. Das heißt aber nicht automatisch, dass die GmbH für dich besser ist. Einbehaltenes Geld ist nicht privat verfügbar. Wenn du es später ausschüttest, kommt eine weitere private Besteuerung ins Spiel.
Für die Praxis heißt das: Eine GmbH passt steuerlich besser, wenn du Gewinne im Unternehmen aufbauen willst. Wenn du den Gewinn für Lebenshaltung, private Darlehen oder private Rücklagen brauchst, ist der Steuervorteil oft kleiner oder weg.
Was ändern Hebesatz, Freiberufler-Status und Ehegatten-Splitting?
Der Gewerbesteuer-Hebesatz verändert die Belastung der GmbH direkt. Auf Unternehmensebene liegt die GmbH bei 400 % Hebesatz bei 29,83 %. Bei 490 % Hebesatz sind es 32,98 %. Bei 250 % Hebesatz sind es 24,58 %. Ein höherer Hebesatz ist also nicht automatisch ein Argument gegen die GmbH, weil auch das Einzelunternehmen Gewerbesteuer zahlt und die Anrechnung begrenzt wirken kann.
Das Beispiel mit 490 % Hebesatz zeigt sogar einen GmbH-Vorteil: Bei 100.000 € Gewinn, vollständiger Ausschüttung und 3.000 € Mehrkosten spart die GmbH 308 € im Jahr. Die Schwelle liegt dort bei 65.000 €. Bei 400 % Hebesatz und gleicher Ausschüttungslogik spart dagegen das Einzelunternehmen 2.024 €.
Für Freiberufler ist der Vergleich anders, weil das Einzelunternehmen keine Gewerbesteuer zahlt, eine GmbH aber schon. Bei 120.000 € Gewinn, freiberuflicher Tätigkeit und vollständiger Ausschüttung spart das Einzelunternehmen 865 € im Jahr. Bei 150.000 € Gewinn, halber Ausschüttung und 3.000 € Mehrkosten spart die GmbH dagegen 5.089 € im Jahr. Dort bleiben 39.298,00 € in der GmbH.
Auch Zusammenveranlagung verändert den Einkommensteuersatz. Bei 100.000 € Gewinn, Splitting und 20.000 € zusätzlichen Einkünften des Partners spart das Einzelunternehmen 1.179 € im Jahr. In einer anderen Rechnung mit 250.000 € Gewinn, Splitting, 90.000 € Geschäftsführergehalt und 50 % Ausschüttung spart die GmbH 4.970 € im Jahr. Du solltest daher nicht aus einer Einzelrechnung auf jede Familiensituation schließen.
Typische Fehler beim Rechtsformvergleich
Der häufigste Fehler ist, nur auf die GmbH-Steuern zu schauen und die Zusatzkosten zu vergessen. Im Rechner werden 3.000 € Mehrkosten angesetzt. Im Eingabefeld kannst du dein eigenes Angebot eintragen. Als Orientierung sind oft 2.000-5.000 € pro Jahr genannt. Diese Kosten können einen rechnerischen Steuervorteil vollständig aufzehren.
Der zweite Fehler ist ein zu starres Geschäftsführergehalt. Bei 100.000 € Gewinn und vollständiger Ausschüttung ist ein steueroptimales Gehalt von 95.000 € hinterlegt. Mit 60.000 € Geschäftsführergehalt spart dagegen das Einzelunternehmen 3.261 € im Jahr. Bei 0 % Ausschüttung ist im Beispiel ein Gehalt von 36.000 € günstiger als ein sehr hohes Gehalt. Steuerlich ist das Gehalt also ein Stellhebel, rechtlich und wirtschaftlich muss es aber plausibel bleiben.
Der dritte Fehler ist die Gleichsetzung von GmbH-Gewinn mit privatem Geld. Wenn 42.806,75 € in der GmbH verbleiben, gehört dieses Geld der Gesellschaft. Du kannst es für Investitionen, Rücklagen oder Betriebsausgaben nutzen. Für private Zwecke brauchst du Gehalt oder Ausschüttung.
Der Rechner ist eine Modellrechnung für den Steuervergleich. Er ersetzt keine Prüfung von Haftung, Sozialversicherung, verdeckter Gewinnausschüttung, Finanzierung, Notarkosten oder deiner konkreten steuerlichen Gestaltung.
Tabellen zum Nachschlagen
Ab wann lohnt sich eine GmbH? Steuern 2026 nach Gewinn
| Gewinn | Einzelunternehmen | Quote | GmbH, alles ausgeschüttet | GmbH, 50 % ausgeschüttet | GmbH, alles einbehalten | dabei optimales Gehalt |
|---|---|---|---|---|---|---|
| 50.000 € | 10.535 € | 21,1 % | 10.059 € | 9.990 € | 9.766 € | 36.000 € |
| 75.000 € | 20.349 € | 27,1 % | 19.695 € | 19.333 € | 17.222 € | 36.000 € |
| 100.000 € | 30.849 € | 30,9 % | 31.283 € | 28.856 € | 24.678 € | 36.000 € |
| 125.000 € | 42.174 € | 33,7 % | 42.894 € | 38.301 € | 32.134 € | 36.000 € |
| 150.000 € | 53.507 € | 35,7 % | 53.972 € | 47.746 € | 39.591 € | 36.000 € |
| 200.000 € | 75.504 € | 37,8 % | 76.127 € | 66.635 € | 54.503 € | 36.000 € |
| 250.000 € | 97.274 € | 38,9 % | 98.282 € | 85.524 € | 69.416 € | 36.000 € |
| 300.000 € | 119.745 € | 39,9 % | 121.035 € | 104.471 € | 84.328 € | 36.000 € |
| 400.000 € | 166.450 € | 41,6 % | 168.510 € | 143.544 € | 114.153 € | 36.000 € |
| 500.000 € | 213.155 € | 42,6 % | 215.985 € | 183.263 € | 143.978 € | 36.000 € |
Ab welchem Gewinn lohnt sich die GmbH? Gewinnschwelle nach Ausschüttung
| Ausschüttung | bei 2.000 € Mehrkosten/Jahr | bei 4.000 € Mehrkosten/Jahr |
|---|---|---|
| 0 % | 60.000 € | 73.000 € |
| 25 % | 68.000 € | 84.000 € |
| 50 % | 82.000 € | 107.000 € |
| 75 % | 147.000 € | 314.000 € |
| 100 % | - | - |
Steuerbelastung der GmbH auf Unternehmensebene nach Hebesatz
| Hebesatz | Gewerbesteuer | KSt + Soli | Gesamt |
|---|---|---|---|
| 250 % | 8,75 % | 15,83 % | 24,58 % |
| 280 % | 9,8 % | 15,83 % | 25,63 % |
| 300 % | 10,5 % | 15,83 % | 26,33 % |
| 350 % | 12,25 % | 15,83 % | 28,08 % |
| 400 % | 14 % | 15,83 % | 29,83 % |
| 450 % | 15,75 % | 15,83 % | 31,58 % |
| 490 % | 17,15 % | 15,83 % | 32,98 % |
| 500 % | 17,5 % | 15,83 % | 33,33 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Ab wann lohnt sich eine GmbH bei 400 % Gewerbesteuer?
Bei 0 % Ausschüttung und 3.000 € Mehrkosten liegt die Schwelle im Beispiel bei 67.000 € Gewinn. Wenn du dagegen alles ausschüttest, kippt der Vergleich häufig zum Einzelunternehmen. Bei 100.000 € Gewinn und vollständiger Ausschüttung spart das Einzelunternehmen 2.024 € im Jahr.
Lohnt sich eine GmbH bei 50.000 € Gewinn?
Nein, bei 50.000 € Gewinn und vollständiger Ausschüttung spart das Einzelunternehmen 1.510 € im Jahr. Die GmbH kommt zwar auf 9.045,25 € Steuern, das Einzelunternehmen auf 10.535,00 €. Nach 3.000 € GmbH-Mehrkosten bleibt aber ein Nachteil der GmbH.
Was passiert bei 100.000 € Gewinn, wenn alles ausgeschüttet wird?
Bei 100.000 € Gewinn und 100 % Ausschüttung spart das Einzelunternehmen 2.024 € im Jahr. Das Einzelunternehmen zahlt 30.849,00 € Steuern, das GmbH-Modell 29.872,86 €. Durch 3.000 € Mehrkosten entsteht für die GmbH trotzdem ein negativer Vorteil von -2.023,86 €.
Wie viel bringt eine GmbH, wenn der Gewinn in der GmbH bleibt?
Bei 100.000 € Gewinn und 0 % Ausschüttung spart die GmbH 4.066 € im Jahr. In der GmbH verbleiben nach Steuern 42.806,75 €. Das ist vor allem dann interessant, wenn du dieses Geld im Unternehmen einsetzen willst und nicht privat brauchst.
Lohnt sich eine GmbH für Freiberufler bei 120.000 € Gewinn?
Bei 120.000 € Gewinn und vollständiger Ausschüttung spart das Einzelunternehmen 865 € im Jahr. Der Grund: Freiberufler zahlen als Einzelunternehmer keine Gewerbesteuer, eine GmbH aber schon. Bei teilweiser Thesaurierung kann der Vergleich anders ausfallen, wie das Beispiel mit 150.000 € Gewinn zeigt.
Ab welchem Gewinn lohnt sich eine GmbH bei 490 % Hebesatz?
Bei 490 % Hebesatz zeigt die Rechnung eine Schwelle von 65.000 € Gewinn. Bei 100.000 € Gewinn, vollständiger Ausschüttung und 3.000 € Mehrkosten spart die GmbH 308 € im Jahr. Das Ergebnis ist damit günstiger für die GmbH als beim Vergleich mit 400 % Hebesatz.
Wie wirkt ein Geschäftsführergehalt von 60.000 €?
Bei 100.000 € Gewinn, 60.000 € Geschäftsführergehalt und vollständiger Ausschüttung spart das Einzelunternehmen 3.261 € im Jahr. Das GmbH-Modell kommt auf 31.110,25 € Steuern, das Einzelunternehmen auf 30.849,00 €. Zusätzlich werden die GmbH-Mehrkosten berücksichtigt.
Was bringt die GmbH bei 500.000 € Gewinn und 50 % Ausschüttung?
Bei 500.000 € Gewinn und 50 % Ausschüttung spart die GmbH 28.083 € im Jahr. Das Einzelunternehmen zahlt 213.154,86 € Steuern, das GmbH-Modell 182.071,96 €. In der GmbH verbleiben nach Steuern 173.683,12 €.
Quellen und Prüfung
- § 23 KStG - Steuersatz Körperschaftsteuer - Bundesministerium der Justiz
- § 35 EStG - Anrechnung der Gewerbesteuer - Bundesministerium der Justiz
- § 32d EStG - Abgeltungsteuer, Teileinkünfteverfahren auf Antrag - Bundesministerium der Justiz
- BMF-Steuerrechner (Einkommensteuer-Referenzwerte der Tests) - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
GmbH vs. Einzelunternehmen. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/unternehmen/gmbh-vs-einzelunternehmen-rechner