Gewerbesteuer-Rechner
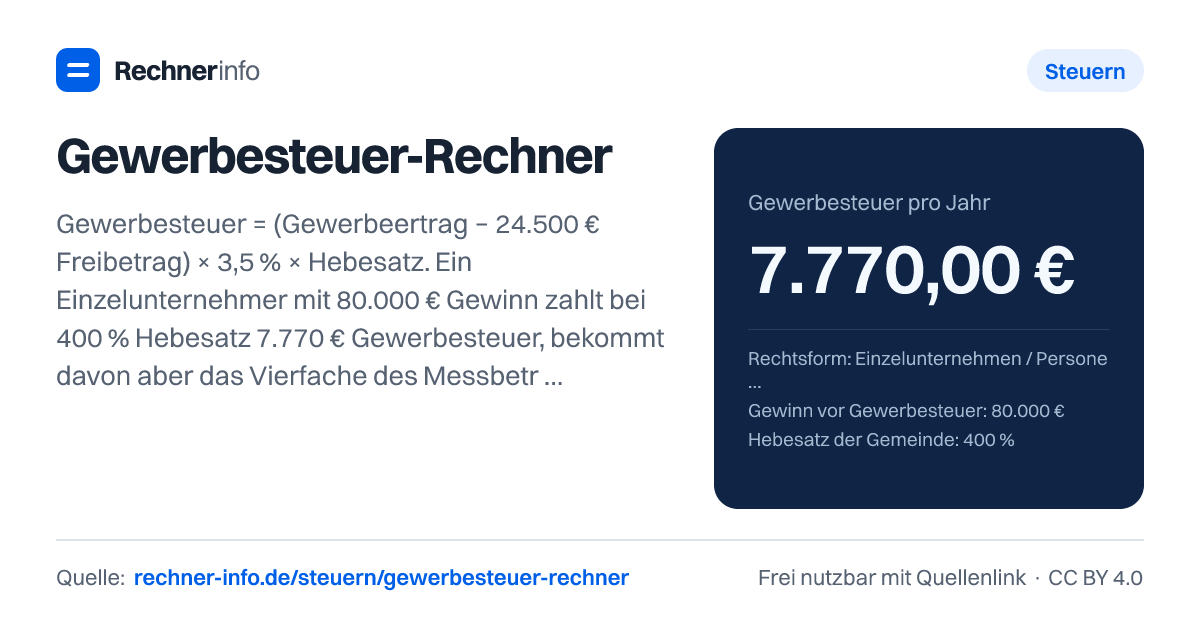
Gewerbesteuer berechnen: Freibetrag 24.500 €, Messzahl 3,5 %, Hebesatz, Hinzurechnungen und ESt-Anrechnung (4-fach). 80.000 € Gewinn, 400 % = 7.770 €.
- Steuermessbetrag (3,5 %)
- 1.942,50 €
- Gewerbeertrag
- 80.000,00 €
- Freibetrag
- 24.500 €
- Steuerpflichtiger Gewerbeertrag (auf 100 € abgerundet)
- 55.500 €
- Anrechnung auf die Einkommensteuer (§ 35 EStG)
- 7.770,00 €
- Verbleibende Belastung durch Gewerbesteuer
- 0,00 €
- Einkommensteuer nach Anrechnung
- 14.694,00 €
- Solidaritätszuschlag
- 0,00 €
- Steuern gesamt auf den Gewinn
- 22.464,00 €
- Gesamtbelastung in % des Gewinns
- 28,08 %
- Freiberufler (Ärzte, Anwälte, Journalisten usw.) zahlen keine Gewerbesteuer.
Dein Gewinn bei anderen Hebesätzen
| Hebesatz | Gewerbesteuer | Anrechnung ESt | Verbleibende Belastung |
|---|---|---|---|
| 280 % | 5.439,00 € | 5.439,00 € | 0,00 € |
| 350 % | 6.798,75 € | 6.798,75 € | 0,00 € |
| 400 % | 7.770,00 € | 7.770,00 € | 0,00 € |
| 450 % | 8.741,25 € | 7.770,00 € | 971,25 € |
| 500 % | 9.712,50 € | 7.770,00 € | 1.942,50 € |
| 550 % | 10.683,75 € | 7.770,00 € | 2.913,75 € |
Rechenweg mit deinen Zahlen
- Gewerbeertrag 80.000,00 € → auf 100 € abgerundet, minus Freibetrag 24.500 € = 55.500 €
- Messbetrag = 55.500 € × 3,5 % = 1.942,50 €
- Gewerbesteuer = 1.942,50 € × 400 % = 7.770,00 €
- Anrechnung = min(4 × Messbetrag, Gewerbesteuer, anteilige ESt) = 7.770,00 €
Wie kannst du die Gewerbesteuer berechnen?
Die Gewerbesteuer startet nicht direkt beim Gewinn aus deiner EÜR oder Bilanz. Zuerst wird daraus der Gewerbeertrag: Gewinn plus Hinzurechnungen minus Kürzungen. Dieser Betrag wird auf volle 100 € abgerundet. Danach wird je nach Rechtsform ein Freibetrag abgezogen, der Messbetrag ermittelt und mit dem Hebesatz deiner Gemeinde multipliziert.
Im Rechner wählst du Rechtsform, Gewinn, Hebesatz und mögliche Hinzurechnungen oder Kürzungen aus - daraus werden Gewerbesteuer, Steuermessbetrag und die mögliche Anrechnung auf die Einkommensteuer berechnet.
Die Grundlogik ist immer gleich:
- Gewerbeertrag: Gewinn plus Hinzurechnungen minus Kürzungen
- steuerpflichtiger Gewerbeertrag: Gewerbeertrag abzüglich Freibetrag
- Messbetrag: steuerpflichtiger Gewerbeertrag mal 3,5 %
- Gewerbesteuer: Messbetrag mal Hebesatz
- bei Einzelunternehmen und Personengesellschaften: mögliche Anrechnung nach § 35 EStG auf die Einkommensteuer
Für Einzelunternehmen und Personengesellschaften ist die Anrechnung oft der Punkt, der die Rechnung verzerrt wirken lässt. Die Gewerbesteuer wird zwar festgesetzt und gezahlt, kann aber ganz oder teilweise auf die Einkommensteuer angerechnet werden. Bei Kapitalgesellschaften wie GmbH, UG oder AG gibt es diese Anrechnung nicht.
So funktioniert die Rechnung mit Steuermessbetrag und Hebesatz
Ein Beispiel mit einem Einzelunternehmen zeigt den Ablauf am klarsten. Bei 80.000 € Gewinn, 0 € Kürzungen und einem Hebesatz von 400 % beträgt der Gewerbeertrag 80.000,00 €. Nach dem Freibetrag von 24.500 € bleibt ein steuerpflichtiger Gewerbeertrag von 55.500 €.
Darauf wird die Steuermesszahl angewendet. Der Steuermessbetrag liegt in diesem Beispiel bei 1.942,50 €. Dieser Betrag wird anschließend mit dem Hebesatz multipliziert. Daraus ergeben sich 7.770,00 € Gewerbesteuer pro Jahr.
Für die Einkommensteuer kommt bei Einzelunternehmen und Personengesellschaften die Anrechnung nach § 35 EStG dazu. In diesem Beispiel werden 7.770,00 € angerechnet. Die verbleibende Belastung durch Gewerbesteuer liegt dadurch bei 0,00 €. Die Einkommensteuer nach Anrechnung beträgt 14.694,00 €, der Solidaritätszuschlag 0,00 €. Insgesamt ergeben sich Steuern auf den Gewinn von 22.464,00 €, also 28,08 %.
Wichtig ist die Reihenfolge: Erst Gewerbeertrag bestimmen, dann abrunden, dann Freibetrag abziehen, dann Messbetrag berechnen, dann Hebesatz anwenden. Wenn du den Hebesatz direkt auf den Gewinn anwendest, kommst du zu einem falschen Ergebnis.
Gewerbesteuer-Freibetrag: Wann fällt bei Einzelunternehmen Gewerbesteuer an?
Der Freibetrag gilt für Einzelunternehmen und Personengesellschaften. In der Rechnung mit 24.500 € Gewinn, 400 % Hebesatz und 0 € Kürzungen entsteht noch keine Gewerbesteuer: Der Gewerbeertrag beträgt 24.500,00 €, der Freibetrag 24.500 €, der steuerpflichtige Gewerbeertrag 0 €. Entsprechend liegen Messbetrag, Gewerbesteuer und Anrechnung jeweils bei 0,00 €.
Bei 20.000 € Gewinn sieht es genauso aus: Gewerbesteuer 0,00 €, Messbetrag 0,00 €, verbleibende Belastung durch Gewerbesteuer 0,00 €. Das bedeutet aber nicht, dass insgesamt keine Steuer anfällt. Im Beispiel beträgt die Einkommensteuer nach Anrechnung 1.570,00 €, die Gesamtbelastung auf den Gewinn 7,85 %.
Sobald der Gewerbeertrag nach Abrundung und Freibetrag positiv ist, kann Gewerbesteuer entstehen. Bei 35.000 € Gewinn und 350 % Hebesatz liegt der steuerpflichtige Gewerbeertrag bei 10.500 €. Daraus ergeben sich 367,50 € Messbetrag und 1.286,25 € Gewerbesteuer. In diesem Beispiel wird die Gewerbesteuer vollständig angerechnet, die verbleibende Belastung durch Gewerbesteuer beträgt 0,00 €.
Freiberufler zahlen grundsätzlich keine Gewerbesteuer, solange ihre Tätigkeit steuerlich wirklich als freiberuflich gilt. Wird die Tätigkeit als gewerblich eingeordnet, läuft die Rechnung wie bei einem Gewerbebetrieb. Bei 90.000 € Gewinn und 400 % Hebesatz zeigt die Gewerberechnung 9.170,00 € Gewerbesteuer und 2.292,50 € Messbetrag.
Gewerbesteuer GmbH: Warum die Rechtsform die Rechnung stark verändert
Bei einer GmbH, UG oder AG gibt es keinen Gewerbesteuer-Freibetrag. Der steuerpflichtige Gewerbeertrag entspricht daher im einfachen Fall dem Gewerbeertrag. Bei 80.000 € Gewinn und 400 % Hebesatz beträgt der steuerpflichtige Gewerbeertrag 80.000 €. Der Messbetrag liegt bei 2.800,00 €, die Gewerbesteuer bei 11.200,00 €.
Dazu kommen Körperschaftsteuer und Solidaritätszuschlag. Im Beispiel mit 80.000 € Gewinn sind das 12.000,00 € Körperschaftsteuer und 660,00 € Solidaritätszuschlag. Zusammen ergeben sich 23.860,00 € Steuern auf den Gewinn, die Gesamtbelastung liegt bei 29,83 %.
Bei höheren Hebesätzen steigt die Gewerbesteuer der GmbH direkt mit. Eine GmbH mit 120.000 € Gewinn und 450 % Hebesatz zahlt 18.900,00 € Gewerbesteuer. Der Messbetrag beträgt 4.200,00 €, die Körperschaftsteuer 18.000,00 €, der Solidaritätszuschlag 990,00 €. Die Steuern gesamt auf den Gewinn liegen bei 37.890,00 €, die Quote bei 31,57 %.
Noch deutlicher wird es bei 200.000 € Gewinn und 500 % Hebesatz: Die Gewerbesteuer beträgt 35.000,00 €, der Messbetrag 7.000,00 €. Zusammen mit 30.000,00 € Körperschaftsteuer und 1.650,00 € Solidaritätszuschlag ergeben sich 66.650,00 € Steuern auf den Gewinn. Eine Einkommensteuer-Anrechnung wie bei Einzelunternehmen gibt es bei Kapitalgesellschaften nicht.
Hebesatz und Anrechnung nach § 35 EStG richtig einordnen
Der Hebesatz ist der kommunale Multiplikator auf den Steuermessbetrag. Deshalb kann derselbe Gewinn je nach Gemeinde zu einer anderen Gewerbesteuer führen. Das gesetzliche Minimum liegt bei 200 %, ab 2027 bei 280 %. In Großstädten liegen Hebesätze häufig im Bereich von 400-490 %.
Bei Einzelunternehmen und Personengesellschaften ist die Gewerbesteuer nicht automatisch eine endgültige Zusatzbelastung. Die Anrechnung nach § 35 EStG ist begrenzt: Maßgeblich sind das Vierfache des Messbetrags, die tatsächlich gezahlte Gewerbesteuer und die anteilige Einkommensteuer. Der niedrigste dieser Werte begrenzt die Anrechnung.
Bei 70.000 € Gewinn und 400 % Hebesatz beträgt die Gewerbesteuer 6.370,00 €. Der Messbetrag liegt bei 1.592,50 €, die Anrechnung ebenfalls bei 6.370,00 €. Die verbleibende Belastung durch Gewerbesteuer beträgt 0,00 €.
Anders kann es bei höheren Hebesätzen aussehen. Bei einer OHG mit 200.000 € Gewinn und 490 % Hebesatz entstehen 30.098,25 € Gewerbesteuer. Die Anrechnung beträgt 24.570,00 €, dadurch bleiben 5.528,25 € als Belastung durch Gewerbesteuer übrig. Die Steuern gesamt auf den Gewinn liegen bei 81.048,42 €, die Gesamtbelastung bei 40,52 %.
Auch bei 100.000 € Gewinn, 420 % Hebesatz und 15.000 € Kürzungen bleibt ein Rest: Die Gewerbesteuer beträgt 8.893,50 €, die Anrechnung 8.470,00 €, die verbleibende Belastung 423,50 €.
Typische Fehler bei Hinzurechnungen, Kürzungen und Betriebsausgaben
Ein häufiger Fehler ist, die Gewerbesteuer als Betriebsausgabe vom Gewinn abzuziehen. Für die Gewerbesteuerrechnung wird sie nicht als Betriebsausgabe behandelt. Ausgangspunkt ist daher der Gewinn vor Gewerbesteuer.
Auch Hinzurechnungen werden oft überschätzt. Sie betreffen zum Beispiel Zinsen, Mieten, Leasing oder Lizenzen, wirken sich aber erst aus, wenn die gewichtete Summe 200.000 € übersteigt. Bei 80.000 € Gewinn, 400 % Hebesatz und 5.000 € Zinsen zeigt die Rechnung deshalb eine Hinzurechnung nach § 8 Nr. 1 GewStG von 0,00 €. Die Gewerbesteuer bleibt bei 7.770,00 €.
Ähnlich ist es bei Raumkosten im Beispiel mit 60.000 € Gewinn, 380 % Hebesatz und 12.000 € Miete für Räume. Auch hier beträgt die Hinzurechnung 0,00 €. Der Gewerbeertrag bleibt 60.000,00 €, der steuerpflichtige Gewerbeertrag 35.500 €, die Gewerbesteuer 4.721,50 €.
Kürzungen wirken dagegen direkt auf den Gewerbeertrag, wenn sie anwendbar sind. Bei 100.000 € Gewinn und 15.000 € Kürzungen beträgt der Gewerbeertrag 85.000,00 €. Nach Freibetrag bleiben 60.500 € steuerpflichtiger Gewerbeertrag. Das führt zu 2.117,50 € Messbetrag und 8.893,50 € Gewerbesteuer bei 420 % Hebesatz.
Die Rechnung ist eine Modellrechnung. Sie ersetzt keine Prüfung deines Steuerfalls, etwa bei gemischten Tätigkeiten, Sonderfällen bei Beteiligungen, abweichenden Bescheiden oder der genauen Einkommensteuer-Anrechnung.
Tabellen zum Nachschlagen
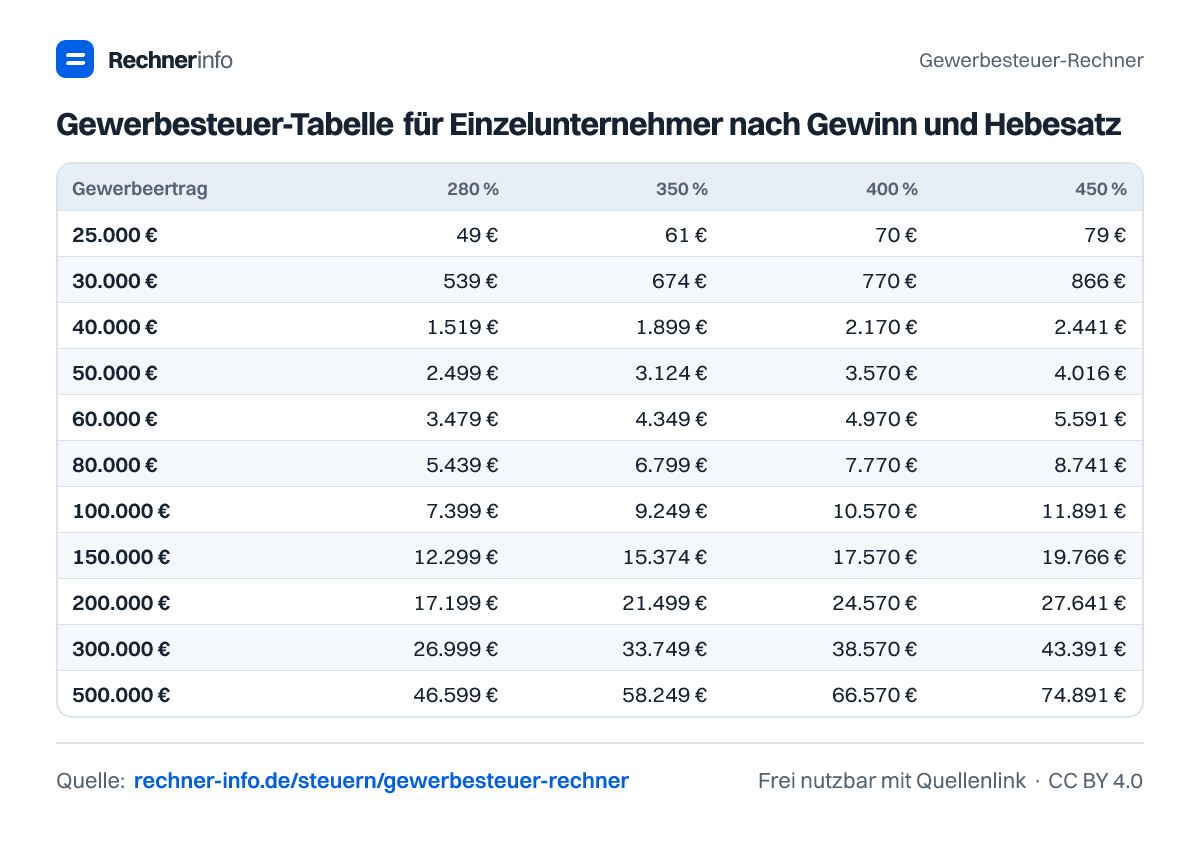
Gewerbesteuer-Tabelle für Einzelunternehmer nach Gewinn und Hebesatz
| Gewerbeertrag | 280 % | 350 % | 400 % | 450 % | 500 % |
|---|---|---|---|---|---|
| 25.000 € | 49 € | 61 € | 70 € | 79 € | 88 € |
| 30.000 € | 539 € | 674 € | 770 € | 866 € | 963 € |
| 40.000 € | 1.519 € | 1.899 € | 2.170 € | 2.441 € | 2.713 € |
| 50.000 € | 2.499 € | 3.124 € | 3.570 € | 4.016 € | 4.463 € |
| 60.000 € | 3.479 € | 4.349 € | 4.970 € | 5.591 € | 6.213 € |
| 80.000 € | 5.439 € | 6.799 € | 7.770 € | 8.741 € | 9.713 € |
| 100.000 € | 7.399 € | 9.249 € | 10.570 € | 11.891 € | 13.213 € |
| 150.000 € | 12.299 € | 15.374 € | 17.570 € | 19.766 € | 21.963 € |
| 200.000 € | 17.199 € | 21.499 € | 24.570 € | 27.641 € | 30.713 € |
| 300.000 € | 26.999 € | 33.749 € | 38.570 € | 43.391 € | 48.213 € |
| 500.000 € | 46.599 € | 58.249 € | 66.570 € | 74.891 € | 83.213 € |
Gewerbesteuer GmbH/UG nach Gewinn und Hebesatz
| Gewerbeertrag | 280 % | 350 % | 400 % | 450 % | 500 % |
|---|---|---|---|---|---|
| 25.000 € | 2.450 € | 3.063 € | 3.500 € | 3.938 € | 4.375 € |
| 30.000 € | 2.940 € | 3.675 € | 4.200 € | 4.725 € | 5.250 € |
| 40.000 € | 3.920 € | 4.900 € | 5.600 € | 6.300 € | 7.000 € |
| 50.000 € | 4.900 € | 6.125 € | 7.000 € | 7.875 € | 8.750 € |
| 60.000 € | 5.880 € | 7.350 € | 8.400 € | 9.450 € | 10.500 € |
| 80.000 € | 7.840 € | 9.800 € | 11.200 € | 12.600 € | 14.000 € |
| 100.000 € | 9.800 € | 12.250 € | 14.000 € | 15.750 € | 17.500 € |
| 150.000 € | 14.700 € | 18.375 € | 21.000 € | 23.625 € | 26.250 € |
| 200.000 € | 19.600 € | 24.500 € | 28.000 € | 31.500 € | 35.000 € |
| 300.000 € | 29.400 € | 36.750 € | 42.000 € | 47.250 € | 52.500 € |
| 500.000 € | 49.000 € | 61.250 € | 70.000 € | 78.750 € | 87.500 € |
Einzelunternehmen oder GmbH: Steuerbelastung auf den Gewinn (Hebesatz 400 %)
| Gewinn | Einzelunternehmen | Quote | GmbH | Quote |
|---|---|---|---|---|
| 50.000 € | 10.548 € | 21,1 % | 14.913 € | 29,83 % |
| 80.000 € | 22.464 € | 28,08 % | 23.860 € | 29,83 % |
| 100.000 € | 30.864 € | 30,86 % | 29.825 € | 29,83 % |
| 150.000 € | 53.523 € | 35,68 % | 44.738 € | 29,83 % |
| 250.000 € | 97.290 € | 38,92 % | 74.563 € | 29,83 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet sich die Gewerbesteuer?
Die Gewerbesteuer berechnet sich aus dem Gewerbeertrag, dem Freibetrag, dem Messbetrag und dem Hebesatz. Bei 80.000 € Gewinn, 24.500 € Freibetrag und 400 % Hebesatz entstehen 1.942,50 € Messbetrag und 7.770,00 € Gewerbesteuer. Bei Einzelunternehmen kann diese Gewerbesteuer auf die Einkommensteuer angerechnet werden.
Was ist der Gewerbesteuer-Freibetrag?
Der Gewerbesteuer-Freibetrag beträgt bei Einzelunternehmen und Personengesellschaften 24.500 €. Bei 24.500 € Gewerbeertrag entsteht deshalb 0,00 € Gewerbesteuer. Kapitalgesellschaften wie GmbH, UG und AG haben im Beispiel einen Freibetrag von 0 €, deshalb beginnt die Gewerbesteuer dort bereits ab dem steuerpflichtigen Gewerbeertrag.
Was bedeutet Hebesatz bei der Gewerbesteuer?
Der Hebesatz ist der Prozentsatz deiner Gemeinde auf den Steuermessbetrag. Bei 1.942,50 € Messbetrag und 400 % Hebesatz entstehen 7.770,00 € Gewerbesteuer. Steigt der Hebesatz, steigt die Gewerbesteuer entsprechend. Bei Einzelunternehmen kann die Einkommensteuer-Anrechnung den Effekt teilweise oder vollständig ausgleichen.
Wie hoch ist die Gewerbesteuer bei 50.000 € Gewinn und 400 % Hebesatz?
Bei 50.000 € Gewinn und 400 % Hebesatz beträgt die Gewerbesteuer 3.570,00 €. Der Steuermessbetrag liegt bei 892,50 €, der steuerpflichtige Gewerbeertrag bei 25.500 €. Im Beispiel wird die Gewerbesteuer mit 3.570,00 € auf die Einkommensteuer angerechnet, sodass 0,00 € verbleibende Gewerbesteuerbelastung bleibt.
Zahlt eine GmbH Gewerbesteuer anders als ein Einzelunternehmen?
Ja, eine GmbH hat keinen Gewerbesteuer-Freibetrag und keine Anrechnung auf die Einkommensteuer. Bei 80.000 € Gewinn und 400 % Hebesatz zahlt die GmbH 11.200,00 € Gewerbesteuer. Ein Einzelunternehmen mit denselben Grunddaten zahlt 7.770,00 € Gewerbesteuer und erhält im Beispiel 7.770,00 € Anrechnung.
Wann wirken sich Hinzurechnungen auf die Gewerbesteuer aus?
Hinzurechnungen wirken sich erst aus, wenn die gewichtete Summe 200.000 € übersteigt. Bei 80.000 € Gewinn, 400 % Hebesatz und 5.000 € Zinsen beträgt die Hinzurechnung 0,00 €. Die Gewerbesteuer bleibt in dieser Rechnung bei 7.770,00 €.
Kann ich die Gewerbesteuer als Betriebsausgabe abziehen?
Nein, die Gewerbesteuer selbst ist für diese Rechnung keine Betriebsausgabe. Du solltest deshalb mit dem Gewinn vor Gewerbesteuer rechnen. Wenn du die Gewerbesteuer vorher abziehst, wird der Gewerbeertrag zu niedrig und Messbetrag, Gewerbesteuer sowie mögliche Anrechnung passen nicht zum steuerlichen Rechenweg.
Zahlen Freiberufler Gewerbesteuer?
Freiberufler zahlen grundsätzlich keine Gewerbesteuer, solange ihre Tätigkeit steuerlich als freiberuflich gilt. Wird die Tätigkeit als Gewerbebetrieb eingeordnet, greift die normale Gewerbesteuerrechnung. Bei 90.000 € gewerblichem Gewinn und 400 % Hebesatz wären es im Beispiel 9.170,00 € Gewerbesteuer.
Quellen und Prüfung
- § 11 GewStG - Steuermesszahl und Freibetrag - Bundesministerium der Justiz
- § 8 GewStG - Hinzurechnungen - Bundesministerium der Justiz
- § 35 EStG - Steuerermäßigung bei Einkünften aus Gewerbebetrieb - Bundesministerium der Justiz
- § 16 GewStG - Hebesatz (Mindesthebesatz) - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Gewerbesteuer-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/gewerbesteuer-rechner