Deckungsbeitrag-Rechner
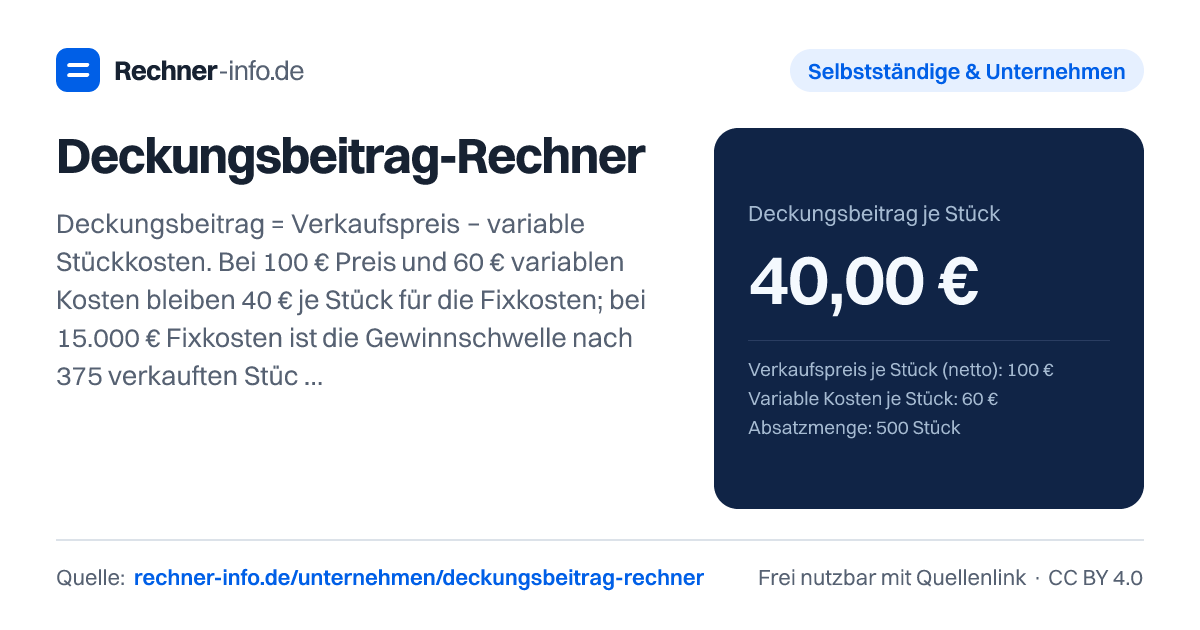
Preis 100 €, variable Kosten 60 € = 40 € Deckungsbeitrag je Stück. Bei 15.000 € Fixkosten liegt die Gewinnschwelle bei 375 Stück. Mit Gewinn und Grafik.
- Deckungsbeitrag gesamt
- 20.000,00 €
- Deckungsbeitragsquote?
- 40 %
- Betriebsergebnis (DB − Fixkosten)
- 5.000,00 €
- Umsatzrendite
- 10 %
- Break-even-Menge (Gewinnschwelle)
- 375 Stück
- Break-even-Umsatz
- 37.500,00 €
- Sicherheitsabstand?
- 25 %
- Umsatz netto
- 50.000,00 €
- Umsatz brutto
- 59.500,00 €
- Variable Kosten gesamt
- 30.000,00 €
Ergebnis bei anderen Absatzmengen
| Menge | Umsatz | Deckungsbeitrag | Ergebnis |
|---|---|---|---|
| 250 | 25.000,00 € | 10.000,00 € | -5.000,00 € |
| 375 | 37.500,00 € | 15.000,00 € | 0,00 € |
| 450 | 45.000,00 € | 18.000,00 € | 3.000,00 € |
| 500 | 50.000,00 € | 20.000,00 € | 5.000,00 € |
| 550 | 55.000,00 € | 22.000,00 € | 7.000,00 € |
| 625 | 62.500,00 € | 25.000,00 € | 10.000,00 € |
| 750 | 75.000,00 € | 30.000,00 € | 15.000,00 € |
| 1.000 | 100.000,00 € | 40.000,00 € | 25.000,00 € |
Rechenweg mit deinen Zahlen
- Stück-DB = 100,00 € − 60,00 € = 40,00 €
- DB gesamt = 40,00 € × 500 Stück = 20.000,00 €
- DB-Quote = DB ÷ Umsatz = 40 %
- Ergebnis = DB − Fixkosten 15.000,00 € = 5.000,00 €
- Break-even = 15.000,00 € ÷ 40,00 € = 375,00 → ab 375 Stück
Was bedeutet Deckungsbeitrag berechnen?
Wenn du den Deckungsbeitrag berechnen willst, trennst du zuerst variable Kosten von Fixkosten. Variable Kosten entstehen mit jeder verkauften Einheit, zum Beispiel Wareneinsatz, Material, Verpackung, Versand oder eine Provision. Fixkosten fallen dagegen im gewählten Zeitraum unabhängig von der Absatzmenge an, etwa Miete, Gehälter, Versicherungen, Leasing oder Abschreibungen.
Der Deckungsbeitrag zeigt, welcher Betrag nach den variablen Kosten übrig bleibt, um die Fixkosten zu decken. Erst wenn diese Fixkosten gedeckt sind, entsteht ein positives Betriebsergebnis. Deshalb ist der Deckungsbeitrag eine praktische Kennzahl für Preisentscheidungen, Absatzplanung und Sortimentsvergleiche.
Der Rechner verarbeitet wahlweise Stückwerte, Umsatz und variable Kosten oder mehrere Produkte und ergänzt Fixkosten sowie Umsatzsteuer für den Bruttoumsatz.
Wichtig ist die Perspektive: Für die Deckungsbeitragsrechnung arbeitest du mit Nettowerten. Die Umsatzsteuer kann für den Bruttoumsatz angezeigt werden, sie erhöht aber nicht den Deckungsbeitrag. Bei einem Nettoumsatz von 50.000,00 € und 19 % Umsatzsteuer ergibt sich zum Beispiel ein Bruttoumsatz von 59.500,00 €.
Wie funktioniert die Deckungsbeitrag Formel?
Die Deckungsbeitrag Formel ist bei einem einzelnen Produkt besonders direkt: Vom Netto-Verkaufspreis je Stück ziehst du die variablen Kosten je Stück ab. Das Ergebnis ist der Stückdeckungsbeitrag. Multiplizierst du diesen Wert mit der Absatzmenge, erhältst du den gesamten Deckungsbeitrag. Danach ziehst du die Fixkosten ab, um das Betriebsergebnis zu berechnen.
Als Beispiel: Ein Produkt wird für 120 € netto verkauft. Die variablen Kosten liegen bei 75 € je Stück, die Absatzmenge beträgt 500 Stück und die Fixkosten im gleichen Zeitraum betragen 15.000 €. Der Stückdeckungsbeitrag liegt dann bei 45,00 €. Insgesamt entsteht ein Deckungsbeitrag von 22.500,00 €. Der Nettoumsatz beträgt 60.000,00 €, daraus ergibt sich eine Deckungsbeitragsquote von 37,5 %.
Für den Gewinn ziehst du die Fixkosten vom gesamten Deckungsbeitrag ab. In diesem Beispiel bleiben 7.500,00 € als Betriebsergebnis. Die Umsatzrendite beträgt 12,5 %. Die Gewinnschwelle liegt bei 334 Stück, der dazugehörige Break-even-Umsatz bei 40.000,00 €.
Die gleiche Logik gilt, wenn du nicht mit Stückzahlen rechnest. Dann nimmst du den Nettoumsatz und ziehst die variablen Kosten ab. Bei 25.000 € Umsatz und 10.000 € variablen Kosten ergibt sich ein Deckungsbeitrag von 15.000,00 €. Bei Fixkosten von 15.000 € liegt das Betriebsergebnis bei 0,00 €, der Sicherheitsabstand ebenfalls bei 0 %.
Gewinn berechnen: Umsatz, Kosten und Break-even richtig lesen
Der Deckungsbeitrag ist noch nicht der Gewinn. Er zeigt zuerst nur, was nach den variablen Kosten übrig bleibt. Der Gewinn entsteht erst nach Abzug der Fixkosten. Genau deshalb können zwei Rechnungen mit ähnlichem Umsatz sehr unterschiedliche Ergebnisse liefern.
Ein paar typische Fälle zeigen den Zusammenhang:
| Rechnung | Deckungsbeitrag | Ergebnis | Break-even |
|---|---|---|---|
| 50,00 € Stück-DB und 12.500 € Fixkosten | 25.000,00 € | 12.500,00 € | 250 Stück |
| 90 € Preis, 65 € variable Kosten, 1.000 Stück | 25.000,00 € | 5.000,00 € | 800 Stück |
| 80.000 € Umsatz und 35 % variable Kosten | 52.000,00 € | 30.000,00 € | 33.846,15 € |
| 150 € Preis, 90 € variable Kosten, 30.000 € Fixkosten | 30.000,00 € | 0,00 € | 500 Stück |
Der Break-even zeigt dir, ab welcher Menge oder ab welchem Umsatz die Fixkosten gedeckt sind. Bei einer Stückrechnung ist die Break-even-Menge besonders anschaulich: Du teilst die Fixkosten durch den Stückdeckungsbeitrag. Bei einer Umsatzrechnung nutzt du die Deckungsbeitragsquote und erhältst den Break-even-Umsatz.
Der Sicherheitsabstand ergänzt diese Sicht. Er beschreibt den Abstand zwischen deiner aktuellen Situation und der Gewinnschwelle. Bei 80.000 € Umsatz, 35 % variablen Kosten und 22.000 € Fixkosten beträgt der Sicherheitsabstand 57,69 %. Bei 150 € Preis, 90 € variablen Kosten und 30.000 € Fixkosten beträgt er 0 %, weil das Ergebnis genau bei 0,00 € liegt.
Deckungsbeitrag mehrere Produkte: Sortiment statt Einzelprodukt
Bei mehreren Produkten reicht ein einzelner Stückdeckungsbeitrag oft nicht aus. Dann vergleichst du nicht nur einzelne Artikel, sondern das gesamte Sortiment. Entscheidend ist, welchen Umsatz jedes Produkt bringt, welche variablen Kosten dazugehören und wie hoch der gesamte Deckungsbeitrag im Zeitraum ist.
Ein Sortiment aus Standard, Premium und Zubehör kommt auf 94.100,00 € Nettoumsatz. Die variablen Kosten liegen insgesamt bei 49.500,00 €. Daraus ergibt sich ein Deckungsbeitrag von 44.600,00 € und eine Deckungsbeitragsquote von 47,4 %. Nach Fixkosten von 25.000 € bleibt ein Betriebsergebnis von 19.600,00 €. Der Break-even-Umsatz liegt bei 52.746,64 €, der Sicherheitsabstand bei 43,95 %.
Ein anderes Sortiment mit den Produkten A, B und C erreicht 89.000,00 € Nettoumsatz, 49.500,00 € variable Kosten und 39.500,00 € Deckungsbeitrag. Die Deckungsbeitragsquote beträgt 44,38 %, das Betriebsergebnis 24.500,00 €. Der Break-even-Umsatz liegt bei 33.797,47 €.
Für Sortimentsentscheidungen ist die Quote allein nicht immer genug. Ein Produkt mit hoher Quote kann wenig zum Gesamtergebnis beitragen, wenn die Menge niedrig ist. Umgekehrt kann ein Produkt mit durchschnittlicher Quote wichtig sein, wenn es viel Absatz bringt. Darum solltest du bei mehreren Produkten immer Betrag, Quote und Menge gemeinsam betrachten.
Typische Fehler beim Deckungsbeitrag berechnen
Ein häufiger Fehler ist die Vermischung von Netto- und Bruttowerten. Für den Deckungsbeitrag zählt der Nettoumsatz. Der Bruttoumsatz kann für Kassen- oder Rechnungsbeträge nützlich sein, verändert aber die Wirtschaftlichkeit nicht. Bei 2.000 Stück à 59 € netto und 19 % Umsatzsteuer liegt der Nettoumsatz bei 118.000,00 €, der Bruttoumsatz bei 140.420,00 €. Der Deckungsbeitrag beträgt 38.000,00 €.
Ein zweiter Fehler ist die falsche Zuordnung von Kosten. Variable Kosten gehören in die Stückkosten oder in die variablen Gesamtkosten. Fixkosten gehören separat in den Zeitraum, den du betrachtest. Wenn du beides vermischst, ist der Stückdeckungsbeitrag zu niedrig oder zu hoch und der Break-even verschiebt sich.
Auch der Deckungsbeitrag selbst wird oft mit Gewinn verwechselt. Bei 300 Stück, 45 € Verkaufspreis und 28 € variablen Kosten je Stück beträgt der Deckungsbeitrag gesamt 5.100,00 €. Bei Fixkosten von 15.000 € ist das Betriebsergebnis aber -9.900,00 €. Die Rechnung wirkt also auf Produktebene positiv, reicht insgesamt aber nicht zur Deckung der Fixkosten.
Achte außerdem darauf, dass alle Eingaben denselben Zeitraum betreffen. Monatsumsatz passt zu monatlichen Fixkosten, Jahresumsatz zu jährlichen Fixkosten. Wenn du Zeiträume mischst, kann die Gewinnschwelle zwar rechnerisch sauber aussehen, inhaltlich aber falsch sein.
Tabellen zum Nachschlagen
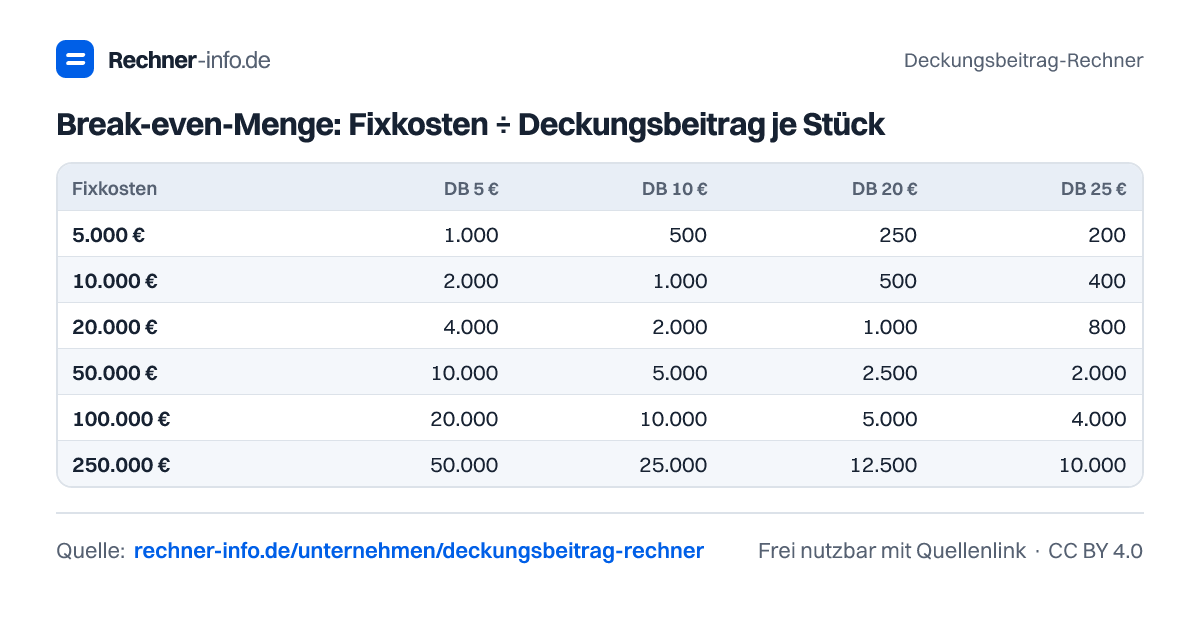
Break-even-Menge: Fixkosten ÷ Deckungsbeitrag je Stück
| Fixkosten | DB 5 € | DB 10 € | DB 20 € | DB 25 € | DB 50 € | DB 100 € |
|---|---|---|---|---|---|---|
| 5.000 € | 1.000 | 500 | 250 | 200 | 100 | 50 |
| 10.000 € | 2.000 | 1.000 | 500 | 400 | 200 | 100 |
| 20.000 € | 4.000 | 2.000 | 1.000 | 800 | 400 | 200 |
| 50.000 € | 10.000 | 5.000 | 2.500 | 2.000 | 1.000 | 500 |
| 100.000 € | 20.000 | 10.000 | 5.000 | 4.000 | 2.000 | 1.000 |
| 250.000 € | 50.000 | 25.000 | 12.500 | 10.000 | 5.000 | 2.500 |
Break-even-Umsatz nach Deckungsbeitragsquote
| Fixkosten | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % |
|---|---|---|---|---|---|---|---|
| 5.000 € | 25.000 € | 16.667 € | 12.500 € | 10.000 € | 8.333 € | 7.143 € | 6.250 € |
| 10.000 € | 50.000 € | 33.333 € | 25.000 € | 20.000 € | 16.667 € | 14.286 € | 12.500 € |
| 20.000 € | 100.000 € | 66.667 € | 50.000 € | 40.000 € | 33.333 € | 28.571 € | 25.000 € |
| 50.000 € | 250.000 € | 166.667 € | 125.000 € | 100.000 € | 83.333 € | 71.429 € | 62.500 € |
| 100.000 € | 500.000 € | 333.333 € | 250.000 € | 200.000 € | 166.667 € | 142.857 € | 125.000 € |
| 250.000 € | 1.250.000 € | 833.333 € | 625.000 € | 500.000 € | 416.667 € | 357.143 € | 312.500 € |
Deckungsbeitrag je Stück und DB-Quote bei 100 € Verkaufspreis
| Variable Stückkosten | DB je Stück | DB-Quote | Break-even bei 10.000 € Fixkosten |
|---|---|---|---|
| 10 € | 90,00 € | 90 % | 112 |
| 20 € | 80,00 € | 80 % | 125 |
| 30 € | 70,00 € | 70 % | 143 |
| 40 € | 60,00 € | 60 % | 167 |
| 50 € | 50,00 € | 50 % | 200 |
| 60 € | 40,00 € | 40 % | 250 |
| 70 € | 30,00 € | 30 % | 334 |
| 80 € | 20,00 € | 20 % | 500 |
| 90 € | 10,00 € | 10 % | 1.000 |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie kann ich den Deckungsbeitrag berechnen?
Du berechnest den Deckungsbeitrag, indem du vom Nettoumsatz die variablen Kosten abziehst. Bei einer Stückrechnung ziehst du die variablen Kosten je Stück vom Netto-Verkaufspreis je Stück ab. Danach multiplizierst du den Stückdeckungsbeitrag mit der Absatzmenge und ziehst die Fixkosten ab, wenn du den Gewinn berechnen willst.
Wie hoch ist der Stückdeckungsbeitrag bei 120 € Preis und 75 € variablen Kosten?
Der Stückdeckungsbeitrag beträgt 45,00 €. Bei 500 Stück ergibt sich ein gesamter Deckungsbeitrag von 22.500,00 €. Nach 15.000 € Fixkosten bleibt ein Betriebsergebnis von 7.500,00 €. Die Deckungsbeitragsquote liegt bei 37,5 %, der Break-even-Umsatz bei 40.000,00 €.
Wie hoch ist die Deckungsbeitragsquote bei 80 € Preis und 48 € variablen Kosten?
Die Deckungsbeitragsquote beträgt 40 %. Der Stückdeckungsbeitrag liegt bei 32,00 €. Bei 500 Stück entstehen 16.000,00 € Deckungsbeitrag. Nach 15.000 € Fixkosten bleibt ein Betriebsergebnis von 1.000,00 €, die Umsatzrendite beträgt 2,5 %.
Wie viele Stück brauche ich für den Break-even bei 50,00 € Stück-DB und 12.500 € Fixkosten?
Du brauchst 250 Stück, um die Gewinnschwelle zu erreichen. Bei 500 Stück liegt der gesamte Deckungsbeitrag bei 25.000,00 €. Nach 12.500 € Fixkosten ergibt sich ein Betriebsergebnis von 12.500,00 €. Der Break-even-Umsatz beträgt 25.000,00 €.
Wie berechne ich den Gewinn aus Umsatz und variablen Kosten?
Du berechnest den Gewinn, indem du zuerst den Deckungsbeitrag aus Umsatz und variablen Kosten ermittelst und danach die Fixkosten abziehst. Bei 80.000 € Umsatz, 35 % variablen Kosten und 22.000 € Fixkosten beträgt der Deckungsbeitrag 52.000,00 € und das Betriebsergebnis 30.000,00 €.
Wie funktioniert die Deckungsbeitragsrechnung für mehrere Produkte?
Bei mehreren Produkten addierst du die Umsätze und die variablen Kosten aller Produkte und ziehst sie voneinander ab. Im Beispiel mit A, B und C beträgt der Nettoumsatz 89.000,00 €, die variablen Kosten liegen bei 49.500,00 €. Daraus entstehen 39.500,00 € Deckungsbeitrag.
Zählt die Umsatzsteuer zum Deckungsbeitrag?
Nein, die Umsatzsteuer zählt nicht zum Deckungsbeitrag. Gerechnet wird mit Nettowerten. Bei 2.000 Stück à 59 € netto liegt der Nettoumsatz bei 118.000,00 €. Mit 19 % Umsatzsteuer ergibt sich zwar ein Bruttoumsatz von 140.420,00 €, der Deckungsbeitrag bleibt aber 38.000,00 €.
Warum kann mein Deckungsbeitrag positiv sein, aber der Gewinn negativ?
Der Deckungsbeitrag kann positiv sein, obwohl der Gewinn negativ ist, wenn die Fixkosten höher sind als der Deckungsbeitrag. Bei 300 Stück zu 45 € und 28 € variablen Kosten je Stück beträgt der Deckungsbeitrag 5.100,00 €. Nach 15.000 € Fixkosten liegt das Ergebnis bei -9.900,00 €.
Quellen und Prüfung
- Deckungsbeitrag - Definition - Gabler Wirtschaftslexikon
- Deckungsbeitragsrechnung - Definition - Gabler Wirtschaftslexikon
- § 275 HGB - Gliederung der Gewinn- und Verlustrechnung - Bundesministerium der Justiz
Diese Seite zitieren
Deckungsbeitrag-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/unternehmen/deckungsbeitrag-rechner