Riester-Rechner
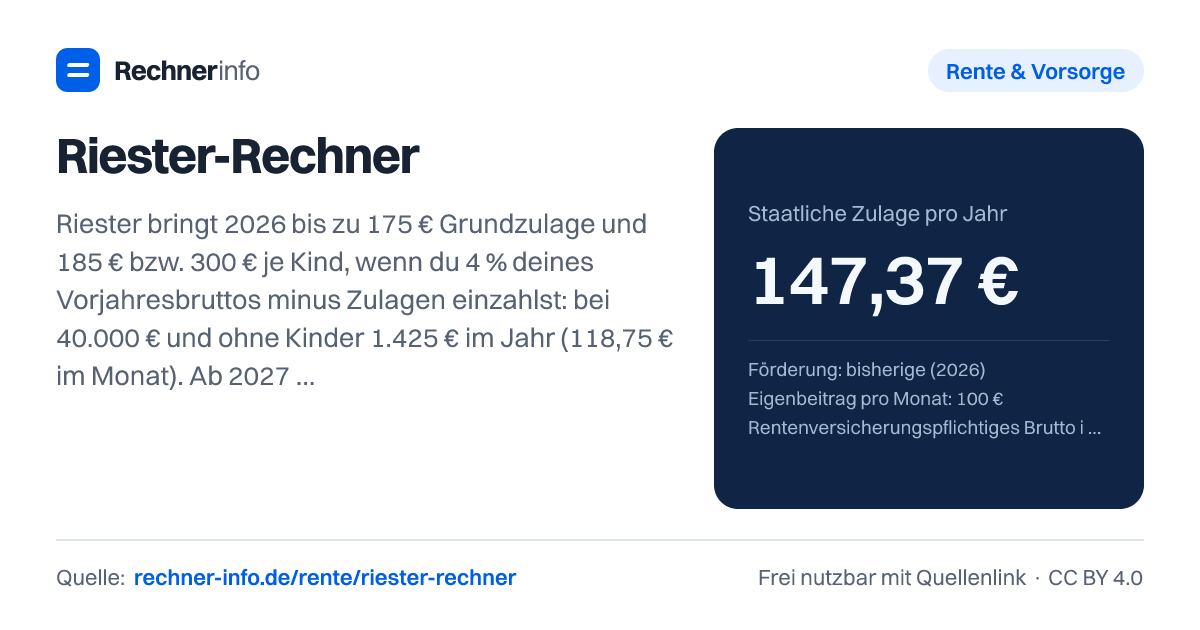
Riester 2026: 175 € Grundzulage, 300 € je Kind, Mindesteigenbeitrag 4 % minus Zulagen - bei 40.000 € brutto 1.425 €. Mit Steuervorteil und Reform 2027.
- Grundzulage
- 147,37 €
- Kinderzulagen
- 0,00 €
- Mindesteigenbeitrag für die volle Zulage (Jahr)
- 1.425,00 €
- Mindesteigenbeitrag pro Monat
- 118,75 €
- Dein Eigenbeitrag pro Jahr
- 1.200,00 €
- Sparleistung inkl. Zulage
- 1.347,37 €
- Sonderausgabenabzug (§ 10a EStG)
- 1.347,37 €
- Steuerersparnis durch den Abzug
- 391,00 €
- Zusätzliche Erstattung vom Finanzamt?
- 243,63 €
- Staatliche Förderung gesamt
- 391,00 €
- Förderquote (Förderung ÷ Sparleistung)
- 29 %
- Nettoaufwand pro Jahr
- 956,37 €
- Mit 1.200 € im Jahr liegst du unter dem Mindesteigenbeitrag von 1.425,00 € (118,75 € im Monat). Die Zulage wird anteilig auf 84,2 % gekürzt.
- Ab 2027 brächte der Wechsel in die neue Förderung bei gleichem Beitrag 69 € mehr im Jahr.
Bisherige und neue Förderung im Vergleich
| Pro Jahr | Bisherige Förderung | Neue Förderung ab 2027 |
|---|---|---|
| Grundzulage (inkl. Bonus) | 147,37 € | 390,00 € |
| Kinderzulagen | 0,00 € | 0,00 € |
| Zulage gesamt | 147,37 € | 390,00 € |
| Zusätzliche Steuererstattung | 243,63 € | 70,00 € |
| Förderung gesamt | 391,00 € | 460,00 € |
| Mindesteigenbeitrag für volle Förderung | 1.425,00 € | 120,00 € |
| Höchster Sonderausgabenabzug | 2.100,00 € | 2.190,00 € |
Rechenweg mit deinen Zahlen
- Mindesteigenbeitrag: min(4 % × 40.000 €; 2.100 €) = 1.600,00 € − 175,00 € Zulagen = 1.425,00 € (mindestens 60 €)
- Zulage: 1.200,00 € Eigenbeitrag ÷ 1.425,00 € = 84,21 % der vollen Zulage → 147,37 €
- Günstigerprüfung: Abzug min(2.100 €; 1.200,00 € + 147,37 €) = 1.347,37 € spart 391,00 € Steuer; Erstattung über die Zulage hinaus 243,63 €
- Förderung gesamt 391,00 € = 29,0 % der Sparleistung
Was berechnet der Riester-Rechner 2026?
Der Riester-Rechner zeigt dir, wie sich Eigenbeitrag, Zulagen und möglicher Steuervorteil zusammen auswirken. Du erkennst damit vor allem, ob dein monatlicher Beitrag für die volle Zulage reicht oder ob die Zulage gekürzt wird.
Gib deinen Eigenbeitrag, dein rentenversicherungspflichtiges Brutto aus dem Vorjahr, Kinder mit Kindergeld und dein zu versteuerndes Einkommen ein.
Für 2026 ist die bisherige Förderung maßgeblich. Sie arbeitet mit Grundzulage, Kinderzulage und dem Mindesteigenbeitrag. Bei Kindern zählt außerdem das Geburtsjahr: Für ein Kind vor 2008 sind in den Beispielen 185,00 € Kinderzulage angesetzt, für ein Kind ab 2008 sind es 300,00 €. Bei mehreren Kindern kann die Kinderzulage den nötigen Eigenbeitrag deutlich senken.
Ab 2027 gibt es die neue Förderung. Sie ist anders aufgebaut: In den Beispielen steigt die Grundzulage mit dem Eigenbeitrag, etwa auf 390,00 € bei 100 € im Monat oder auf 540,00 € bei 150 € im Monat. Kinder werden ebenfalls berücksichtigt. Ob die neue Förderung für deinen Vertrag passt, hängt aber vom Vertrag, vom Wechsel und von deinen Eingaben ab.
Wie funktioniert die Riester-Berechnung?
Die Rechnung läuft in drei Schritten. Zuerst wird der Mindesteigenbeitrag für die volle Zulage ermittelt. Vereinfacht gesagt: Ausgangspunkt ist ein Anteil deines Vorjahresbruttos, begrenzt durch den Höchstbetrag. Davon werden die Zulagen abgezogen. Der verbleibende Betrag ist dein nötiger Eigenbeitrag, mindestens aber der Sockelbetrag.
Danach prüft der Rechner, ob dein tatsächlicher Eigenbeitrag diesen Mindesteigenbeitrag erreicht. Zahlst du weniger ein, bekommst du die Zulage anteilig. Zahlst du genug ein, wird die volle Zulage angesetzt. Im letzten Schritt wird der Sonderausgabenabzug geprüft. Dabei wird berechnet, ob die Steuerersparnis höher ist als die Zulage. Nur der darüber hinausgehende Teil kommt als zusätzliche Erstattung vom Finanzamt dazu.
Ein Beispiel mit 40.000 € Vorjahresbrutto, 100 € Eigenbeitrag pro Monat, ohne Kinder und 33.000 €/Jahr zu versteuerndem Einkommen: Der Mindesteigenbeitrag für die volle Zulage liegt bei 1.425,00 € im Jahr, also 118,75 € pro Monat. Dein Eigenbeitrag beträgt 1.200,00 € im Jahr und erreicht damit 84,21 % des nötigen Beitrags. Deshalb wird die Grundzulage anteilig gezahlt: 147,37 € statt 175,00 €.
Die Sparleistung inklusive Zulage beträgt 1.347,37 €. Dieser Betrag geht in den Sonderausgabenabzug ein. Die Steuerersparnis durch den Abzug liegt bei 391,00 €. Weil darin die Zulage schon berücksichtigt wird, ergibt sich zusätzlich eine Erstattung vom Finanzamt von 243,63 €. Die gesamte staatliche Förderung beträgt damit 391,00 €, der Nettoaufwand 956,37 €.
Riester Mindesteigenbeitrag: Warum Kinder den Eigenanteil senken
Der Mindesteigenbeitrag hängt stark davon ab, welche Zulagen bereits in die Rechnung einfließen. Mehr Kinderzulage bedeutet: Du musst für die volle Förderung weniger selbst einzahlen. Das sieht man gut bei 35.000 € Vorjahresbrutto und 2 Kindern ab 2008. Der Mindesteigenbeitrag beträgt 625,00 € im Jahr, also 52,08 € pro Monat. Die Zulage setzt sich aus 175,00 € Grundzulage und 600,00 € Kinderzulagen zusammen. Bei 100 € Eigenbeitrag pro Monat wird die volle Zulage erreicht, die staatliche Zulage pro Jahr liegt bei 775,00 €.
Ohne Kinder ist der nötige Beitrag höher. Bei 40.000 € Vorjahresbrutto und ohne Kinder liegt der Mindesteigenbeitrag bei 1.425,00 € im Jahr. Mit einem Kind ab 2008 sinkt er in den Beispielen auf 1.125,00 €, mit 2 Kindern auf 825,00 € und mit 3 Kindern auf 525,00 €.
Einige Werte aus der Tabelle zeigen den Effekt besonders klar:
| Vorjahresbrutto | ohne Kind | 1 Kind | 2 Kinder | 3 Kinder |
|---|---|---|---|---|
| 30.000 € | 1.025,00 € | 725,00 € | 425,00 € | 125,00 € |
| 40.000 € | 1.425,00 € | 1.125,00 € | 825,00 € | 525,00 € |
| 52.500 € | 1.925,00 € | 1.625,00 € | 1.325,00 € | 1.025,00 € |
Achte bei Kindern auf den Kindergeldbezug. Die Kinderzulage gehört in der Regel zu der Person, der das Kind zugeordnet ist. Wenn diese Zuordnung in deinem Vertrag oder im Antrag nicht passt, stimmt auch die berechnete Förderung nicht zu deinem Bescheid.
Riester Günstigerprüfung: Wann kommt ein Steuervorteil dazu?
Die Günstigerprüfung vergleicht die Steuerersparnis aus dem Sonderausgabenabzug mit den Zulagen. Ist die Steuerersparnis höher als die Zulage, bekommst du die Differenz zusätzlich über die Steuer. Ist die Zulage höher, bleibt es bei der Zulage und es gibt keine weitere Erstattung.
Bei 50.000 € zu versteuerndem Einkommen, 150 € Eigenbeitrag pro Monat und 1 Kind vor 2008 beträgt die staatliche Zulage 360,00 €. Der Sonderausgabenabzug ist auf 2.100,00 € begrenzt. Die Steuerersparnis durch den Abzug liegt bei 730,00 €. Daraus ergibt sich eine zusätzliche Erstattung vom Finanzamt von 370,00 €. Die staatliche Förderung gesamt beträgt 730,00 €, der Nettoaufwand 1.430,00 €.
Bei Familien mit hohen Kinderzulagen kann die Günstigerprüfung dagegen ins Leere laufen. Bei 33.000 €/Jahr zu versteuerndem Einkommen, 100 € Eigenbeitrag pro Monat und 3 Kindern ab 2008 beträgt die Zulage 1.075,00 €. Die Steuerersparnis durch den Abzug liegt bei 606,00 €. Weil die Zulage höher ist, beträgt die zusätzliche Erstattung 0,00 €.
Die Modellrechnung kann deinen Steuerbescheid nicht ersetzen. Besonders bei Zusammenveranlagung, schwankendem Einkommen, mehreren Verträgen oder geänderten Kinderzulagen können sich Abweichungen ergeben. Der Rechner hilft dir bei der Einordnung, die verbindliche Entscheidung trifft aber das Finanzamt im Rahmen der Veranlagung.
Riester Förderung 2027: Was ändert sich bei der neuen Förderung?
Für die neue Förderung ab 2027 wird die Zulage anders aufgebaut. In den Beispielen wird der Eigenbeitrag direkt gefördert: 50 % auf die ersten 360 € und 25 % bis 1.800 €. Dadurch kann die Grundzulage bei höheren Eigenbeiträgen deutlich über der bisherigen Grundzulage liegen.
Ein Beispiel: Bei 150 € Eigenbeitrag pro Monat, 1 Kind ab 2008 und 40.000 €/Jahr zu versteuerndem Einkommen beträgt der Eigenbeitrag 1.800,00 € im Jahr. Die Grundzulage liegt bei 540,00 €, die Kinderzulage bei 300,00 €. Zusammen ergibt das 840,00 € staatliche Zulage. Die Sparleistung inklusive Zulage beträgt 2.640,00 €. Die Steuerersparnis durch den Abzug liegt bei 824,00 €, eine zusätzliche Erstattung gibt es in diesem Beispiel nicht.
Auch bei 100 € Eigenbeitrag pro Monat und 2 Kindern ab 2008 zeigt sich der Unterschied. In der neuen Förderung beträgt die staatliche Zulage 990,00 €, davon 390,00 € Grundzulage und 600,00 € Kinderzulagen. Die Sparleistung inklusive Zulage liegt bei 2.190,00 €, die Förderquote bei 45,2 %.
Ob ein Wechsel sinnvoll ist, lässt sich nicht allein an der Zulage ablesen. Prüfe auch Vertragskosten, Garantien, Laufzeit, Kapitalanlage und steuerliche Wirkung. Die Zahlen zeigen die Förderung nach den eingegebenen Daten, aber nicht die spätere Rendite deines Vertrags.
Typische Fehler beim Riester-Zulage berechnen
Der häufigste Fehler ist ein zu niedriger Eigenbeitrag. Bei 60.000 € Vorjahresbrutto und 100 € im Monat ohne Kinder liegt der Mindesteigenbeitrag bei 1.925,00 € im Jahr. Eingezahlt werden aber nur 1.200,00 €. Deshalb beträgt die Grundzulage nur 109,09 € statt 175,00 €.
Ein zweiter Fehler ist die Verwechslung von Bruttoeinkommen und zu versteuerndem Einkommen. Für den Mindesteigenbeitrag brauchst du das rentenversicherungspflichtige Brutto aus dem Vorjahr. Für die steuerliche Prüfung nutzt du das zu versteuernde Einkommen. Wenn du beide Werte vertauschst, wirken Mindesteigenbeitrag und Steuervorteil schnell unplausibel.
Drittens werden Kinder manchmal falsch zugeordnet. Ein Kind vor 2008 führt in den Beispielen zu 185,00 € Kinderzulage, ein Kind ab 2008 zu 300,00 €. Bei 30.000 € Vorjahresbrutto, 100 € im Monat und 1 Kind vor 2008 beträgt die staatliche Förderung gesamt 452,00 €. Bei anderen Geburtsjahren oder mehr Kindern ändert sich die Rechnung.
Viertens solltest du die Steuererstattung nicht doppelt zählen. Die Zulage fließt bereits in die Günstigerprüfung ein. Bei 20.000 € Vorjahresbrutto und 100 € im Monat ohne Kinder beträgt die Zulage 175,00 €, die Steuerersparnis 399,00 € und die zusätzliche Erstattung 224,00 €. Die gesamte Förderung ist 399,00 €, nicht die Summe aus allen angezeigten Einzelwerten.
Tabellen zum Nachschlagen
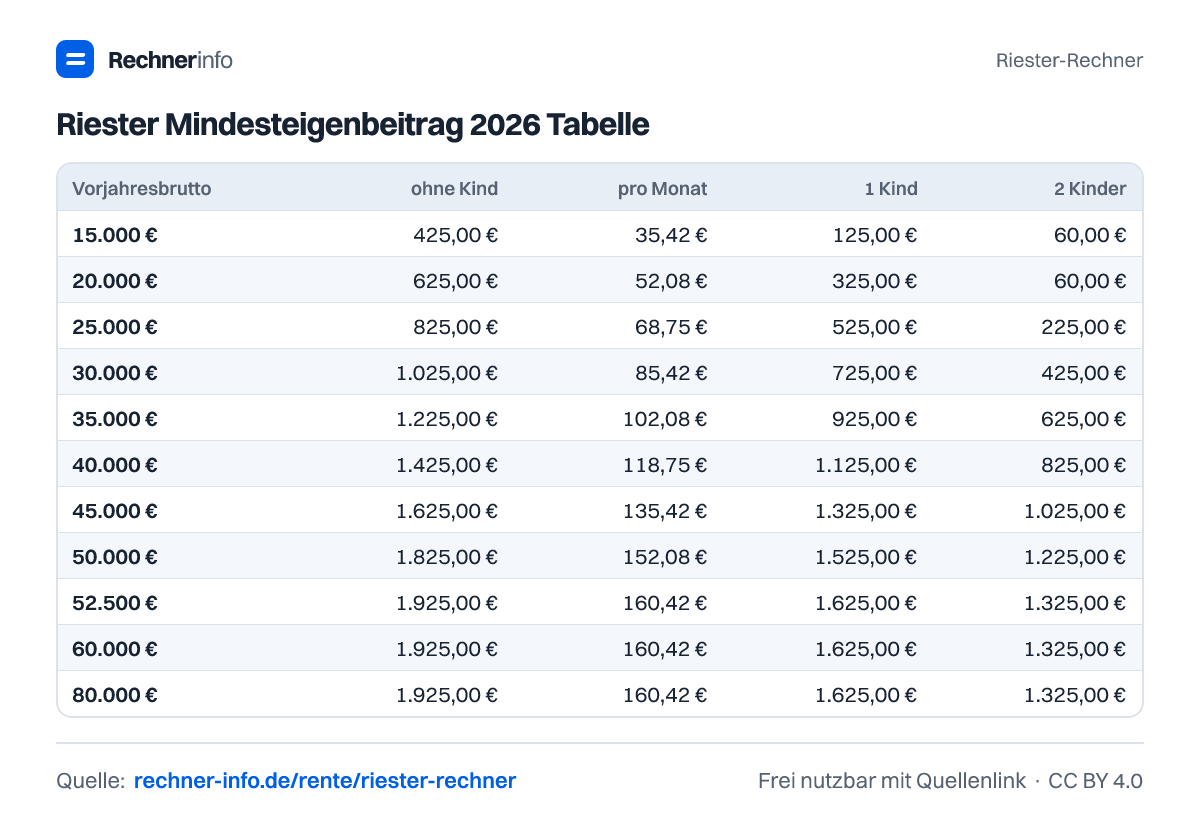
Riester Mindesteigenbeitrag 2026 Tabelle
| Vorjahresbrutto | ohne Kind | pro Monat | 1 Kind | 2 Kinder | 3 Kinder |
|---|---|---|---|---|---|
| 15.000 € | 425,00 € | 35,42 € | 125,00 € | 60,00 € | 60,00 € |
| 20.000 € | 625,00 € | 52,08 € | 325,00 € | 60,00 € | 60,00 € |
| 25.000 € | 825,00 € | 68,75 € | 525,00 € | 225,00 € | 60,00 € |
| 30.000 € | 1.025,00 € | 85,42 € | 725,00 € | 425,00 € | 125,00 € |
| 35.000 € | 1.225,00 € | 102,08 € | 925,00 € | 625,00 € | 325,00 € |
| 40.000 € | 1.425,00 € | 118,75 € | 1.125,00 € | 825,00 € | 525,00 € |
| 45.000 € | 1.625,00 € | 135,42 € | 1.325,00 € | 1.025,00 € | 725,00 € |
| 50.000 € | 1.825,00 € | 152,08 € | 1.525,00 € | 1.225,00 € | 925,00 € |
| 52.500 € | 1.925,00 € | 160,42 € | 1.625,00 € | 1.325,00 € | 1.025,00 € |
| 60.000 € | 1.925,00 € | 160,42 € | 1.625,00 € | 1.325,00 € | 1.025,00 € |
| 80.000 € | 1.925,00 € | 160,42 € | 1.625,00 € | 1.325,00 € | 1.025,00 € |
Riester-Zulage alt und neu: Förderung je Eigenbeitrag
| Eigenbeitrag/Monat | pro Jahr | Zulage bisher | Zulage neu | neu mit 2 Kindern |
|---|---|---|---|---|
| 10 € | 120 € | 175,00 € | 60,00 € | 300,00 € |
| 25 € | 300 € | 175,00 € | 150,00 € | 750,00 € |
| 30 € | 360 € | 175,00 € | 180,00 € | 780,00 € |
| 50 € | 600 € | 175,00 € | 240,00 € | 840,00 € |
| 75 € | 900 € | 175,00 € | 315,00 € | 915,00 € |
| 100 € | 1.200 € | 175,00 € | 390,00 € | 990,00 € |
| 125 € | 1.500 € | 175,00 € | 465,00 € | 1.065,00 € |
| 150 € | 1.800 € | 175,00 € | 540,00 € | 1.140,00 € |
Riester Steuervorteil nach Einkommen (Günstigerprüfung)
| zu versteuerndes Einkommen | Steuerersparnis | Erstattung über Zulage | Förderung gesamt | Förderquote |
|---|---|---|---|---|
| 15.000 € | 355,00 € | 180,00 € | 355,00 € | 16,9 % |
| 20.000 € | 511,00 € | 336,00 € | 511,00 € | 24,3 % |
| 25.000 € | 548,00 € | 373,00 € | 548,00 € | 26,1 % |
| 30.000 € | 585,00 € | 410,00 € | 585,00 € | 27,9 % |
| 40.000 € | 657,00 € | 482,00 € | 657,00 € | 31,3 % |
| 50.000 € | 730,00 € | 555,00 € | 730,00 € | 34,8 % |
| 60.000 € | 803,00 € | 628,00 € | 803,00 € | 38,2 % |
| 80.000 € | 986,96 € | 811,96 € | 986,96 € | 47 % |
| 100.000 € | 986,96 € | 811,96 € | 986,96 € | 47 % |
Beispiele zum Ausprobieren
- Familie mit zwei Kindern (ab 2008), 45.000 € bruttoStaatliche Zulage pro Jahr: 771,22 €
- Geringverdienerin, 15.000 € brutto, 1 KindStaatliche Zulage pro Jahr: 228,00 €
- Gutverdiener, 70.000 € brutto, HöchstbeitragStaatliche Zulage pro Jahr: 175,00 €
- Wechsel prüfen: 150 € im Monat in die neue FörderungStaatliche Zulage pro Jahr: 840,00 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Riester-Grundzulage 2026?
Die volle Riester-Grundzulage 2026 beträgt 175,00 € pro Jahr. Du bekommst sie nur vollständig, wenn dein Eigenbeitrag den Mindesteigenbeitrag erreicht. Bei 40.000 € Vorjahresbrutto ohne Kinder und 100 € monatlichem Beitrag werden nur 147,37 € Grundzulage erreicht, weil der nötige Beitrag höher ist.
Wie berechne ich den Riester-Mindesteigenbeitrag?
Der Mindesteigenbeitrag ist der nötige Eigenanteil für die volle Zulage. In der Rechnung wird ein Anteil deines Vorjahresbruttos angesetzt, begrenzt durch 2.100,00 €, und anschließend werden die Zulagen abgezogen. Bei 35.000 € Vorjahresbrutto und 2 Kindern ab 2008 ergibt sich 625,00 € im Jahr.
Wie hoch ist die Riester-Kinderzulage 2026?
Die Kinderzulage beträgt in den Beispielen 185,00 € für ein Kind vor 2008 und 300,00 € für ein Kind ab 2008. Bei 40.000 € Vorjahresbrutto, 200 € monatlichem Eigenbeitrag und 2 Kindern ab 2008 werden 600,00 € Kinderzulagen angesetzt.
Was ist die Riester-Günstigerprüfung?
Die Riester-Günstigerprüfung vergleicht die Steuerersparnis aus dem Sonderausgabenabzug mit der Zulage. Ist die Steuerersparnis höher, bekommst du die Differenz zusätzlich. Bei 50.000 € zu versteuerndem Einkommen, 150 € im Monat und 1 Kind vor 2008 beträgt die zusätzliche Erstattung 370,00 €.
Warum bekomme ich nicht die volle Riester-Zulage?
Du bekommst nicht die volle Zulage, wenn dein Eigenbeitrag unter dem Mindesteigenbeitrag liegt. Bei 60.000 € Vorjahresbrutto ohne Kinder und 100 € im Monat liegt der nötige Beitrag bei 1.925,00 € im Jahr. Die Grundzulage sinkt in diesem Beispiel auf 109,09 €.
Wie hoch ist der Berufseinsteigerbonus bei Riester?
Der Berufseinsteigerbonus beträgt 200 €. In der Beispielrechnung für unter 25 Jahre, 12.000 € Vorjahresbrutto und 100 € monatlichem Eigenbeitrag steigt die Grundzulage auf 375,00 €. Die staatliche Förderung gesamt beträgt dort 456,00 €.
Was bringt Riester ab 2027 mit neuer Förderung?
Ab 2027 kann die neue Förderung bei 100 € monatlichem Eigenbeitrag und 2 Kindern ab 2008 zu 990,00 € staatlicher Zulage führen. Davon entfallen 390,00 € auf die Grundzulage und 600,00 € auf Kinderzulagen. Ob das besser ist, hängt von deinem Vertrag und deinen Daten ab.
Kann ich die Riester-Steuererstattung zur Zulage addieren?
Die zusätzliche Erstattung kannst du zur Zulage addieren, aber nicht die gesamte Steuerersparnis doppelt zählen. Bei 20.000 € Vorjahresbrutto und 100 € im Monat beträgt die Zulage 175,00 € und die zusätzliche Erstattung 224,00 €. Die staatliche Förderung gesamt liegt bei 399,00 €.
Quellen und Prüfung
- § 86 EStG - Mindesteigenbeitrag - Bundesamt für Justiz
- § 10a EStG - Sonderausgabenabzug und Günstigerprüfung - Bundesamt für Justiz
- FAQ zur Reform der privaten Altersvorsorge (Bestandsschutz und Wechsel) - Bundesministerium der Finanzen
- Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156 - Bundesgesetzblatt
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Riester-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/riester-rechner