VBL-Rechner
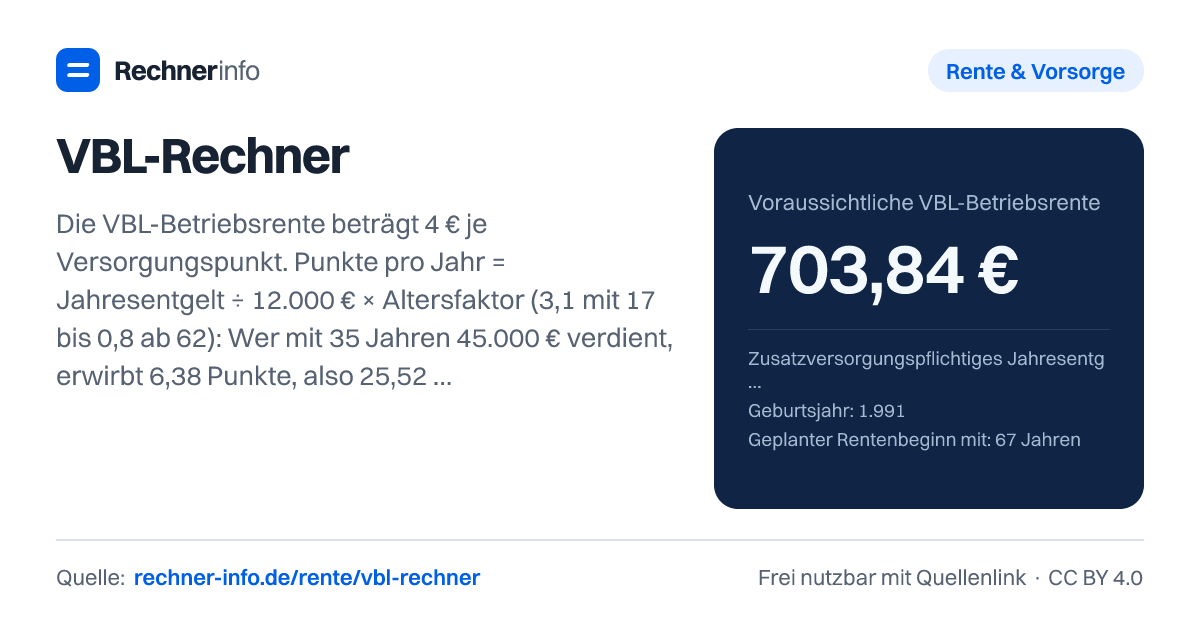
VBL-Betriebsrente berechnen: 45.000 € mit 35 Jahren = 6,38 Versorgungspunkte = 25,52 € Monatsrente. Prognose bis zur Rente, Abschlag, Umlage 2026.
- Versorgungspunkte in diesem Jahr (2026)
- 6,38
- Rentenplus aus diesem Jahr
- 25,52 €
- Punkte bis Ende 2025
- 36,01
- Punkte ab 2026 bis zur Rente
- 139,95
- Versorgungspunkte gesamt
- 175,96
- Betriebsrente ohne Abschlag
- 703,84 €
- Abschlag wegen früheren Rentenbeginns
- 0 %
- Kranken- und Pflegeversicherung (pflichtversichert)?
- 113,91 €
- Betriebsrente nach KV/PV (vor Steuer)
- 589,93 €
- Betriebsrente für Witwen/Witwer (55 %)
- 387,11 €
- Rente nach 10 Jahren Bezug (+1 % jährlich)
- 777,48 €
- Dein Anteil an Umlage/Beitrag pro Monat
- 67,88 €
- Anteil des Arbeitgebers pro Monat
- 205,88 €
- Die bisherigen Punkte sind geschätzt. Genauer wird es mit dem Punktestand aus deiner letzten VBL-Renteninformation (Jahresmitteilung) - dort sind auch Startgutschrift und Bonuspunkte enthalten.
Versorgungspunkte Jahr für Jahr
| Jahr | Alter | ZV-Entgelt | Altersfaktor | Punkte | Summe |
|---|---|---|---|---|---|
| 2021 | 30 | 45.000 € | 2,0 | 7,50 | 7,50 |
| 2022 | 31 | 45.000 € | 2,0 | 7,50 | 15,00 |
| 2023 | 32 | 45.000 € | 1,9 | 7,13 | 22,13 |
| 2024 | 33 | 45.000 € | 1,9 | 7,13 | 29,26 |
| 2025 | 34 | 45.000 € | 1,8 | 6,75 | 36,01 |
| 2026 | 35 | 45.000 € | 1,7 | 6,38 | 42,39 |
| 2027 | 36 | 45.000 € | 1,7 | 6,38 | 48,77 |
| 2028 | 37 | 45.000 € | 1,6 | 6,00 | 54,77 |
| 2029 | 38 | 45.000 € | 1,6 | 6,00 | 60,77 |
| 2030 | 39 | 45.000 € | 1,6 | 6,00 | 66,77 |
| 2031 | 40 | 45.000 € | 1,5 | 5,63 | 72,40 |
| 2032 | 41 | 45.000 € | 1,5 | 5,63 | 78,03 |
| 2033 | 42 | 45.000 € | 1,4 | 5,25 | 83,28 |
| 2034 | 43 | 45.000 € | 1,4 | 5,25 | 88,53 |
| 2035 | 44 | 45.000 € | 1,3 | 4,88 | 93,41 |
| 2036 | 45 | 45.000 € | 1,3 | 4,88 | 98,29 |
| 2037 | 46 | 45.000 € | 1,3 | 4,88 | 103,17 |
| 2038 | 47 | 45.000 € | 1,2 | 4,50 | 107,67 |
| 2039 | 48 | 45.000 € | 1,2 | 4,50 | 112,17 |
| 2040 | 49 | 45.000 € | 1,2 | 4,50 | 116,67 |
| 2041 | 50 | 45.000 € | 1,1 | 4,13 | 120,80 |
| 2042 | 51 | 45.000 € | 1,1 | 4,13 | 124,93 |
| 2043 | 52 | 45.000 € | 1,1 | 4,13 | 129,06 |
| 2044 | 53 | 45.000 € | 1,0 | 3,75 | 132,81 |
| 2045 | 54 | 45.000 € | 1,0 | 3,75 | 136,56 |
| 2046 | 55 | 45.000 € | 1,0 | 3,75 | 140,31 |
| 2047 | 56 | 45.000 € | 1,0 | 3,75 | 144,06 |
| 2048 | 57 | 45.000 € | 0,9 | 3,38 | 147,44 |
| 2049 | 58 | 45.000 € | 0,9 | 3,38 | 150,82 |
| 2050 | 59 | 45.000 € | 0,9 | 3,38 | 154,20 |
| 2051 | 60 | 45.000 € | 0,9 | 3,38 | 157,58 |
| 2052 | 61 | 45.000 € | 0,9 | 3,38 | 160,96 |
| 2053 | 62 | 45.000 € | 0,8 | 3,00 | 163,96 |
| 2054 | 63 | 45.000 € | 0,8 | 3,00 | 166,96 |
| 2055 | 64 | 45.000 € | 0,8 | 3,00 | 169,96 |
| 2056 | 65 | 45.000 € | 0,8 | 3,00 | 172,96 |
| 2057 | 66 | 45.000 € | 0,8 | 3,00 | 175,96 |
Rechenweg mit deinen Zahlen
- Punkte 2026: 45.000 € ÷ 12 ÷ 1.000 € × Altersfaktor 1,7 (Alter 35) = 6,38 Punkte
- Punkte gesamt: 36,01 bisher + 139,95 bis 2058 = 175,96
- Rente: 175,96 × 4 € = 703,84 €
- Nach Kranken- und Pflegeversicherung: 703,84 € − 113,91 € = 589,93 €
Was berechnet der VBL-Rechner für deine VBL-Betriebsrente?
Der VBL-Rechner schätzt deine Zusatzversorgung im öffentlichen Dienst aus dem zusatzversorgungspflichtigen Jahresentgelt, deinem Alter, dem geplanten Rentenbeginn und deinen bisherigen Versorgungspunkten. Gemeint ist die VBLklassik, also die Pflichtversicherung für viele Beschäftigte im öffentlichen Dienst. Freiwillige Zusatzprodukte wie VBLextra werden hier nicht abgebildet.
Du trägst dein ZV-Entgelt, dein Geburtsjahr, den Rentenbeginn und entweder deine bisherigen Dienstjahre oder den Punktestand aus der Jahresmitteilung ein.
Das Ergebnis ist eine Modellrechnung. Es zeigt die voraussichtliche monatliche VBL-Betriebsrente, die Rente nach Kranken- und Pflegeversicherung für Pflichtversicherte sowie eine Hinterbliebenenrente für Witwen oder Witwer mit 55 %. Die Steuer ist nicht abgezogen. Deine tatsächliche Steuer hängt von deinen übrigen Einkünften, Freibeträgen und deiner persönlichen Situation ab.
Wenn du bereits eine Jahresmitteilung hast, ist der dort genannte Punktestand meist die bessere Eingabe als eine Schätzung über Dienstjahre. Im Beispiel mit 45.000 € Jahresentgelt macht das einen großen Unterschied: Mit 5 Punkten aus der Jahresmitteilung ergibt sich eine VBL-Betriebsrente von 579,80 €. Mit 20 bekannten Versorgungspunkten sind es 639,80 €. Bei einer Schätzung über 5 Jahre im öffentlichen Dienst stehen dagegen 703,84 € im Ergebnis.
Wie funktioniert die Rechnung im VBL-Rechner?
Die Rechnung läuft über Versorgungspunkte. In Worten lautet die Formel: Das zusatzversorgungspflichtige Jahresentgelt wird durch 12 geteilt, danach durch 1.000 € geteilt und anschließend mit dem Altersfaktor multipliziert. Die spätere Betriebsrente ergibt sich aus der Summe aller Versorgungspunkte mal 4 €. Bei einem früheren Rentenbeginn wird zusätzlich ein Abschlag berücksichtigt: 0,3 % je Monat vor der Regelaltersgrenze, höchstens 10,8 %.
Ein Beispiel: Bei 45.000 € Jahresentgelt und Alter 35 gilt für 2026 der Altersfaktor 1,7. Die Rechnung lautet: 45.000 € ÷ 12 ÷ 1.000 € × 1,7 = 6,38 Versorgungspunkte. Diese Punkte bringen ein Rentenplus von 25,52 € im Monat.
Für die gesamte Modellrechnung werden die bisherigen und künftigen Punkte addiert. Im Beispiel stehen 36,01 Punkte bis Ende 2025 und 139,95 Punkte ab 2026 bis zur Rente. Zusammen sind das 175,96 Punkte. Daraus entsteht eine Betriebsrente ohne Abschlag von 703,84 €. Nach Kranken- und Pflegeversicherung bleiben in der Modellrechnung 589,93 € vor Steuer.
Der Altersfaktor erklärt, warum frühe Jahre stärker zählen. Bei 40.000 € Jahresentgelt bringt das Jahr mit Alter 25 genau 8,00 Punkte. Bei Alter 64 sind es im selben Beispiel 2,67 Punkte. Das ist kein Fehler, sondern Teil der VBL-Formel.
VBL Altersfaktor: Warum gleiche Entgelte unterschiedliche Punkte bringen
Der Altersfaktor ist der Hebel in der Berechnung. Er reicht von 3,1 mit 17 bis 0,8 ab 62. Je jünger du im jeweiligen Kalenderjahr bist, desto höher fällt der Faktor aus. Deshalb können Beschäftigte mit niedrigerem Entgelt, aber langem Zeitraum bis zur Rente, später eine höhere VBL-Betriebsrente erreichen als Beschäftigte mit höherem Entgelt und kurzem Restzeitraum.
Das sieht man gut an den Beispielen: Eine Berufseinsteigerin mit 40.000 € Jahresentgelt und Alter 25 erwirbt 2026 genau 8,00 Punkte. Die voraussichtliche VBL-Betriebsrente liegt bei 774,68 €. Eine Lehrkraft mit 72.000 € Jahresentgelt und 180 Punkten laut Jahresmitteilung erwirbt 2026 dagegen 6,60 Punkte, weil der Altersfaktor bei Alter 50 niedriger ist. Durch den vorhandenen Punktestand ergibt sich trotzdem eine deutlich höhere Betriebsrente von 1.099,20 €.
Für deine eigene Einschätzung heißt das: Das aktuelle Jahresentgelt ist nur ein Teil der Antwort. Genauso zählen dein Alter, die bisher aufgebauten Versorgungspunkte und die Jahre bis zum geplanten Rentenbeginn. Wenn du deine Jahresmitteilung hast, nutze den dortigen Punktestand. Dann muss der Rechner die Vergangenheit nicht aus Dienstjahren nachbilden.
VBL Umlage 2026: West und Ost ändern die Beiträge, nicht die Punkte
Der Abrechnungsverband wirkt sich im Rechner vor allem auf Umlage und Beitrag aus. Die Versorgungspunkte werden gleich berechnet. Bei 45.000 € Jahresentgelt und 15 Dienstjahren im Abrechnungsverband Ost ergibt sich eine VBL-Betriebsrente von 1.066,92 €. Der Arbeitnehmeranteil liegt in dieser Rechnung bei 159,38 €, der Arbeitgeberanteil bei 114,75 €.
Im Abrechnungsverband West sieht die Beitragsseite anders aus. Beim Standardbeispiel mit 45.000 € Jahresentgelt beträgt dein Anteil an Umlage oder Beitrag 67,88 € pro Monat, der Anteil des Arbeitgebers 205,88 €. Bei 3.750 € monatlichem Entgelt nennt die Tabelle für West ebenfalls 67,88 € Arbeitnehmeranteil und 205,88 € Arbeitgeberanteil. Für Ost stehen bei 3.750 € dagegen 159,38 € und 114,75 €.
Die West-Umlage wird mit 7,30 % ausgewiesen, aufgeteilt in 1,81 % Arbeitnehmer und 5,49 % Arbeitgeber. Für Ost stehen 6,25 % Beitrag plus 1,06 % Arbeitgeber-Umlage in der Tabelle, mit 4,25 % Arbeitnehmer und 3,06 % Arbeitgeber. Diese Beträge sind keine zusätzliche Rente im selben Monat, sondern Finanzierungsanteile. Deine spätere VBL-Betriebsrente folgt weiter aus den Versorgungspunkten.
Typische Fehler beim VBL-Rente berechnen
Der häufigste Fehler ist die falsche Eingabe des Entgelts. Gemeint ist das zusatzversorgungspflichtige Jahresentgelt, oft als ZV-Entgelt in der Entgeltabrechnung bezeichnet. Wenn du stattdessen nur ein Monatsbrutto nimmst oder die Jahressonderzahlung vergisst, passt die Rechnung nicht zu deiner späteren Mitteilung.
Der nächste Punkt ist der Rentenbeginn. Bei Rentenbeginn mit 67 zeigt der Rechner in mehreren Beispielen keinen Abschlag, also 0 %. Bei früherem Beginn kann der Abschlag deutlich sein. Beim Beispiel mit 50.000 € Jahresentgelt, 15 Dienstjahren und Rentenbeginn mit 65 sinkt die Betriebsrente ohne Abschlag von 1.158,36 € auf 1.074,96 €. Bei 48.000 € Jahresentgelt und Rentenbeginn mit 64 wird ein Abschlag von 10,8 % berücksichtigt.
Auch die Entgeltsteigerung solltest du bewusst wählen. 0 % rechnet in heutigen Euro. Mit 2 % Entgeltsteigerung pro Jahr steigt im Beispiel mit 45.000 € Jahresentgelt die voraussichtliche VBL-Betriebsrente auf 883,48 €. Das ist eine nominale Modellrechnung, keine Garantie für Kaufkraft oder Tarifentwicklung.
Sanierungsgeld wird hier nicht als individueller Rentenbaustein berechnet. Es gehört nicht zu den persönlichen Versorgungspunkten, aus denen deine VBL-Betriebsrente entsteht. Für eine belastbare Planung solltest du die Jahresmitteilung der VBL, deine gesetzliche Renteninformation und mögliche weitere Betriebsrenten getrennt prüfen.
Tabellen zum Nachschlagen
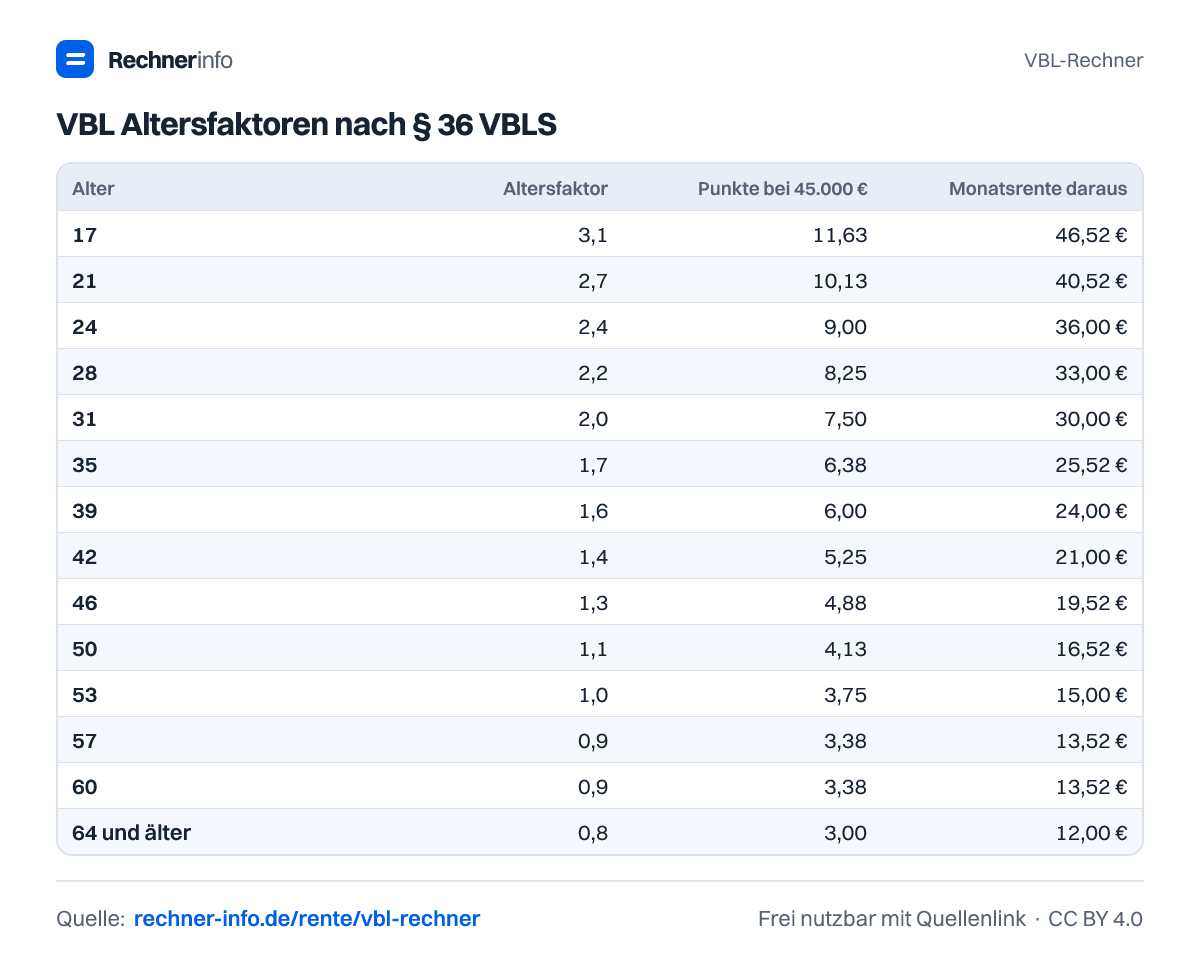
VBL Altersfaktoren nach § 36 VBLS
| Alter | Altersfaktor | Punkte bei 45.000 € | Monatsrente daraus |
|---|---|---|---|
| 17 | 3,1 | 11,63 | 46,52 € |
| 18 | 3,0 | 11,25 | 45,00 € |
| 19 | 2,9 | 10,88 | 43,52 € |
| 20 | 2,8 | 10,50 | 42,00 € |
| 21 | 2,7 | 10,13 | 40,52 € |
| 22 | 2,6 | 9,75 | 39,00 € |
| 23 | 2,5 | 9,38 | 37,52 € |
| 24 | 2,4 | 9,00 | 36,00 € |
| 25 | 2,4 | 9,00 | 36,00 € |
| 26 | 2,3 | 8,63 | 34,52 € |
| 27 | 2,2 | 8,25 | 33,00 € |
| 28 | 2,2 | 8,25 | 33,00 € |
| 29 | 2,1 | 7,88 | 31,52 € |
| 30 | 2,0 | 7,50 | 30,00 € |
| 31 | 2,0 | 7,50 | 30,00 € |
| 32 | 1,9 | 7,13 | 28,52 € |
| 33 | 1,9 | 7,13 | 28,52 € |
| 34 | 1,8 | 6,75 | 27,00 € |
| 35 | 1,7 | 6,38 | 25,52 € |
| 36 | 1,7 | 6,38 | 25,52 € |
| 37 | 1,6 | 6,00 | 24,00 € |
| 38 | 1,6 | 6,00 | 24,00 € |
| 39 | 1,6 | 6,00 | 24,00 € |
| 40 | 1,5 | 5,63 | 22,52 € |
| 41 | 1,5 | 5,63 | 22,52 € |
| 42 | 1,4 | 5,25 | 21,00 € |
| 43 | 1,4 | 5,25 | 21,00 € |
| 44 | 1,3 | 4,88 | 19,52 € |
| 45 | 1,3 | 4,88 | 19,52 € |
| 46 | 1,3 | 4,88 | 19,52 € |
| 47 | 1,2 | 4,50 | 18,00 € |
| 48 | 1,2 | 4,50 | 18,00 € |
| 49 | 1,2 | 4,50 | 18,00 € |
| 50 | 1,1 | 4,13 | 16,52 € |
| 51 | 1,1 | 4,13 | 16,52 € |
| 52 | 1,1 | 4,13 | 16,52 € |
| 53 | 1,0 | 3,75 | 15,00 € |
| 54 | 1,0 | 3,75 | 15,00 € |
| 55 | 1,0 | 3,75 | 15,00 € |
| 56 | 1,0 | 3,75 | 15,00 € |
| 57 | 0,9 | 3,38 | 13,52 € |
| 58 | 0,9 | 3,38 | 13,52 € |
| 59 | 0,9 | 3,38 | 13,52 € |
| 60 | 0,9 | 3,38 | 13,52 € |
| 61 | 0,9 | 3,38 | 13,52 € |
| 62 | 0,8 | 3,00 | 12,00 € |
| 63 | 0,8 | 3,00 | 12,00 € |
| 64 und älter | 0,8 | 3,00 | 12,00 € |
VBL-Rente Tabelle: Betriebsrente nach Entgelt und Einstiegsalter
| ZV-Entgelt pro Jahr | Start mit 25 | Start mit 35 | Start mit 45 | Start mit 55 |
|---|---|---|---|---|
| 30.000 € | 581,00 € | 373,00 € | 220,00 € | 105,00 € |
| 36.000 € | 697,20 € | 447,60 € | 264,00 € | 126,00 € |
| 42.000 € | 813,40 € | 522,20 € | 308,00 € | 147,00 € |
| 48.000 € | 929,60 € | 596,80 € | 352,00 € | 168,00 € |
| 54.000 € | 1.045,80 € | 671,40 € | 396,00 € | 189,00 € |
| 60.000 € | 1.162,00 € | 746,00 € | 440,00 € | 210,00 € |
| 72.000 € | 1.394,40 € | 895,20 € | 528,00 € | 252,00 € |
| 84.000 € | 1.626,80 € | 1.044,40 € | 616,00 € | 294,00 € |
VBL Umlage und Beiträge 2026
| Abrechnungsverband | Arbeitnehmer | Arbeitgeber | AN bei 3.750 € | AG bei 3.750 € |
|---|---|---|---|---|
| West (Umlage 7,30 %) | 1,81 % | 5,49 % | 67,88 € | 205,88 € |
| Ost (Beitrag 6,25 % + AG-Umlage 1,06 %) | 4,25 % | 3,06 % | 159,38 € | 114,75 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich meine VBL-Betriebsrente?
Du berechnest die VBL-Betriebsrente über Versorgungspunkte: Jahresentgelt ÷ 12 ÷ 1.000 € × Altersfaktor ergibt die Punkte eines Jahres. Die Summe der Punkte wird mit 4 € multipliziert. Bei frühem Rentenbeginn kommt ein Abschlag von 0,3 % je Monat hinzu, maximal 10,8 %.
Wie viel VBL-Rente bekomme ich bei 45.000 € Jahresentgelt und 20 Dienstjahren?
Bei 45.000 € Jahresentgelt, 20 Dienstjahren und Rentenbeginn mit 67 ergibt sich eine VBL-Betriebsrente von 1.295,00 €. Nach Kranken- und Pflegeversicherung bleiben in der Modellrechnung 1.056,36 € vor Steuer. Die gesamten Versorgungspunkte liegen bei 323,75.
Was bringt ein Jahr Arbeit für die VBL-Rente?
Bei 45.000 € Jahresentgelt und Alter 35 bringt das Jahr 2026 genau 6,38 Versorgungspunkte und 25,52 € monatliches Rentenplus. Bei anderem Alter oder anderem ZV-Entgelt ändert sich der Wert, weil der Altersfaktor und das Entgelt direkt in die Punkteformel eingehen.
Wie wirkt sich ein Rentenbeginn mit 65 auf die VBL aus?
Bei 50.000 € Jahresentgelt, 15 Dienstjahren und Rentenbeginn mit 65 beträgt die VBL-Betriebsrente 1.074,96 €. Ohne Abschlag wären es 1.158,36 €. Der berücksichtigte Abschlag liegt bei 7,2 %, nach Kranken- und Pflegeversicherung bleiben 882,75 € vor Steuer.
Was ist der Unterschied zwischen VBL West und VBL Ost?
Der Unterschied liegt im Rechner vor allem bei Umlage und Beitrag, nicht bei der Punkteformel. Bei 3.750 € stehen für West 67,88 € Arbeitnehmeranteil und 205,88 € Arbeitgeberanteil in der Tabelle. Für Ost sind es 159,38 € Arbeitnehmeranteil und 114,75 € Arbeitgeberanteil.
Soll ich Dienstjahre oder Versorgungspunkte eingeben?
Wenn du eine Jahresmitteilung hast, nimm den dort genannten Punktestand. Das ist genauer als eine Schätzung über Dienstjahre. Bei 45.000 € Jahresentgelt führen 5 bekannte Versorgungspunkte zu 579,80 € VBL-Betriebsrente, 20 bekannte Punkte dagegen zu 639,80 €.
Wird die VBL-Betriebsrente versteuert?
Ja, die VBL-Betriebsrente kann steuerpflichtig sein. Der Rechner zeigt Beträge vor Steuer und zusätzlich eine Modellrechnung nach Kranken- und Pflegeversicherung. Wie hoch deine Steuer ausfällt, hängt von deiner persönlichen Situation und deinen übrigen Einkünften ab.
Wie hoch ist die VBL-Rente bei 60.000 € Jahresentgelt und 25 Dienstjahren?
Bei 60.000 € Jahresentgelt, 25 Dienstjahren und Rentenbeginn mit 67 ergibt sich eine VBL-Betriebsrente von 2.036,00 €. Nach Kranken- und Pflegeversicherung bleiben 1.641,01 € vor Steuer. Die Rechnung enthält 509,00 Versorgungspunkte und keinen Abschlag.
Quellen und Prüfung
- VBL-Satzung (§§ 34-36, 39 VBLS), 35. Satzungsänderung - Versorgungsanstalt des Bundes und der Länder
- Rechengrößen in der Zusatzversorgung 2026 - Abrechnungsverband West - VBL
- Rechengrößen in der Zusatzversorgung 2026 - Abrechnungsverband Ost - VBL
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
VBL-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/vbl-rechner