Grenzsteuersatz berechnen
Bei 100.000 € zvE beträgt der ESt-Grenzsteuersatz 42 %. Vergleiche Durchschnitt, Mehrsteuer und die Wirkung zusätzlicher abzugsfähiger Kosten.
- ESt-Durchschnittssatz
- 21,1 %
- Bisherige Einkommensteuer
- 10.548,00 €
- ESt nach Änderung
- 10.901,00 €
- ESt-Änderung
- 353,00 €
- Steueränderung mit Soli und Kirchensteuer
- 353,00 €
- Steueranteil im Änderungsintervall
- 35,3 %
- Verbleibende Änderung nach Steuern
- 647,00 €
- Grenzsteuersatz der stetigen ESt-Tarifformel; Euro-Abrundungen können bei sehr kleinen Änderungen abweichen. Der Durchschnittssatz bezieht sich auf ESt/zvE.
- Vereinfachte Veranlagung ohne Kinderfreibeträge, Progressionsvorbehalt, besondere Tarife und weitere Steuerermäßigungen. Abziehbare Beträge nach steuerlicher Prüfung eingeben; bei persönlichen Abzügen wird mindestens der Sonderausgaben-Pauschbetrag von 36/72 Euro berücksichtigt; keine automatische Berechnung der Sozialversicherung.
- Die Änderung ist eine Änderung des zu versteuernden Einkommens, keine Bruttogehaltserhöhung. Der verbleibende Betrag berücksichtigt keine zusätzlichen Sozialabgaben.
Rechenweg mit deinen Zahlen
- Bei 50.000,00 € zvE: 35,1180 % tariflicher Grenzsteuersatz und 21,1 % Durchschnitt.
- ESt 10.901,00 € − 10.548,00 € = 353,00 € Änderung.
- Mit Zuschlagsteuern verändert sich die Steuer um 353,00 €; von der zvE-Änderung verbleiben 647,00 €.
Was bedeutet Grenzsteuersatz berechnen?
Alle nicht anders bezeichneten Beispiele verwenden den Grundtarif 2026 ohne Kirchensteuer. Die ausgewiesene Änderung nach Steuern ist keine Gehalts-Nettoänderung; zusätzliche Sozialabgaben fehlen.
Wenn du den Grenzsteuersatz berechnen willst, geht es um den Steuerabzug auf den nächsten Euro deines zu versteuernden Einkommens, kurz zvE. Er sagt also nicht, wie viel Steuer du auf dein gesamtes Einkommen zahlst. Dafür ist der Durchschnittssteuersatz da.
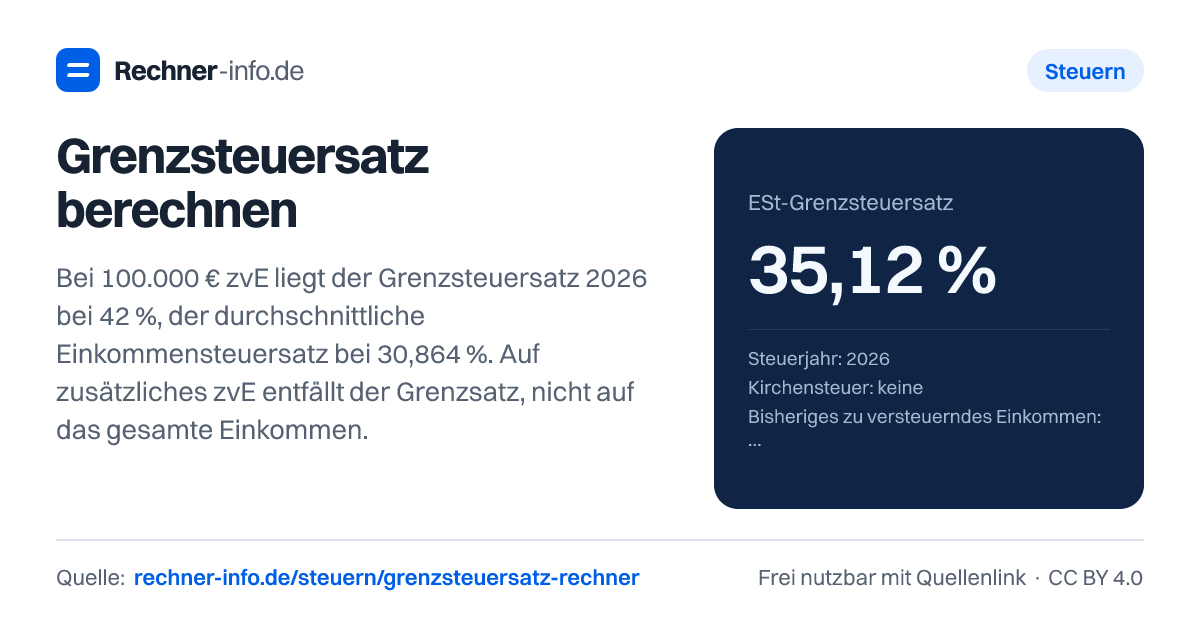
Der Unterschied ist im Alltag wichtig. Bei 50.000 € zvE im Jahr 2026 liegt der ESt-Grenzsteuersatz bei 35,12 %, der Durchschnittssatz aber bei 21,1 %. Die bisherige Einkommensteuer beträgt 10.548,00 €. Du zahlst also nicht 35,12 % auf das ganze zvE, sondern der Grenzsatz beschreibt die Belastung zusätzlicher Einkünfte an dieser Stelle im Tarif.
Der Rechner betrachtet das zvE, nicht einfach dein Bruttogehalt. Das zvE entsteht erst nach steuerlich anerkannten Abzügen. Deshalb kann ein zusätzlicher Arbeitslohn anders wirken als eine gleich hohe Änderung des zvE, wenn vorher noch Werbungskosten, Sonderausgaben oder andere Abzüge dazwischenliegen. Wähle Steuerjahr, Veranlagung, Kirchensteuer und die Änderung des zvE, damit die Rechnung zur gewünschten Situation passt.
Wie funktioniert die Rechnung beim Grenzsteuersatz?
Die Rechnung hat drei Bausteine: Der Grenzsteuersatz ist die Steigung des Einkommensteuertarifs an deinem bisherigen zvE. Der Durchschnittssatz ist die Einkommensteuer geteilt durch das zvE. Die Steueränderung ergibt sich aus der Einkommensteuer nach der Änderung minus der bisherigen Einkommensteuer.
Ein Beispiel mit 50.000 € zvE im Jahr 2026 und 1.000 € zusätzlichem zvE zeigt den Ablauf:
- Bisherige Einkommensteuer: 10.548,00 €
- Einkommensteuer nach der Änderung: 10.901,00 €
- Steueränderung: 353,00 €
- Steueränderung mit Soli und Kirchensteuer: 353,00 €
- Verbleibende Änderung nach Steuern: 647,00 €
Der ESt-Grenzsteuersatz liegt hier bei 35,12 %. Der tatsächliche Steueranteil im Änderungsintervall beträgt 35,3 %. Diese beiden Werte können leicht voneinander abweichen, weil der Grenzsatz nur den Punkt am bisherigen zvE beschreibt. Die Steueränderung misst dagegen den ganzen eingegebenen Einkommensabschnitt.
Grenzsteuersatz und Durchschnittssteuersatz richtig einordnen
Der Einkommensteuertarif ist progressiv. Mit steigendem zvE steigt die Belastung zusätzlicher Beträge zunächst an. Gleichzeitig bleibt der Durchschnittssatz niedriger als der Grenzsatz, weil frühere Teile des Einkommens geringer oder gar nicht belastet wurden.
Ein paar Werte für 2026 zeigen den Unterschied:
| zvE | Grenzsatz | Durchschnitt | ESt |
|---|---|---|---|
| 15.000,00 € | 18,85 % | 2,9 % | 435,00 € |
| 25.000,00 € | 26,46 % | 11,4 % | 2.850,00 € |
| 40.000,00 € | 31,66 % | 18,02 % | 7.209,00 € |
| 50.000,00 € | 35,12 % | 21,1 % | 10.548,00 € |
| 70.000,00 € | 42 % | 26,09 % | 18.264,00 € |
| 100.000,00 € | 42 % | 30,86 % | 30.864,00 € |
Bei 10.000,00 € zvE stehen in der Tabelle 0 % Grenzsatz, 0 % Durchschnitt und 0,00 € Einkommensteuer. Bei 300.000,00 € zvE liegen Grenzsatz und Durchschnitt deutlich höher: 45 % Grenzsatz, 38,51 % Durchschnitt und 115.529,00 € Einkommensteuer.
Für Entscheidungen ist meist die zusätzliche Änderung wichtiger als der Durchschnitt. Wenn du wissen willst, was von Mehrarbeit, einer Prämie oder zusätzlichen selbstständigen Einkünften übrig bleibt, schaust du auf Steueränderung und verbleibende Änderung nach Steuern.
Was bleibt von zusätzlichem Einkommen übrig?
Bei zusätzlichem zvE zählt nicht nur der angezeigte Grenzsteuersatz. Entscheidend ist, wie sich die Einkommensteuer im eingegebenen Intervall verändert und ob Zuschlagsteuern hinzukommen.
Beispiele für 2026 ohne Kirchensteuer:
- Bei 40.000 € zvE und 1.000 € zusätzlichem zvE steigt die Einkommensteuer um 318,00 €. Übrig bleiben 682,00 €.
- Bei 60.000 € zvE und 5.000 € zusätzlichem zvE steigt die Einkommensteuer um 1.972,00 €. Übrig bleiben 3.028,00 €.
- Bei 70.000 € zvE und 10.000 € zusätzlichem zvE beträgt die ESt-Änderung 4.200,00 €. Mit Zuschlagsteuern verändert sich die Steuer um 4.451,56 €, sodass 5.548,44 € verbleiben.
- Bei 100.000 € zvE und 1.000 € zusätzlichem zvE beträgt die ESt-Änderung 420,00 €. Mit Zuschlagsteuern sind es 469,98 €, verbleibend sind 530,02 €.
Du siehst daran: Der ESt-Grenzsteuersatz ist nicht immer identisch mit dem Anteil, der im Ergebnis abgezogen wird. Bei 80.000 € zvE liegt der ESt-Grenzsteuersatz bei 42 %, die Steueränderung mit Soli und Kirchensteuer bei 469,98 € auf 1.000 € zusätzliches zvE. Der Steueranteil im Änderungsintervall beträgt dadurch 47 %.
Was passiert bei Abzügen, Kirchensteuer und Zusammenveranlagung?
Der Rechner kann auch eine negative Änderung des zvE abbilden. Das passt zum Beispiel, wenn zusätzliche Abzüge anerkannt werden und dadurch das zvE sinkt. Bei 50.000 € zvE im Jahr 2026 und -5.000 € Änderung sinkt die Einkommensteuer von 10.548,00 € auf 8.835,00 €. Die ESt-Änderung beträgt -1.713,00 €. Das Minuszeichen bedeutet hier: Die Steuerlast wird geringer.
Kirchensteuer verändert die Steueränderung nach Zuschlagsteuern. Bei 25.000 € zvE im Jahr 2025, 9 % Kirchensteuer und 1.000 € zusätzlichem zvE beträgt die ESt-Änderung 268,00 €. Mit Soli und Kirchensteuer sind es 292,12 €. Es bleiben 707,88 €. Bei 55.000 € zvE im Jahr 2025, 8 % Kirchensteuer und 2.500 € zusätzlichem zvE liegt die ESt-Änderung bei 942,00 €, die Steueränderung mit Soli und Kirchensteuer bei 1.017,36 €.
Bei Zusammenveranlagung wird der Tarif anders angewendet. Bei 90.000 € zvE im Jahr 2026 und Zusammenveranlagung liegt der ESt-Grenzsteuersatz bei 33,39 %. Auf 1.000 € zusätzliches zvE steigt die Einkommensteuer um 336,00 €, verbleibend sind 664,00 €.
Typische Fehler beim Grenzsteuersatz Rechner
Der häufigste Fehler ist, den Grenzsteuersatz auf das ganze Einkommen zu beziehen. Bei 30.000 € zvE im Jahr 2026 beträgt der ESt-Grenzsteuersatz 28,19 %, der Durchschnittssatz aber 14,06 %. Die bisherige Einkommensteuer beträgt 4.217,00 €. Der höhere Satz gilt also nicht rückwirkend für das gesamte zvE.
Ein zweiter Fehler ist die Verwechslung von Bruttoeinkommen und zvE. Der Rechner arbeitet mit dem zu versteuernden Einkommen. Wenn du stattdessen dein Bruttogehalt eingibst, kann das Ergebnis deutlich von deiner Steuererklärung abweichen.
Achte außerdem auf die Größe der Änderung. Bei kleinen Änderungen liegt der Steueranteil oft nah am Grenzsatz. Bei 20.000 € zvE und 100 € zusätzlichem Einkommen im Jahr 2026 beträgt die ESt-Änderung 25,00 €, es bleiben 75,00 €. Bei größeren Änderungen kann der Intervallwert stärker abweichen, weil mehrere Tarifbereiche oder Zuschlagsteuern berührt werden.
Die Rechnung ist eine Modellrechnung auf Basis der gewählten Eingaben. Sie ersetzt keine Prüfung deiner vollständigen Steuerdaten. Relevant können zum Beispiel weitere Einkünfte, Abzüge, Lohnsteuerabzug, Vorauszahlungen oder Bescheiddaten sein.
Tabellen zum Nachschlagen
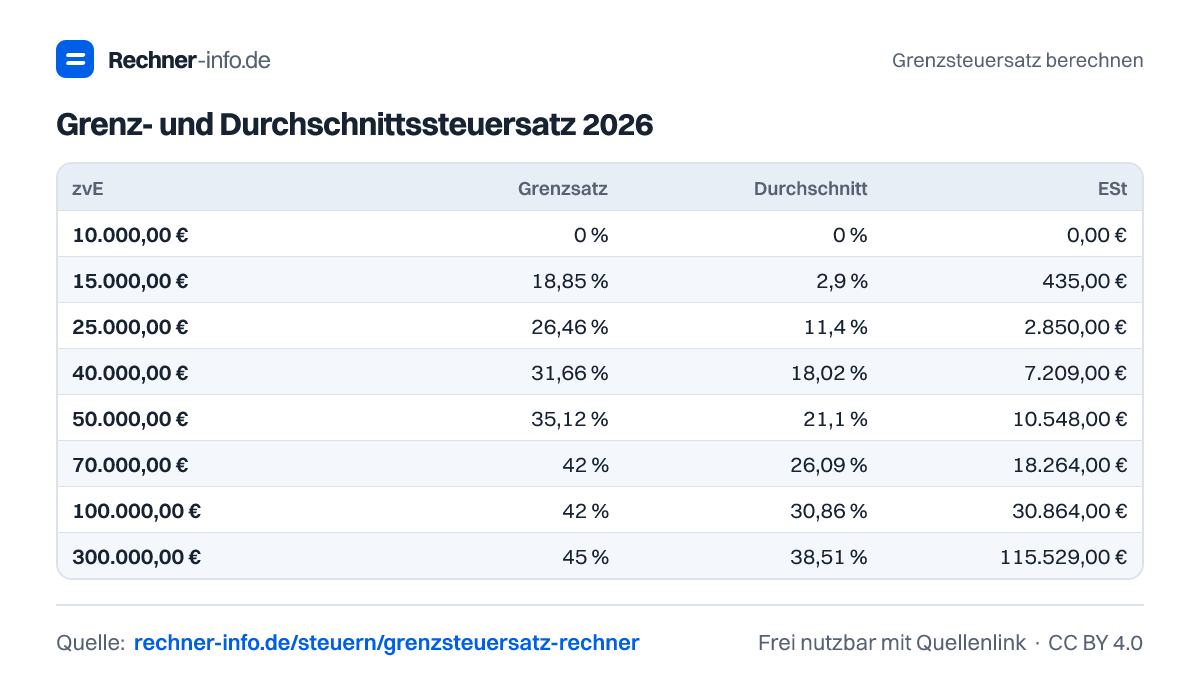
Grenz- und Durchschnittssteuersatz 2026
| zvE | Grenzsatz | Durchschnitt | ESt |
|---|---|---|---|
| 10.000,00 € | 0 % | 0 % | 0,00 € |
| 15.000,00 € | 18,85 % | 2,9 % | 435,00 € |
| 25.000,00 € | 26,46 % | 11,4 % | 2.850,00 € |
| 40.000,00 € | 31,66 % | 18,02 % | 7.209,00 € |
| 50.000,00 € | 35,12 % | 21,1 % | 10.548,00 € |
| 70.000,00 € | 42 % | 26,09 % | 18.264,00 € |
| 100.000,00 € | 42 % | 30,86 % | 30.864,00 € |
| 300.000,00 € | 45 % | 38,51 % | 115.529,00 € |
Beispiele zum Ausprobieren
Grafik zum Einbinden: Grenzsteuersatz berechnen
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Grenzsteuersatz bei 30.000 € zvE 2026?
Bei 30.000 € zvE im Jahr 2026 liegt der ESt-Grenzsteuersatz bei 28,19 %. Der Durchschnittssatz beträgt 14,06 %. Wenn du 1.000 € zusätzliches zvE eingibst, steigt die Einkommensteuer von 4.217,00 € auf 4.500,00 €. Es bleiben 717,00 € nach Steuern.
Wie hoch ist der Grenzsteuersatz bei 50.000 € zu versteuerndem Einkommen?
Bei 50.000 € zvE im Jahr 2026 beträgt der ESt-Grenzsteuersatz 35,12 %. Der Durchschnittssatz liegt bei 21,1 %. Bei 1.000 € zusätzlichem zvE steigt die Einkommensteuer um 353,00 €. Von der Änderung bleiben 647,00 € übrig.
Was bleibt von 1.000 € mehr Einkommen bei 40.000 € zvE?
Bei 40.000 € zvE im Jahr 2026 bleiben von 1.000 € zusätzlichem zvE 682,00 € übrig. Die Einkommensteuer steigt von 7.209,00 € auf 7.527,00 €. Der ESt-Grenzsteuersatz liegt bei 31,66 %, der Steueranteil im Änderungsintervall bei 31,8 %.
Wie viel Steuer fällt auf 5.000 € mehr zvE bei 60.000 € an?
Bei 60.000 € zvE im Jahr 2026 fallen auf 5.000 € zusätzliches zvE 1.972,00 € mehr Einkommensteuer an. Die Steuer steigt von 14.233,00 € auf 16.205,00 €. Nach Steuern verbleiben 3.028,00 €.
Warum ist der Steueranteil höher als der Grenzsteuersatz?
Der Steueranteil kann höher ausfallen, wenn Zuschlagsteuern hinzukommen oder die Änderung über einen Bereich mit anderer Belastung läuft. Bei 100.000 € zvE und 1.000 € zusätzlichem zvE beträgt die ESt-Änderung 420,00 €, mit Zuschlagsteuern aber 469,98 €. Der Steueranteil im Änderungsintervall liegt bei 47 %.
Wie wirkt sich Kirchensteuer beim Grenzsteuersatz aus?
Kirchensteuer erhöht die Steueränderung nach Zuschlagsteuern. Bei 25.000 € zvE im Jahr 2025 und 9 % Kirchensteuer steigt die Einkommensteuer bei 1.000 € zusätzlichem zvE um 268,00 €. Mit Soli und Kirchensteuer beträgt die gesamte Steueränderung 292,12 €, übrig bleiben 707,88 €.
Wie hoch ist der Grenzsteuersatz bei Zusammenveranlagung und 90.000 € zvE?
Bei Zusammenveranlagung und 90.000 € zvE im Jahr 2026 beträgt der ESt-Grenzsteuersatz 33,39 %. Der Durchschnittssatz liegt bei 19,63 %. Bei 1.000 € zusätzlichem zvE steigt die Einkommensteuer um 336,00 €, verbleibend sind 664,00 €.
Was bringen 5.000 € zusätzliche Abzüge bei 50.000 € zvE?
Bei 50.000 € zvE im Jahr 2026 senken -5.000 € Änderung des zvE die Einkommensteuer um 1.713,00 €. Die Steuer fällt von 10.548,00 € auf 8.835,00 €. Das negative Vorzeichen zeigt eine Entlastung, weil das zvE durch die zusätzlichen Abzüge sinkt.
Quellen und Prüfung
- Amtlicher Grenzsteuersatz- und Tarifvergleich - Bayerisches Landesamt für Steuern
- § 32a EStG: progressive Tarifzonen - Amtliche Rechts- und Fachquelle
- BMF: Einkommensteuer und zvE - Amtliche Rechts- und Fachquelle
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Grenzsteuersatz berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/grenzsteuersatz-rechner