Rentensplitting-Rechner
Rentensplitting 2026: Wer in der Ehe weniger Entgeltpunkte hat, erhält die Hälfte der Differenz. 8 EP = 340,16 € Rente. Mit Witwenrenten-Vergleich.
- Splittingzuwachs in Entgeltpunkten
- 8,0000
- Den Zuwachs erhält
- Partner 2
- Partner 1: Rente ohne Splitting
- 1.615,76 €
- Partner 1: Rente nach Splitting
- 1.275,60 €
- Partner 2: Rente ohne Splitting
- 765,36 €
- Partner 2: Rente nach Splitting
- 1.105,52 €
- Witwenrente für Partner 2, falls Partner 1 stirbt (ohne Splitting)?
- 888,67 €
- Nach dem Tod von Partner 1: Splitting minus Witwenrente?
- -548,51 €
- Bei Wiederheirat fällt eine Witwenrente weg (Abfindung: 24 Monatsbeträge), der Splittingzuwachs bleibt dagegen lebenslang.
- Nach dem Splitting gibt es keine Witwen- oder Witwerrente mehr (§ 46 Abs. 2b SGB VI). Die Entscheidung ist nach Durchführung unwiderruflich - lass dich vorher bei der Rentenversicherung beraten.
- Voraussetzung: Beide haben am Ende der Splittingzeit 25 Jahre rentenrechtliche Zeiten, beim Tod eines Partners reicht das beim Überlebenden (§ 120a Abs. 4 SGB VI). Geteilt wird ab Vollrente beider nach der Regelaltersgrenze oder beim Tod eines Partners.
Renten im Vergleich
| Situation | ohne Splitting | mit Splitting |
|---|---|---|
| Beide leben: Renten zusammen | 2.381,12 € | 2.381,12 € |
| Partner 1 verstorben: Partner 2 erhält | 1.654,03 € | 1.105,52 € |
| Partner 2 verstorben: Partner 1 erhält | 1.929,90 € | 1.275,60 € |
Rechenweg mit deinen Zahlen
- Ehezeit-Entgeltpunkte: 28,00 und 12,00; Unterschied ÷ 2 = 8,0000 EP
- Splittingzuwachs = 8,0000 EP × 42,52 € = 340,16 € im Monat
- Ohne Splitting bekäme Partner 2 nach dem Tod von Partner 1: eigene Rente 765,36 € + Witwenrente 888,67 €; mit Splitting 1.105,52 €.
Was bedeutet Rentensplitting unter Ehegatten?
Beim rentensplitting werden nur die Rentenansprüche aus der Ehezeit geteilt. Gemeint sind die Entgeltpunkte, die jeder von euch während der Ehe in der gesetzlichen Rentenversicherung erworben hat. Wer in dieser Zeit weniger Entgeltpunkte gesammelt hat, bekommt einen Zuwachs. Der andere Partner gibt denselben Wert ab.
Wichtig ist die Abgrenzung: Punkte vor der Ehe bleiben für die Berechnung des Splittingzuwachses außen vor. Sie stecken aber weiterhin in der eigenen Altersrente. Deshalb kann der gleiche Splittingzuwachs zu sehr unterschiedlichen Renten nach dem Splitting führen.
Der große Unterschied zur Witwenrente: Nach einem wirksamen Rentensplitting besteht für die gesplittete Ehe kein Anspruch auf Witwenrente. Darum solltest du nicht nur schauen, wer zu Lebzeiten mehr Monatsrente bekommt. Entscheidend ist auch, was passiert, wenn ein Partner zuerst stirbt.
Du gibst die Entgeltpunkte aus der Ehezeit, die Punkte vor der Ehe, weiteres Nettoeinkommen und die Auswahl zu Heirat und Geburtsjahren ein.
Wie berechnet man den Splittingzuwachs?
Die Rechnung lautet in Worten: Vergleiche die Entgeltpunkte beider Partner aus der Ehezeit, bilde die Differenz und teile sie durch zwei. Dieser Zuwachs wird anschließend mit dem Rentenwert von 42,52 € multipliziert.
Beispiel: Partner 1 hat in der Ehezeit 28 EP erworben, Partner 2 hat 12 EP erworben. Aus dieser Differenz ergibt sich ein Splittingzuwachs von 8,0000 EP. Mit 42,52 € je Entgeltpunkt sind das 340,16 € Monatsrente. Den Zuwachs erhält Partner 2.
Die eigene Rente verschiebt sich entsprechend: Partner 1 hätte ohne Splitting 1.615,76 € und nach Splitting 1.275,60 €. Partner 2 hätte ohne Splitting 765,36 € und nach Splitting 1.105,52 €. Die Rentenansprüche werden also nicht zusätzlich geschaffen, sondern zwischen euch umverteilt.
Wenn beide während der Ehe gleich viele Entgeltpunkte gesammelt haben, gibt es keinen Zuwachs. Bei 20 EP und 20 EP beträgt der Splittingzuwachs 0,0000 EP beziehungsweise 0,00 €, und niemand erhält einen Vorteil aus dem Splitting.
Rentensplitting oder Witwenrente - was ist im Beispiel günstiger?
Solange beide leben, verändert das Splitting die gemeinsame Rentensumme im Beispiel nicht: ohne Splitting 2.381,12 €, mit Splitting ebenfalls 2.381,12 €. Es verschiebt nur die Renten zwischen den Partnern.
Anders sieht es nach dem Tod eines Partners aus. Stirbt Partner 1, erhält Partner 2 ohne Splitting im Beispiel eigene Rente plus Witwenrente, zusammen 1.654,03 €. Mit Splitting bleiben 1.105,52 €. Der Abstand beträgt -548,51 € aus Sicht des Splittings. In diesem Fall ist die Witwenrente also günstiger.
Weiteres Nettoeinkommen im Alter kann die Witwenrente mindern. Der Splittingzuwachs bleibt dagegen unverändert, weil er Teil der eigenen Rente wird. Deshalb kann sich der Vergleich drehen:
| Weiteres Netto Partner 2 | Witwenrente | Rente + Witwenrente | Rente mit Splitting | Günstiger |
|---|---|---|---|---|
| 0 € | 888,67 € | 1.654,03 € | 1.105,52 € | Witwenrente |
| 1.500 € | 474,40 € | 1.239,76 € | 1.105,52 € | Witwenrente |
| 2.000 € | 274,40 € | 1.039,76 € | 1.105,52 € | Splitting |
| 3.000 € | 0,00 € | 765,36 € | 1.105,52 € | Splitting |
Die Tabelle zeigt: Hohe eigene Einkünfte können die Witwenrente stark drücken. Dann kann der feste Splittingzuwachs im Todesfall vorteilhafter sein.
Welche Entgeltpunkte zählen beim rentensplitting?
Für den Splittingzuwachs zählen die Entgeltpunkte aus der Ehezeit. Punkte vor der Ehe beeinflussen die spätere Monatsrente, aber nicht die Höhe des Zuwachses aus der Ehezeit.
Das siehst du an zwei Varianten mit denselben Ehezeitpunkten 28 EP und 12 EP. Haben beide vor der Ehe 5 EP, bleibt der Splittingzuwachs bei 8,0000 EP und 340,16 €. Nach Splitting liegen beide Renten in dieser Variante bei 1.063,00 €.
Hat Partner 1 vor der Ehe 0 EP und Partner 2 vor der Ehe 15 EP, bleibt der Splittingzuwachs ebenfalls bei 340,16 €. Die Renten nach Splitting sehen aber anders aus: Partner 1 kommt auf 850,40 €, Partner 2 auf 1.488,20 €. Der Zuwachs ist gleich, die Ausgangslage ist eine andere.
Auch die Richtung kann wechseln. Wenn Partner 1 in der Ehezeit 15 EP und Partner 2 25 EP erworben hat, erhält Partner 1 den Zuwachs. In dieser Rechnung sind es 5,0000 EP beziehungsweise 212,60 € pro Monat.
Typische Fehler beim rentensplitting vermeiden
Der häufigste Fehler ist, die gesamten Entgeltpunkte beider Partner zu vergleichen. Für den Zuwachs zählt aber nur die Ehezeit. Die Punkte vor der Ehe brauchst du trotzdem, weil sie die spätere eigene Rente verändern.
Ein zweiter Fehler ist der reine Blick auf die laufende Rente, solange beide leben. Im Beispiel bleibt die gemeinsame Rente mit und ohne Splitting gleich. Der eigentliche Vergleich entsteht oft erst im Todesfall, weil die Witwenrente nach Splitting wegfällt.
Achte außerdem auf weiteres Nettoeinkommen im Alter. Eine Betriebsrente, Pension oder ein Arbeitslohn kann die Witwenrente mindern. Der Splittingzuwachs wird dadurch nicht kleiner. Deshalb kann eine Rechnung ohne dieses Einkommen zu einem falschen Vergleich führen.
Bei der Auswahl zu Heirat und Geburtsjahren geht es um die rechtliche Einordnung. Abgebildet sind Ehe ab 2002, Ehe vor 2002 mit beiden Partnern nach dem 1.1.1962 geboren und Ehe vor 2002 mit einem Partner vor dem 2.1.1962 geboren. Für eine verbindliche Entscheidung zählen die Daten aus deinem Rentenkonto und die Prüfung durch den Rentenversicherungsträger.
Die Rechnung ist eine Modellrechnung. Sie ersetzt keinen Rentenbescheid und bildet keine individuelle Steuer-, Krankenversicherungs- oder Pflegeversicherungswirkung ab. Nutze sie als Vergleich, bevor du eine Entscheidung vorbereitest.
Tabellen zum Nachschlagen
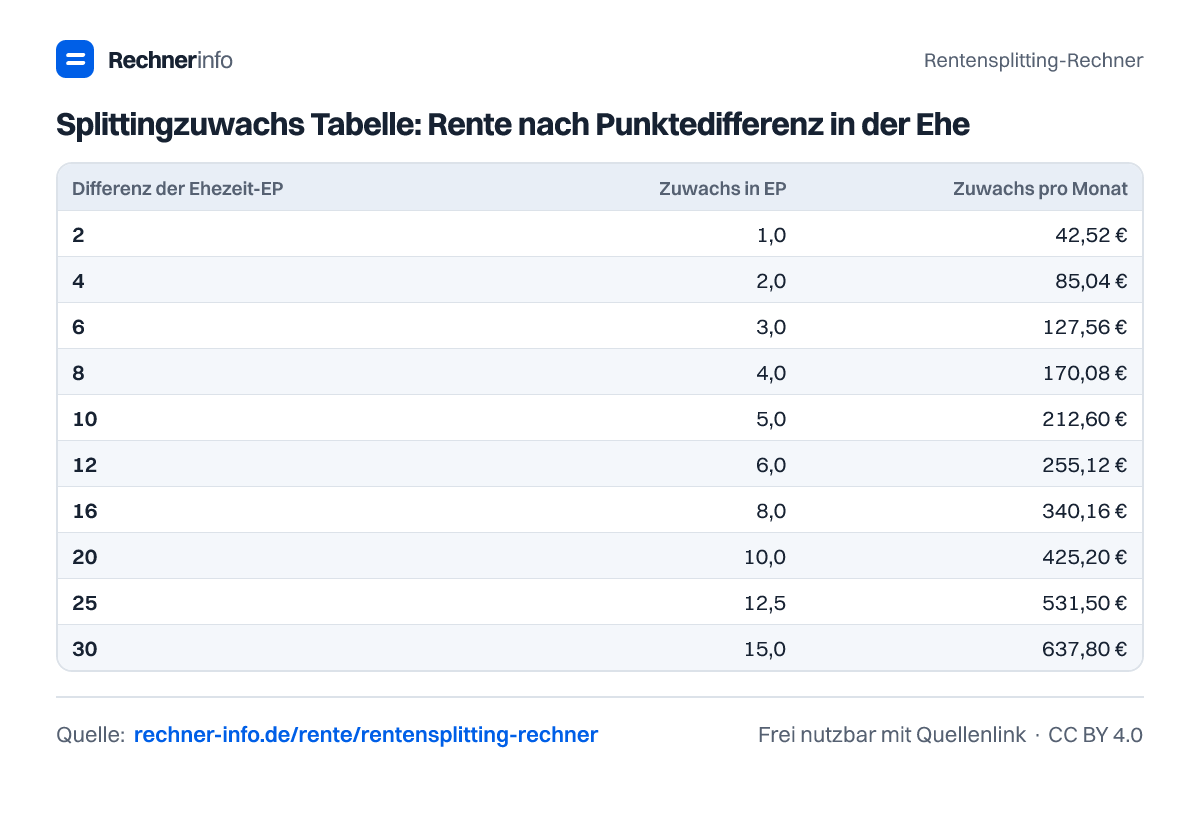
Splittingzuwachs Tabelle: Rente nach Punktedifferenz in der Ehe
| Differenz der Ehezeit-EP | Zuwachs in EP | Zuwachs pro Monat |
|---|---|---|
| 2 | 1,0 | 42,52 € |
| 4 | 2,0 | 85,04 € |
| 6 | 3,0 | 127,56 € |
| 8 | 4,0 | 170,08 € |
| 10 | 5,0 | 212,60 € |
| 12 | 6,0 | 255,12 € |
| 16 | 8,0 | 340,16 € |
| 20 | 10,0 | 425,20 € |
| 25 | 12,5 | 531,50 € |
| 30 | 15,0 | 637,80 € |
Rentensplitting oder Witwenrente? Ab welchem Einkommen sich Splitting lohnt
| Weiteres Netto Partner 2 | Witwenrente | Rente + Witwenrente | Rente mit Splitting | Günstiger |
|---|---|---|---|---|
| 0 € | 888,67 € | 1.654,03 € | 1.105,52 € | Witwenrente |
| 500 € | 874,40 € | 1.639,76 € | 1.105,52 € | Witwenrente |
| 1.000 € | 674,40 € | 1.439,76 € | 1.105,52 € | Witwenrente |
| 1.500 € | 474,40 € | 1.239,76 € | 1.105,52 € | Witwenrente |
| 2.000 € | 274,40 € | 1.039,76 € | 1.105,52 € | Splitting |
| 2.500 € | 74,40 € | 839,76 € | 1.105,52 € | Splitting |
| 3.000 € | 0,00 € | 765,36 € | 1.105,52 € | Splitting |
| 3.500 € | 0,00 € | 765,36 € | 1.105,52 € | Splitting |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich den Splittingzuwachs beim rentensplitting?
Du berechnest den Splittingzuwachs, indem du nur die Entgeltpunkte aus der Ehezeit vergleichst und die Differenz halbierst. Bei 28 EP und 12 EP ergibt sich ein Zuwachs von 8,0000 EP. Mit dem Rentenwert 42,52 € sind das 340,16 € Monatsrente.
Was ist besser, rentensplitting oder Witwenrente?
Im Beispiel ist die Witwenrente günstiger: Nach dem Tod von Partner 1 erhält Partner 2 ohne Splitting 1.654,03 €, mit Splitting 1.105,52 €. Der Vergleich hängt stark davon ab, ob weiteres Nettoeinkommen die Witwenrente mindert.
Wer bekommt beim rentensplitting den Zuwachs?
Den Zuwachs bekommt der Partner mit den niedrigeren Entgeltpunkten aus der Ehezeit. Bei 28 EP für Partner 1 und 12 EP für Partner 2 erhält Partner 2 den Zuwachs. Bei 15 EP und 25 EP erhält dagegen Partner 1 den Zuwachs.
Zählen Entgeltpunkte vor der Ehe beim rentensplitting mit?
Nein, für den Splittingzuwachs zählen die Entgeltpunkte vor der Ehe nicht mit. Bei 28 EP und 12 EP aus der Ehezeit bleibt der Zuwachs 340,16 €, auch wenn Partner 1 vor der Ehe 0 EP und Partner 2 15 EP hatte.
Was passiert beim rentensplitting, wenn beide gleich viele Entgeltpunkte haben?
Dann gibt es keinen Splittingzuwachs. Bei 20 EP für Partner 1 und 20 EP für Partner 2 beträgt der Zuwachs 0,0000 EP und 0,00 €. Die Renten nach Splitting bleiben in dieser Rechnung unverändert.
Wie wirkt weiteres Nettoeinkommen auf rentensplitting und Witwenrente?
Weiteres Nettoeinkommen mindert die Witwenrente, nicht aber den Splittingzuwachs. Bei 500 € weiterem Netto bleibt der Splittingzuwachs 340,16 €, die Witwenrente liegt bei 874,40 €. Bei 1.200 € weiterem Netto liegt sie bei 594,40 €.
Ist rentensplitting bei einer Ehe vor 2002 möglich?
Bei der Auswahl Ehe vor 2002 und beide nach dem 1.1.1962 geboren ergibt die Rechnung denselben Zuwachs wie bei Ehe ab 2002: 8,0000 EP und 340,16 €. Ob dein konkreter Fall erfüllt ist, sollte anhand deiner Rentendaten geprüft werden.
Wie hoch ist ein Entgeltpunkt in dieser rentensplitting Rechnung?
Ein Entgeltpunkt wird in dieser Rechnung mit 42,52 € Monatsrente angesetzt. Deshalb ergeben 10,0000 EP einen Zuwachs von 425,20 € und 20,0000 EP einen Zuwachs von 850,40 €. Maßgeblich ist der verwendete Rentenwert in der Berechnung.
Quellen und Prüfung
- § 120a SGB VI - Grundsätze für das Rentensplitting unter Ehegatten - Bundesamt für Justiz
- § 46 SGB VI - Witwenrente (Abs. 2b: kein Anspruch nach Splitting) - Bundesamt für Justiz
- § 97 SGB VI - Einkommensanrechnung auf Witwenrenten - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Rentensplitting-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/rentensplitting-rechner