Renteneintrittsalter
Wann gehe ich in Rente? Jahrgang 1964 und jünger: mit 67. Rentenbeginn auf den Tag genau, dazu Rente nach 45 Jahren, Rente mit 63 und Abschläge.
- Regelaltersgrenze
- 67 Jahre
- Regelaltersgrenze erreicht am
- 14.03.2033
- Frühestmöglicher Rentenbeginn
- 01.04.2029
- Frühestmögliche Rente
- Langjährig Versicherte (mit Abschlag), Alter 63 Jahre
- Abschlag bei frühestem Beginn
- 14,4 %
- Frühester Beginn ohne Abschlag
- 01.04.2033
- Aktivrente (2.000 € steuerfrei) ab
- 01.04.2033
- Rentenkommission (Juni 2026): empfohlen sind eine Regelaltersgrenze von bis zu 67,5 Jahren, die Anhebung der Rente für langjährig Versicherte auf 64 und die Abschaffung der abschlagsfreien Rente nach 45 Jahren. Das ist kein Gesetz - gerechnet wird mit geltendem Recht.
Alle Altersrenten für dein Geburtsdatum
| Rentenart | Voraussetzung | Alter | Beginn | Abschlag | Wartezeit erfüllt |
|---|---|---|---|---|---|
| Regelaltersrente | 5 Jahre Wartezeit | 67 Jahre | 01.04.2033 | 0 % | ja |
| Besonders langjährig Versicherte (abschlagsfrei) | 45 Jahre Wartezeit | 65 Jahre | 01.04.2031 | 0 % | nein |
| Langjährig Versicherte (mit Abschlag) | 35 Jahre Wartezeit | 63 Jahre | 01.04.2029 | 14,4 % | ja |
| Schwerbehinderte Menschen, abschlagsfrei | 35 Jahre Wartezeit, GdB ab 50 | 65 Jahre | 01.04.2031 | 0 % | nein |
| Schwerbehinderte Menschen (mit Abschlag) | 35 Jahre Wartezeit, GdB ab 50 | 62 Jahre | 01.04.2028 | 10,8 % | nein |
Rechenweg mit deinen Zahlen
- Jahrgang 1966: Regelaltersgrenze 67 Jahre (§ 235 SGB VI).
- Das Alter ist am Tag vor dem entsprechenden Geburtstag vollendet: 14. März 2033.
- Die Rente beginnt am Ersten des Folgemonats: 1. April 2033 (§ 99 SGB VI).
- Frühester Beginn 1. April 2029: 48 Monate vor der Regelaltersrente, Abschlag 14,4 % lebenslang (0,3 % je Monat).
Wann gehe ich in Rente? Rentenbeginn nach Geburtsjahr
Dein Rentenbeginn hängt zuerst vom Geburtsdatum ab. Entscheidend ist die Regelaltersgrenze deines Jahrgangs. Danach kommt die Frage, ob du genug Versicherungsjahre für eine vorgezogene Altersrente hast. Bei anerkannter Schwerbehinderung mit GdB ab 50 gelten zusätzlich eigene Altersgrenzen.
Beispiele zeigen den Unterschied sehr gut: Bei Geburtsdatum 01.01.1960 und 35 Versicherungsjahren liegt die Regelaltersgrenze bei 66 Jahre und 4 Monate. Erreicht ist sie am 30.04.2026, der Beginn der Regelaltersrente ist 01.05.2026. Mit denselben Versicherungsjahren ist ein früherer Start möglich: Frühestmöglicher Rentenbeginn ist 01.01.2023, dann aber mit 12 % Abschlag.
Bei Geburtsdatum 31.12.1958 und 45 Versicherungsjahren beginnt die Regelaltersrente am 01.01.2025. Der früheste Beginn ohne Abschlag ist hier 01.01.2023. Der frühestmögliche Rentenbeginn liegt zwar schon am 01.01.2022, dann wird aber ein Abschlag von 10,8 % berücksichtigt.
Für spätere Jahrgänge verschiebt sich der reguläre Start weiter nach hinten. Bei Geburtsdatum 01.07.1970 und 40 Versicherungsjahren ist die Regelaltersgrenze 67 Jahre, erreicht am 30.06.2037. Die Regelaltersrente beginnt am 01.07.2037. Der frühestmögliche Rentenbeginn ist 01.07.2033, mit 14,4 % Abschlag.
So berechnet der rentenbeginn rechner den Startmonat
Du gibst Geburtsdatum, Versicherungsjahre und eine mögliche Schwerbehinderung ein; daraus werden Regelaltersrente, frühester Rentenbeginn und ein abschlagsfreier früherer Beginn berechnet.
Die Rechnung folgt diesem Ablauf: Zuerst wird die passende Altersgrenze zum Geburtsjahr bestimmt. Das Alter gilt am Tag vor dem entsprechenden Geburtstag als vollendet. Die Rente beginnt dann am Ersten des Monats nach Vollendung dieser Altersgrenze. Bei einer vorgezogenen Rente wird der Abschlag über die Monate vor der Regelaltersgrenze berechnet: 0,3 % je Monat.
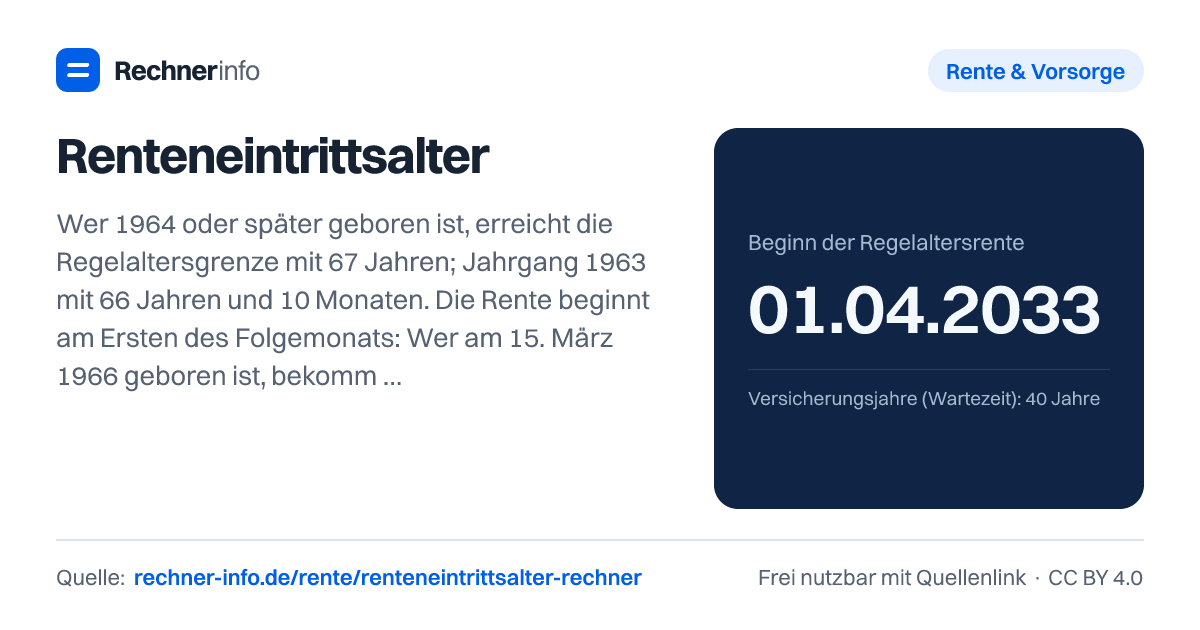
Ein Beispiel: Du bist am 15.03.1966 geboren, hast 40 Versicherungsjahre und bist bei Rentenbeginn nicht schwerbehindert. Für diesen Jahrgang gilt die Regelaltersgrenze 67 Jahre. Erreicht ist sie am 14.03.2033. Der Beginn der Regelaltersrente ist deshalb 01.04.2033.
Der frühestmögliche Rentenbeginn ist in diesem Beispiel 01.04.2029. Das ist die Altersrente für langjährig Versicherte mit Abschlag, Alter 63 Jahre. Der Abschlag beträgt 14,4 % und gilt dauerhaft. Der früheste Beginn ohne Abschlag fällt in diesem Beispiel wieder auf 01.04.2033, weil 40 Versicherungsjahre nicht für die abschlagsfreie Altersrente für besonders langjährig Versicherte reichen.
45 Versicherungsjahre können den abschlagsfreien Rentenbeginn vorziehen
Mit 45 Versicherungsjahren kann eine abschlagsfreie Altersrente für besonders langjährig Versicherte möglich sein. Sie liegt vor der Regelaltersrente, aber nicht zwingend vor jeder anderen Rentenart. Häufig gibt es zusätzlich eine frühere Variante mit Abschlag.
Beim Geburtsdatum 10.05.1962 und 45 Versicherungsjahren liegt die Regelaltersgrenze bei 66 Jahre und 8 Monate. Die Regelaltersrente beginnt am 01.02.2029. Der früheste Beginn ohne Abschlag ist aber bereits 01.02.2027. Noch früher geht es in dieser Rechnung ab 01.06.2025 als Altersrente für langjährig Versicherte mit Abschlag von 13,2 %.
Auch bei sehr vielen Versicherungsjahren bleibt die Regelaltersrente als Bezugspunkt erhalten. Bei Geburtsdatum 15.03.1966 und 50 Versicherungsjahren beginnt die Regelaltersrente am 01.04.2033. Der früheste Beginn ohne Abschlag ist 01.04.2031. Der frühestmögliche Rentenbeginn liegt am 01.04.2029, dann mit 14,4 % Abschlag.
Achte bei den Versicherungsjahren auf die richtige Zuordnung. Beitragszeiten, Kindererziehung bis 10 Jahre, Pflege und Arbeitslosengeld I können zählen. Studium zählt nicht für die 45 Jahre. Genau hier entstehen oft Abweichungen zwischen eigener Schätzung und späterer Rentenauskunft.
Schwerbehinderung mit GdB ab 50: früher in Rente gehen
Wenn bei Rentenbeginn eine Schwerbehinderung mit GdB ab 50 vorliegt, kann eine eigene Altersrente für schwerbehinderte Menschen in Betracht kommen. Dafür sind neben dem GdB auch die Versicherungsjahre relevant. Der Rechner unterscheidet zwischen einer abschlagsfreien Variante und einer früheren Variante mit Abschlag.
Beispiel Geburtsdatum 15.03.1966, 35 Versicherungsjahre und Schwerbehinderung: Die Regelaltersrente beginnt am 01.04.2033. Der frühestmögliche Rentenbeginn ist 01.04.2028 als Altersrente für schwerbehinderte Menschen mit Abschlag. Der Abschlag beträgt 10,8 %. Ohne Abschlag ist in dieser Rechnung ein Beginn am 01.04.2031 möglich.
Bei Geburtsdatum 20.05.1962, Schwerbehinderung und 40 Versicherungsjahren beginnt die Regelaltersrente am 01.02.2029. Der frühestmögliche Rentenbeginn ist 01.02.2024, ebenfalls mit 10,8 % Abschlag. Der früheste Beginn ohne Abschlag ist 01.02.2027.
Wichtig für die Praxis: Der GdB muss bei Rentenbeginn vorliegen. Wenn der Status später wegfällt oder noch nicht anerkannt ist, kann sich die passende Rentenart ändern. Für die endgültige Entscheidung zählen die Feststellungen im Rentenverfahren und deine nachgewiesenen Zeiten.
Typische Fehler beim Rentenbeginn berechnen
Der häufigste Denkfehler betrifft den Geburtstag. Die Altersgrenze wird nicht erst am Geburtstag selbst vollendet, sondern am Tag davor. Darum kann jemand mit Geburtsdatum 01.01.1964 die Regelaltersgrenze am 31.12.2030 erreichen. Der Rentenbeginn ist dann 01.01.2031.
Ein weiterer Fehler: Der Monat der Altersgrenze ist nicht automatisch der Rentenmonat. Maßgeblich ist der Erste des Folgemonats. Bei Geburtsdatum 15.08.1964 wird die Altersgrenze am 14.08.2031 erreicht, der Rentenbeginn ist 01.09.2031.
Praktische Punkte, die du prüfen solltest:
- Versicherungsjahre nicht grob schätzen, sondern mit deinem Versicherungsverlauf abgleichen.
- 35 Versicherungsjahre und 45 Versicherungsjahre nicht verwechseln, weil sie zu anderen Rentenarten führen.
- Abschläge als dauerhafte Minderung einplanen, wenn du vorziehst.
- Bei GdB ab 50 prüfen, ob die Anerkennung bei Rentenbeginn tatsächlich vorliegt.
- Die Aktivrente mit 2.000 € steuerfrei ist ab dem Beginn der Regelaltersrente relevant, zum Beispiel 01.04.2033 im Beispiel mit Geburtsdatum 15.03.1966.
Die Berechnung ist eine Modellrechnung auf Basis der eingegebenen Daten. Verbindlich wird der Rentenbeginn erst im Rentenverfahren. Änderungen bei Versicherungszeiten, Schwerbehinderung oder gesetzlichen Regeln können das Ergebnis verändern.
Tabellen zum Nachschlagen
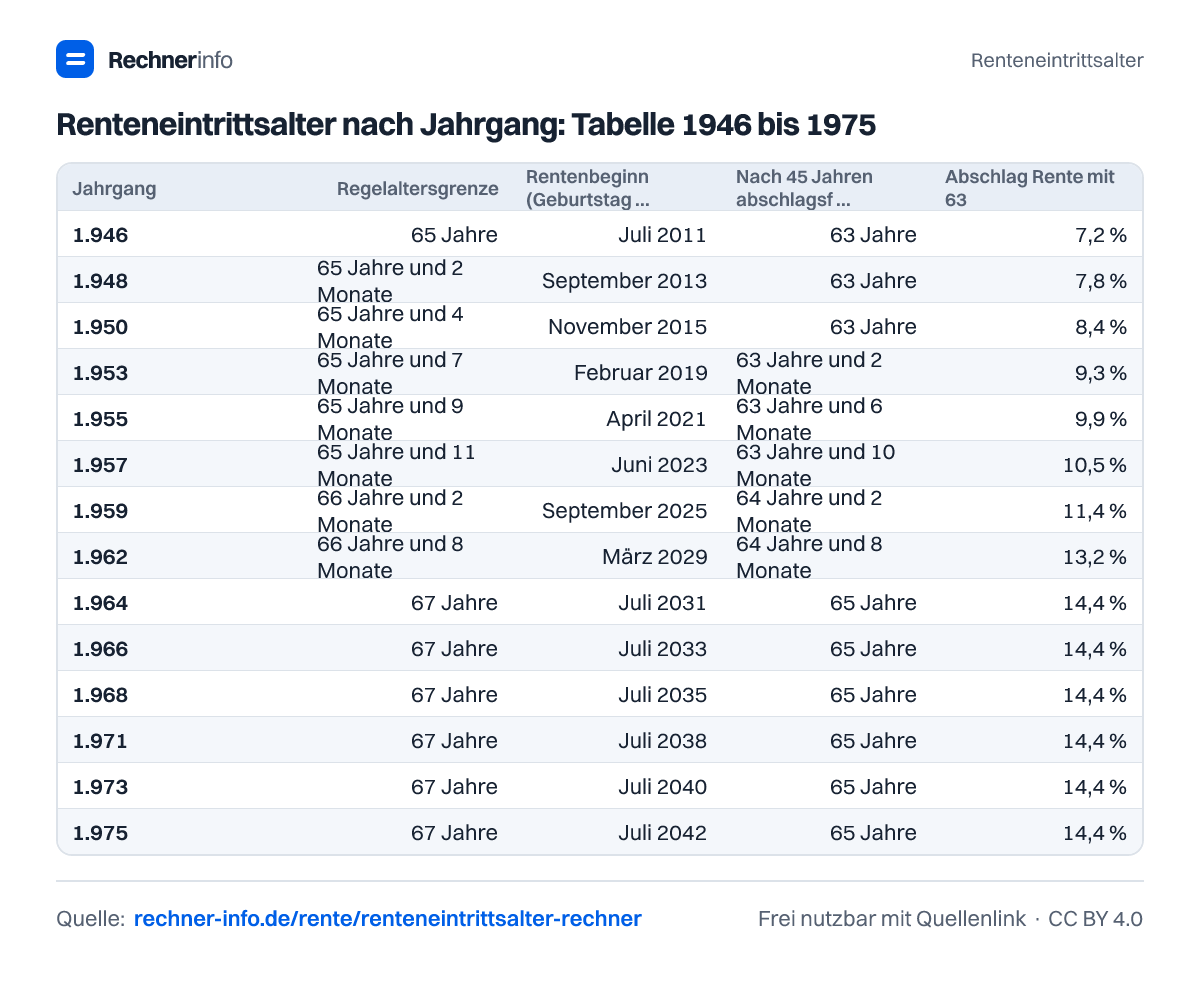
Renteneintrittsalter nach Jahrgang: Tabelle 1946 bis 1975
| Jahrgang | Regelaltersgrenze | Rentenbeginn (Geburtstag 15.6.) | Nach 45 Jahren abschlagsfrei mit | Abschlag Rente mit 63 | Schwerbehindert abschlagsfrei |
|---|---|---|---|---|---|
| 1.946 | 65 Jahre | Juli 2011 | 63 Jahre | 7,2 % | 63 Jahre (ab 60 Jahre) |
| 1.947 | 65 Jahre und 1 Monat | August 2012 | 63 Jahre | 7,5 % | 63 Jahre (ab 60 Jahre) |
| 1.948 | 65 Jahre und 2 Monate | September 2013 | 63 Jahre | 7,8 % | 63 Jahre (ab 60 Jahre) |
| 1.949 | 65 Jahre und 3 Monate | Oktober 2014 | 63 Jahre | 8,1 % | 63 Jahre (ab 60 Jahre) |
| 1.950 | 65 Jahre und 4 Monate | November 2015 | 63 Jahre | 8,4 % | 63 Jahre (ab 60 Jahre) |
| 1.951 | 65 Jahre und 5 Monate | Dezember 2016 | 63 Jahre | 8,7 % | 63 Jahre (ab 60 Jahre) |
| 1.952 | 65 Jahre und 6 Monate | Januar 2018 | 63 Jahre | 9 % | 63 Jahre und 6 Monate (ab 60 Jahre und 6 Monate) |
| 1.953 | 65 Jahre und 7 Monate | Februar 2019 | 63 Jahre und 2 Monate | 9,3 % | 63 Jahre und 7 Monate (ab 60 Jahre und 7 Monate) |
| 1.954 | 65 Jahre und 8 Monate | März 2020 | 63 Jahre und 4 Monate | 9,6 % | 63 Jahre und 8 Monate (ab 60 Jahre und 8 Monate) |
| 1.955 | 65 Jahre und 9 Monate | April 2021 | 63 Jahre und 6 Monate | 9,9 % | 63 Jahre und 9 Monate (ab 60 Jahre und 9 Monate) |
| 1.956 | 65 Jahre und 10 Monate | Mai 2022 | 63 Jahre und 8 Monate | 10,2 % | 63 Jahre und 10 Monate (ab 60 Jahre und 10 Monate) |
| 1.957 | 65 Jahre und 11 Monate | Juni 2023 | 63 Jahre und 10 Monate | 10,5 % | 63 Jahre und 11 Monate (ab 60 Jahre und 11 Monate) |
| 1.958 | 66 Jahre | Juli 2024 | 64 Jahre | 10,8 % | 64 Jahre (ab 61 Jahre) |
| 1.959 | 66 Jahre und 2 Monate | September 2025 | 64 Jahre und 2 Monate | 11,4 % | 64 Jahre und 2 Monate (ab 61 Jahre und 2 Monate) |
| 1.960 | 66 Jahre und 4 Monate | November 2026 | 64 Jahre und 4 Monate | 12 % | 64 Jahre und 4 Monate (ab 61 Jahre und 4 Monate) |
| 1.961 | 66 Jahre und 6 Monate | Januar 2028 | 64 Jahre und 6 Monate | 12,6 % | 64 Jahre und 6 Monate (ab 61 Jahre und 6 Monate) |
| 1.962 | 66 Jahre und 8 Monate | März 2029 | 64 Jahre und 8 Monate | 13,2 % | 64 Jahre und 8 Monate (ab 61 Jahre und 8 Monate) |
| 1.963 | 66 Jahre und 10 Monate | Mai 2030 | 64 Jahre und 10 Monate | 13,8 % | 64 Jahre und 10 Monate (ab 61 Jahre und 10 Monate) |
| 1.964 | 67 Jahre | Juli 2031 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.965 | 67 Jahre | Juli 2032 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.966 | 67 Jahre | Juli 2033 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.967 | 67 Jahre | Juli 2034 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.968 | 67 Jahre | Juli 2035 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.969 | 67 Jahre | Juli 2036 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.970 | 67 Jahre | Juli 2037 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.971 | 67 Jahre | Juli 2038 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.972 | 67 Jahre | Juli 2039 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.973 | 67 Jahre | Juli 2040 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.974 | 67 Jahre | Juli 2041 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
| 1.975 | 67 Jahre | Juli 2042 | 65 Jahre | 14,4 % | 65 Jahre (ab 62 Jahre) |
Rentenbeginn Jahrgang 1964: Tabelle nach Geburtsmonat
| Geboren am | 67 Jahre vollendet am | Rentenbeginn |
|---|---|---|
| 01.01.1964 | 31.12.2030 | 01.01.2031 |
| 15.01.1964 | 14.01.2031 | 01.02.2031 |
| 01.02.1964 | 31.01.2031 | 01.02.2031 |
| 15.02.1964 | 14.02.2031 | 01.03.2031 |
| 01.03.1964 | 28.02.2031 | 01.03.2031 |
| 15.03.1964 | 14.03.2031 | 01.04.2031 |
| 01.04.1964 | 31.03.2031 | 01.04.2031 |
| 15.04.1964 | 14.04.2031 | 01.05.2031 |
| 01.05.1964 | 30.04.2031 | 01.05.2031 |
| 15.05.1964 | 14.05.2031 | 01.06.2031 |
| 01.06.1964 | 31.05.2031 | 01.06.2031 |
| 15.06.1964 | 14.06.2031 | 01.07.2031 |
| 01.07.1964 | 30.06.2031 | 01.07.2031 |
| 15.07.1964 | 14.07.2031 | 01.08.2031 |
| 01.08.1964 | 31.07.2031 | 01.08.2031 |
| 15.08.1964 | 14.08.2031 | 01.09.2031 |
| 01.09.1964 | 31.08.2031 | 01.09.2031 |
| 15.09.1964 | 14.09.2031 | 01.10.2031 |
| 01.10.1964 | 30.09.2031 | 01.10.2031 |
| 15.10.1964 | 14.10.2031 | 01.11.2031 |
| 01.11.1964 | 31.10.2031 | 01.11.2031 |
| 15.11.1964 | 14.11.2031 | 01.12.2031 |
| 01.12.1964 | 30.11.2031 | 01.12.2031 |
| 15.12.1964 | 14.12.2031 | 01.01.2032 |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wann gehe ich in Rente, wenn ich am 15.03.1966 geboren bin?
Deine Regelaltersrente beginnt am 01.04.2033, wenn du am 15.03.1966 geboren bist. Die Regelaltersgrenze liegt bei 67 Jahre und ist am 14.03.2033 erreicht. Mit 40 Versicherungsjahren ist der frühestmögliche Rentenbeginn 01.04.2029, dann mit 14,4 % Abschlag.
Wann ist mein Rentenbeginn bei Geburtsdatum 01.01.1960 und 35 Versicherungsjahren?
Dein Beginn der Regelaltersrente ist 01.05.2026. Die Regelaltersgrenze beträgt 66 Jahre und 4 Monate und wird am 30.04.2026 erreicht. Mit 35 Versicherungsjahren ist der frühestmögliche Rentenbeginn 01.01.2023. Dafür wird ein Abschlag von 12 % angesetzt.
Was bringt mir die Rente nach 45 Versicherungsjahren?
45 Versicherungsjahre können einen abschlagsfreien früheren Rentenbeginn ermöglichen. Bei Geburtsdatum 31.12.1958 ist der früheste Beginn ohne Abschlag 01.01.2023, während die Regelaltersrente erst am 01.01.2025 beginnt. Noch früher ist 01.01.2022 möglich, dann aber mit 10,8 % Abschlag.
Wie hoch ist der Abschlag bei Rente mit 63 für Jahrgang 1964?
Der Abschlag beträgt beim Jahrgang 1964 in den Beispielen 14,4 %, wenn die Altersrente für langjährig Versicherte mit 63 Jahre beginnt. Bei Geburtsdatum 01.01.1964 und 40 Versicherungsjahren ist der frühestmögliche Rentenbeginn 01.01.2027. Ohne Abschlag beginnt die Regelaltersrente am 01.01.2031.
Kann ich mit GdB 50 früher in Rente gehen?
Ja, mit GdB ab 50 kann eine frühere Altersrente für schwerbehinderte Menschen möglich sein. Bei Geburtsdatum 01.01.1965 und 40 Versicherungsjahren ist der frühestmögliche Rentenbeginn 01.01.2027 mit 10,8 % Abschlag. Ohne Abschlag ist in diesem Beispiel 01.01.2030 möglich.
Zählt Studium zu den 45 Versicherungsjahren?
Nein, Studium zählt nicht für die 45 Jahre. Zählen können dagegen Beitragsjahre, Kindererziehung bis 10 Jahre, Pflege und Arbeitslosengeld I. Für die Berechnung solltest du deshalb nicht nur Lebenslaufzeiten addieren, sondern deinen Versicherungsverlauf prüfen. Sonst kann ein vermeintlich abschlagsfreier Rentenbeginn später wegfallen.
Darf ich neben der Rente weiterarbeiten?
Ja, Weiterarbeit kann möglich sein, die konkrete Auswirkung hängt aber von Rentenart und Zeitpunkt ab. Der Rechner zeigt die Aktivrente mit 2.000 € steuerfrei ab dem Beginn der Regelaltersrente. Bei Geburtsdatum 15.03.1966 liegt dieser Zeitpunkt bei 01.04.2033.
Ist der berechnete Rentenbeginn verbindlich?
Nein, verbindlich ist die Berechnung nicht. Sie zeigt den Rentenbeginn nach deinen Eingaben und den hinterlegten Regeln. Maßgeblich sind später die geprüften Versicherungszeiten, eine mögliche Anerkennung der Schwerbehinderung und der Rentenbescheid. Nutze das Ergebnis daher als Orientierung für deine Planung.
Quellen und Prüfung
- § 235 SGB VI - Regelaltersrente und Anhebung der Altersgrenze - Bundesamt für Justiz
- § 236b SGB VI - Altersrente für besonders langjährig Versicherte - Bundesamt für Justiz
- § 236a SGB VI - Altersrente für schwerbehinderte Menschen - Bundesamt für Justiz
- § 99 SGB VI - Beginn der Rente - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Renteneintrittsalter. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/renteneintrittsalter-rechner