Rente mit 63
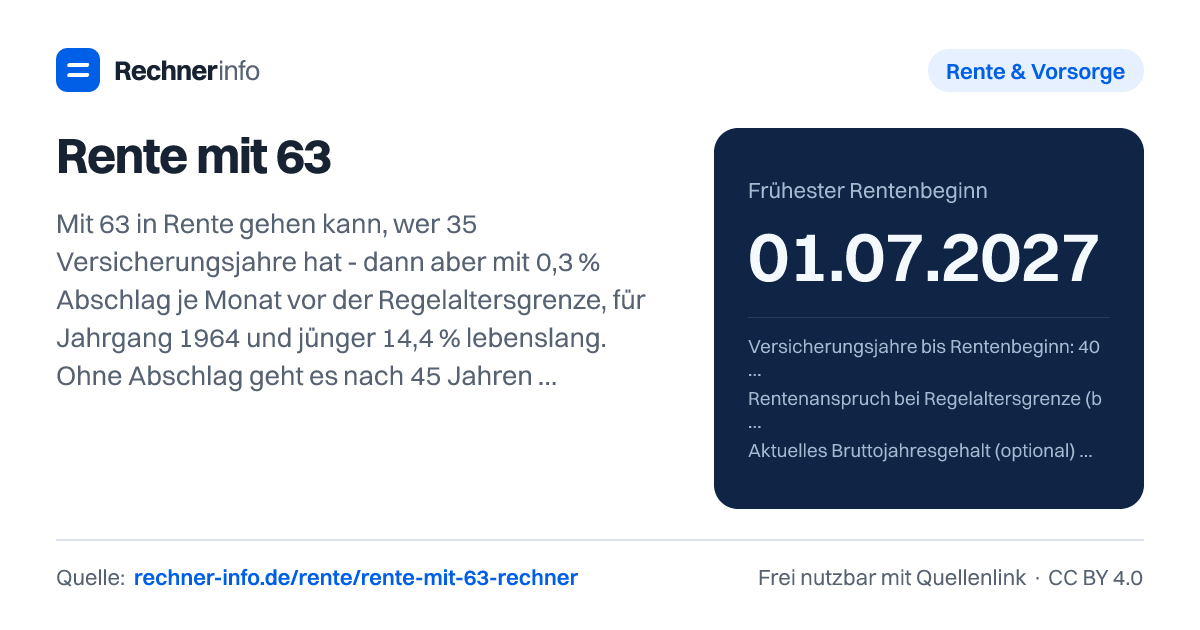
Rente mit 63: Jahrgang 1964 zahlt 14,4 % Abschlag (48 Monate × 0,3 %). Nach 45 Jahren abschlagsfrei erst mit 65. Mit Rentenbeginn, Betrag und Break-even.
- Rentenart
- Langjährig Versicherte (35 Jahre), Alter 63 Jahre
- Abschlag (lebenslang)
- 14,4 %
- Rente bei frühestem Beginn (brutto)
- 1.369,60 €
- Weniger Rente pro Monat
- 230,40 €
- Monate vor der Regelaltersrente
- 48
- Frühester Beginn ohne Abschlag
- 01.07.2031
- Regelaltersrente ab
- 01.07.2031
- Späterer Start holt auf ab Alter?
- 90 Jahre und 10 Monate (nach 23,8 Jahren Regelaltersrente)
- Ausgleichszahlung für den Abschlag (§ 187a SGB VI)?
- 61.159,46 €
Deine Möglichkeiten im Vergleich
| Rentenart | Alter | Beginn | Abschlag | Rente brutto |
|---|---|---|---|---|
| Langjährig Versicherte (35 Jahre) | 63 Jahre | 01.07.2027 | 14,4 % | 1.369,60 € |
| Regelaltersrente | 67 Jahre | 01.07.2031 | 0 % | 1.600,00 € |
Rechenweg mit deinen Zahlen
- Regelaltersgrenze 67 Jahre → Regelaltersrente ab 1. Juli 2031.
- Frühester Beginn: Langjährig Versicherte (35 Jahre), Alter 63 Jahre → 1. Juli 2027, 48 Monate früher.
- Abschlag: 48 Monate × 0,3 % = 14,4 %; Zugangsfaktor 0,856.
- Rente: 1.600,00 € → 1.369,60 € brutto (230,40 € weniger im Monat).
Wann ist die Rente mit 63 möglich?
Die Rente mit 63 ist kein einheitlicher Rentenbeginn für alle. Entscheidend sind dein Geburtsdatum, deine Versicherungsjahre und die Rentenart, die für dich infrage kommt. Gib oben dein Geburtsdatum, die Versicherungsjahre, einen möglichen GdB ab 50 und den Rentenanspruch aus deiner Renteninformation ein.
Bei der Altersrente für langjährig Versicherte zählt vor allem, ob du die Wartezeit von 35 Jahren erfüllst. Dann kann ein früher Start möglich sein, aber meist mit dauerhaftem Abschlag. Bei Jahrgang 1964 zeigt das Beispiel mit 40 Jahre Versicherungszeit: frühester Beginn ist der 01.07.2027, die Regelaltersrente beginnt am 01.07.2031. Der Rentenbeginn liegt damit 48 Monate vor der Regelaltersrente.
Davon zu unterscheiden ist die Rente nach 45 Beitragsjahren. Sie kann abschlagsfrei sein, beginnt aber nicht automatisch mit 63. Für Jahrgang 1964 mit 45 Jahren liegt der früheste Beginn ohne Abschlag im Beispiel am 01.07.2029. Wer trotzdem schon am 01.07.2027 startet, nutzt die Rente für langjährig Versicherte und nimmt einen Abschlag in Kauf.
Wie wird der Abschlag bei der Rente mit 63 berechnet?
Die Rechnung folgt einem festen Prinzip: Für jeden Monat, den du vor der Regelaltersrente beginnst, wird ein Abschlag von 0,3 % angesetzt. Der Abschlag gilt lebenslang. Danach wird dein Rentenanspruch mit diesem Abschlag vermindert. Wenn du den finanziellen Vergleich mit einem späteren Start ansiehst, ist außerdem das monatliche Minus wichtig.
Ein Beispiel: Geburtsdatum 1964-06-15, 40 Jahre Versicherungszeit, kein GdB ab 50 und ein Rentenanspruch von 1.600 € bei Regelaltersgrenze. Die Regelaltersrente beginnt am 01.07.2031. Der früheste Rentenbeginn als langjährig Versicherter ist der 01.07.2027. Das sind 48 Monate früher.
Die Formel lautet in Worten: Abschlag je Monat vor der Regelaltersgrenze mal Anzahl der Monate. Im Beispiel sind das 48 Monate mal 0,3 %. Daraus ergeben sich 14,4 % Abschlag. Aus 1.600,00 € werden 1.369,60 € brutto. Das Minus beträgt 230,40 € pro Monat. Der Rechner zeigt zusätzlich, ab wann der spätere Start rechnerisch aufholt: im Beispiel ab Alter 90 Jahre und 10 Monate, nach 23,8 Jahren Regelaltersrente.
Rente mit 63 Jahrgang 1964: was gilt bei 40 Jahre und 45 Jahre?
Beim Jahrgang 1964 ist der Unterschied zwischen 40 Jahre und 45 Jahre Versicherungszeit besonders wichtig. Mit 40 Jahre Versicherungszeit zeigt die Rechnung den frühesten Beginn am 01.07.2027. Die Rentenart ist dann langjährig Versicherte mit 35 Jahre. Der Abschlag beträgt 14,4 %. Bei einem Rentenanspruch von 1.600 € bleiben 1.369,60 € brutto.
Mit 45 Jahre Versicherungszeit kann zusätzlich die abschlagsfreie Rente nach 45 Beitragsjahren in Betracht kommen. Für das Geburtsdatum 1964-06-15 liegt der früheste Beginn ohne Abschlag am 01.07.2029. Wer am 01.07.2027 startet, bekommt trotzdem nicht automatisch die abschlagsfreie Variante, sondern die Rente für langjährig Versicherte mit 14,4 % Abschlag.
Auch der Geburtstag im Jahr kann den Kalendermonat verschieben. Beim Geburtsdatum 1964-12-31 und 45 Beitragsjahren ist der früheste Rentenbeginn mit Abschlag der 01.01.2028. Der früheste Beginn ohne Abschlag liegt am 01.01.2030, die Regelaltersrente am 01.01.2032.
Rente nach 45 Beitragsjahren: nicht immer abschlagsfrei mit 63
Viele suchen nach der Rente nach 45 Beitragsjahren, weil sie eine abschlagsfreie Rente erwarten. Das kann stimmen, aber der Starttermin hängt vom Jahrgang ab. Für Jahrgang 1962 mit 45 Jahre Versicherungszeit zeigt das Beispiel: Rente mit 63 ist ab 01.03.2025 möglich, dann aber mit 13,2 % Abschlag. Die Rente sinkt bei 1.600 € Anspruch auf 1.388,80 € brutto, also um 211,20 € pro Monat. Ohne Abschlag geht es in diesem Beispiel ab 01.11.2026.
Bei einem Geburtsdatum 1960-01-01 und 45 Beitragsjahren liegt der früheste Beginn mit Abschlag am 01.01.2023. Der Abschlag beträgt 12 %, bei 1.600 € Anspruch ergibt das 1.408,00 € brutto und 192,00 € weniger pro Monat. Der früheste Beginn ohne Abschlag ist der 01.05.2024.
Wichtig ist dabei die Zählung der Zeiten. Für 45 Jahre zählen etwa Beitragsjahre, Kindererziehung, Pflege und ALG I. Schule, Studium und ALG II/Bürgergeld zählen dafür nicht. Genau hier entstehen oft Abweichungen zwischen eigener Schätzung und Rentenauskunft.
Schwerbehindert und Rente mit 63: andere Rentenart, anderer Abschlag
Wenn du einen GdB ab 50 hast, kann eine eigene Altersrente für schwerbehinderte Menschen infrage kommen. Diese wird anders behandelt als die Rente für langjährig Versicherte. Im Beispiel mit Jahrgang 1964, 35 Jahre Versicherungszeit und GdB ab 50 ist der früheste Beginn der 01.07.2026. Die Rentenart ist schwerbehinderte Menschen mit Abschlag, Alter 62 Jahre.
Der Abschlag beträgt in dieser Rechnung 10,8 %. Bei einem Rentenanspruch von 1.600 € ergibt sich eine Rente von 1.427,20 € brutto. Das monatliche Minus liegt bei 172,80 €. Der früheste Beginn ohne Abschlag ist der 01.07.2029, die Regelaltersrente beginnt am 01.07.2031.
Das Beispiel zeigt auch eine typische Grenze der einfachen Frage “Rente mit 63”: Bei Schwerbehinderung kann ein früherer Beginn als 63 möglich sein. Gleichzeitig ist der Abschlag nicht aus den 60 Monaten bis zur Regelaltersrente abgeleitet, sondern aus den Regeln der speziellen Rentenart. Deshalb solltest du die Rentenart im Ergebnis mitlesen, nicht nur das Startdatum.
Typische Fehler bei Rente mit 63 Abschlag
Ein häufiger Fehler ist, den Abschlag als vorübergehend zu verstehen. Der Abschlag gilt lebenslang. Wenn die Rechnung 14,4 % zeigt, bleibt dieser Abschlag auch nach dem Monat bestehen, in dem du die Regelaltersgrenze erreicht hättest.
Ein zweiter Fehler ist der Blick auf die Bruttorente allein. Die Beispiele zeigen Bruttowerte wie 1.369,60 €, 1.540,80 € oder 2.140,00 €. Was netto bleibt, hängt von Krankenversicherung, Pflegeversicherung, Steuer und weiteren persönlichen Daten ab. Der Rechner ersetzt daher keine Rentenberatung und keine verbindliche Auskunft des Rentenversicherungsträgers.
Drittens wird oft übersehen, dass die Renteninformation mit Annahmen arbeitet. Wenn du früher aus dem Job aussteigst, können künftige Entgeltpunkte fehlen. Das optionale Bruttojahresgehalt hilft, diesen Effekt abzubilden, wenn du es einträgst.
Viertens: Eine Ausgleichszahlung kann den Abschlag mindern oder ausgleichen, ist aber eine eigene Entscheidung. Im Beispiel mit 1.600 € Anspruch und 14,4 % Abschlag steht dafür 61.159,46 €. Bei 2.500 € Anspruch zeigt die Rechnung 95.561,65 €. Ob sich das lohnt, hängt von Liquidität, Steuer, Gesundheit und deiner Planung ab.
Tabellen zum Nachschlagen
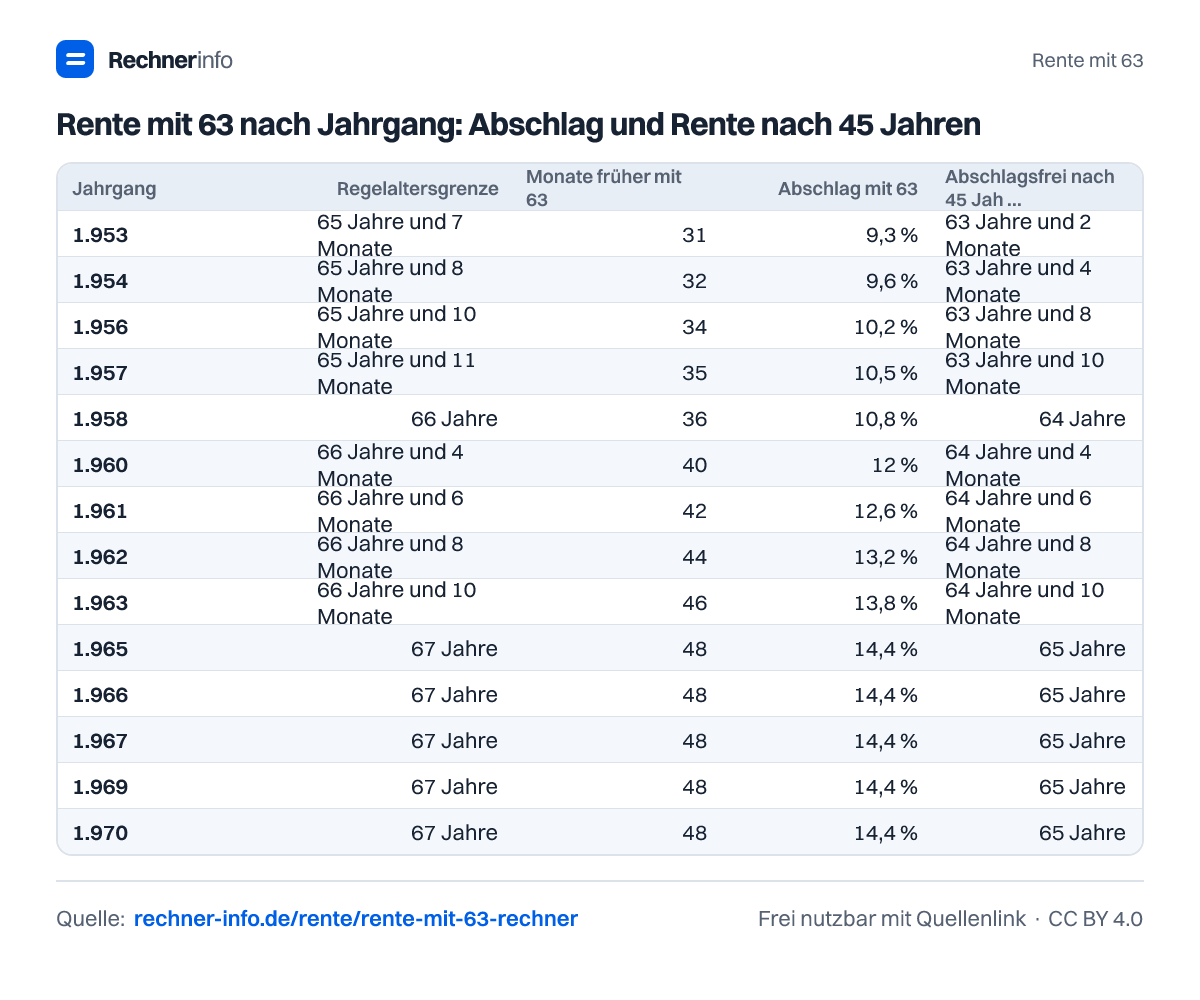
Rente mit 63 nach Jahrgang: Abschlag und Rente nach 45 Jahren
| Jahrgang | Regelaltersgrenze | Monate früher mit 63 | Abschlag mit 63 | Abschlagsfrei nach 45 Jahren |
|---|---|---|---|---|
| 1.953 | 65 Jahre und 7 Monate | 31 | 9,3 % | 63 Jahre und 2 Monate |
| 1.954 | 65 Jahre und 8 Monate | 32 | 9,6 % | 63 Jahre und 4 Monate |
| 1.955 | 65 Jahre und 9 Monate | 33 | 9,9 % | 63 Jahre und 6 Monate |
| 1.956 | 65 Jahre und 10 Monate | 34 | 10,2 % | 63 Jahre und 8 Monate |
| 1.957 | 65 Jahre und 11 Monate | 35 | 10,5 % | 63 Jahre und 10 Monate |
| 1.958 | 66 Jahre | 36 | 10,8 % | 64 Jahre |
| 1.959 | 66 Jahre und 2 Monate | 38 | 11,4 % | 64 Jahre und 2 Monate |
| 1.960 | 66 Jahre und 4 Monate | 40 | 12 % | 64 Jahre und 4 Monate |
| 1.961 | 66 Jahre und 6 Monate | 42 | 12,6 % | 64 Jahre und 6 Monate |
| 1.962 | 66 Jahre und 8 Monate | 44 | 13,2 % | 64 Jahre und 8 Monate |
| 1.963 | 66 Jahre und 10 Monate | 46 | 13,8 % | 64 Jahre und 10 Monate |
| 1.964 | 67 Jahre | 48 | 14,4 % | 65 Jahre |
| 1.965 | 67 Jahre | 48 | 14,4 % | 65 Jahre |
| 1.966 | 67 Jahre | 48 | 14,4 % | 65 Jahre |
| 1.967 | 67 Jahre | 48 | 14,4 % | 65 Jahre |
| 1.968 | 67 Jahre | 48 | 14,4 % | 65 Jahre |
| 1.969 | 67 Jahre | 48 | 14,4 % | 65 Jahre |
| 1.970 | 67 Jahre | 48 | 14,4 % | 65 Jahre |
Rente mit 63 Abschlag in Euro (Jahrgang 1964 und jünger, 14,4 %)
| Anspruch mit 67 | Rente mit 63 | Minus pro Monat | Ausgleichszahlung |
|---|---|---|---|
| 800 € | 684,80 € | 115,20 € | 30.580 € |
| 1.000 € | 856,00 € | 144,00 € | 38.225 € |
| 1.200 € | 1.027,20 € | 172,80 € | 45.870 € |
| 1.400 € | 1.198,40 € | 201,60 € | 53.515 € |
| 1.600 € | 1.369,60 € | 230,40 € | 61.159 € |
| 1.800 € | 1.540,80 € | 259,20 € | 68.804 € |
| 2.000 € | 1.712,00 € | 288,00 € | 76.449 € |
| 2.200 € | 1.883,20 € | 316,80 € | 84.094 € |
| 2.500 € | 2.140,00 € | 360,00 € | 95.562 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Abschlag bei Rente mit 63 für Jahrgang 1964?
Der Abschlag beträgt 14,4 %, wenn Jahrgang 1964 mit 63 als langjährig Versicherter startet. Im Beispiel mit 1.600 € Rentenanspruch ergibt das 1.369,60 € brutto statt 1.600 €, also 230,40 € weniger pro Monat. Der früheste Beginn ist der 01.07.2027.
Wann kann Jahrgang 1964 mit 45 Beitragsjahren abschlagsfrei in Rente gehen?
Jahrgang 1964 kann im Beispiel mit 45 Beitragsjahren ab 01.07.2029 ohne Abschlag in Rente gehen. Der Start mit 63 am 01.07.2027 ist zwar möglich, läuft dann aber als Rente für langjährig Versicherte mit 14,4 % Abschlag.
Was bekomme ich bei 1.800 € Rentenanspruch, wenn ich mit 63 gehe?
Bei 1.800 € Rentenanspruch ergibt die Rechnung für Jahrgang 1964 eine Rente mit 63 von 1.540,80 € brutto. Das monatliche Minus beträgt 259,20 €. Der Abschlag liegt bei 14,4 %, wenn der Beginn 48 Monate vor der Regelaltersrente liegt.
Kann ich mit 35 Versicherungsjahren in Rente mit 63 gehen?
Ja, mit 35 Versicherungsjahren kann die Rente für langjährig Versicherte möglich sein. Im Beispiel Jahrgang 1964 beginnt sie am 01.07.2027 mit 14,4 % Abschlag. Ohne Abschlag zeigt die Rechnung bei 40 Jahre Versicherungszeit erst die Regelaltersrente ab 01.07.2031.
Wie wirkt sich Schwerbehinderung auf die Rente mit 63 aus?
Bei GdB ab 50 kann eine frühere Altersrente für schwerbehinderte Menschen möglich sein. Im Beispiel Jahrgang 1964 mit 35 Versicherungsjahren startet sie am 01.07.2026, mit 10,8 % Abschlag. Bei 1.600 € Anspruch ergibt das 1.427,20 € brutto.
Was zählt für die Rente nach 45 Beitragsjahren?
Für 45 Jahre zählen Beitragsjahre, Kindererziehung, Pflege und ALG I. Schule, Studium und ALG II/Bürgergeld zählen dafür nicht. Deshalb kann die eigene Schätzung zu hoch sein. Wenn 45 Jahre tatsächlich erreicht sind, kann je nach Jahrgang ein abschlagsfreier früherer Beginn möglich sein.
Lohnt sich Rente mit 63 trotz Abschlag?
Das hängt von deiner Lebensplanung ab. Im Beispiel mit Jahrgang 1964, 1.600 € Anspruch und 14,4 % Abschlag holt ein späterer Start rechnerisch ab Alter 90 Jahre und 10 Monate auf. Die Rechnung ist ein Vergleich von Bruttobeträgen und ersetzt keine persönliche Beratung.
Kann ich den Abschlag bei Rente mit 63 ausgleichen?
Ja, ein Ausgleich des Abschlags kann möglich sein. Im Beispiel mit 1.600 € Anspruch und 14,4 % Abschlag beträgt die Ausgleichszahlung 61.159,46 €. Bei 2.500 € Anspruch zeigt die Rechnung 95.561,65 €. Steuerliche Wirkung und Liquidität solltest du getrennt prüfen.
Quellen und Prüfung
- § 36 SGB VI - Altersrente für langjährig Versicherte (ab 63 mit Abschlag) - Bundesamt für Justiz
- § 236b SGB VI - Altersrente für besonders langjährig Versicherte - Bundesamt für Justiz
- § 77 SGB VI - Zugangsfaktor (0,3 % je Monat) - Bundesamt für Justiz
- Rentenkommission 2026 - Empfehlungen - Bundesministerium für Arbeit und Soziales
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Rente mit 63. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/rente-mit-63-rechner