Wohnrecht-Rechner
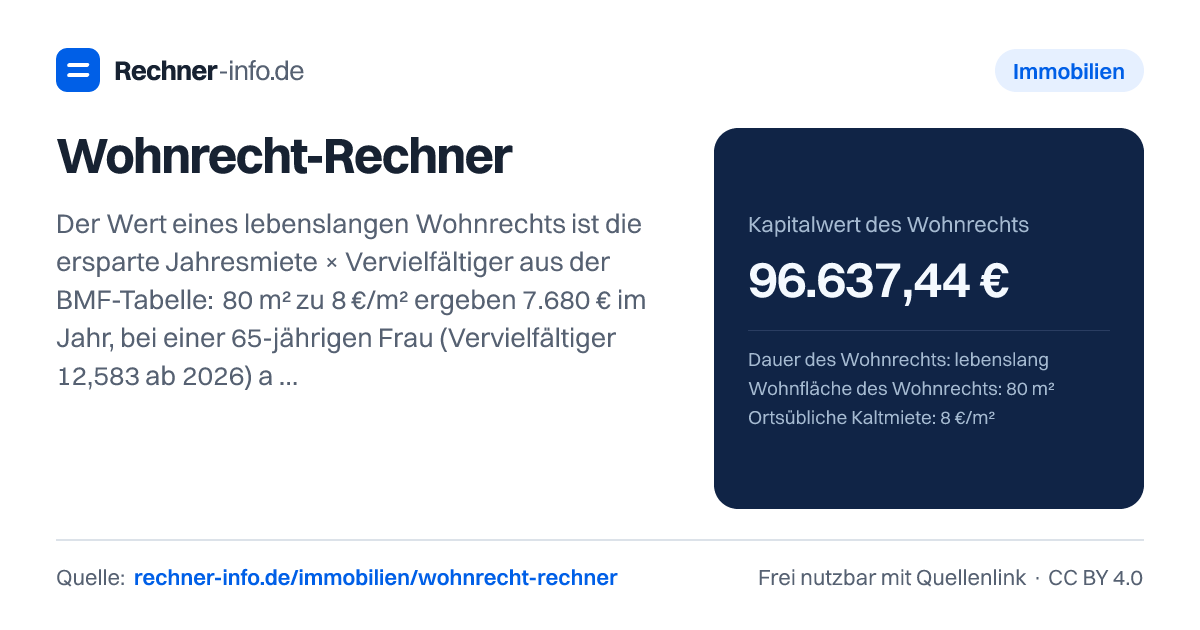
Wohnrecht für 80 m² zu 8 €/m², Frau 65: Kapitalwert 96.637 € (Vervielfältiger 12,583). Lebenslang oder befristet, mit Schenkungsteuer und Grundbuchkosten.
- Wert der Immobilie mit Wohnrecht
- 253.362,56 €
- Anteil des Wohnrechts am Immobilienwert
- 27,6 %
- Vervielfältiger
- 12,583
- Maßgeblich
- Frau, 65 Jahre
- Durchschnittliche Lebenserwartung laut Sterbetafel
- 20,91 Jahre
- Jahreswert (ersparte Kaltmiete)
- 7.680,00 €
- Monatswert
- 640,00 €
- Höchster Jahreswert nach § 16 BewG
- 18.817,20 €
- Angesetzter Jahreswert
- 7.680,00 €
- Berichtigung bei Tod innerhalb von (§ 14 Abs. 2 BewG)
- 7 Jahren
- Geschäftswert für Notar und Grundbuch (§ 52 GNotKG)
- 76.800,00 €
- Grundbuchamt: Eintragung (KV 14121)
- 219,00 €
- Notar: gesonderte Bewilligung inkl. USt?
- 284,41 €
- Stirbt der Berechtigte innerhalb von 7 Jahren, wird die Schenkungsteuer auf Antrag nach der tatsächlichen Dauer berichtigt (§ 14 Abs. 2 BewG).
- Für Stichtage ab 01.01.2027 gelten neue Vervielfältiger; das BMF-Schreiben dazu liegt noch nicht vor (Stand 23.09.2026).
Kapitalwert nach Alter (gleicher Jahreswert)
| Alter | Frau | Mann |
|---|---|---|
| 50 | 120.660 € | 115.023 € |
| 55 | 114.225 € | 107.389 € |
| 60 | 106.230 € | 98.289 € |
| 65 | 96.637 € | 87.890 € |
| 70 | 85.302 € | 76.324 € |
| 75 | 72.138 € | 63.606 € |
| 80 | 57.523 € | 49.989 € |
| 85 | 42.332 € | 36.426 € |
| 90 | 28.954 € | 24.837 € |
| 95 | 19.645 € | 17.096 € |
Rechenweg mit deinen Zahlen
- Jahreswert = 80 m² × 8,00 €/m² × 12 = 7.680,00 €
- Obergrenze § 16 BewG: 350.000,00 € ÷ 18,6 = 18.817,20 € → angesetzt 7.680,00 €
- Vervielfältiger 12,583 (Frau, 65 Jahre; BMF-Schreiben vom 21.10.2025, Sterbetafel 2022/2024)
- Kapitalwert = 7.680,00 € × 12,583 = 96.637,44 € (27,6 % des Immobilienwerts)
- Geschäftswert § 52 GNotKG = 7.680,00 € × 10 = 76.800,00 € → Grundbuch 219,00 €
Was bedeutet Wohnrecht berechnen nach BewG?
Wenn du ein Wohnrecht berechnen willst, geht es meist um den steuerlichen Kapitalwert. Dieser Wert beschreibt, welchen wirtschaftlichen Vorteil die wohnberechtigte Person hat, weil sie bestimmte Räume ohne eigene Miete nutzen darf. Bei einer Immobilienschenkung wird dieser Betrag vom steuerlichen Immobilienwert abgezogen. Die Immobilie ist für den Beschenkten weniger wert, weil sie durch das Wohnrecht belastet ist.
Ein Wohnrecht nach § 1093 BGB ist ein persönliches Recht, eine Wohnung oder bestimmte Räume zu bewohnen. Es ist enger als ein Nießbrauch: Beim Wohnrecht steht die eigene Nutzung im Vordergrund. Vermietung oder umfassende Ertragsziehung gehören nicht automatisch dazu. Für die Bewertung zählt deshalb nicht irgendein gefühlter Abschlag, sondern der Jahreswert der ersparten Kaltmiete und ein Vervielfältiger nach BewG.
Der Rechner bildet diese steuerliche Bewertung nach. Gib Dauer, Wohnfläche, ortsübliche Kaltmiete, Immobilienwert, Anteil am Gebäude sowie Alter und Geschlecht der berechtigten Person ein.
Wichtig für die Praxis: Die Rechnung ersetzt keine notarielle Gestaltung und keine steuerliche Prüfung. Sie zeigt dir aber, welche Größenordnung nach BewG herauskommt und an welchen Eingaben der Wert besonders hängt.
Wie wird der Kapitalwert eines Wohnrechts berechnet?
Die Rechnung läuft in zwei Schritten: Zuerst wird der Jahreswert bestimmt, danach wird dieser Jahreswert mit dem passenden Vervielfältiger multipliziert. In Worten lautet die Formel: Wohnfläche mal ortsübliche Kaltmiete pro m² mal 12 ergibt den Jahreswert. Dieser Jahreswert darf nach § 16 BewG höchstens dem Immobilienwert geteilt durch 18,6 entsprechen. Der angesetzte Jahreswert wird anschließend mit dem Vervielfältiger nach § 14 BewG oder Anlage 9a BewG multipliziert.
Ein Beispiel zeigt die Logik:
- Wohnfläche: 80 m²
- Ortsübliche Kaltmiete: 8,00 €/m²
- Immobilienwert: 350.000,00 €
- Berechtigte Person: Frau, 65 Jahre
- Bewertungsstichtag: ab 01.01.2026
Der Jahreswert lautet: 80 m² × 8,00 €/m² × 12 = 7.680,00 €. Danach wird geprüft, ob die Deckelung nach § 16 BewG greift. Die Obergrenze beträgt 350.000,00 € ÷ 18,6 = 18.817,20 €. Weil der Jahreswert darunterliegt, werden 7.680,00 € angesetzt.
Für eine Frau mit 65 Jahre gilt ab 01.01.2026 der Vervielfältiger 12,583. Daraus folgt: 7.680,00 € × 12,583 = 96.637,44 €. Dieser Betrag ist der Kapitalwert des Wohnrechts. Der steuerliche Wert der belasteten Immobilie sinkt im Beispiel auf 253.362,56 €. Der Anteil des Wohnrechts am Immobilienwert beträgt 27,6 %.
Du siehst daran: Der Kapitalwert ist nicht einfach eine Jahresmiete über die rechnerische Lebenserwartung. Das Finanzamt arbeitet mit festgelegten Vervielfältigern. Diese beruhen auf den Bewertungsregeln und nicht auf einer freien Schätzung.
Welcher Vervielfältiger gilt beim lebenslangen Wohnrecht?
Beim lebenslangen Wohnrecht hängt der Vervielfältiger vor allem vom Alter, vom Geschlecht und vom Bewertungsstichtag ab. Für Bewertungsstichtage ab 01.01.2026 gelten die Vervielfältiger aus dem BMF-Schreiben vom 21.10.2025. Im Beispiel ist maßgeblich: Frau, 65 Jahre. Dazu gehört der Vervielfältiger 12,583 und eine durchschnittliche Lebenserwartung laut Sterbetafel von 20,91 Jahre.
Je höher der Vervielfältiger, desto höher der Kapitalwert. Deshalb kann ein jüngeres Alter einen deutlich höheren Wert ergeben als ein höheres Alter, wenn Jahreswert und Immobilie gleich bleiben. Bei gleichem Jahreswert von 7.680,00 € zeigt die Altersübersicht zum Beispiel für Frau, 65 Jahre einen Kapitalwert von 96.637 €, für Mann, 65 Jahre 87.890 €. Bei Frau, 90 Jahre sind es 28.954 €, bei Mann, 90 Jahre 24.837 €.
Bei einem Wohnrecht für zwei Personen kommt es darauf an, wann das Recht endet. Soll das Wohnrecht bis zum Tod des Letztversterbenden gelten, wird der höhere Vervielfältiger angesetzt. In einem Beispiel mit Mann, 66 Jahre, und Frau, 68 Jahre, 80 m², 8 €/m² und 350.000 € Immobilienwert ist die Frau, 68 Jahre maßgeblich. Der Kapitalwert beträgt 90.048,00 €.
Endet das Recht dagegen bereits mit dem Tod des Erstversterbenden, zählt der niedrigere Vervielfältiger. Bei Frau, 70 Jahre, und Mann, 72 Jahre, ebenfalls mit 80 m², 8 €/m² und 350.000 € Immobilienwert, ist der Mann, 72 Jahre maßgeblich. Der Kapitalwert beträgt 71.370,24 €. Diese Unterscheidung ist in der Gestaltung sehr wichtig, weil sie den Wert spürbar verändert.
Wann greift die Jahreswert-Deckelung nach § 16 BewG?
Die Deckelung nach § 16 BewG verhindert, dass der Jahreswert des Wohnrechts im Verhältnis zum Immobilienwert zu hoch angesetzt wird. Maßgeblich ist nicht immer die tatsächlich ersparte Miete. Wenn die errechnete Jahresmiete über der gesetzlichen Obergrenze liegt, wird nur die Obergrenze angesetzt.
Das sieht man gut an einem befristeten Wohnrecht für 5 Jahre bei 50 m² und 1.000,00 € Monatswert. Der rechnerische Jahreswert beträgt 12.000,00 €. Der höchste Jahreswert nach § 16 BewG liegt aber bei 10.752,69 €. Deshalb wird nur 10.752,69 € angesetzt. Mit dem Vervielfältiger 4,388 ergibt sich ein Kapitalwert von 47.182,80 €.
Greift die Deckelung nicht, bleibt die ortsübliche Kaltmiete maßgeblich. Bei einem Wohnrecht über 10 Jahre für 75 m² bei 9 €/m² und 300.000 € Verkehrswert liegt der Jahreswert bei 8.100,00 €. Die Obergrenze beträgt 16.129,03 €, angesetzt werden also 8.100,00 €. Mit dem Vervielfältiger 7,745 ergibt sich ein Kapitalwert von 62.734,50 €.
Auch der Gebäudeteil kann wichtig sein. Wenn das Wohnrecht nur einen Teil des Hauses betrifft, wird die Obergrenze nur auf diesen Teil bezogen. Bei einer Einliegerwohnung mit 55 m², 8,50 €/m², 400.000 € Immobilienwert und einem Anteil von 30 % beträgt der höchste Jahreswert 6.451,61 €. Der angesetzte Jahreswert liegt bei 5.610,00 €, der Kapitalwert bei 46.400,31 €.
Wohnrecht berechnen bei Schenkungsteuer, Grundbuch und typischen Fehlern
Bei einer Schenkung mindert der Kapitalwert des Wohnrechts den steuerlichen Wert der Immobilie. Das kann Schenkungsteuer reduzieren. Ein Beispiel: Bei 400.000 € Immobilienwert, 80 m², 8 €/m², Frau, 65 Jahre, und 100.000 € früheren Schenkungen an ein Kind beträgt der Kapitalwert des Wohnrechts 96.637,44 €. Ohne Wohnrecht ergibt sich eine Schenkungsteuer von 11.000,00 €, mit Wohnrecht 231,00 €. Die Steuerersparnis beträgt 10.769,00 €.
Bei einer Schenkung an den Ehegatten kann dieselbe Wohnrechtsbewertung ebenfalls den steuerlichen Wert senken. Im Beispiel mit 600.000 € Immobilienwert, 80 m², 8 €/m² und Frau, 65 Jahre, beträgt der Kapitalwert ebenfalls 96.637,44 €. Die Schenkungsteuer sinkt von 11.000,00 € auf 231,00 €.
Für Notar und Grundbuch wird nicht automatisch der Kapitalwert des Wohnrechts verwendet. Nach § 52 GNotKG kann der Geschäftswert anders ermittelt werden. Im Beispiel mit 7.680,00 € Jahreswert beträgt der Geschäftswert 76.800,00 €. Daraus ergeben sich 219,00 € für die Eintragung beim Grundbuchamt und 284,41 € für eine gesonderte notarielle Bewilligung inkl. USt.
Typische Fehler vermeidest du so:
- Nutze die ortsübliche Kaltmiete, nicht die Warmmiete.
- Setze nur die Wohnfläche an, die vom Wohnrecht erfasst ist.
- Prüfe den Anteil am Gebäude, besonders bei Einliegerwohnung oder abgegrenztem Gebäudeteil.
- Unterscheide lebenslanges Wohnrecht, feste Jahre und Jahre, höchstens lebenslang.
- Kläre bei zwei Berechtigten, ob das Recht mit dem Tod des Erstversterbenden oder des Letztversterbenden endet.
- Verwechsle Wohnrecht nicht mit Nießbrauch, weil die steuerliche und rechtliche Wirkung anders sein kann.
Die Ergebnisse hängen stark von Eingaben und Stichtag ab. Für Verträge, Grundbucheintragungen und steuerliche Erklärungen solltest du die konkrete Gestaltung prüfen lassen, vor allem wenn frühere Schenkungen, mehrere Berechtigte oder besondere Nutzungsrechte hinzukommen.
Tabellen zum Nachschlagen
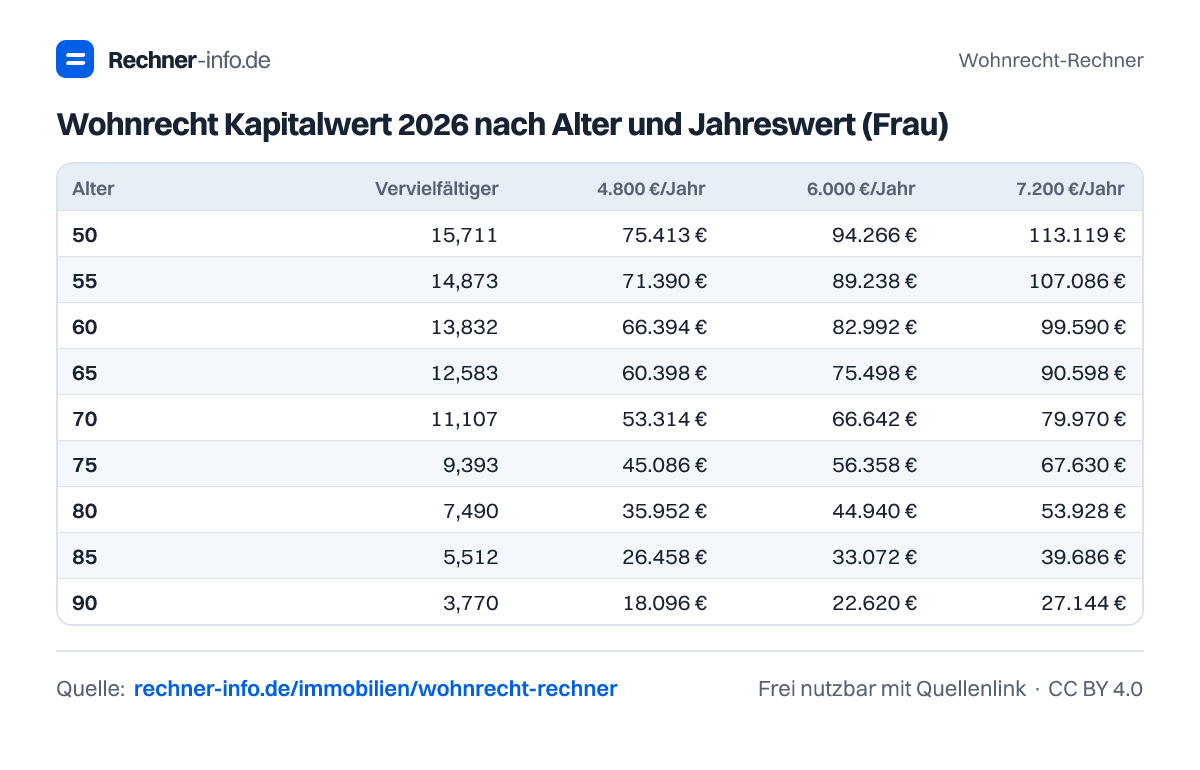
Wohnrecht Kapitalwert 2026 nach Alter und Jahreswert (Frau)
| Alter | Vervielfältiger | 4.800 €/Jahr | 6.000 €/Jahr | 7.200 €/Jahr | 8.400 €/Jahr | 9.600 €/Jahr | 12.000 €/Jahr |
|---|---|---|---|---|---|---|---|
| 50 | 15,711 | 75.413 € | 94.266 € | 113.119 € | 131.972 € | 150.826 € | 188.532 € |
| 55 | 14,873 | 71.390 € | 89.238 € | 107.086 € | 124.933 € | 142.781 € | 178.476 € |
| 60 | 13,832 | 66.394 € | 82.992 € | 99.590 € | 116.189 € | 132.787 € | 165.984 € |
| 65 | 12,583 | 60.398 € | 75.498 € | 90.598 € | 105.697 € | 120.797 € | 150.996 € |
| 70 | 11,107 | 53.314 € | 66.642 € | 79.970 € | 93.299 € | 106.627 € | 133.284 € |
| 75 | 9,393 | 45.086 € | 56.358 € | 67.630 € | 78.901 € | 90.173 € | 112.716 € |
| 80 | 7,490 | 35.952 € | 44.940 € | 53.928 € | 62.916 € | 71.904 € | 89.880 € |
| 85 | 5,512 | 26.458 € | 33.072 € | 39.686 € | 46.301 € | 52.915 € | 66.144 € |
| 90 | 3,770 | 18.096 € | 22.620 € | 27.144 € | 31.668 € | 36.192 € | 45.240 € |
Wohnrecht Kapitalwert 2026 nach Alter und Jahreswert (Mann)
| Alter | Vervielfältiger | 4.800 €/Jahr | 6.000 €/Jahr | 7.200 €/Jahr | 8.400 €/Jahr | 9.600 €/Jahr | 12.000 €/Jahr |
|---|---|---|---|---|---|---|---|
| 50 | 14,977 | 71.890 € | 89.862 € | 107.834 € | 125.807 € | 143.779 € | 179.724 € |
| 55 | 13,983 | 67.118 € | 83.898 € | 100.678 € | 117.457 € | 134.237 € | 167.796 € |
| 60 | 12,798 | 61.430 € | 76.788 € | 92.146 € | 107.503 € | 122.861 € | 153.576 € |
| 65 | 11,444 | 54.931 € | 68.664 € | 82.397 € | 96.130 € | 109.862 € | 137.328 € |
| 70 | 9,938 | 47.702 € | 59.628 € | 71.554 € | 83.479 € | 95.405 € | 119.256 € |
| 75 | 8,282 | 39.754 € | 49.692 € | 59.630 € | 69.569 € | 79.507 € | 99.384 € |
| 80 | 6,509 | 31.243 € | 39.054 € | 46.865 € | 54.676 € | 62.486 € | 78.108 € |
| 85 | 4,743 | 22.766 € | 28.458 € | 34.150 € | 39.841 € | 45.533 € | 56.916 € |
| 90 | 3,234 | 15.523 € | 19.404 € | 23.285 € | 27.166 € | 31.046 € | 38.808 € |
Befristetes Wohnrecht: Vervielfältiger nach Laufzeit (Anlage 9a BewG)
| Laufzeit | Vervielfältiger | Kapitalwert |
|---|---|---|
| 1 Jahr | 0,974 | 7.480 € |
| 2 Jahre | 1,897 | 14.569 € |
| 3 Jahre | 2,772 | 21.289 € |
| 5 Jahre | 4,388 | 33.700 € |
| 10 Jahre | 7,745 | 59.482 € |
| 15 Jahre | 10,314 | 79.212 € |
| 20 Jahre | 12,279 | 94.303 € |
| 25 Jahre | 13,783 | 105.853 € |
| 30 Jahre | 14,933 | 114.685 € |
Was kostet die Eintragung eines Wohnrechts im Grundbuch?
| Jahreswert | Geschäftswert | Grundbuch | Notar (gesondert) |
|---|---|---|---|
| 3.600 € | 36.000 € | 145,00 € | 196,35 € |
| 4.800 € | 48.000 € | 165,00 € | 220,15 € |
| 6.000 € | 60.000 € | 192,00 € | 252,28 € |
| 7.200 € | 72.000 € | 219,00 € | 284,41 € |
| 9.600 € | 96.000 € | 273,00 € | 348,67 € |
| 12.000 € | 120.000 € | 300,00 € | 380,80 € |
| 18.000 € | 180.000 € | 408,00 € | 509,32 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man den Kapitalwert eines Wohnrechts?
Der Kapitalwert eines Wohnrechts ergibt sich aus dem angesetzten Jahreswert mal Vervielfältiger. Der Jahreswert ist Wohnfläche mal ortsübliche Kaltmiete pro m² mal 12, begrenzt durch § 16 BewG. Bei 80 m², 8,00 €/m² und Frau, 65 Jahre, ergibt sich 96.637,44 €.
Was ist ein lebenslanges Wohnrecht für 80 m² bei 8 €/m² wert?
Ein lebenslanges Wohnrecht für 80 m² bei 8 €/m² ist im Beispiel 96.637,44 € wert. Grundlage sind 7.680,00 € Jahreswert und der Vervielfältiger 12,583 für Frau, 65 Jahre, ab 01.01.2026. Der Immobilienwert von 350.000 € sinkt dadurch auf 253.362,56 €.
Welchen Vervielfältiger verwendet das Finanzamt beim Wohnrecht?
Das Finanzamt verwendet beim lebenslangen Wohnrecht den Vervielfältiger nach § 14 BewG. Für Frau, 65 Jahre, gilt ab 01.01.2026 der Vervielfältiger 12,583. Bei befristeten Wohnrechten gilt Anlage 9a BewG, zum Beispiel 7,745 für 10 Jahre fest.
Wann wird der Jahreswert beim Wohnrecht gedeckelt?
Der Jahreswert wird gedeckelt, wenn die ersparte Jahresmiete über dem höchsten Jahreswert nach § 16 BewG liegt. Im Beispiel mit 5 Jahre, 50 m² und 1.000,00 € Monatswert beträgt der rechnerische Jahreswert 12.000,00 €, angesetzt werden aber nur 10.752,69 €.
Wie wird ein Wohnrecht für zwei Personen berechnet?
Ein Wohnrecht für zwei Personen richtet sich danach, wann es endet. Beim Tod des Letztversterbenden zählt der höhere Vervielfältiger, beim Tod des Erstversterbenden der niedrigere. Im Beispiel Mann, 66 Jahre, und Frau, 68 Jahre, Letztversterbender, beträgt der Kapitalwert 90.048,00 €.
Wie wirkt sich ein Wohnrecht auf die Schenkungsteuer aus?
Ein Wohnrecht mindert den steuerlichen Wert der geschenkten Immobilie um seinen Kapitalwert. Im Beispiel mit 400.000 € Immobilienwert und 100.000 € früheren Schenkungen an ein Kind sinkt die Schenkungsteuer von 11.000,00 € auf 231,00 €. Die konkrete Steuer hängt von Verwandtschaft und Vorerwerben ab.
Was kostet die Eintragung eines Wohnrechts im Grundbuch?
Bei einem Geschäftswert von 76.800,00 € kostet die Eintragung beim Grundbuchamt 219,00 €. Für eine gesonderte notarielle Bewilligung inkl. USt fallen im Beispiel 284,41 € an. Der Geschäftswert kann vom steuerlichen Kapitalwert abweichen und richtet sich nach § 52 GNotKG.
Was ist der Unterschied zwischen befristetem und lebenslangem Wohnrecht bei der Berechnung?
Beim befristeten Wohnrecht wird der Vervielfältiger aus Anlage 9a BewG nach der Laufzeit gewählt. Bei 10 Jahre fest beträgt er 7,745 und der Kapitalwert im Beispiel 62.734,50 €. Beim lebenslangen Wohnrecht hängen Vervielfältiger und Kapitalwert von Alter, Geschlecht und Stichtag ab.
Quellen und Prüfung
- BMF-Schreiben vom 21.10.2025: Vervielfältiger für Bewertungsstichtage ab 1. Januar 2026 - Bundesministerium der Finanzen
- § 14 BewG - Lebenslängliche Nutzungen und Leistungen - Bundesministerium der Justiz
- § 1093 BGB - Wohnungsrecht - Bundesministerium der Justiz
- § 52 GNotKG - Nutzungs- und Leistungsrechte - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Wohnrecht-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/wohnrecht-rechner