Ehepartner auszahlen
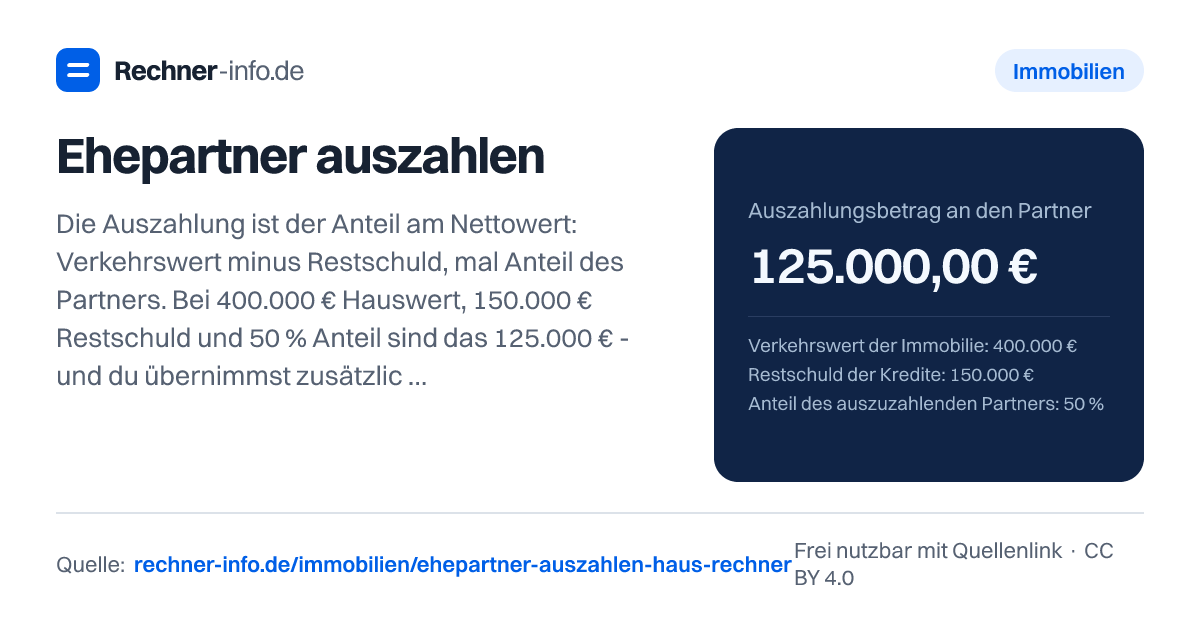
Haus 400.000 €, Restschuld 150.000 €, Anteil 50 %: Auszahlung 125.000 €. Mit Notar- und Grundbuchkosten, Grunderwerbsteuer und Kreditrate.
- Nettowert der Immobilie (Eigenkapital)
- 250.000,00 €
- Übernahme gesamt (Auszahlung + Restschuld)
- 275.000,00 €
- Eigenkapitalquote
- 62,5 %
- Grunderwerbsteuer
- 0,00 €
- Notar (inkl. MwSt.)
- 2.174,01 €
- Grundbuchamt
- 762,00 €
- Nebenkosten der Übertragung
- 2.936,01 €
- Neuer Kredit (Auszahlung + Nebenkosten)
- 127.936,01 €
- Monatsrate des neuen Kredits
- 618,36 €
- Schulden danach insgesamt
- 277.936,01 €
- Schulden in % des Verkehrswerts
- 69,5 %
- Keine Grunderwerbsteuer: Ehegatten, Lebenspartner und - im Rahmen der Vermögensauseinandersetzung - frühere Ehegatten sind befreit (§ 3 Nr. 4, 5 GrEStG).
- Die Bank muss den ausscheidenden Partner aus dem Kredit entlassen; sonst haftet er weiter. Bei vorzeitiger Umschuldung kann eine Vorfälligkeitsentschädigung anfallen.
- Ein Zugewinnausgleich kann die Auszahlung verändern. War die Immobilie nicht selbst bewohnt und keine 10 Jahre im Besitz, kann für den abgebenden Partner Spekulationssteuer anfallen (§ 23 EStG). Keine Rechtsberatung.
Rechenweg mit deinen Zahlen
- Nettowert = 400.000 € − 150.000 € = 250.000 €
- Auszahlung = 250.000 € × 50 % = 125.000,00 €
- Nebenkosten: Notar 2.174,01 € + Grundbuch 762,00 € (Geschäftswert 200.000 €) + Grunderwerbsteuer 0 €
- Neuer Kredit 127.936,01 € × (3,8 % + 2 %) ÷ 12 = 618,36 € im Monat
Was bedeutet ehepartner auszahlen haus konkret?
Wenn du ein gemeinsames Haus übernimmst, kaufst du wirtschaftlich den Anteil des anderen Partners heraus. Entscheidend ist dabei nicht der volle Immobilienwert, sondern der Wert, der nach Abzug der offenen Kredite übrig bleibt. Dieser Nettowert wird nach dem Eigentumsanteil aufgeteilt.
Gib Verkehrswert, Restschuld, Anteil, Beziehung und bei Bedarf Finanzierungsdaten ein; der Rechner zeigt Auszahlung, Nebenkosten, mögliche Grunderwerbsteuer und die Belastung aus einem neuen Kredit.
Wichtig für die Praxis: Die Auszahlung an den Partner ist nur ein Teil der Gesamtbelastung. Wenn du das Haus allein übernimmst, musst du meist auch die laufende Finanzierung allein tragen oder neu ordnen. Die Bank muss der Entlassung des ausscheidenden Partners aus dem Kredit zustimmen. Ohne diese Zustimmung kann jemand aus dem Grundbuch ausscheiden, aber trotzdem weiter für den Kredit haften. Das solltest du vor einer notariellen Übertragung klären.
Der Rechner bildet die rechnerische Seite ab. Er ersetzt keine individuelle Prüfung von Vertrag, Zugewinnausgleich, steuerlichen Folgen oder Finanzierung. Gerade bei Trennung und Scheidung können Vereinbarungen im Ehevertrag, im Scheidungsfolgenvertrag oder mit der Bank das Ergebnis verändern.
So funktioniert die Berechnung der Auszahlung
Die Rechnung läuft in zwei Schritten. Zuerst wird vom Verkehrswert die Restschuld abgezogen. Daraus ergibt sich der Nettowert der Immobilie. Danach wird dieser Nettowert mit dem Anteil des auszuzahlenden Partners multipliziert.
In Worten lautet die Formel: Auszahlung gleich Verkehrswert minus Restschuld, anschließend multipliziert mit dem Anteil des Partners. Die Gesamtbelastung für dich besteht aus Auszahlung plus übernommener Restschuld. Wenn du die Auszahlung finanzierst, kommen die Nebenkosten der Übertragung in die Kreditbetrachtung hinein.
Beispiel: Bei einem Verkehrswert von 400.000 € und einer Restschuld von 150.000 € ergibt sich ein Nettowert von 250.000,00 €. Hält der andere Partner 50 %, beträgt die Auszahlung 125.000,00 €. Zusätzlich bleibt die Restschuld von 150.000 € auf der Immobilie. Die Übernahme gesamt liegt damit bei 275.000,00 €.
In derselben Rechnung fallen 0,00 € Grunderwerbsteuer an, weil die Übertragung unter Ehegatten angesetzt ist. Für Notar und Grundbuch werden 2.936,01 € Nebenkosten ausgewiesen. Wird die Auszahlung samt Nebenkosten über einen neuen Kredit finanziert, beträgt der neue Kredit 127.936,01 €. Bei 3,8 % Sollzins und 2 % anfänglicher Tilgung ergibt sich eine Monatsrate von 618,36 €. Die Schulden danach insgesamt liegen bei 277.936,01 €.
Verkehrswert, Restschuld und Anteil richtig einordnen
Der Verkehrswert sollte der aktuelle Marktwert sein, nicht der frühere Kaufpreis und auch nicht der Betrag, den ihr euch irgendwann erhofft habt. Am saubersten ist ein Gutachten oder eine gemeinsame Bewertung, auf die sich beide Seiten einigen. Schon ein abweichender Verkehrswert verschiebt die Auszahlung deutlich.
Die Restschuld senkt die Auszahlung, weil sie den gemeinsamen Immobilienwert belastet. Bei 600.000 € Verkehrswert, 200.000 € Restschuld und 50 % Anteil ergibt sich eine Auszahlung von 200.000,00 €. Bei 350.000 € Verkehrswert, 120.000 € Restschuld und 50 % Anteil sind es 115.000,00 €. Du siehst: Nicht der Hauswert allein entscheidet, sondern der verbleibende Eigenkapitalwert.
Der Anteil muss nicht immer 50 % sein. Maßgeblich ist in der Regel, was im Grundbuch steht oder was wirksam vereinbart wurde. Bei 500.000 € Verkehrswert, 100.000 € Restschuld und einem Anteil des auszuzahlenden Partners von 40 % liegt die Auszahlung bei 160.000,00 €. Die Übernahme gesamt beträgt in dieser Rechnung 260.000,00 €.
Ein Sonderfall ist ein negativer Nettowert. Wenn die Restschuld höher ist als der Verkehrswert, kann die rechnerische Auszahlung negativ werden. Bei 420.000 € Verkehrswert und 500.000 € Restschuld weist die Rechnung einen Nettowert von -80.000,00 € und eine Auszahlung von -40.000,00 € aus. Das bedeutet nicht automatisch, dass der ausscheidende Partner Geld zahlt. Es zeigt zuerst nur, dass die Immobilie wirtschaftlich überschuldet ist. Dann brauchst du eine klare Vereinbarung, wie Schulden, Haftung und Bankzustimmung behandelt werden.
Welche Kosten beim Haus übernehmen bei Scheidung dazukommen
Neben der Auszahlung entstehen regelmäßig Kosten für Notar und Grundbuch. Bei 400.000 € Verkehrswert und 150.000 € Restschuld werden 2.174,01 € Notarkosten und 762,00 € Grundbuchkosten ausgewiesen. Zusammen sind das 2.936,01 € Nebenkosten der Übertragung. Bei 300.000 € Verkehrswert und 90.000 € Restschuld liegen die Nebenkosten der Übertragung bei 2.425,09 €.
Die Grunderwerbsteuer hängt stark von der Beziehungskonstellation ab. Bei verheirateten oder eingetragenen Lebenspartnern wird in den gezeigten Rechnungen 0,00 € Grunderwerbsteuer angesetzt. Auch bei einer Übertragung nach der Scheidung im Rahmen der Vermögensauseinandersetzung kann die Grunderwerbsteuer entfallen. Ein Beispiel mit 700.000 € Verkehrswert und 250.000 € Restschuld in Bayern zeigt 0,00 € Grunderwerbsteuer, obwohl das Haus nach der Trennung übernommen wird.
Anders kann es bei unverheirateten Partnern aussehen. Bei einer nichtehelichen Lebensgemeinschaft in Bayern mit 450.000 € Verkehrswert, 180.000 € Restschuld und 50 % Anteil beträgt die Auszahlung 135.000,00 €. Zusätzlich weist die Rechnung 7.875,00 € Grunderwerbsteuer aus. Die Nebenkosten der Übertragung steigen dadurch auf 11.111,02 €.
Die Finanzierungsseite solltest du getrennt von der Auszahlungslogik betrachten. In einer Rechnung mit 250.000 € Verkehrswert und 80.000 € Restschuld beträgt die Auszahlung 85.000,00 €, der neue Kredit inklusive Nebenkosten 87.106,33 € und die Monatsrate 421,01 €. Solche Werte helfen dir, mit der Bank über Tragbarkeit und Kreditstruktur zu sprechen.
Typische Fehler beim Partner auszahlen Immobilie vermeiden
Der häufigste Fehler ist, den vollen Verkehrswert als Auszahlungsbasis zu nehmen. Das führt zu einer zu hohen Forderung, wenn noch Kredite auf der Immobilie lasten. Die Restschuld gehört vor der Anteilsrechnung abgezogen. Umgekehrt darfst du die Restschuld nicht doppelt abziehen, wenn du später die Gesamtbelastung betrachtest.
Ein zweiter Fehler ist ein ungeprüfter 50 %-Ansatz. Viele gemeinsame Häuser stehen zwar hälftig im Grundbuch, aber eben nicht alle. Bei abweichenden Anteilen verschiebt sich die Auszahlung direkt. Entscheidend ist die Eigentumslage, nicht nur wer Raten gezahlt oder Eigenkapital eingebracht hat. Solche Beiträge können an anderer Stelle relevant sein, etwa in einer Vereinbarung oder beim Zugewinnausgleich.
Auch der Zugewinnausgleich ist nicht automatisch Teil dieser Rechnung. Der Rechner zeigt die Auszahlung für den Immobilienanteil. Weitere Ansprüche können daneben bestehen oder miteinander verrechnet werden, wenn ihr das vereinbart oder wenn es rechtlich so zu behandeln ist. Das gilt auch für eine Ratenzahlung: Rechnerisch lässt sich der Betrag bestimmen, aber Zahlungsziel, Sicherheiten und Fälligkeit müssen sauber vereinbart werden.
Kläre außerdem früh, ob die Bank den ausscheidenden Partner aus dem Kredit entlässt. Eine Grundbuchübertragung allein löst nicht zwingend die Kreditfrage. Wenn eine Auflassungsvormerkung genutzt wird, sichert sie den Erwerb bis zur Umschreibung, verursacht aber zusätzliche Grundbuchkosten. Für steuerliche Sonderfälle, private Veräußerungsgeschäfte oder abweichende Scheidungsvereinbarungen solltest du fachlichen Rat einholen.
Tabellen zum Nachschlagen
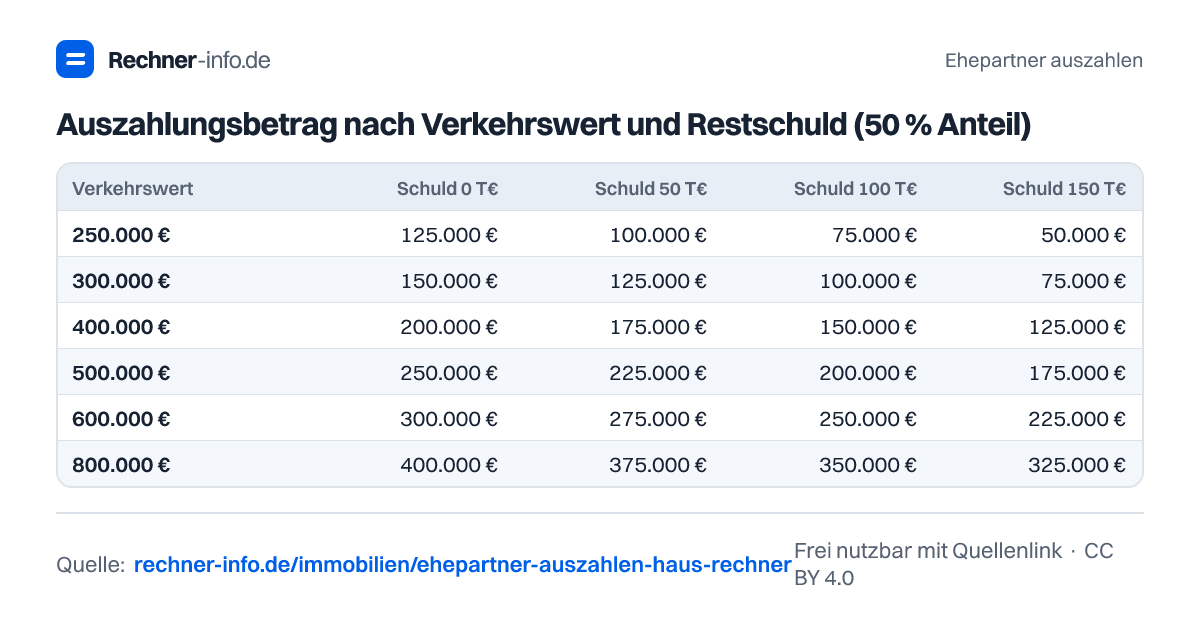
Auszahlungsbetrag nach Verkehrswert und Restschuld (50 % Anteil)
| Verkehrswert | Schuld 0 T€ | Schuld 50 T€ | Schuld 100 T€ | Schuld 150 T€ | Schuld 200 T€ | Schuld 300 T€ |
|---|---|---|---|---|---|---|
| 250.000 € | 125.000 € | 100.000 € | 75.000 € | 50.000 € | 25.000 € | -25.000 € |
| 300.000 € | 150.000 € | 125.000 € | 100.000 € | 75.000 € | 50.000 € | 0 € |
| 400.000 € | 200.000 € | 175.000 € | 150.000 € | 125.000 € | 100.000 € | 50.000 € |
| 500.000 € | 250.000 € | 225.000 € | 200.000 € | 175.000 € | 150.000 € | 100.000 € |
| 600.000 € | 300.000 € | 275.000 € | 250.000 € | 225.000 € | 200.000 € | 150.000 € |
| 800.000 € | 400.000 € | 375.000 € | 350.000 € | 325.000 € | 300.000 € | 250.000 € |
Notar- und Grundbuchkosten für die Übertragung eines hälftigen Anteils
| Verkehrswert | Notar inkl. MwSt. | Grundbuch | Summe |
|---|---|---|---|
| 250.000 € | 1.157,87 € | 300,00 € | 1.457,87 € |
| 300.000 € | 1.357,08 € | 354,00 € | 1.711,08 € |
| 400.000 € | 1.655,89 € | 435,00 € | 2.090,89 € |
| 500.000 € | 2.024,79 € | 535,00 € | 2.559,79 € |
| 600.000 € | 2.393,69 € | 635,00 € | 3.028,69 € |
| 800.000 € | 2.947,04 € | 785,00 € | 3.732,04 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man die Auszahlung beim Haus an den Ehepartner?
Die Auszahlung berechnet sich aus Verkehrswert minus Restschuld, multipliziert mit dem Anteil des Partners. Bei 400.000 € Verkehrswert, 150.000 € Restschuld und 50 % Anteil ergibt sich ein Nettowert von 250.000,00 € und daraus eine Auszahlung von 125.000,00 €.
Welchen Verkehrswert soll ich beim Ehepartner auszahlen haus ansetzen?
Du solltest den aktuellen Verkehrswert der Immobilie ansetzen, am besten einen Wert, den beide akzeptieren. Der frühere Kaufpreis kann deutlich danebenliegen. In den Rechnungen wird immer mit dem eingegebenen Verkehrswert gerechnet, zum Beispiel 350.000 € oder 600.000 €, und davon die jeweilige Restschuld abgezogen.
Wie viel muss ich auszahlen bei 600.000 € Hauswert und 200.000 € Restschuld?
Bei 600.000 € Verkehrswert, 200.000 € Restschuld und 50 % Anteil beträgt die Auszahlung 200.000,00 €. Der Nettowert der Immobilie liegt bei 400.000,00 €. Zusätzlich zeigt die Rechnung eine Übernahme gesamt von 400.000,00 € und Nebenkosten der Übertragung von 4.257,44 €.
Was passiert, wenn die Restschuld höher ist als der Verkehrswert?
Dann kann die Auszahlung rechnerisch negativ werden. Bei 420.000 € Verkehrswert und 500.000 € Restschuld ergibt sich ein Nettowert von -80.000,00 € und eine Auszahlung von -40.000,00 €. Praktisch brauchst du dann eine Vereinbarung zur Schuldenverteilung und die Abstimmung mit der Bank.
Fällt Grunderwerbsteuer an, wenn ich das Haus nach der Scheidung übernehme?
In der gezeigten Scheidungsrechnung fällt 0,00 € Grunderwerbsteuer an. Bei 700.000 € Verkehrswert, 250.000 € Restschuld und Übertragung im Rahmen der Vermögensauseinandersetzung wird die Grunderwerbsteuer mit 0,00 € ausgewiesen. Entscheidend ist, dass die Übertragung in diese rechtliche Konstellation passt.
Wie hoch ist die Grunderwerbsteuer bei unverheirateten Partnern in Bayern?
Bei 450.000 € Verkehrswert, 180.000 € Restschuld, 50 % Anteil und Bayern beträgt die Grunderwerbsteuer 7.875,00 €. Die Auszahlung an den Partner liegt in diesem Beispiel bei 135.000,00 €. Zusammen mit Notar und Grundbuch ergeben sich Nebenkosten der Übertragung von 11.111,02 €.
Gilt beim Partner auszahlen Immobilie immer ein Anteil von 50 %?
Nein, es gilt nicht automatisch 50 %. Der Anteil richtet sich nach Grundbuch oder wirksamer Vereinbarung. Bei 500.000 € Verkehrswert, 100.000 € Restschuld und 40 % Anteil des auszuzahlenden Partners beträgt die Auszahlung 160.000,00 €. Ein falscher Anteil verändert das Ergebnis direkt.
Berücksichtigt der Ehepartner auszahlen Rechner den Zugewinnausgleich?
Nein, der Rechner berechnet die Auszahlung für den Immobilienanteil und die dazugehörigen Übernahmekosten. Der Zugewinnausgleich kann daneben relevant sein und die wirtschaftliche Einigung verändern. Auch Ratenzahlung, Verrechnung und Sicherheiten musst du gesondert vereinbaren, am besten schriftlich und passend zum notariellen Vertrag.
Quellen und Prüfung
- § 3 GrEStG - Befreiung für Ehegatten und nach der Scheidung - Bundesministerium der Justiz
- § 749 BGB - Aufhebung der Gemeinschaft - Bundesministerium der Justiz
- § 1378 BGB - Zugewinnausgleich - Bundesministerium der Justiz
- § 23 EStG - Private Veräußerungsgeschäfte - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Ehepartner auszahlen. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/ehepartner-auszahlen-haus-rechner