Skonto-Rechner
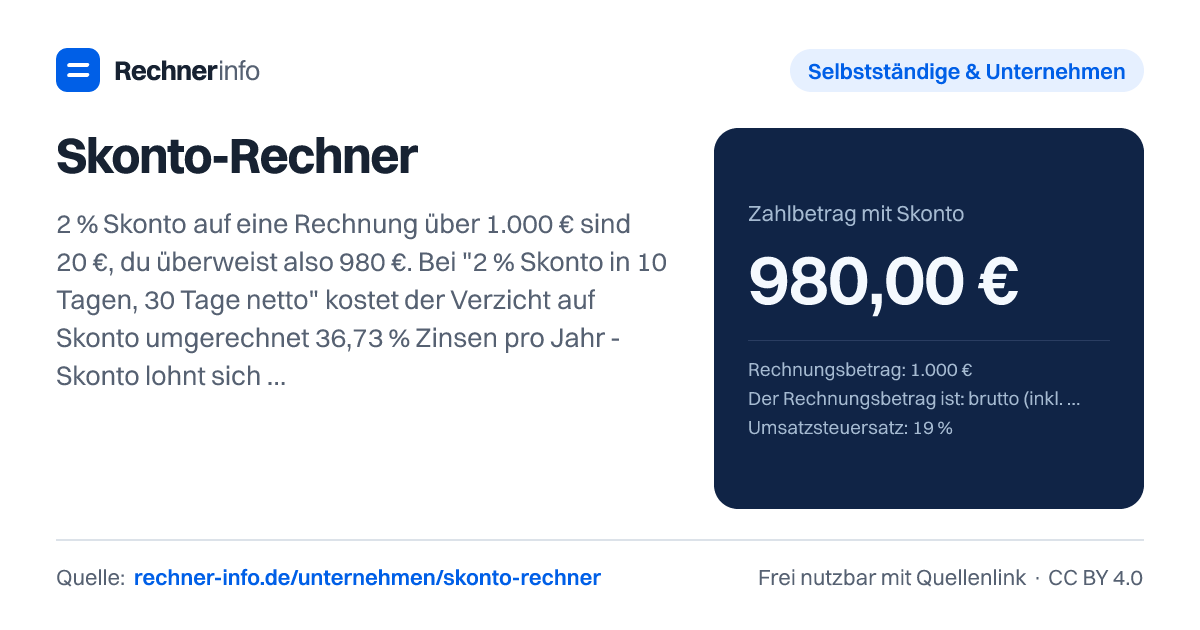
2 % Skonto auf 1.000 € sind 20 €, du zahlst 980 €. Bei 10 Tagen Frist und 30 Tagen Ziel entspricht das 36,73 % Jahreszins. Mit USt-Korrektur und Tabelle.
- Skontobetrag (Ersparnis)
- 20,00 €
- Skonto netto
- 16,81 €
- Darin enthaltene Umsatzsteuer (Korrektur nach § 17 UStG)
- 3,19 €
- Rechnungsbetrag brutto
- 1.000,00 €
- Rechnungsbetrag netto
- 840,34 €
- Zahlbetrag netto
- 823,53 €
- Kreditzeitraum (Ziel − Frist)
- 20 Tage
- Effektiver Jahreszins des Lieferantenkredits?
- 36,73 %
- Jahreszins mit Zinseszins (365 Tage)?
- 44,59 %
- Zinsen für einen Kredit über den Zahlbetrag
- 5,44 €
- Vorteil Skonto nach Kreditzinsen
- 14,56 €
- Lohnt sich Skonto?
- Ja. Das Skonto entspricht 36,73 % Jahreszins und ist teurer als dein Kredit mit 10 % - selbst mit Kredit sparst du 14,56 €.
Rechenweg mit deinen Zahlen
- Skonto = 1.000,00 € × 2 % = 20,00 €; Zahlbetrag = 980,00 €
- USt-Anteil im Skonto = 20,00 € × 19 ÷ 119 = 3,19 €
- Jahreszins = 2 ÷ (100 − 2) × 360 ÷ 20 × 100 = 36,73 %
- Kredit über 980,00 € für 20 Tage zu 10 %: 5,44 € Zinsen
Was berechnet der Skonto-Rechner?
Der Skonto-Rechner zeigt dir, welchen Betrag du bei fristgerechter Zahlung abziehen darfst, welchen Zahlbetrag du überweist und welcher Zins dahintersteckt, wenn du das Skonto nicht nutzt. Du gibst Rechnungsbetrag, Umsatzsteuer, Skontosatz, Skontofrist, Zahlungsziel und bei Bedarf deinen Kreditzins ein.
Skonto ist ein Preisnachlass für schnelle Zahlung. Auf der Rechnung steht zum Beispiel eine Zahlungsbedingung wie “2 % Skonto in 10 Tagen, 30 Tage netto”. Das bedeutet: Zahlst du innerhalb der Skontofrist, darfst du den Skontoabzug vornehmen. Zahlst du später, aber noch innerhalb des Zahlungsziels, zahlst du den vollen Rechnungsbetrag.
Der zweite Teil der Rechnung ist oft der spannendere: Der Verzicht auf Skonto wirkt wie ein kurzfristiger Lieferantenkredit. Du behältst dein Geld länger, zahlst dafür aber indirekt den entgangenen Skontobetrag. Deshalb zeigt der Rechner den effektiven Jahreszins des Lieferantenkredits. So kannst du vergleichen, ob es günstiger ist, früh zu zahlen oder den Rechnungsbetrag erst später zu überweisen.
Für Unternehmen ist außerdem die Umsatzsteuer relevant. Wenn Skonto gezogen wird, sinkt die Bemessungsgrundlage. Der Rechner weist deshalb den Nettoanteil des Skontos und die darin enthaltene Umsatzsteuer aus. Bei einer Brutto-Rechnung über 1.000,00 € mit 19 % Umsatzsteuer und 2 % Skonto sind im Skonto von 20,00 € ein Nettoanteil von 16,81 € und eine Umsatzsteuerkorrektur von 3,19 € enthalten.
Wie funktioniert die Skonto Formel?
Die Grundrechnung ist schlicht: Du multiplizierst den Rechnungsbetrag mit dem Skontosatz und teilst durch 100. Das Ergebnis ist der Skontobetrag. Den Zahlbetrag erhältst du, indem du den Skontobetrag vom Rechnungsbetrag abziehst.
Beispiel mit einer Brutto-Rechnung: Bei 1.000,00 € Rechnungsbetrag und 2 % Skonto ergibt sich ein Skontobetrag von 20,00 €. Der Zahlbetrag mit Skonto beträgt 980,00 €. Für die Umsatzsteuerkorrektur wird der Skontobetrag bei 19 % Umsatzsteuer in Nettoanteil und Umsatzsteueranteil aufgeteilt: 20,00 € mal 19 geteilt durch 119 ergibt 3,19 € Umsatzsteueranteil. Der Nettoanteil des Skontos beträgt 16,81 €.
Für den Zinsvergleich rechnet der Skonto-Rechner anders: Er setzt den Skontosatz ins Verhältnis zum gekürzten Zahlbetrag und verteilt diesen Vorteil auf den Zeitraum zwischen Skontofrist und Zahlungsziel. Bei 2 % Skonto, 10 Tagen Skontofrist und 30 Tagen Zahlungsziel liegt dieser Zeitraum bei 20 Tagen. Daraus ergibt sich ein effektiver Jahreszins von 36,73 %. Mit Zinseszins auf 365 Tage gerechnet werden 44,59 % angezeigt.
Diese Zinsrechnung beantwortet eine praktische Frage: Was kostet es dich rechnerisch, wenn du die Rechnung nicht innerhalb der Skontofrist bezahlst, sondern erst zum Zahlungsziel? Je kürzer der Zeitraum zwischen Skontofrist und Zahlungsziel ist, desto höher fällt der Jahreszins aus.
Wird Skonto brutto oder netto berechnet?
Skonto richtet sich nach der vereinbarten Zahlungsbedingung und nach der Art, wie du den Rechnungsbetrag eingibst. Bei einer Brutto-Rechnung wird der Abzug vom Bruttobetrag gezeigt. Bei einer Netto-Rechnung wird zuerst der Bruttobetrag mit Umsatzsteuer gebildet, anschließend wird der Skontoabzug auf den Bruttobetrag angewendet und in Nettoanteil und Umsatzsteueranteil zerlegt.
Das siehst du gut an einer Netto-Rechnung über 2.000,00 € mit 19 % Umsatzsteuer. Der Rechnungsbetrag brutto beträgt 2.380,00 €. Bei 2 % Skonto ergibt sich ein Skontobetrag von 47,60 €. Du zahlst 2.332,40 €. Der Zahlbetrag netto liegt bei 1.960,00 €, die enthaltene Umsatzsteuerkorrektur beträgt 7,60 €.
Auch bei 7 % Umsatzsteuer funktioniert die Logik gleich. Bei 1.200,00 € netto entsteht ein Rechnungsbetrag brutto von 1.284,00 €. Mit 2 % Skonto beträgt der Skontobetrag 25,68 €, der Zahlbetrag 1.258,32 €. Der Nettoanteil des Skontos beträgt 24,00 €, der Umsatzsteueranteil 1,68 €.
Für die Buchhaltung heißt das: Der Skontoabzug mindert den Aufwand oder die Anschaffungskosten und berührt bei umsatzsteuerpflichtigen Rechnungen auch die Umsatzsteuer. Der Rechner kann dir die rechnerische Aufteilung liefern, ersetzt aber keine Prüfung deiner Buchung, deiner Rechnungsvorgaben oder deiner steuerlichen Einordnung.
Skonto effektiver Jahreszins: Warum die Frist zählt
Der effektive Jahreszins beim Skonto hängt vor allem von zwei Größen ab: dem Skontosatz und den Kredittagen. Kredittage sind der Zeitraum zwischen Skontofrist und Zahlungsziel. Wenn du Skonto nicht nutzt, nimmst du diesen Zeitraum als Zahlungsaufschub in Anspruch. Der Preis dafür ist der verlorene Skontoabzug.
Typische Zahlungsbedingungen zeigen, wie stark sich die Frist auswirkt:
| Zahlungsbedingung | Kredittage | Jahreszins |
|---|---|---|
| 2 % in 10 Tagen, 30 Tage netto | 20 | 36,73 % |
| 2 % in 14 Tagen, 30 Tage netto | 16 | 45,92 % |
| 3 % in 10 Tagen, 30 Tage netto | 20 | 55,67 % |
| 2 % in 10 Tagen, 45 Tage netto | 35 | 20,99 % |
| 3 % in 7 Tagen, 14 Tage netto | 7 | 159,06 % |
Die Tabelle macht klar: Ein scheinbar kleiner Skontosatz kann als Jahreszins sehr hoch sein, wenn der Zahlungsaufschub kurz ist. Bei 2 % Skonto und 20 Kredittagen ergibt sich 36,73 %. Bei 2 % Skonto und 35 Kredittagen sind es 20,99 %. Der Skontobetrag auf der Rechnung kann also gleich wirken, der Zinsvergleich fällt je nach Frist deutlich anders aus.
Der Zins ist kein Bankzins auf einem Darlehensvertrag. Er ist eine Vergleichsgröße. Sie hilft dir zu entscheiden, ob du eigene Liquidität einsetzt, einen kurzfristigen Kredit nutzt oder auf Skonto verzichtest.
Lohnt sich Skonto auch mit Kredit?
Oft lohnt sich Skonto selbst dann, wenn du die Zahlung vorfinanzieren musst. Entscheidend ist der Vergleich zwischen dem effektiven Jahreszins des Lieferantenkredits und deinem eigenen Kreditzins. Ist dein Kreditzins niedriger, bleibt nach Kreditzinsen ein Vorteil übrig.
Bei 1.000,00 € brutto, 2 % Skonto, 10 Tagen Skontofrist und 30 Tagen Zahlungsziel beträgt der Zahlbetrag 980,00 €. Wenn du diesen Betrag für 20 Tage zu 10 % finanzierst, fallen 5,44 € Zinsen an. Der Skontobetrag beträgt 20,00 €. Nach Kreditzinsen bleibt ein Vorteil von 14,56 €.
Bei 3 % Skonto auf 1.000,00 € brutto und einem Kreditzins von 8 % ist der Effekt noch deutlicher. Der Zahlbetrag beträgt 970,00 €, der Skontobetrag 30,00 €. Die Kreditkosten für 20 Tage liegen bei 4,31 €. Nach Kreditzinsen bleiben 25,69 € Vorteil. Der effektive Jahreszins des Lieferantenkredits beträgt hier 55,67 %.
Auch bei größeren Rechnungen skaliert der Effekt mit. Bei 10.000,00 € brutto und 2 % Skonto beträgt der Skontobetrag 200,00 €, der Zahlbetrag 9.800,00 €. Bei einem Kreditvergleich mit 10 % bleiben nach Kreditzinsen 145,56 € Vorteil. Trotzdem solltest du nicht nur auf den Rechenvorteil schauen: Liquidität, Kreditlinie, Zahlungsfreigaben und pünktliche Ausführung müssen zur Rechnung passen.
Welche Fehler solltest du beim Skonto berechnen vermeiden?
Der häufigste Fehler ist die Verwechslung von Skontofrist und Zahlungsziel. Die Skontofrist ist der Zeitraum, in dem du den gekürzten Betrag zahlen darfst. Das Zahlungsziel ist der späteste Termin für die Zahlung ohne Skontoabzug. Für den Zinsvergleich zählt nur der Zeitraum dazwischen.
Achte außerdem auf diese Punkte:
- Brutto und netto nicht mischen: Wenn die Rechnung netto eingegeben wird, muss die Umsatzsteuer passend ergänzt werden. Bei 500,00 € netto, 19 % Umsatzsteuer und 3 % Skonto beträgt der Rechnungsbetrag brutto 595,00 €, der Zahlbetrag 577,15 €.
- Skonto nicht ohne Vereinbarung abziehen: Der Abzug muss aus der Rechnung, aus Vertragsbedingungen oder aus einer wirksamen Vereinbarung hervorgehen. Sonst kann der Lieferant den Restbetrag verlangen.
- Umsatzsteuerkorrektur nicht vergessen: Bei 250,00 € brutto und 2 % Skonto beträgt der Skontobetrag 5,00 €. Darin stecken 0,80 € Umsatzsteueranteil.
- Zahlungslauf rechtzeitig planen: Skonto zählt praktisch nur, wenn das Geld fristgerecht beim Empfänger ankommt oder die vereinbarte Zahlungsregel erfüllt ist.
- Kreditzins realistisch vergleichen: Nutze den Zinssatz, der für deine tatsächliche Finanzierung gilt. Ein theoretischer Zins hilft wenig, wenn deine Kreditlinie schon ausgeschöpft ist.
Der Rechner liefert eine Modellrechnung auf Basis deiner Eingaben. Er prüft nicht, ob deine Rechnung formal korrekt ist, ob Skonto rechtlich vereinbart wurde oder wie dein Einzelfall steuerlich zu buchen ist.
Tabellen zum Nachschlagen
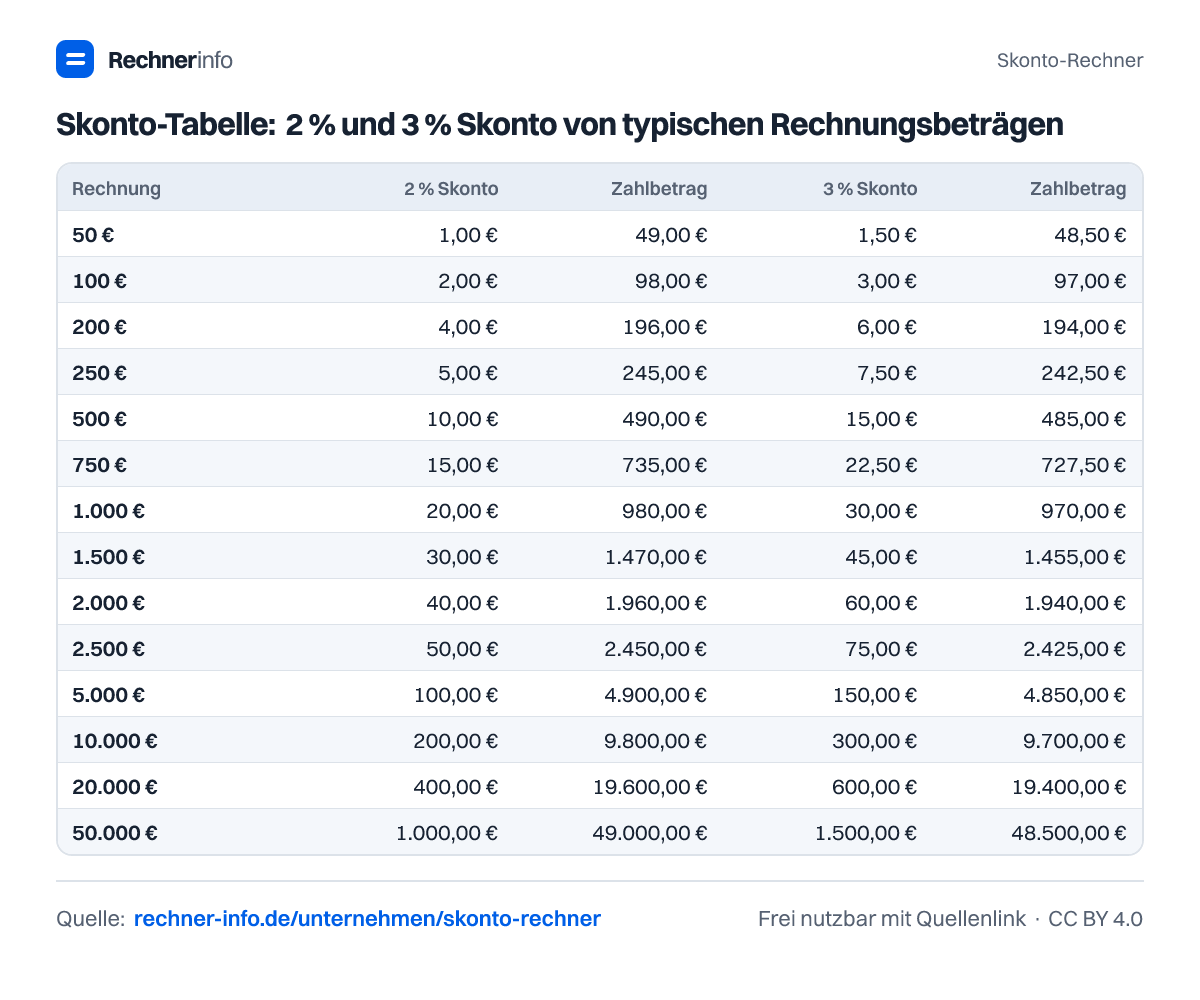
Skonto-Tabelle: 2 % und 3 % Skonto von typischen Rechnungsbeträgen
| Rechnung | 2 % Skonto | Zahlbetrag | 3 % Skonto | Zahlbetrag |
|---|---|---|---|---|
| 50 € | 1,00 € | 49,00 € | 1,50 € | 48,50 € |
| 100 € | 2,00 € | 98,00 € | 3,00 € | 97,00 € |
| 200 € | 4,00 € | 196,00 € | 6,00 € | 194,00 € |
| 250 € | 5,00 € | 245,00 € | 7,50 € | 242,50 € |
| 500 € | 10,00 € | 490,00 € | 15,00 € | 485,00 € |
| 750 € | 15,00 € | 735,00 € | 22,50 € | 727,50 € |
| 1.000 € | 20,00 € | 980,00 € | 30,00 € | 970,00 € |
| 1.500 € | 30,00 € | 1.470,00 € | 45,00 € | 1.455,00 € |
| 2.000 € | 40,00 € | 1.960,00 € | 60,00 € | 1.940,00 € |
| 2.500 € | 50,00 € | 2.450,00 € | 75,00 € | 2.425,00 € |
| 5.000 € | 100,00 € | 4.900,00 € | 150,00 € | 4.850,00 € |
| 10.000 € | 200,00 € | 9.800,00 € | 300,00 € | 9.700,00 € |
| 20.000 € | 400,00 € | 19.600,00 € | 600,00 € | 19.400,00 € |
| 50.000 € | 1.000,00 € | 49.000,00 € | 1.500,00 € | 48.500,00 € |
Effektiver Jahreszins bei Skonto nach Skontosatz und Kredittagen
| Skonto | 10 Tage | 14 Tage | 20 Tage | 30 Tage | 45 Tage | 60 Tage |
|---|---|---|---|---|---|---|
| 1 % | 36,4 % | 26 % | 18,2 % | 12,1 % | 8,1 % | 6,1 % |
| 1,5 % | 54,8 % | 39,2 % | 27,4 % | 18,3 % | 12,2 % | 9,1 % |
| 2 % | 73,5 % | 52,5 % | 36,7 % | 24,5 % | 16,3 % | 12,2 % |
| 2,5 % | 92,3 % | 65,9 % | 46,2 % | 30,8 % | 20,5 % | 15,4 % |
| 3 % | 111,3 % | 79,5 % | 55,7 % | 37,1 % | 24,7 % | 18,6 % |
| 4 % | 150 % | 107,1 % | 75 % | 50 % | 33,3 % | 25 % |
| 5 % | 189,5 % | 135,3 % | 94,7 % | 63,2 % | 42,1 % | 31,6 % |
Typische Zahlungsbedingungen und ihr Jahreszins
| Zahlungsbedingung | Kredittage | Jahreszins (360 Tage) | mit Zinseszins |
|---|---|---|---|
| 1 % in 8 Tagen, 30 Tage netto | 22 | 16,53 % | 18,15 % |
| 2 % in 8 Tagen, 30 Tage netto | 22 | 33,4 % | 39,82 % |
| 2 % in 10 Tagen, 30 Tage netto | 20 | 36,73 % | 44,59 % |
| 2 % in 14 Tagen, 30 Tage netto | 16 | 45,92 % | 58,55 % |
| 3 % in 10 Tagen, 30 Tage netto | 20 | 55,67 % | 74,35 % |
| 2 % in 10 Tagen, 45 Tage netto | 35 | 20,99 % | 23,45 % |
| 2 % in 14 Tagen, 60 Tage netto | 46 | 15,97 % | 17,39 % |
| 3 % in 14 Tagen, 60 Tage netto | 46 | 24,2 % | 27,34 % |
| 3 % in 7 Tagen, 14 Tage netto | 7 | 159,06 % | 389,51 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich Skonto von einer Rechnung?
Du berechnest Skonto mit Rechnungsbetrag mal Skontosatz geteilt durch 100. Bei 1.000,00 € und 2 % Skonto sind das 20,00 €. Der Zahlbetrag ergibt sich danach aus Rechnungsbetrag minus Skontobetrag, also 980,00 €. Bei umsatzsteuerpflichtigen Rechnungen wird der Skonto zusätzlich in Nettoanteil und Umsatzsteueranteil aufgeteilt.
Was bedeutet 2 % Skonto in 10 Tagen, 30 Tage netto?
2 % Skonto in 10 Tagen, 30 Tage netto bedeutet: Du darfst 2 % abziehen, wenn du innerhalb von 10 Tagen zahlst. Bei einer Rechnung über 1.000,00 € überweist du dann 980,00 €. Zahlst du später bis zum Zahlungsziel, wird der volle Rechnungsbetrag fällig.
Wie hoch ist der effektive Jahreszins bei 2 % Skonto und 30 Tagen Zahlungsziel?
Der effektive Jahreszins beträgt 36,73 %, wenn die Skontofrist 10 Tage und das Zahlungsziel 30 Tage beträgt. Der Rechner betrachtet dafür den Zeitraum zwischen Skontofrist und Zahlungsziel, hier 20 Tage. Mit Zinseszins auf 365 Tage gerechnet werden 44,59 % angezeigt.
Lohnt sich Skonto, wenn ich dafür einen Kredit brauche?
Ja, im Beispiel mit 1.000,00 € brutto, 2 % Skonto und 10 % Kreditzins bleibt ein Vorteil von 14,56 €. Du zahlst 980,00 €, die Kreditkosten für 20 Tage betragen 5,44 €. Der Skontobetrag von 20,00 € ist höher als diese Finanzierungskosten.
Wird Skonto vom Brutto- oder Nettobetrag abgezogen?
Bei einer Brutto-Rechnung wird Skonto vom Bruttobetrag abgezogen; bei einer Netto-Rechnung wird zuerst der Bruttobetrag gebildet. Bei 1.200,00 € netto und 7 % Umsatzsteuer ergibt sich 1.284,00 € brutto. Mit 2 % Skonto zahlst du 1.258,32 €.
Welcher Skontosatz ergibt sich bei 980 € Zahlung auf 1.000 € Rechnung?
Der Skontosatz beträgt 2 %, wenn du auf eine Rechnung über 1.000 € nur 980 € zahlst. Der Skontobetrag liegt bei 20,00 €. Bei 10 Tagen Skontofrist und 30 Tagen Zahlungsziel entspricht der Verzicht auf diesen Abzug einem effektiven Jahreszins von 36,73 %.
Was ist der Unterschied zwischen Skonto und Rabatt?
Skonto ist ein Abzug für schnelle Zahlung, Rabatt ist ein Preisnachlass auf den vereinbarten Preis. Skonto hängt also an der Zahlungsfrist, Rabatt meist an Menge, Aktion oder Verhandlung. In der Rechnungspraxis wirkt Skonto erst bei der Zahlung, während ein Rabatt häufig schon den Rechnungsbetrag mindert.
Ersetzt der Skonto-Rechner eine steuerliche Beratung?
Nein, der Skonto-Rechner ersetzt keine steuerliche oder rechtliche Beratung. Er berechnet Skontobetrag, Zahlbetrag, Umsatzsteueranteil und Zinsvergleich aus deinen Eingaben. Ob Skonto wirksam vereinbart wurde, wie du den Vorgang buchst und welche Nachweise du brauchst, hängt von deinem konkreten Fall ab.
Quellen und Prüfung
- § 17 UStG - Änderung der Bemessungsgrundlage - Bundesministerium der Justiz
- § 255 HGB - Anschaffungskosten (Anschaffungspreisminderungen) - Bundesministerium der Justiz
- § 271 BGB - Leistungszeit - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Skonto-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/unternehmen/skonto-rechner