Verzugszinsen-Rechner
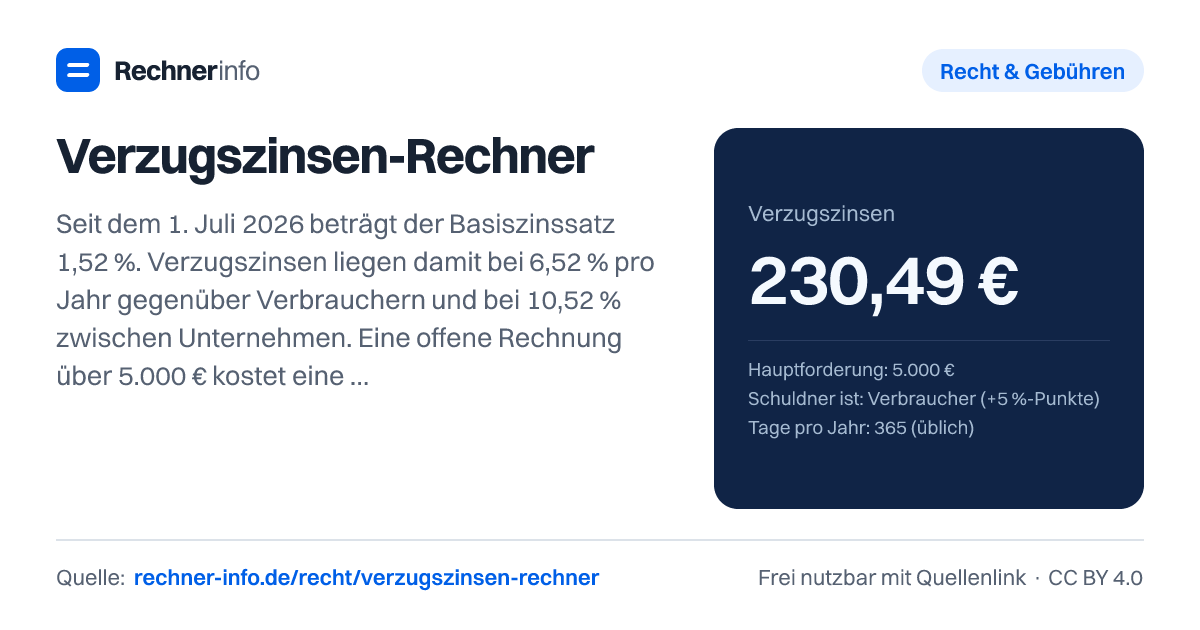
Verzugszinsen taggenau nach § 288 BGB: seit 01.07.2026 gelten 6,52 % (Verbraucher) bzw. 10,52 % (B2B). Mit Teilzahlungen, 40-€-Pauschale und Zinstabelle.
- Verzugstage
- 265 Tage
- Verzugszinssatz am Stichtag
- 6,52 %
- Zinsen pro Tag (aktuell)
- 0,89 €
- Verzugspauschale
- 0,00 €
- Offene Hauptforderung
- 5.000,00 €
- Offene Zinsen
- 230,49 €
- Gesamtforderung am Stichtag
- 5.230,49 €
Zinsberechnung nach Zeiträumen
| Von | Bis | Tage | Kapital | Zinssatz | Zinsen |
|---|---|---|---|---|---|
| 01.01.2026 | 30.06.2026 | 181 | 5.000,00 € | 6,27 % | 155,46 € |
| 01.07.2026 | 22.09.2026 | 84 | 5.000,00 € | 6,52 % | 75,02 € |
Rechenweg mit deinen Zahlen
- 01.01.2026-30.06.2026: 5.000,00 € × 6,27 % × 181 ÷ 365 = 155,46 €
- 01.07.2026-22.09.2026: 5.000,00 € × 6,52 % × 84 ÷ 365 = 75,02 €
- Summe Verzugszinsen: 230,49 €
Wie kannst du Verzugszinsen berechnen?
Verzugszinsen sind der gesetzliche Ausgleich dafür, dass eine Geldforderung zu spät bezahlt wird. Grundlage ist nicht ein frei geschätzter Zinssatz, sondern der Basiszinssatz nach § 247 BGB plus ein Zuschlag nach § 288 BGB. Bei Verbrauchern gilt ein anderer Zuschlag als bei Forderungen zwischen Unternehmen.
Für Verzugszinsen 2026 ist vor allem der Zeitpunkt wichtig. Seit 01.07.2026 gilt ein Basiszinssatz von 1,52 %. Daraus ergeben sich 6,52 % gegenüber Verbrauchern und 10,52 % im B2B-Fall. Für den Zeitraum ab 01.01.2026 waren es noch 1,27 % Basiszinssatz, also 6,27 % gegenüber Verbrauchern und 10,27 % zwischen Unternehmen.
Im Rechner gibst du Hauptforderung, Schuldnerart, ersten Verzugstag, Zahlung oder Stichtag und bei Bedarf Teilzahlungen sowie die Verzugspauschale ein.
Wichtig ist die rechtliche Ausgangslage: Der Rechner zeigt eine Zinsrechnung nach den gesetzlichen Vorgaben. Ob Verzug tatsächlich eingetreten ist, ob eine Mahnung nötig war oder ob eine vertragliche Sonderregel greift, kann von den Umständen abhängen.
So funktioniert die Berechnung nach § 288 BGB
Die Formel lautet in Worten: Hauptforderung mal Verzugszinssatz mal Verzugstage geteilt durch die Tage pro Jahr. Der Verzugszinssatz ist der Basiszinssatz plus 5 Prozentpunkte bei Verbrauchern oder plus 9 Prozentpunkte im B2B-Bereich. Wenn sich der Basiszinssatz während des Verzugs ändert, wird die Rechnung getrennt nach Zeiträumen durchgeführt.
Ein Beispiel mit 5.000,00 € Hauptforderung gegen einen Verbraucher vom 01.01.2026 bis zum Stichtag 23.09.2026 zeigt das Prinzip. Die Zinsen laufen bis zum Tag vor der Zahlung oder dem Stichtag. Deshalb endet die zweite Teilrechnung am 22.09.2026.
- 01.01.2026-30.06.2026: 5.000,00 € × 6,27 % × 181 ÷ 365 = 155,46 €
- 01.07.2026-22.09.2026: 5.000,00 € × 6,52 % × 84 ÷ 365 = 75,02 €
- Summe Verzugszinsen: 230,49 €
Die Gesamtforderung am Stichtag liegt in diesem Beispiel bei 5.230,49 €. Die offene Hauptforderung bleibt 5.000,00 €, die offenen Zinsen betragen 230,49 €. Der aktuelle Tageszins am Stichtag beträgt 0,89 €.
Dass der Rechner die Zeiträume trennt, ist kein Sonderfall, sondern genau der Punkt bei längeren offenen Forderungen. Der Basiszinssatz wird halbjährlich angepasst. Deshalb kann derselbe Forderungsbetrag innerhalb eines Verzugs unterschiedliche Zinssätze haben.
Verzugszinsen 2026: Verbraucher und B2B unterscheiden
Der größte Unterschied liegt im Zuschlag auf den Basiszinssatz. Gegenüber Verbrauchern sind Verzugszinsen niedriger als bei Entgeltforderungen zwischen Unternehmen. Das sieht man schon bei kleinen Beträgen.
Bei 2.500 € Hauptforderung gegen einen Verbraucher und 90 Tage Verzug entstehen 38,65 € Verzugszinsen. Der Verzugszinssatz am Stichtag beträgt 6,27 %, der Tageszins 0,43 €. Die Gesamtforderung beträgt 2.538,65 €.
Im B2B-Fall fällt der Zins deutlich höher aus. Bei 10.000 € Forderung gegen ein Unternehmen und 180 Tage Verzug entstehen 506,47 € Verzugszinsen. Dazu kann die Verzugspauschale von 40,00 € kommen. Die Gesamtforderung beträgt dann 10.546,47 €. Der Verzugszinssatz am Stichtag beträgt 10,27 %, der Tageszins 2,81 €.
Noch stärker wirkt sich das bei großen Forderungen aus. Bei 50.000 € im B2B-Fall von Januar bis September 2026 entstehen 3.756,92 € Verzugszinsen. Die Verzugstage betragen 265 Tage, der Verzugszinssatz am Stichtag 10,52 % und der aktuelle Tageszins 14,41 €. Mit Verzugspauschale ergibt sich eine Gesamtforderung von 53.796,92 €.
Für kurze Verzüge sind die Beträge dagegen oft überschaubar. Bei 250 € und 7 Tagen Verzug gegenüber einem Verbraucher fallen 0,30 € Verzugszinsen an. Bei 500 € und 14 Tagen sind es 1,20 €. Trotzdem lohnt sich eine genaue Berechnung, wenn du Forderungen sauber beziffern oder Zahlungen nachvollziehen willst.
Wann beginnt der Verzug bei einer offenen Rechnung?
Verzugszinsen entstehen nicht automatisch ab Rechnungsdatum. Entscheidend ist der erste Verzugstag. Das kann der Tag nach Ablauf einer vereinbarten Zahlungsfrist sein oder der Tag nach Zugang einer Mahnung. Ohne Mahnung kann Verzug nach § 286 Abs. 3 BGB eintreten, bei Verbrauchern aber nur, wenn der nötige Hinweis auf der Rechnung steht.
Ein häufiger Fehler ist, das Rechnungsdatum als Startdatum zu verwenden. Das führt zu zu hohen Zinsen, wenn die Zahlungsfrist noch lief. Genauso wichtig ist das Enddatum: Zinsen laufen bis zum Tag vor der Zahlung. Wenn als Stichtag 15.09.2026 angegeben ist, wird bis 14.09.2026 gerechnet.
Bei einer Rechnung über 850 € gegen einen Verbraucher vom 15.06.2026 bis 15.09.2026 ergeben sich 92 Tage Verzug und 13,88 € Verzugszinsen. Die Rechnung wird getrennt: 2,34 € für den Zeitraum bis 30.06.2026 und 11,54 € ab 01.07.2026 bis 14.09.2026. Die Gesamtforderung beträgt 863,88 €.
Rechtlich solltest du außerdem unterscheiden, ob du die Verzugszinsen nur intern kalkulierst oder wirklich geltend machst. Für die Geltendmachung können Nachweise zu Rechnung, Zugang, Frist, Mahnung und Zahlung relevant sein. Der Rechner ersetzt diese Prüfung nicht.
Verzugspauschale 40 Euro, Teilzahlungen und typische Fehler
Die Verzugspauschale von 40,00 € ist im B2B-Bereich vorgesehen. Sie gilt nach § 288 Abs. 5 BGB, wenn kein Verbraucher beteiligt ist. Gegenüber Verbrauchern solltest du sie nicht ansetzen. In einem Beispiel mit 1.200 € B2B-Forderung, 45 Tagen Verzug und Pauschale entstehen 15,19 € Verzugszinsen. Die Gesamtforderung beträgt 1.255,19 €.
Teilzahlungen machen die Rechnung anspruchsvoller. Nach § 367 BGB werden Zahlungen zuerst auf Kosten, dann auf Zinsen und danach auf die Hauptforderung angerechnet. Dadurch sinkt die verzinsliche Hauptforderung nicht immer in der Höhe, die du intuitiv erwartest. Bei einer längeren B2B-Forderung über 25.000 € mit einer Zahlung von 10.000 am 01.03.2025 bleiben 17.313,71 € offene Hauptforderung und 2.654,87 € offene Zinsen. Die Gesamtforderung am Stichtag beträgt 19.968,58 €.
Typische Fehler sind:
- Verbraucher und Unternehmen verwechseln und dadurch den falschen Zinssatz nutzen.
- Den Basiszinssatz nur am Stichtag verwenden, obwohl der Verzug über mehrere Halbjahre läuft.
- Den Zahlungstag mitzählen, obwohl bis zum Tag vor der Zahlung gerechnet wird.
- Die Verzugspauschale von 40,00 € gegenüber Verbrauchern ansetzen.
- Teilzahlungen direkt von der Hauptforderung abziehen, ohne Kosten und Zinsen vorher zu berücksichtigen.
- Zinsen auf Verzugszinsen berechnen. Das ist nicht der normale gesetzliche Rechenweg für Verzugszinsen auf eine offene Hauptforderung.
Wenn du kalendergenau rechnen willst, kann ein Schaltjahr anders behandelt werden als die übliche 365-Tage-Rechnung. Bei 20.000 € B2B-Forderung im Jahr 2024 mit kalendergenauer Berechnung entstehen 2.492,10 € Verzugszinsen bei 365 Tagen Verzug. Der Verzugszinssatz am Stichtag beträgt 12,37 %.
Tabellen zum Nachschlagen
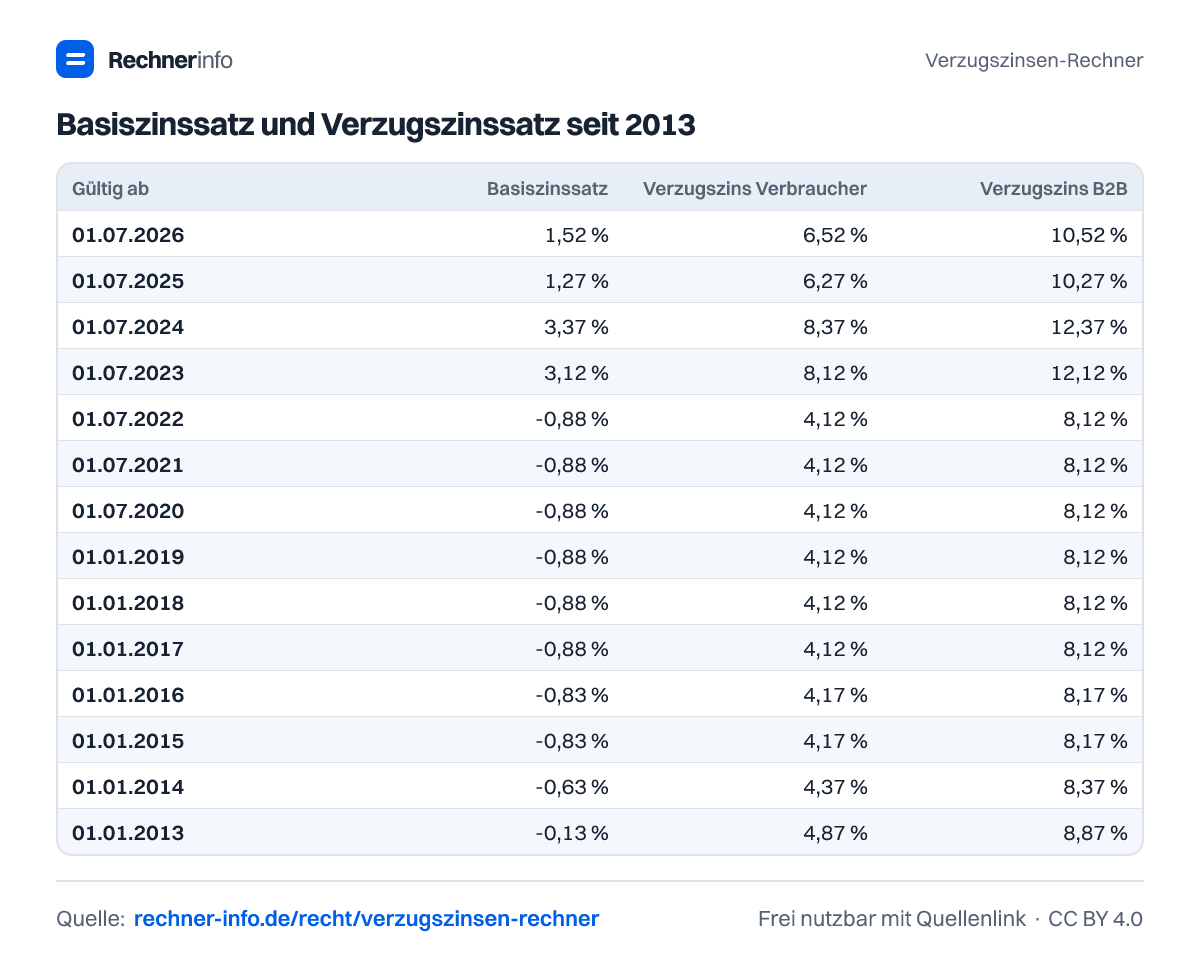
Basiszinssatz und Verzugszinssatz seit 2013
| Gültig ab | Basiszinssatz | Verzugszins Verbraucher | Verzugszins B2B |
|---|---|---|---|
| 01.07.2026 | 1,52 % | 6,52 % | 10,52 % |
| 01.01.2026 | 1,27 % | 6,27 % | 10,27 % |
| 01.07.2025 | 1,27 % | 6,27 % | 10,27 % |
| 01.01.2025 | 2,27 % | 7,27 % | 11,27 % |
| 01.07.2024 | 3,37 % | 8,37 % | 12,37 % |
| 01.01.2024 | 3,62 % | 8,62 % | 12,62 % |
| 01.07.2023 | 3,12 % | 8,12 % | 12,12 % |
| 01.01.2023 | 1,62 % | 6,62 % | 10,62 % |
| 01.07.2022 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2022 | -0,88 % | 4,12 % | 8,12 % |
| 01.07.2021 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2021 | -0,88 % | 4,12 % | 8,12 % |
| 01.07.2020 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2020 | -0,88 % | 4,12 % | 8,12 % |
| 01.07.2019 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2019 | -0,88 % | 4,12 % | 8,12 % |
| 01.07.2018 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2018 | -0,88 % | 4,12 % | 8,12 % |
| 01.07.2017 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2017 | -0,88 % | 4,12 % | 8,12 % |
| 01.07.2016 | -0,88 % | 4,12 % | 8,12 % |
| 01.01.2016 | -0,83 % | 4,17 % | 8,17 % |
| 01.07.2015 | -0,83 % | 4,17 % | 8,17 % |
| 01.01.2015 | -0,83 % | 4,17 % | 8,17 % |
| 01.07.2014 | -0,73 % | 4,27 % | 8,27 % |
| 01.01.2014 | -0,63 % | 4,37 % | 8,37 % |
| 01.07.2013 | -0,38 % | 4,62 % | 8,62 % |
| 01.01.2013 | -0,13 % | 4,87 % | 8,87 % |
Basiszinssatz 2002 bis 2012
| Gültig ab | Basiszinssatz | Verzugszins Verbraucher | Verzugszins B2B |
|---|---|---|---|
| 01.07.2012 | 0,12 % | 5,12 % | 9,12 % |
| 01.01.2012 | 0,12 % | 5,12 % | 9,12 % |
| 01.07.2011 | 0,37 % | 5,37 % | 9,37 % |
| 01.01.2011 | 0,12 % | 5,12 % | 9,12 % |
| 01.07.2010 | 0,12 % | 5,12 % | 9,12 % |
| 01.01.2010 | 0,12 % | 5,12 % | 9,12 % |
| 01.07.2009 | 0,12 % | 5,12 % | 9,12 % |
| 01.01.2009 | 1,62 % | 6,62 % | 10,62 % |
| 01.07.2008 | 3,19 % | 8,19 % | 12,19 % |
| 01.01.2008 | 3,32 % | 8,32 % | 12,32 % |
| 01.07.2007 | 3,19 % | 8,19 % | 12,19 % |
| 01.01.2007 | 2,7 % | 7,7 % | 11,7 % |
| 01.07.2006 | 1,95 % | 6,95 % | 10,95 % |
| 01.01.2006 | 1,37 % | 6,37 % | 10,37 % |
| 01.07.2005 | 1,17 % | 6,17 % | 10,17 % |
| 01.01.2005 | 1,21 % | 6,21 % | 10,21 % |
| 01.07.2004 | 1,13 % | 6,13 % | 10,13 % |
| 01.01.2004 | 1,14 % | 6,14 % | 10,14 % |
| 01.07.2003 | 1,22 % | 6,22 % | 10,22 % |
| 01.01.2003 | 1,97 % | 6,97 % | 10,97 % |
| 01.07.2002 | 2,47 % | 7,47 % | 11,47 % |
| 01.01.2002 | 2,57 % | 7,57 % | 11,57 % |
Verzugszinsen 2026 je 1.000 € nach Verzugsdauer
| Forderung | 30 Tage Verbr. | 30 Tage B2B | 60 Tage Verbr. | 60 Tage B2B | 90 Tage Verbr. | 90 Tage B2B | 180 Tage Verbr. | 180 Tage B2B | 365 Tage Verbr. | 365 Tage B2B |
|---|---|---|---|---|---|---|---|---|---|---|
| 1.000 € | 5,36 € | 8,65 € | 10,72 € | 17,29 € | 16,08 € | 25,94 € | 32,15 € | 51,88 € | 65,20 € | 105,20 € |
| 2.500 € | 13,40 € | 21,62 € | 26,79 € | 43,23 € | 40,19 € | 64,85 € | 80,38 € | 129,70 € | 163,00 € | 263,00 € |
| 5.000 € | 26,79 € | 43,23 € | 53,59 € | 86,47 € | 80,38 € | 129,70 € | 160,77 € | 259,40 € | 326,00 € | 526,00 € |
| 10.000 € | 53,59 € | 86,47 € | 107,18 € | 172,93 € | 160,77 € | 259,40 € | 321,53 € | 518,79 € | 652,00 € | 1.052,00 € |
| 25.000 € | 133,97 € | 216,16 € | 267,95 € | 432,33 € | 401,92 € | 648,49 € | 803,84 € | 1.296,99 € | 1.630,00 € | 2.630,00 € |
| 50.000 € | 267,95 € | 432,33 € | 535,89 € | 864,66 € | 803,84 € | 1.296,99 € | 1.607,67 € | 2.593,97 € | 3.260,00 € | 5.260,00 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der aktuelle Verzugszinssatz 2026?
Der aktuelle Verzugszinssatz seit 01.07.2026 beträgt 6,52 % gegenüber Verbrauchern und 10,52 % im B2B-Bereich. Grundlage ist der Basiszinssatz von 1,52 %. Für Forderungen, die schon vor 01.07.2026 im Verzug waren, muss der frühere Zeitraum mit dem damals gültigen Zinssatz getrennt berechnet werden.
Wie berechne ich Verzugszinsen auf 5.000 €?
Für 5.000,00 € gegen einen Verbraucher vom 01.01.2026 bis 23.09.2026 entstehen 230,49 € Verzugszinsen. Die Rechnung teilt sich in 155,46 € bis 30.06.2026 und 75,02 € ab 01.07.2026 bis 22.09.2026. Die Gesamtforderung beträgt 5.230,49 €.
Was bedeutet die Verzugspauschale von 40 Euro?
Die Verzugspauschale beträgt 40,00 € und kommt im B2B-Bereich nach § 288 Abs. 5 BGB in Betracht. Bei einer B2B-Rechnung über 1.200 € und 45 Tagen Verzug ergeben sich zusätzlich 15,19 € Verzugszinsen. Die Gesamtforderung liegt dann bei 1.255,19 €.
Ab wann laufen Verzugszinsen bei einer Rechnung?
Verzugszinsen laufen ab dem ersten Verzugstag, nicht automatisch ab Rechnungsdatum. Das ist meist der Tag nach Ablauf der Zahlungsfrist oder nach einer Mahnung. Ohne Mahnung kann § 286 Abs. 3 BGB greifen, bei Verbrauchern aber nur mit entsprechendem Hinweis auf der Rechnung.
Warum werden Verzugszinsen in mehrere Zeiträume aufgeteilt?
Die Zinsen werden aufgeteilt, weil sich der Basiszinssatz halbjährlich ändern kann. Ein Beispiel über 850 € vom 15.06.2026 bis 15.09.2026 ergibt 2,34 € bis 30.06.2026 und 11,54 € ab 01.07.2026. Zusammen sind das 13,88 € Verzugszinsen.
Wie werden Teilzahlungen bei Verzugszinsen berücksichtigt?
Teilzahlungen werden nach § 367 BGB zuerst auf Kosten, dann auf Zinsen und danach auf die Hauptforderung angerechnet. Bei 25.000 € B2B-Forderung mit einer Zahlung von 10.000 am 01.03.2025 bleiben 17.313,71 € offene Hauptforderung und 2.654,87 € offene Zinsen.
Darf ich Verzugszinsen auf Verzugszinsen berechnen?
Verzugszinsen auf Verzugszinsen sind nicht der normale gesetzliche Rechenweg. Üblicherweise werden Verzugszinsen auf die offene Hauptforderung berechnet. Wenn besondere Vereinbarungen, Kosten oder gerichtliche Schritte hinzukommen, solltest du die konkrete Forderungsaufstellung rechtlich prüfen lassen.
Wie hoch sind Verzugszinsen bei kleinen offenen Rechnungen?
Bei 250 € und 7 Tagen Verzug gegenüber einem Verbraucher entstehen 0,30 € Verzugszinsen. Bei 500 € und 14 Tagen sind es 1,20 €. Kleine Forderungen führen also oft zu niedrigen Zinsbeträgen, trotzdem bleibt der richtige Start- und Endtag für die Berechnung wichtig.
Quellen und Prüfung
- § 288 BGB - Verzugszinsen und Pauschale - Bundesministerium der Justiz
- § 247 BGB - Basiszinssatz - Bundesministerium der Justiz
- Basiszinssatz nach § 247 BGB - aktuelle und historische Werte - Deutsche Bundesbank
- § 286 BGB - Verzug des Schuldners - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Verzugszinsen-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/recht/verzugszinsen-rechner