Umschuldung
Vergleiche 15.000 € Restschuld mit altem und neuem Tilgungsplan. Berücksichtige Vorfälligkeit, Zusatzkosten, Laufzeit und Kostenfinanzierung.
- Reguläre alte Monatsrate
- 366,19 €
- Reguläre neue Monatsrate
- 338,69 €
- Alte minus neue reguläre Monatsrate
- 27,50 €
- Alle verbleibenden alten Zahlungen
- 17.577,35 €
- Alle neuen Zahlungen inklusive Wechselkosten
- 16.256,91 €
- Eingegebene Wechselkosten
- 0,00 €
- Obergrenze nach § 502 Abs. 3 BGB
- 150,00 €
- Ab Monat dauerhaft ausgeglichener Zahlungsvergleich
- 0 Monate
- Standardmodell mit monatlichen Annuitäten und centweise gebuchten Zinsen. Den tatsächlichen Ablösebetrag sowie alte und neue Vertragsbedingungen mit den Anbietern abgleichen. Monatsratenvergleich gilt nur, solange beide Kredite laufen.
- Die §-502-Grenze betrifft Allgemein-Verbraucherdarlehen, nicht pauschal Immobilienkredite. Sie ist kein automatisch geschuldeter Betrag; gesetzliche Ausschlüsse und der nachgewiesene Schaden können zu weniger oder null Entschädigung führen.
Kumulierte Ersparnis im Zahlungsplan
| Monat | Alt kumuliert | Neu einschließlich Kosten | Alt minus Neu |
|---|---|---|---|
| 0 | 0,00 € | 0,00 € | -0,00 € |
| 12 | 4.394,28 € | 4.064,28 € | 330,00 € |
| 24 | 8.788,56 € | 8.128,56 € | 660,00 € |
| 36 | 13.182,84 € | 12.192,84 € | 990,00 € |
| 48 | 17.577,35 € | 16.256,91 € | 1.320,44 € |
Rechenweg mit deinen Zahlen
- 17.577,35 € alte Zahlungen minus 16.256,91 € neue Gesamtzahlungen = 1.320,44 €.
- Der dauerhafte Zahlungsausgleich wird über den gesamten gemeinsamen Vergleichshorizont gesucht. Eine kurzfristig niedrigere Rate allein genügt dafür nicht.
Wann lohnt sich eine Umschuldung?
Eine Umschuldung lohnt sich rechnerisch, wenn du über die verbleibende Laufzeit weniger zahlst als beim alten Kredit. Dafür reicht der Blick auf die neue Monatsrate nicht aus. Entscheidend sind die Summe der alten Restzahlungen, die Summe der neuen Kreditraten und alle Wechselkosten, die wirklich anfallen.
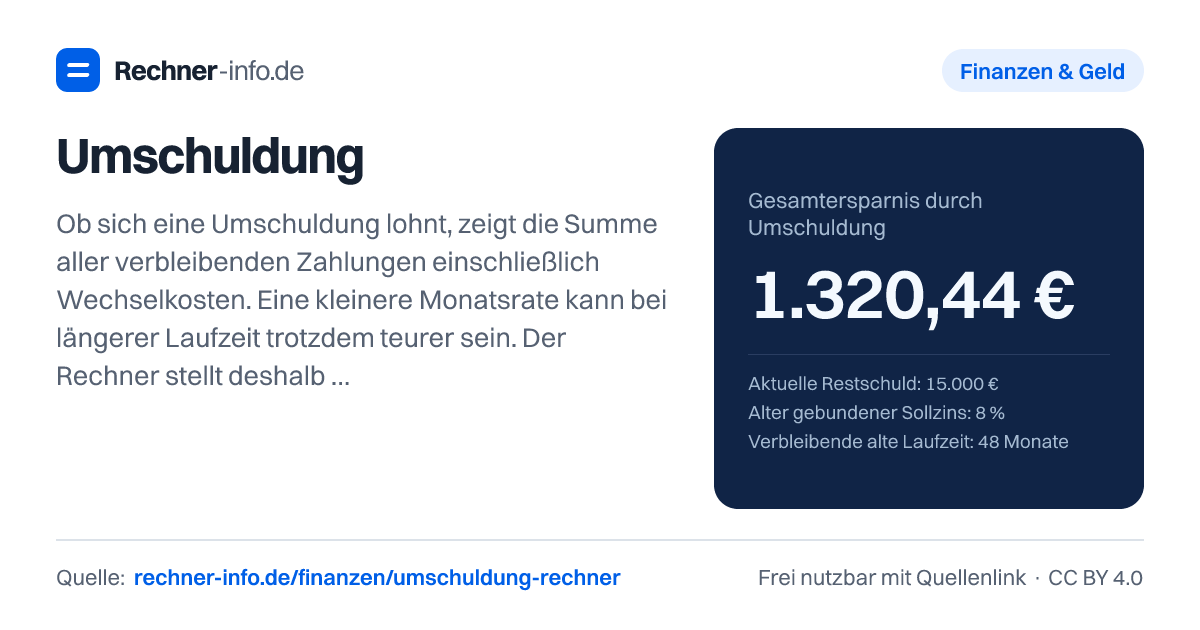
Bei 15.000 € Restschuld, altem Sollzins von 8 %, neuem Sollzins von 4 % und jeweils 48 Monaten Laufzeit ergibt sich eine Gesamtersparnis von 1.320,44 €. Die alte Monatsrate liegt bei 366,19 €, die neue bei 338,69 €. Monatlich würdest du also 27,50 € weniger zahlen. Gleichzeitig fallen in diesem Beispiel 0,00 € Wechselkosten an.
Rechnerisch klarer wird es bei größeren Restschulden: Bei 25.000 € Restschuld, 9 % alt, 5 % neu und jeweils 60 Monaten Laufzeit liegt die Gesamtersparnis bei 2.830,65 €. Die Rate sinkt von 518,96 € auf 471,78 €. Hier passen also beide Sichtweisen zusammen: niedrigere Monatsrate und niedrigere Gesamtkosten.
Wie berechnet der Umschuldungsrechner die Ersparnis?
Du gibst Restschuld, alten und neuen Sollzins, alte und neue Laufzeit sowie tatsächliche Wechselkosten ein; der Rechner vergleicht daraus die verbleibenden Zahlungen beider Varianten.
Die Formel in Worten lautet: Gesamtersparnis gleich verbleibende Zahlungen des alten Kredits minus neue Kreditzahlungen minus sofort bezahlte Wechselkosten. Werden Kosten im neuen Kredit mitfinanziert, stecken sie in den neuen Zahlungen und erhöhen dort Rate und Gesamtsumme.
Ein Beispiel: Beim alten Kredit ergeben sich verbleibende Zahlungen von 17.577,35 €. Der neue Kredit kostet einschließlich Wechselkosten 16.256,91 €. Die Differenz beträgt 1.320,44 €. Genau diese Differenz ist die rechnerische Ersparnis. Die Monatsrate sinkt dabei von 366,19 € auf 338,69 €.
Die Rechnung arbeitet mit monatlichen Annuitäten und centweise gebuchten Zinsen. In der Praxis solltest du den tatsächlichen Ablösebetrag, die Restschuld und die Vertragsbedingungen mit den Unterlagen der Bank abgleichen. Schon eine abweichende Restlaufzeit oder ein anderer Ablösebetrag kann das Ergebnis verändern.
Warum eine kleinere Rate bei der Umschuldung teurer sein kann
Eine niedrigere Monatsrate fühlt sich sofort entlastend an. Sie kann aber durch eine längere Laufzeit erkauft sein. Dann zahlst du zwar pro Monat weniger, aber länger.
Das zeigt das Beispiel mit 15.000 € Restschuld, 8 % altem Sollzins und 48 Monate alter Restlaufzeit. Wenn der neue Kredit mit 6 % Sollzins über 84 Monate läuft, sinkt die Monatsrate deutlich: alt 366,19 €, neu 219,13 €. Die monatliche Entlastung beträgt 147,06 €.
Trotzdem ist die Umschuldung in diesem Modell teurer. Die alten verbleibenden Zahlungen betragen 17.577,35 €, die neuen Zahlungen 18.406,73 €. Die Gesamtersparnis liegt deshalb bei -829,38 €. Der negative Wert bedeutet: Die neue Variante kostet über den gesamten Vergleich mehr.
Achte deshalb darauf, ob du vor allem Liquidität brauchst oder wirklich Gesamtkosten senken willst. Beides kann zusammenfallen, muss es aber nicht. Der Monatsratenvergleich gilt außerdem nur für die Zeit, in der beide Kredite überhaupt parallel vergleichbar wären. Wenn der alte Kredit schon beendet wäre, kann der neue Kredit bei längerer Laufzeit weiterlaufen.
Was kosten Vorfälligkeit und Wechselkosten beim Kredit ablösen?
Wechselkosten mindern die Ersparnis unmittelbar. Dazu können eine verlangte Vorfälligkeitsentschädigung und weitere tatsächliche Kosten gehören. Der Rechner trennt, ob du diese Kosten sofort bezahlst oder im neuen Kredit mitfinanzierst.
Bei 150,00 € Vorfälligkeitsentschädigung, die im neuen Kredit mitfinanziert wird, sinkt die Gesamtersparnis im Beispiel von 1.320,44 € auf 1.157,84 €. Die neue Rate steigt von 338,69 € auf 342,07 €. Die alte Rate bleibt 366,19 €.
Wenn zusätzliche Wechselkosten von 500,00 € sofort gezahlt werden, beträgt die Gesamtersparnis noch 820,44 €. In diesem Fall bleibt die neue reguläre Monatsrate bei 338,69 €, weil die Kosten nicht mitfinanziert werden. Der Zahlungsausgleich wird erst ab Monat 19 dauerhaft erreicht.
Eine eingegebene Vorfälligkeitsforderung von 1.000,00 € wird rechnerisch übernommen, ist dadurch aber nicht rechtmäßig. Im folgenden Allgemein-Verbraucherkreditfall überschreitet sie die angezeigte gesetzliche Obergrenze von 120,00 € deutlich und muss geprüft werden. Die reine Kostenrechnung bleibt dennoch positiv, aber knapp. Bei 12.000 € Restschuld, 8,5 % alt, 3,9 % neu und 48 Monaten Laufzeit liegt die Gesamtersparnis bei 217,62 €; dauerhaft ausgeglichen ist der Vergleich ab Monat 40.
Wichtig: Die Obergrenze nach § 502 Abs. 3 BGB betrifft Allgemein-Verbraucherdarlehen mit gebundenem Zins, nicht pauschal Immobilienkredite. Sie ist auch kein Betrag, der automatisch geschuldet ist. Gesetzliche Ausschlüsse und der konkret nachgewiesene Schaden können zu weniger oder null Entschädigung führen.
Typische Fehler beim Einsatz eines Kredit ablösen Rechners
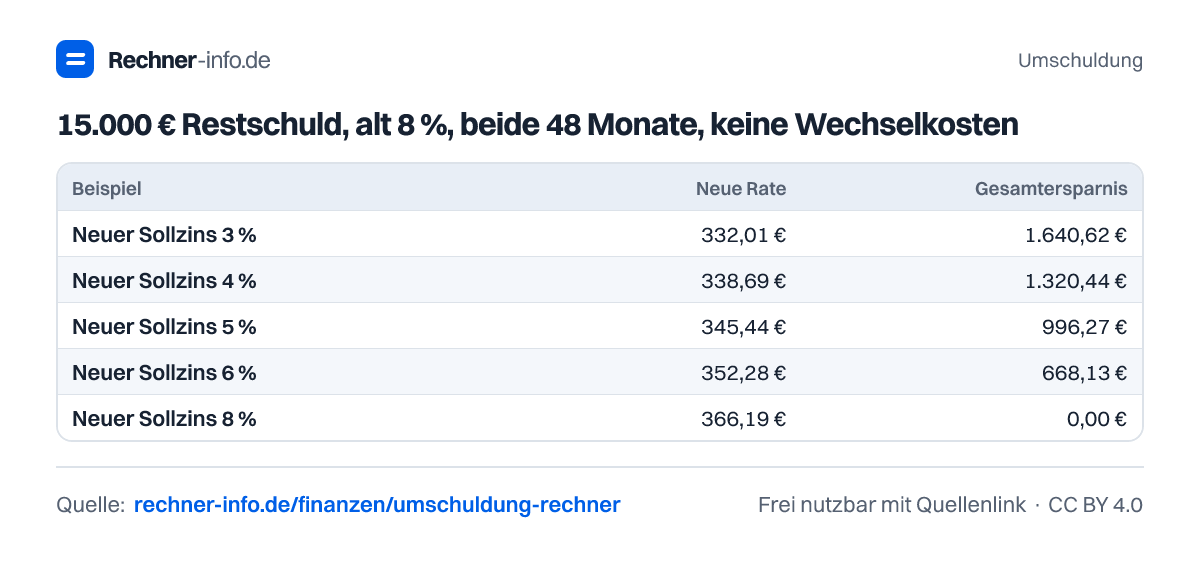
Der häufigste Fehler ist, nur auf den neuen Zinssatz zu schauen. Ein niedrigerer Zins hilft, aber Laufzeit und Kosten entscheiden mit. Für 15.000 € Restschuld, 8 % alten Sollzins und jeweils 48 Monate ohne Wechselkosten zeigt sich der Effekt sehr klar:
| Neuer Sollzins | Neue Rate | Gesamtersparnis |
|---|---|---|
| 3 % | 332,01 € | 1.640,62 € |
| 4 % | 338,69 € | 1.320,44 € |
| 5 % | 345,44 € | 996,27 € |
| 6 % | 352,28 € | 668,13 € |
| 8 % | 366,19 € | 0,00 € |
Weitere typische Stolperstellen:
- Verwechsle Sollzins und effektiven Jahreszins nicht. Der Rechner nutzt den gebundenen Sollzins für die Annuitätenrechnung.
- Trage nur Kosten ein, die tatsächlich verlangt werden. Eine theoretische Obergrenze ist nicht automatisch eine echte Forderung.
- Prüfe, ob die Restschuld im Vertrag wirklich dem Ablösebetrag entspricht. Bis zur Ablösung können noch Zinsen oder Buchungen dazukommen.
- Vergleiche Laufzeiten bewusst. Eine längere neue Laufzeit kann die Monatsrate stark senken und trotzdem höhere Gesamtkosten erzeugen.
- Behandle Immobilienfinanzierungen vorsichtig. Die dargestellte Grenze nach § 502 Abs. 3 BGB gilt nicht pauschal für Baufinanzierungen.
Nutze das Ergebnis daher als Modellrechnung. Für die Entscheidung brauchst du zusätzlich die verbindlichen Angaben aus altem Vertrag und neuem Kreditangebot.
Tabellen zum Nachschlagen
15.000 € Restschuld, alt 8 %, beide 48 Monate, keine Wechselkosten
| Beispiel | Neue Rate | Gesamtersparnis |
|---|---|---|
| Neuer Sollzins 3 % | 332,01 € | 1.640,62 € |
| Neuer Sollzins 4 % | 338,69 € | 1.320,44 € |
| Neuer Sollzins 5 % | 345,44 € | 996,27 € |
| Neuer Sollzins 6 % | 352,28 € | 668,13 € |
| Neuer Sollzins 8 % | 366,19 € | 0,00 € |
Beispiele zum Ausprobieren
Umschuldung als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wann lohnt sich eine Umschuldung?
Eine Umschuldung lohnt sich rechnerisch, wenn die neuen Gesamtzahlungen inklusive Wechselkosten niedriger sind als die verbleibenden alten Zahlungen. Bei 15.000 € Restschuld, 8 % alt, 4 % neu und 48 Monaten Laufzeit beträgt die Gesamtersparnis 1.320,44 €.
Wie berechne ich die Ersparnis einer Umschuldung?
Die Ersparnis berechnest du aus alten Restzahlungen minus neuen Zahlungen minus sofort bezahlten Wechselkosten. Im Beispiel sind das 17.577,35 € alte Zahlungen und 16.256,91 € neue Gesamtzahlungen. Daraus ergibt sich eine Gesamtersparnis von 1.320,44 €.
Was kostet eine Umschuldung mit zusätzlichen Wechselkosten?
Bei zusätzlichen Wechselkosten von 500,00 €, die du sofort zahlst, sinkt die Ersparnis auf 820,44 €. Die neue Monatsrate bleibt in diesem Beispiel 338,69 €, weil die Kosten nicht mitfinanziert werden. Der dauerhafte Zahlungsausgleich wird ab Monat 19 erreicht.
Wie hoch darf die Vorfälligkeitsentschädigung bei einer Umschuldung sein?
Bei 20.000 € Restschuld und mehr als einem Jahr Restlaufzeit beträgt die prozentuale Obergrenze höchstens 200,00 €. Zusätzlich begrenzen die noch anfallenden Sollzinsen den Betrag. Für Allgemein-Verbraucherdarlehen können gesetzliche Ausschlüsse oder ein geringerer Schaden zu weniger oder gar keiner Entschädigung führen; die Obergrenze ist keine automatische Forderung.
Kann eine niedrigere Monatsrate trotzdem teurer sein?
Ja, eine niedrigere Monatsrate kann trotzdem teurer sein, wenn die neue Laufzeit länger ist. Bei 15.000 € Restschuld sinkt die Rate von 366,19 € auf 219,13 €, aber die neuen Gesamtzahlungen steigen auf 18.406,73 €. Die Gesamtersparnis beträgt dann -829,38 €.
Wie stark sinkt die Rate bei 50.000 € Restschuld von 10 % auf 6 %?
Die Monatsrate sinkt um 97,65 €. Bei 50.000 € Restschuld, 10 % altem Sollzins, 6 % neuem Sollzins und 72 Monaten Laufzeit fällt die Rate von 926,29 € auf 828,64 €. Die Gesamtersparnis beträgt 7.030,65 €.
Gilt die Grenze nach § 502 Abs. 3 BGB auch für Baufinanzierungen?
Nein, die Grenze nach § 502 Abs. 3 BGB gilt nicht pauschal für Baufinanzierungen. Sie betrifft Allgemein-Verbraucherdarlehen mit gebundenem Zins. Bei anderen Verträgen oder Immobilienfinanzierungen solltest du die konkrete Vertragslage und den verlangten Ablösebetrag gesondert prüfen.
Kann ich mehrere Kredite gleichzeitig umschulden?
Mehrere Kredite lassen sich vertraglich gegebenenfalls bündeln. Dieser Rechner bildet jedoch nur einen alten Kredit mit einem Sollzins und einer Restlaufzeit ab. Bei mehreren alten Krediten musst du ihre verbleibenden Zahlungen und Ablösekosten getrennt ermitteln; bloß addierte Restschulden mit einem gemittelten Zins liefern keinen verlässlichen Gesamtvergleich.
Quellen und Prüfung
- BGB § 502: Vorfälligkeitsentschädigung und Grenzen - Bundesministerium der Justiz / Bundesamt für Justiz
- PAngV Anlage zu § 16: Zahlungsströme und effektiver Jahreszins - Bundesministerium der Justiz / Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Umschuldung. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/umschuldung-rechner