Haushaltsbudget-Rechner
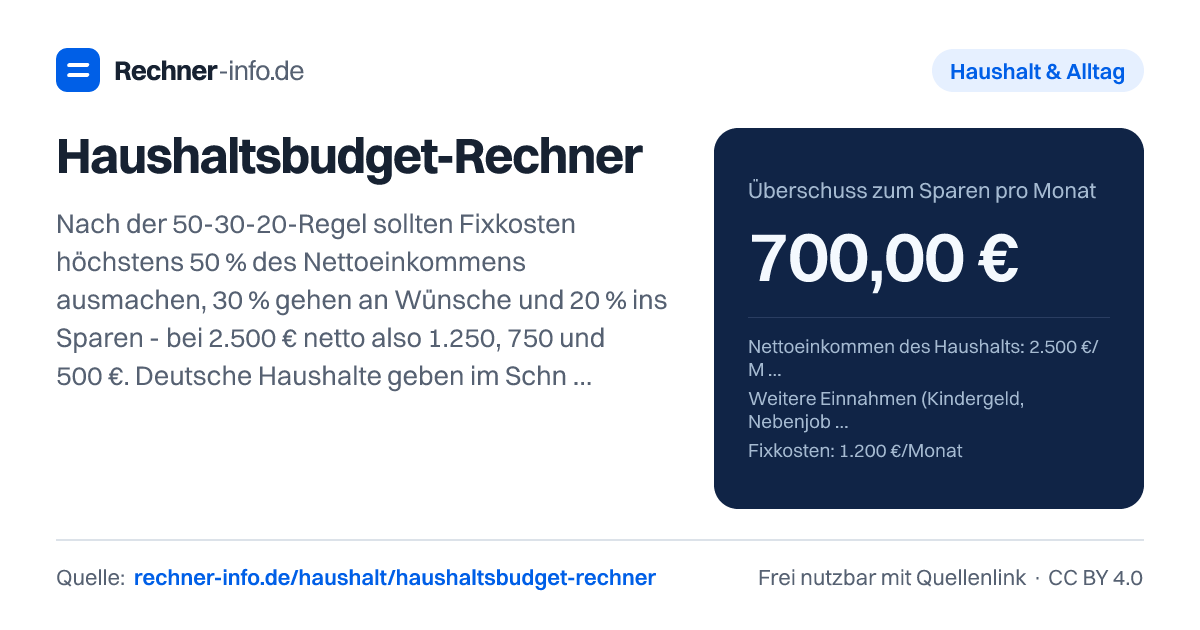
2.500 € netto, 1.200 € Fixkosten, 600 € variabel: 700 € bleiben (28 % Sparquote). Haushaltsbudget mit 50-30-20-Vergleich und Destatis-Durchschnitt.
- Sparquote
- 28 %
- Einordnung
- 28 % Sparquote - deutsche Haushalte sparten 2025 im Schnitt 10,5 %.
- Sparziel erreicht
- Ja
- Fehlbetrag zum Sparziel
- 0,00 €
- Überschuss pro Jahr
- 8.400,00 €
- Ausgaben gesamt
- 1.800,00 €
- Anteil Fixkosten
- 48 %
- Anteil variable Ausgaben
- 24 %
- Anteil Sparen/Überschuss
- 28 %
- Soll Fixkosten (50 %)
- 1.250,00 €
- Soll variabel (30 %)
- 750,00 €
- Soll Sparen (20 %)
- 500,00 €
Soll-Ist-Vergleich (50-30-20-Regel)
| Bereich | Soll | Ist | Differenz | Anteil Ist |
|---|---|---|---|---|
| Fixkosten/Bedarf | 1.250,00 € | 1.200,00 € | -50,00 € | 48 % |
| Variable Ausgaben/Wünsche | 750,00 € | 600,00 € | -150,00 € | 24 % |
| Sparen/Überschuss | 500,00 € | 700,00 € | 200,00 € | 28 % |
Rechenweg mit deinen Zahlen
- Einnahmen 2.500,00 € − Ausgaben 1.800,00 € = 700,00 € Überschuss
- Anteile: Fixkosten 48 %, variabel 24 %, Sparen 28 %
- 50-30-20-Soll: 1.250,00 € / 750,00 € / 500,00 €
Was zeigt dir der Haushaltsrechner?
Der Haushaltsrechner ordnet deine monatlichen Einnahmen und Ausgaben so, dass du sofort siehst, ob dein Budget aufgeht. Du erkennst den freien Überschuss, deine Sparquote, den Abstand zu deinem Sparziel und den Vergleich zur 50-30-20-Regel.
Trage dein Nettoeinkommen, weitere Einnahmen, Fixkosten, variable Ausgaben und dein Sparziel ein - oder erfasse die Ausgaben einzeln nach Kategorien.
Praktisch ist die Aufteilung, weil dieselbe Summe je nach Haushalt ganz anders wirken kann. Ein Single mit überschaubaren Fixkosten hat oft mehr Spielraum als ein Haushalt mit höherer Miete, Kreditraten oder mehreren regelmäßigen Verträgen. Der Rechner macht diese Struktur sichtbar: Was geht jeden Monat fest weg? Was ist flexibel? Was bleibt tatsächlich übrig?
Wichtig: Das Ergebnis ist eine Modellrechnung für dein Haushaltsbudget. Es ersetzt keine persönliche Finanzberatung und kennt keine Details wie kommende Reparaturen, schwankende Einkommen, Steuererstattungen, Nachzahlungen oder einmalige Ausgaben. Für Entscheidungen mit größerer finanzieller Tragweite solltest du die Zahlen deshalb mit echten Kontoauszügen und einem Haushaltsbuch abgleichen.
Wie funktioniert die Rechnung im Haushaltsrechner?
Die Grundrechnung ist einfach: Von deinen gesamten Einnahmen werden Fixkosten und variable Ausgaben abgezogen. Was übrig bleibt, ist der Überschuss. Die Sparquote entsteht, indem der Überschuss ins Verhältnis zu den Einnahmen gesetzt wird. Zusätzlich vergleicht der Rechner deine Werte mit der 50-30-20-Aufteilung: Bedarf, Wünsche und Sparen.
Ein Beispiel: Bei 2.500,00 € Einnahmen und 1.800,00 € Ausgaben bleiben 700,00 € Überschuss. Die Ausgaben setzen sich aus 1.200,00 € Fixkosten und 600,00 € variablen Ausgaben zusammen. Daraus ergeben sich 48 % Fixkosten, 24 % variable Ausgaben und 28 % Sparen oder Überschuss.
Der Vergleich zur 50-30-20-Regel zeigt in diesem Beispiel: Für Fixkosten wären 1.250,00 € vorgesehen, tatsächlich sind es 1.200,00 €. Für variable Ausgaben wären 750,00 € vorgesehen, tatsächlich sind es 600,00 €. Für Sparen wären 500,00 € vorgesehen, tatsächlich bleiben 700,00 €. Das Sparziel von 400,00 € wird erreicht, der Fehlbetrag beträgt 0,00 €.
Die Regel ist dabei kein Gesetz. Sie hilft dir vor allem beim Sortieren. Wenn du in einer teuren Stadt wohnst, können Wohnkosten den Bedarf stark erhöhen. Wenn du gerade eine Ausbildung, ein Studium oder eine Phase mit niedrigerem Einkommen hast, ist ein starrer Zielwert oft weniger aussagekräftig als die Frage, ob dein Budget dauerhaft gedeckt bleibt.
Was bedeutet die 50-30-20-Regel für dein Haushaltsbudget?
Die 50-30-20-Regel teilt dein Einkommen gedanklich in drei Bereiche auf: notwendige Ausgaben, Wünsche und Sparen. Zu den notwendigen Ausgaben gehören zum Beispiel Miete, Energie, Versicherungen, Mobilität, Kreditraten, Lebensmittel und Drogerie. Wünsche sind eher Freizeit, Restaurant, Urlaub, Kleidung oder sonstige Anschaffungen. Der dritte Teil ist der freie Betrag für Sparen, Rücklagen oder Sondertilgungen.
Die Richtwerte aus der Tabelle zeigen, wie sich die Aufteilung je nach Einkommen verschiebt:
| Netto | Fixkosten max. 50 % | Wünsche 30 % | Sparen 20 % |
|---|---|---|---|
| 1.500 € | 750 € | 450 € | 300 € |
| 1.800 € | 900 € | 540 € | 360 € |
| 2.500 € | 1.250 € | 750 € | 500 € |
| 3.500 € | 1.750 € | 1.050 € | 700 € |
| 5.000 € | 2.500 € | 1.500 € | 1.000 € |
Bei 1.800 € Netto kann die Regel eng werden, wenn Miete und Energie bereits einen großen Anteil binden. Im Beispiel mit 1.800,00 € Einnahmen, 1.150 € Fixkosten und 450 € variablen Ausgaben bleiben 200,00 € übrig. Die Sparquote liegt bei 11,11 %, das Sparziel von 300 € wird nicht erreicht und es fehlen 100,00 €. Hier zeigt der Rechner weniger ein persönliches Scheitern, sondern einen strukturellen Engpass: Die Fixkosten liegen bei 63,89 %.
Bei höheren Einkommen ist der Spielraum oft größer, aber auch dort können Fixkosten kippen. Ein Paar mit 3.500,00 € Einnahmen, 1.800 € Fixkosten und 900 € variablen Ausgaben hat 800,00 € Überschuss. Das Sparziel von 600 € wird erreicht. Trotzdem liegen die Fixkosten bei 51,43 % und damit leicht über dem Richtwert. Das ist noch kein automatisches Problem, aber ein Hinweis: Neue feste Verträge, höhere Miete oder Kreditraten würden den Puffer weiter verringern.
Haushaltsbudget berechnen mit Kind, als Single oder mit geringem Einkommen
Der Haushaltsrechner funktioniert für verschiedene Haushaltstypen, weil er weitere Einnahmen wie Kindergeld, Nebenjob oder Unterhalt einbezieht. Entscheidend ist, dass du alle monatlichen Zuflüsse und Abflüsse realistisch erfasst.
Bei einer Familie mit 4.000 € Nettoeinkommen, 250 € weiteren Einnahmen, 1.800 € Fixkosten und 1.000 € variablen Ausgaben bleiben 1.450,00 € Überschuss. Die Sparquote beträgt 34,12 %, das Sparziel von 600 € wird erreicht. Die Fixkosten liegen bei 42,35 %, variable Ausgaben bei 23,53 %. In so einer Rechnung sieht das Budget komfortabel aus, solange keine größeren einmaligen Kosten hinzukommen.
Ein Single-Beispiel zeigt eine andere Struktur: Bei 1.800 € Nettoeinkommen, 900 € Fixkosten und 500 € variablen Ausgaben bleiben 400,00 € übrig. Die Fixkosten liegen genau bei 50 %, die Sparquote bei 22,22 %. Das Sparziel von 100 € ist erreichbar. Trotzdem solltest du hier prüfen, ob jährliche Kosten schon enthalten sind - zum Beispiel Versicherungen, Urlaub, Reparaturen oder Nachzahlungen.
Auch für Studenten oder Geringverdiener kann die Rechnung sinnvoll sein. Bei 1.050 € Einkommen, 250 € Nebenjob, 450 € Fixkosten und 300 € variablen Ausgaben bleiben 550,00 € Überschuss. Die Sparquote beträgt 42,31 %. Das wirkt sehr stark, hängt aber davon ab, ob alle Kosten wirklich vollständig erfasst sind. Gerade bei niedrigem Einkommen verzerren fehlende Posten das Ergebnis schnell.
Ein weiteres Beispiel mit 1.200 € Einkommen, 150 € weiteren Einnahmen, 700 € Fixkosten und 350 € variablen Ausgaben ergibt 300,00 € Überschuss. Die Fixkosten liegen bei 51,85 %. Das Sparziel von 50 € wird erreicht. Trotzdem ist der feste Kostenblock hoch genug, dass schon kleine Erhöhungen spürbar werden können.
Was sagen Durchschnittswerte über monatliche Ausgaben?
Durchschnittswerte helfen bei der Einordnung, ersetzen aber keine eigene Rechnung. Deutsche Haushalte geben im Schnitt 3.257 € im Monat für Konsum aus. Davon entfallen 36,3 % auf Wohnen und Energie. Weitere Vergleichswerte sind 457 € für Lebensmittel und Getränke, 448 € für Verkehr und Mobilität, 140 € für Information und Kommunikation, 524 € für Freizeit, Restaurant und Urlaub, 114 € für Kleidung und Schuhe sowie 394 € für Einrichtung, Gesundheit und Sonstiges.
Wenn du deine Ausgaben einzeln eingibst, werden solche Unterschiede besser sichtbar. In einem Beispiel mit 3.800 € Nettoeinkommen und 510 € weiteren Einnahmen liegen die Gesamteinnahmen bei 4.310,00 €. Die Ausgaben betragen 3.690,00 €, der Überschuss 620,00 €. Das Sparziel von 500 € wird erreicht, die Sparquote liegt bei 14,39 %.
Auffällig ist dort die Verteilung: Wohnen und Energie betragen 1.470 € und damit 41,5 % der betrachteten Konsumausgaben. Der Durchschnittswert liegt bei 36,3 % beziehungsweise 1.181 €. Lebensmittel und Drogerie liegen bei 850 € und 24 %, der Durchschnittswert bei 457 € und 14 %. Dafür sind Auto, Bus und Bahn mit 380 € beziehungsweise 10,7 % niedriger als der Vergleichswert von 448 € und 13,8 %.
Solche Vergleiche sind keine Bewertung. Ein Haushalt mit Kindern, anderer Wohnlage oder speziellen Anforderungen kann ganz andere Werte haben. Nützlich sind sie trotzdem, weil du erkennst, welche Kategorien dein Budget besonders stark prägen.
Typische Fehler beim Haushaltsbudget berechnen
Der häufigste Fehler ist, nur die offensichtlichen Monatskosten einzutragen. Miete, Strom, Handy und Lebensmittel fallen auf. Unregelmäßige Ausgaben gehen leichter unter: Versicherungen, Geschenke, Kleidung, Urlaub, Reparaturen, Gesundheit, Einrichtung oder Nachzahlungen. Teile solche Jahres- oder Saisonkosten auf Monate auf, damit dein Haushaltsbudget nicht zu positiv aussieht.
Ein zweiter Fehler ist die Verwechslung von Sparziel und echtem Überschuss. Dein Sparziel ist ein Wunschwert. Der Überschuss ist das, was nach allen eingetragenen Ausgaben tatsächlich bleibt. Bei 1.500 € Nettoeinkommen, 800 € Fixkosten und 650 € variablen Ausgaben bleiben 50,00 € übrig. Ein Sparziel von 100 € wird dann nicht erreicht, der Fehlbetrag beträgt 50,00 €.
Ein dritter Punkt: Eine negative Rechnung solltest du ernst nehmen. Bei 1.700 € Nettoeinkommen, 1.100 € Fixkosten und 700 € variablen Ausgaben entsteht ein Überschuss von -100,00 €. Die Ausgaben betragen 1.800,00 €, das Budget ist also nicht gedeckt. Der Rechner zeigt dann zwar eine Sparquote von 0 %, der Anteil Sparen/Überschuss liegt aber bei -5,88 %. Für die Praxis heißt das: Ohne Anpassung wird der Fehlbetrag über Konto, Rücklagen oder Schulden finanziert.
Prüfe dein Budget besonders dann, wenn sich ein fester Posten ändert. In einem Beispiel mit 2.600 € Nettoeinkommen, 1.200 € Fixkosten und 650 € variablen Ausgaben bleiben 750,00 € übrig. Die Fixkosten liegen bei 46,15 %. Das zeigt: Eine höhere Miete kann tragbar sein, solange der übrige Puffer groß genug bleibt. Kritisch wird es, wenn mehrere feste Kosten gleichzeitig steigen.
Tabellen zum Nachschlagen
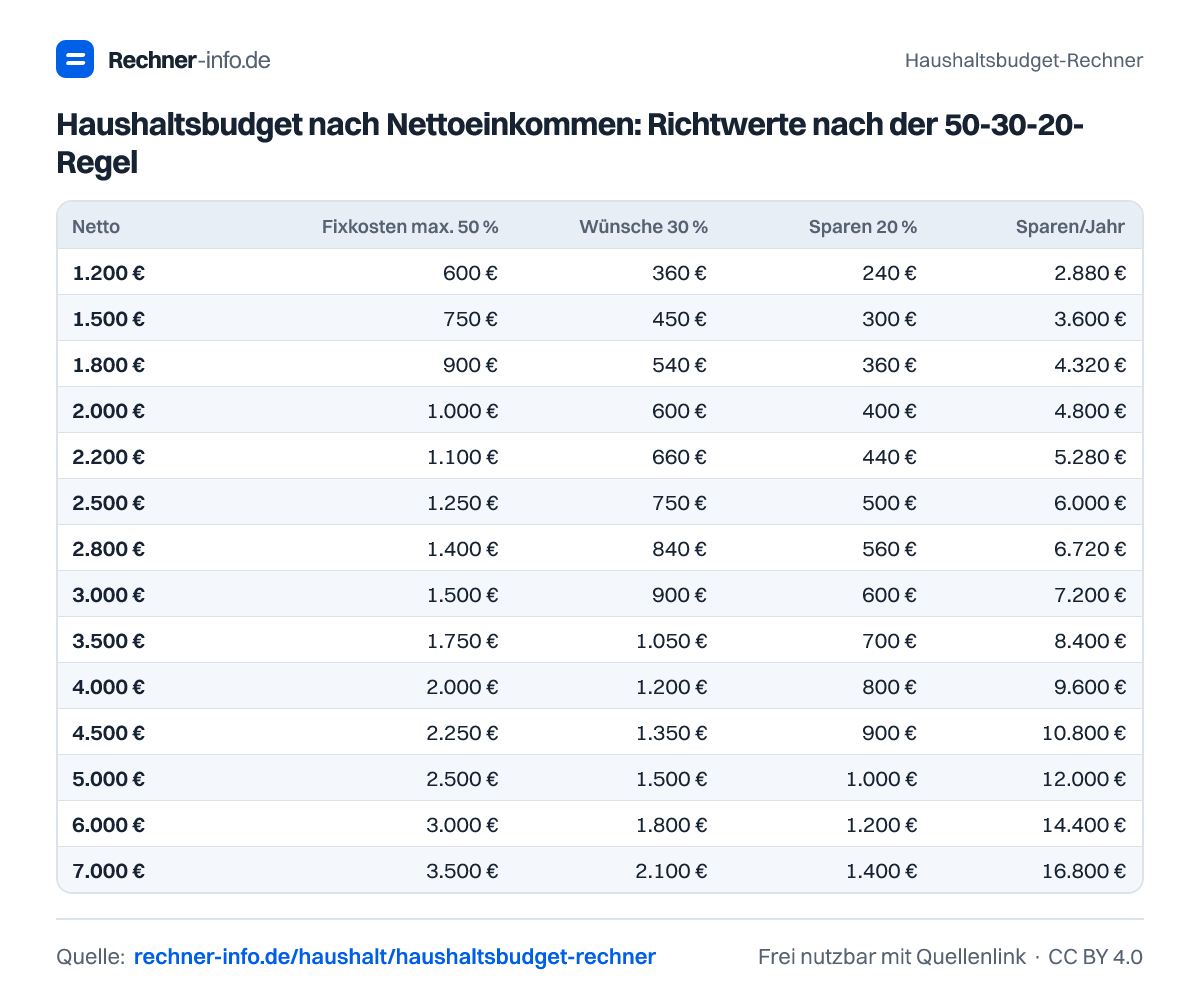
Haushaltsbudget nach Nettoeinkommen: Richtwerte nach der 50-30-20-Regel
| Netto | Fixkosten max. 50 % | Wünsche 30 % | Sparen 20 % | Sparen/Jahr |
|---|---|---|---|---|
| 1.200 € | 600 € | 360 € | 240 € | 2.880 € |
| 1.500 € | 750 € | 450 € | 300 € | 3.600 € |
| 1.800 € | 900 € | 540 € | 360 € | 4.320 € |
| 2.000 € | 1.000 € | 600 € | 400 € | 4.800 € |
| 2.200 € | 1.100 € | 660 € | 440 € | 5.280 € |
| 2.500 € | 1.250 € | 750 € | 500 € | 6.000 € |
| 2.800 € | 1.400 € | 840 € | 560 € | 6.720 € |
| 3.000 € | 1.500 € | 900 € | 600 € | 7.200 € |
| 3.500 € | 1.750 € | 1.050 € | 700 € | 8.400 € |
| 4.000 € | 2.000 € | 1.200 € | 800 € | 9.600 € |
| 4.500 € | 2.250 € | 1.350 € | 900 € | 10.800 € |
| 5.000 € | 2.500 € | 1.500 € | 1.000 € | 12.000 € |
| 6.000 € | 3.000 € | 1.800 € | 1.200 € | 14.400 € |
| 7.000 € | 3.500 € | 2.100 € | 1.400 € | 16.800 € |
Durchschnittliche Ausgaben eines Haushalts in Deutschland pro Monat
| Kategorie | Ø pro Monat | Anteil |
|---|---|---|
| Wohnen und Energie | 1.181 € | 36,3 % |
| Lebensmittel und Getränke | 457 € | 14 % |
| Verkehr und Mobilität | 448 € | 13,8 % |
| Information und Kommunikation | 140 € | 4,3 % |
| Freizeit, Restaurant, Urlaub | 524 € | 16,1 % |
| Kleidung und Schuhe | 114 € | 3,5 % |
| Einrichtung, Gesundheit, Sonstiges | 394 € | 12,1 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist ein Haushaltsrechner?
Ein Haushaltsrechner berechnet aus Einnahmen, Fixkosten, variablen Ausgaben und Sparziel deinen monatlichen Überschuss. Er zeigt außerdem Sparquote, Ausgabenanteile und den Vergleich zur 50-30-20-Regel. So erkennst du, ob dein Budget gedeckt ist und ob dein Sparziel realistisch wirkt.
Wie berechne ich mein Haushaltsbudget?
Du berechnest dein Haushaltsbudget, indem du von deinen gesamten Einnahmen alle Fixkosten und variablen Ausgaben abziehst. Bei 2.500,00 € Einnahmen und 1.800,00 € Ausgaben bleiben 700,00 € Überschuss. Daraus ergibt sich eine Sparquote von 28 %.
Was bedeutet 50-30-20 beim Haushaltsbudget?
50-30-20 bedeutet: Ein Teil des Einkommens ist für notwendige Ausgaben gedacht, ein Teil für Wünsche und ein Teil fürs Sparen. Bei 2.500 € Netto entspricht das 1.250 € für Fixkosten, 750 € für variable Ausgaben und 500 € fürs Sparen.
Sind Fixkosten über 50 % immer schlecht?
Fixkosten über 50 % sind nicht automatisch schlecht, aber sie verringern deinen Spielraum. Beim Paar-Beispiel mit 3.500,00 € Einnahmen liegen die Fixkosten bei 51,43 %. Das Sparziel wird trotzdem erreicht. Kritisch wird es eher, wenn zusätzlich der Überschuss sinkt oder Schulden entstehen.
Kann ich mit 1.500 € Nettoeinkommen noch sparen?
Ja, im Beispiel bleiben bei 1.500 € Nettoeinkommen noch 50,00 € übrig. Das Sparziel von 100 € wird aber nicht erreicht, der Fehlbetrag beträgt 50,00 €. Die Fixkosten liegen bei 53,33 % und die variablen Ausgaben bei 43,33 %.
Was passiert bei einer negativen Sparquote?
Bei einem Defizit ist das Budget nicht gedeckt. Im Beispiel mit 1.700 € Nettoeinkommen und 1.800,00 € Ausgaben entsteht ein Überschuss von -100,00 €. Der Rechner weist eine Sparquote von 0 % aus, der Anteil Sparen/Überschuss liegt bei -5,88 %.
Wie rechne ich Kindergeld im Haushaltsbudget ein?
Kindergeld zählt als weitere Einnahme und erhöht die gesamten verfügbaren Mittel. Bei 4.000 € Nettoeinkommen und 250 € Kindergeld bleiben im Beispiel 1.450,00 € Überschuss. Das Sparziel von 600 € wird erreicht, die Sparquote beträgt 34,12 %.
Was ist der Unterschied zwischen Haushaltsbuch und Haushaltsrechner?
Ein Haushaltsbuch sammelt deine echten Einnahmen und Ausgaben über die Zeit. Ein Haushaltsrechner wertet diese Werte aus und zeigt Überschuss, Sparquote und Budgetanteile. Am besten nutzt du beides zusammen: erst Ausgaben erfassen, dann mit dem Rechner prüfen, wo dein Geld hingeht.
Quellen und Prüfung
- Konsumausgaben privater Haushalte (LWR 2024) - Statistisches Bundesamt
- Bruttoinlandsprodukt 2025: Sparquote 10,5 % (Statement, S. 10) - Statistisches Bundesamt
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Haushaltsbudget-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/haushalt/haushaltsbudget-rechner