Kirchensteuer berechnen
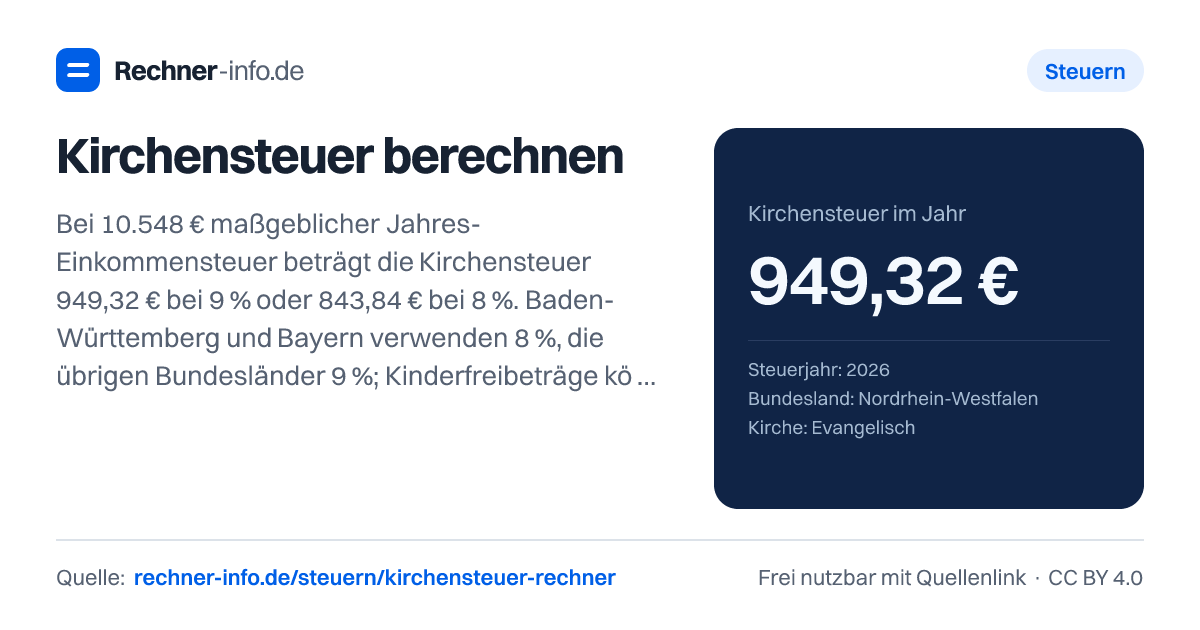
10.548 € Bemessungssteuer ergeben 949,32 € Kirchensteuer bei 9 %. Mit Kinderfreibetrag, Kapitalerträgen und bestätigter Kappung.
- Landessatz
- 9 %
- Kirchensteuer-Bemessungssteuer
- 10.548,00 €
- Ohne Kappung
- 949,32 €
- Minderung durch bestätigte Kappung
- 0,00 €
- Jahresbetrag / 12
- 79,11 €
- ESt bzw. Kapitalertragsteuer
- 10.548,00 €
- Soli
- 0,00 €
- Steuern einschließlich Kirchensteuer
- 11.497,32 €
- Separater Zahlungsabzug: ESt-/Soli-Entlastung
- 0,00 €
- Zusätzlicher Abzugsbetrag minus ESt-/Soli-Entlastung
- 0,00 €
- Jahresmodell für durchgängige Kirchenzugehörigkeit; keine Mindestkirchensteuer, kein besonderes Kirchgeld, keine konfessionsverschiedene Aufteilung, unterjährigen Austritte oder Sondertarife. Bundesland bestimmt 8 % in BW/BY, sonst 9 %.
- Bei Einkommen-Modus Einkommen vor Kinderfreibeträgen, aber nach übrigen Abzügen eingeben. Kinderzähler wie ELStAM, 0,5 je Elternteil; §51a berücksichtigt Kinder unabhängig von der ESt-Günstigerprüfung. Bei direkter Steuerbasis muss diese bereits zuschlagsteuerlich angepasst sein.
- Kappung nur aktivieren, wenn die kirchlichen Voraussetzungen erfüllt sind. Berlin: EKBO und Erzbistum Berlin 3 %; sonst bestätigten Satz und maßgebliches Kappungs-zvE selbst eingeben. Keine automatische bundesweite Kappungstabelle und keine Kappung im monatlichen Lohnabzug.
- Abzugsvergleich ist separat: tatsächlich bezahlte, zusätzlich abzugsfähige Kirchensteuer nach Ausschöpfung des Sonderausgaben-Pauschbetrags eingeben. Er berechnet nur die ESt-/Soli-Entlastung im Zahlungsjahr; Festsetzung ist nicht gleich Zahlung. Keine Rückkopplung oder Kappungs-Neuberechnung im Abzugsvergleich.
Rechenweg mit deinen Zahlen
- Maßgebliche Steuerbasis 10.548,00 € × 9 % = 949,32 €.
- Nach gegebenenfalls bestätigter Kappung: 949,32 € jährlich.
- Monatliche Orientierung 79,11 €; keine eigenständige Lohnabrechnung.
Wie kannst du die Kirchensteuer berechnen?
Die Kirchensteuer hängt nicht direkt am Bruttoeinkommen, sondern an einer angepassten Steuerbasis. Bei Einkommen ist das die zuschlagsteuerlich angepasste Einkommensteuer. Bei Kapitalerträgen ist es die Kapitalertragsteuer, die wegen der Kirchensteuer nach einer eigenen Formel ermittelt wird.
Im Rechner wählst du Steuerjahr, Berechnungsbasis, Bundesland, Kirche und die passende Steuer- oder Einkommensgröße aus.
Die Grundrechnung lautet in Worten: maßgebliche Steuerbasis mal Landessatz. Für Nordrhein-Westfalen mit 50.000 € Einkommen nach Abzügen, keinem Kinderfreibetragszähler und ohne Kappung sieht die Rechnung so aus: Die Kirchensteuer-Bemessungssteuer beträgt 10.548,00 €. Darauf wird der Landessatz von 9 % angewendet. Das ergibt 949,32 € Kirchensteuer im Jahr. Als reine Monatsorientierung werden 79,11 € angezeigt. Das ist keine eigene Lohnabrechnung, sondern nur der Jahreswert geteilt durch 12.
Bei derselben Steuerbasis wäre der Betrag in Bayern niedriger, weil dort 8 % gelten. Bei 50.000 € Einkommen in Bayern ohne Kinderfreibetragszähler ergeben sich 843,84 € Kirchensteuer im Jahr und 70,32 € als monatliche Orientierung.
Soweit nicht anders angegeben, gelten die Beispiele für 2026, Einzelveranlagung, keine Kinderfreibeträge und keine zusätzliche Kirchensteuer-Sonderausgabe. Die Berliner Kappungsbeispiele beziehen sich ausdrücklich auf EKBO oder Erzbistum Berlin und ein bestätigtes maßgebliches Kappungs-zvE; der Wohnort allein ersetzt diese Prüfung nicht.
Warum unterscheiden sich 8 % und 9 % bei der Kirchensteuer?
Der Landessatz ist der sichtbarste Unterschied. Baden-Württemberg und Bayern verwenden 8 %. Die übrigen Bundesländer verwenden 9 %. Darum kann bei gleicher Steuerbasis ein anderer Betrag herauskommen, obwohl Einkommen, Kirche und Kinderfreibeträge gleich bleiben.
Ein Beispiel zeigt den Unterschied gut: Bei 50.000 € Einkommen liegt die Kirchensteuer-Bemessungssteuer bei 10.548,00 €. In Nordrhein-Westfalen führt der Satz von 9 % zu 949,32 € Kirchensteuer. In Bayern führt der Satz von 8 % zu 843,84 €.
Für Baden-Württemberg zeigt eine Rechnung mit 80.000 € Einkommen im Steuerjahr 2025 eine Kirchensteuer-Bemessungssteuer von 22.688,00 €. Daraus ergeben sich 1.815,04 € Kirchensteuer. Zusätzlich werden 325,82 € Soli und 24.828,86 € Steuern einschließlich Kirchensteuer ausgewiesen.
Die Konfession ändert den Prozentwert in diesen Beispielen nicht. Ob evangelisch oder römisch-katholisch ist für den Rechenweg hier gleich. Entscheidend sind vor allem Bundesland, Steuerbasis, Kinderfreibeträge und eine mögliche Kappung.
Wie wirken Kinderfreibeträge auf die Kirchensteuer?
Kinderfreibeträge können die Bemessungssteuer für die Kirchensteuer mindern. Deshalb kann die Kirchensteuer niedriger sein als ein Vergleich ohne Kinderfreibetragszähler vermuten lässt. Der Kinderfreibetragszähler wird dabei mit 0,5 je Elternteil erfasst.
Ein Beispiel aus Bayern zeigt den Effekt: Bei 50.000 € Einkommen, einem Kinderfreibetragszähler von 1 und 8 % Landessatz beträgt die Kirchensteuer-Bemessungssteuer 7.286,00 €. Daraus ergeben sich 582,88 € Kirchensteuer im Jahr. Ohne diesen Kinderfreibetragszähler liegt die Bemessungssteuer bei 10.548,00 € und die Kirchensteuer bei 843,84 €.
Auch in Nordrhein-Westfalen ist der Effekt sichtbar. Bei 35.000 € Einkommen, einem Kinderfreibetragszähler von 1 und 9 % Landessatz beträgt die Kirchensteuer-Bemessungssteuer 2.915,00 €. Daraus ergeben sich 262,35 € Kirchensteuer im Jahr. Die ESt bzw. Kapitalertragsteuer wird in dieser Rechnung mit 5.670,00 € ausgewiesen, für die Kirchensteuer zählt aber die angepasste Bemessungssteuer.
Genau hier passieren oft Fehler: Viele rechnen mit der normalen Einkommensteuer weiter. Für die Kirchensteuer kann jedoch eine andere Bemessungsgröße gelten, gerade wenn Kinderfreibeträge in die Berechnung einfließen.
Wann begrenzt eine Kappung die Kirchensteuer?
Eine Kappung kann die Kirchensteuer begrenzen, wenn sie für deinen Fall zulässig und bestätigt ist. Dann wird nicht einfach nur der Landessatz auf die Bemessungssteuer angewendet. Stattdessen wird die reguläre Kirchensteuer mit dem Betrag aus maßgeblichem zvE und Kappungssatz verglichen. Maßgeblich ist der niedrigere Betrag.
Für Berlin zeigt die Rechnung bei 150.000 € Einkommen und einer Kappung von 3 %: Ohne Kappung wären es 4.667,76 € Kirchensteuer. Nach Kappung werden 4.500,00 € angesetzt. Die Minderung beträgt 167,76 €. Bei 500.000 € Einkommen in Berlin ist der Effekt größer: Ohne Kappung ergeben sich 18.497,61 €, nach Kappung 15.000,00 €. Die Minderung beträgt 3.497,61 €.
Auch eine bestätigte eigene Kappung kann berücksichtigt werden. Bei 200.000 € Einkommen, 9 % Landessatz und bestätigter eigener Kappung von 3 % ergibt die reguläre Rechnung 6.557,76 €. Nach Kappung werden 6.000,00 € Kirchensteuer angesetzt. Die Minderung beträgt 557,76 €.
Die Grenze dieser Modellrechnung liegt bei den Voraussetzungen: Ob eine Kappung tatsächlich gilt, hängt vom kirchlichen Verfahren und den bestätigten Angaben ab. Das maßgebliche zvE für die Kappung wird nicht automatisch aus jeder Einkommensangabe übernommen.
Kirchensteuer auf Kapitalerträge und typische Fehler
Bei Kapitalerträgen wird anders gerechnet als bei Einkommen. Die Formel lautet in Worten: steuerpflichtiger Kapitalertrag geteilt durch die Summe aus 4 und Kirchensteuersatz als Dezimalzahl ergibt die Kapitalertragsteuer. Darauf wird anschließend der Kirchensteuersatz angewendet.
Bei 5.000 € Kapitalerträgen vor Pauschbetrag und 1.000 € freiem Sparer-Pauschbetrag in Nordrhein-Westfalen beträgt die Kirchensteuer-Bemessungssteuer 977,99 €. Bei 9 % Landessatz ergibt das 88,01 € Kirchensteuer. Zusammen mit 53,78 € Soli werden 1.119,78 € Steuern einschließlich Kirchensteuer ausgewiesen.
Bei 12.000 € Kapitalerträgen und 1.000 € freiem Sparer-Pauschbetrag beträgt die Kirchensteuer 242,05 €. Die Kirchensteuer-Bemessungssteuer liegt bei 2.689,48 €, der Soli bei 147,92 € und die Steuern einschließlich Kirchensteuer bei 3.079,45 €. Bei 3.500 € Kapitalerträgen und 1.000 € freiem Sparer-Pauschbetrag ergeben sich 55,01 € Kirchensteuer.
Typische Fehler sind:
- den Sparer-Pauschbetrag zu vergessen
- mit Bruttokapitalerträgen statt steuerpflichtigen Kapitalerträgen zu rechnen
- den Landessatz des Wohnsitz-Bundeslands falsch zu wählen
- eine Kappung einzutragen, obwohl sie nicht bestätigt ist
- gezahlte Kirchensteuer mit Kapital-Kirchensteuer zu vermischen
Für den separaten Zahlungsabzug gilt: Bei 60.000 € Einkommen und 500 € zusätzlich abzugsfähiger gezahlter Kirchensteuer werden 193,00 € ESt-/Soli-Entlastung ausgewiesen. Der zusätzliche Abzugsbetrag minus ESt-/Soli-Entlastung beträgt 307,00 €.
Tabellen zum Nachschlagen
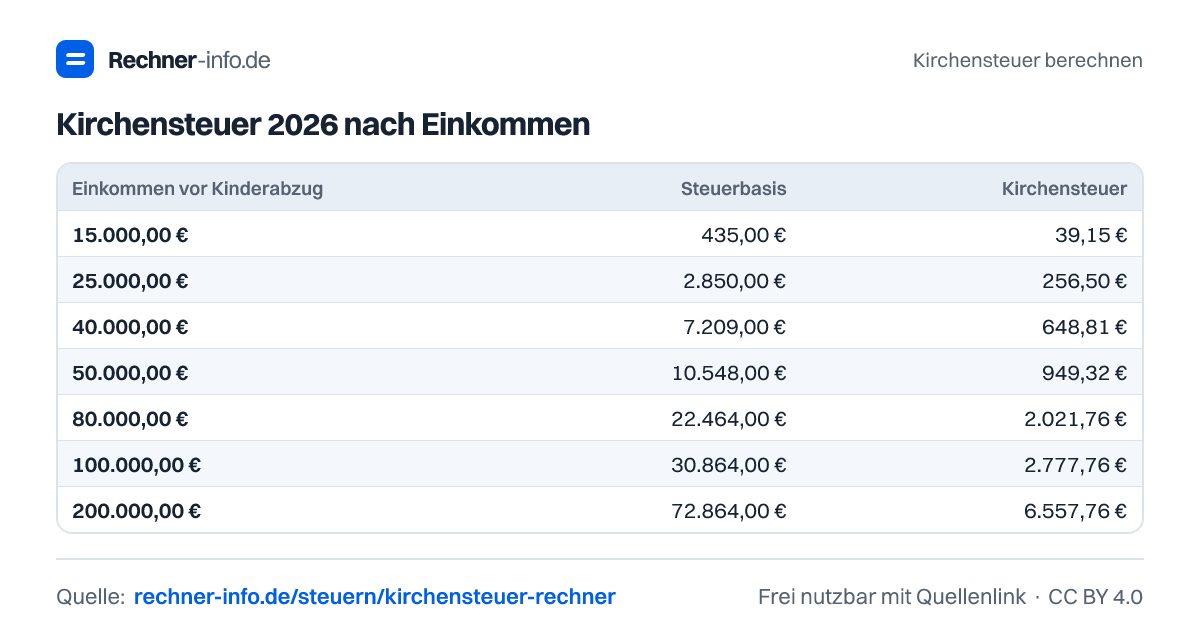
Kirchensteuer 2026 nach Einkommen
| Einkommen vor Kinderabzug | Steuerbasis | Kirchensteuer |
|---|---|---|
| 15.000,00 € | 435,00 € | 39,15 € |
| 25.000,00 € | 2.850,00 € | 256,50 € |
| 40.000,00 € | 7.209,00 € | 648,81 € |
| 50.000,00 € | 10.548,00 € | 949,32 € |
| 80.000,00 € | 22.464,00 € | 2.021,76 € |
| 100.000,00 € | 30.864,00 € | 2.777,76 € |
| 200.000,00 € | 72.864,00 € | 6.557,76 € |
Kirchensteuer in Bayern und Baden-Württemberg
| Einkommen | Kirchensteuer |
|---|---|
| 25.000,00 € | 228,00 € |
| 40.000,00 € | 576,72 € |
| 50.000,00 € | 843,84 € |
| 80.000,00 € | 1.797,12 € |
| 100.000,00 € | 2.469,12 € |
Beispiele zum Ausprobieren
Kirchensteuer berechnen zum Teilen
Die Grafiken darfst du mit Quellenlink auf diese Seite frei verwenden (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Kirchensteuer zahle ich bei 50.000 € Einkommen in NRW?
Bei 50.000 € Einkommen nach den übrigen Abzügen, vor Kinderfreibeträgen, in Nordrhein-Westfalen beträgt die Kirchensteuer 949,32 € im Jahr. Der Rechnung liegt eine Kirchensteuer-Bemessungssteuer von 10.548,00 € und ein Landessatz von 9 % zugrunde. Als monatliche Orientierung werden 79,11 € angezeigt.
Wie viel Kirchensteuer zahle ich 2026 bei 50.000 € zvE in Bayern?
Bei 50.000 € zvE in Bayern beträgt die Kirchensteuer 843,84 € im Jahr. Der Landessatz liegt bei 8 %, die Kirchensteuer-Bemessungssteuer bei 10.548,00 €. Die monatliche Orientierung beträgt 70,32 €.
Wie hoch ist die Kirchensteuer bei 80.000 € in Baden-Württemberg 2025?
Bei 80.000 € in Baden-Württemberg beträgt die Kirchensteuer 1.815,04 € im Jahr. In der Rechnung gilt ein Landessatz von 8 % und eine Kirchensteuer-Bemessungssteuer von 22.688,00 €. Steuern einschließlich Kirchensteuer werden mit 24.828,86 € ausgewiesen.
Wie viel Kirchensteuer zahle ich in NRW mit Kinderfreibetragszähler 1 bei 35.000 € zvE?
Bei 35.000 € zvE in Nordrhein-Westfalen mit 1 Kinderfreibetragszähler beträgt die Kirchensteuer 262,35 € im Jahr. Die Bemessungssteuer für die Kirchensteuer liegt bei 2.915,00 €. Der Monatswert zur Orientierung beträgt 21,86 €.
Wie wirkt sich die Kirchensteuer-Kappung in Berlin aus?
Bei 150.000 € Einkommen in Berlin senkt die Kappung die Kirchensteuer auf 4.500,00 €. Ohne Kappung wären es 4.667,76 €. Die Minderung beträgt 167,76 €, wenn die Kappung mit 3 % und dem maßgeblichen zvE angesetzt werden darf.
Wie hoch ist die Kirchensteuer auf Kapitalerträge von 12.000 €?
Bei 12.000 € Kapitalerträgen und 1.000 € freiem Sparer-Pauschbetrag beträgt die Kirchensteuer 242,05 €. Die Kirchensteuer-Bemessungssteuer liegt bei 2.689,48 €, der Soli bei 147,92 €. Insgesamt werden 3.079,45 € Steuern einschließlich Kirchensteuer ausgewiesen.
Welche Bundesländer haben 8 % Kirchensteuer?
Baden-Württemberg und Bayern haben 8 % Kirchensteuer. In den übrigen Bundesländern gilt 9 %. Deshalb ergibt sich bei gleicher Bemessungssteuer ein anderer Kirchensteuerbetrag, sobald du das Bundesland wechselst.
Kann ich gezahlte Kirchensteuer zusätzlich abziehen?
Bei 60.000 € Einkommen und 500 € zusätzlich abzugsfähiger gezahlter Kirchensteuer werden in der Beispielrechnung 193,00 € ESt-/Soli-Entlastung ausgewiesen. Der zusätzliche Abzugsbetrag minus ESt-/Soli-Entlastung beträgt 307,00 €. Kapital-Kirchensteuer gehört nicht in diesen separaten Vergleich.
Quellen und Prüfung
- §51a EStG: Kirchensteuer-Bemessung - Bundesministerium der Justiz
- §32d EStG: Kirchensteuer bei Kapitalerträgen - Bundesministerium der Justiz
- EKBO: Hebesatz und regionale Kappung - Evangelische Kirche Berlin-Brandenburg-schlesische Oberlausitz
- Erzbistum Berlin: 3-%-Kappung - Erzbistum Berlin
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Kirchensteuer berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/kirchensteuer-rechner