Progressionsvorbehalt berechnen
40.000 € zvE und 12.000 € Progressionsleistungen: ESt mit und ohne Bezug vergleichen. Mit Pauschbetrag, Splitting, Soli und Kirchensteuer.
- ESt ohne Progressionsvorbehalt
- 7.209,00 €
- ESt mit Progressionsvorbehalt
- 8.659,00 €
- Besonderer Steuersatz
- 21,65 %
- Durchschnittssatz ohne Vorbehalt
- 18,02 %
- Angesetzter Progressionsbetrag
- 12.000,00 €
- Abgezogener unverbrauchter Pauschbetrag
- 0,00 €
- Fiktive Tarifbasis
- 52.000,00 €
- Soli mit Vorbehalt
- 0,00 €
- Kirchensteuer mit Vorbehalt
- 0,00 €
- Mehrsteuer einschließlich Zuschlagsteuern
- 1.450,00 €
- zvE nach Einkommensteuer (kein Netto)
- 31.341,00 €
- Positive laufende Ersatzleistungen; keine ausländischen Verluste oder außerordentlichen Einkünfte. Beim Auslandsmodus nur den bereits steuerlich ermittelten Progressionsbetrag eingeben; DBA-/EU-Ausnahmen werden nicht geprüft.
- Der noch nicht verbrauchte Arbeitnehmer-Pauschbetrag mindert begünstigte Ersatzleistungen. Elterngeld-Grundbetrag wird nicht pauschal abgezogen. Die Mehrsteuer ist keine automatische Nachzahlung; einbehaltene Lohnsteuer und Vorauszahlungen fehlen.
- Rest nach ESt ist eine Rechengröße aus dem zvE, kein verfügbares Nettoeinkommen. Kinderfreibeträge und besondere Soli-/KiSt-Bemessungsfälle fehlen.
Rechenweg mit deinen Zahlen
- Anzusetzende Leistungen: 12.000,00 € − 0,00 € = 12.000,00 €.
- Besonderer Satz 21,6480 % auf 40.000,00 €: 8.659,00 € ESt.
- Gegenüber 7.209,00 € ohne Vorbehalt: 1.450,00 € Mehr-ESt.
Was macht der Progressionsvorbehalt-Rechner?
Die Beispiele verwenden, soweit nicht anders angegeben, Einzelveranlagung im Jahr 2026 ohne Kirchensteuer und einen bereits vollständig verbrauchten Arbeitnehmer-Pauschbetrag.
Der Progressionsvorbehalt-Rechner zeigt dir, wie steuerfreie Leistungen deinen Steuersatz verändern können. Gemeint sind zum Beispiel Elterngeld, Arbeitslosengeld I, Kurzarbeitergeld, Krankengeld oder andere positive Progressionseinkünfte. Diese Leistungen werden nicht wie normales Einkommen besteuert. Sie können aber den Steuersatz erhöhen, der anschließend auf dein zu versteuerndes Einkommen angewendet wird.
Du gibst Steuerjahr, Veranlagungsart, Kirchensteuer, zu versteuerndes Einkommen ohne Leistungen und den maßgeblichen Progressionsbetrag ein; der Rechner zeigt dir daraus die Einkommensteuer ohne und mit Progressionsvorbehalt.
Wichtig ist die Trennung: Die Leistung selbst bleibt in der Rechnung steuerfrei. Die Mehrbelastung entsteht dadurch, dass das Finanzamt für die Satzermittlung so tut, als läge dein Einkommen höher. Danach wird der so ermittelte besondere Steuersatz wieder nur auf dein eigentliches zu versteuerndes Einkommen angewendet.
Das Ergebnis ist deshalb keine komplette Steuererklärung und auch kein Auszahlungsbetrag. Es hängt davon ab, dass dein eingegebenes zu versteuerndes Einkommen stimmt. Werbungskosten, anerkannte persönliche Abzüge und andere Einkünfte müssen im eingegebenen zvE sachgerecht berücksichtigt sein. Eine Kinderfreibetrags-Günstigerprüfung und besondere Zuschlagsteuer-Bemessungen führt das Modell nicht durch.
Wie wird der Progressionsvorbehalt berechnet?
Die Rechnung läuft in zwei Schritten. Zuerst wird für dein zu versteuerndes Einkommen plus angesetzten Progressionsbetrag eine fiktive Einkommensteuer nach Tarif ermittelt. Daraus entsteht ein besonderer Steuersatz. Danach wird dieser besondere Steuersatz auf dein zu versteuerndes Einkommen ohne die steuerfreie Leistung angewendet.
In Worten lautet die Formel: besonderer Satz ist Einkommensteuer auf die fiktive Tarifbasis geteilt durch diese fiktive Tarifbasis. Einkommensteuer mit Progressionsvorbehalt ist dein zu versteuerndes Einkommen mal dieser besondere Satz.
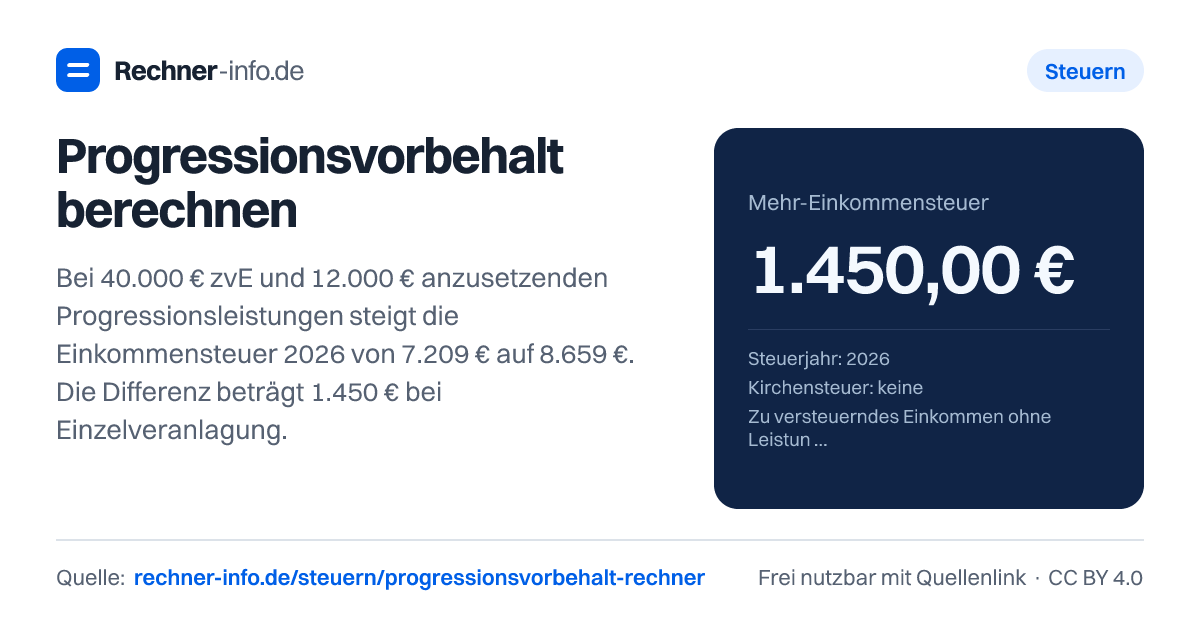
Ein Beispiel: Bei 40.000 € zu versteuerndem Einkommen und 12.000 € Elterngeld wird kein unverbrauchter Pauschbetrag abgezogen. Der angesetzte Progressionsbetrag bleibt deshalb 12.000,00 €. Die fiktive Tarifbasis beträgt 52.000,00 €. Gerundet angezeigt ergibt sich ein besonderer Steuersatz von 21,65 %. Für die Steuer wird der Satz wie im amtlichen Rechner auf vier Nachkommastellen abgeschnitten und die resultierende Einkommensteuer auf volle Euro abgerundet.
Der intern verwendete Satz mit vier Nachkommastellen wird auf 40.000,00 € angewendet. Die Einkommensteuer mit Progressionsvorbehalt beträgt 8.659,00 €. Ohne Progressionsvorbehalt läge die Einkommensteuer bei 7.209,00 €. Die Mehr-Einkommensteuer beträgt damit 1.450,00 €. Soli und Kirchensteuer sind in diesem Beispiel jeweils 0,00 €.
Der Unterschied zum Durchschnittssatz ist wichtig: Ohne Vorbehalt liegt der Durchschnittssatz bei 18,02 %. Der besondere Steuersatz ist höher, weil die steuerfreie Leistung nur für die Satzfindung berücksichtigt wird.
Warum kann steuerfreies Elterngeld die Einkommensteuer erhöhen?
Elterngeld ist ein typischer Fall für den Progressionsvorbehalt. Der Punkt wirkt zunächst widersprüchlich: Das Elterngeld wird nicht direkt besteuert, kann aber trotzdem deine Einkommensteuer auf das übrige Einkommen erhöhen. Der Grund ist der höhere besondere Steuersatz.
Bei 30.000 € zu versteuerndem Einkommen und 10.000 € Elterngeld im Jahr 2026 steigt die Einkommensteuer von 4.217,00 € auf 5.406,00 €. Der angesetzte Progressionsbetrag beträgt 10.000,00 €, die fiktive Tarifbasis 40.000,00 €. Daraus ergibt sich eine Mehr-Einkommensteuer von 1.189,00 €.
Auch bei niedrigerem Einkommen kann der Effekt spürbar sein. Bei 15.000 € zu versteuerndem Einkommen und 12.000 € Elterngeld im Jahr 2026 steigt die Einkommensteuer von 435,00 € auf 1.881,00 €. Der besondere Steuersatz beträgt 12,54 %, während der Durchschnittssatz ohne Vorbehalt bei 2,9 % liegt.
Wenn der Arbeitnehmer-Pauschbetrag bereits durch Arbeitslohn verbraucht ist, wird bei diesen Beispielen kein weiterer Betrag von der Leistung abgezogen. Bei 35.000 € Einkommen und 14.000 € Elterngeld wird ein Progressionsbetrag von 14.000,00 € angesetzt. Die Einkommensteuer steigt von 5.670,00 € auf 7.284,00 €.
Progressionsvorbehalt bei Arbeitslosengeld I, Kurzarbeitergeld und Krankengeld
Der gleiche Mechanismus gilt auch bei Arbeitslosengeld I, Kurzarbeitergeld und Krankengeld. Die Beträge können steuerfrei zufließen, erhöhen aber den Steuersatz für das übrige Einkommen.
Bei 50.000 € zu versteuerndem Einkommen und 18.000 € Arbeitslosengeld I im Steuerjahr 2025 beträgt die Einkommensteuer ohne Progressionsvorbehalt 10.691,00 €. Mit Progressionsvorbehalt sind es 12.976,00 €. Die Mehr-Einkommensteuer liegt bei 2.285,00 €. Der besondere Steuersatz beträgt 25,95 %.
Bei Kurzarbeitergeld fällt der Effekt ebenfalls direkt ins Gewicht. Bei 25.000 € zu versteuerndem Einkommen und 8.000 € Kurzarbeitergeld im Jahr 2026 steigt die Einkommensteuer von 2.850,00 € auf 3.846,00 €. Die Mehr-Einkommensteuer beträgt 996,00 €.
Beim Krankengeld zeigen die Beispiele, dass nicht nur die Art der Leistung zählt, sondern vor allem das Verhältnis von Einkommen und Progressionsbetrag. Bei 60.000 € Einkommen und 6.000 € Krankengeld im Jahr 2026 beträgt die Mehr-Einkommensteuer 866,00 €. Bei 20.000 € Einkommen und 5.000 € Krankengeld ohne Kirchensteuer beträgt sie 710,00 €.
Für eine Nachzahlung ist außerdem entscheidend, was im laufenden Jahr bereits über Lohnsteuer oder Vorauszahlungen berücksichtigt wurde. Der Rechner zeigt dir die tarifliche Mehrbelastung. Ob daraus tatsächlich eine Nachzahlung entsteht, hängt von deiner gesamten Steuerfestsetzung ab.
Zusammenveranlagung, Kirchensteuer und Zuschlagsteuern
Bei Zusammenveranlagung wird nicht einfach der Wert aus der Einzelveranlagung übernommen. Der Tarif wirkt anders, weil das gemeinsame zu versteuernde Einkommen betrachtet wird. Bei 40.000 € gemeinsamem zu versteuerndem Einkommen und 12.000 € Elterngeld im Jahr 2026 beträgt die Einkommensteuer ohne Progressionsvorbehalt 3.140,00 €. Mit Progressionsvorbehalt beträgt sie 4.795,00 €. Die Mehr-Einkommensteuer liegt bei 1.655,00 €.
Bei einem gemeinsamen zu versteuernden Einkommen von 60.000 € und 12.000 € Elterngeld beträgt die Einkommensteuer mit Progressionsvorbehalt 9.951,00 €. Ohne Vorbehalt sind es 8.434,00 €. Die Mehr-Einkommensteuer liegt bei 1.517,00 €.
Kirchensteuer kann die Gesamtbelastung erhöhen. Bei 70.000 € zu versteuerndem Einkommen, 15.000 € Arbeitslosengeld I und 9 % Kirchensteuer im Jahr 2026 beträgt die Einkommensteuer mit Progressionsvorbehalt 20.229,00 €. Die Kirchensteuer mit Vorbehalt beträgt 1.820,61 €. Die Mehrsteuer einschließlich Zuschlagsteuern beträgt 2.141,85 €.
Bei 55.000 € Einkommen, 10.000 € Arbeitslosengeld I und 8 % Kirchensteuer beträgt die Einkommensteuer mit Progressionsvorbehalt 13.711,00 €. Die Kirchensteuer mit Vorbehalt liegt bei 1.096,88 €. Die Mehrsteuer einschließlich Zuschlagsteuern beträgt 1.473,12 €.
Auch der Solidaritätszuschlag kann in passenden Fällen hinzukommen. Bei 80.000 € Einkommen und 24.000 € anderen positiven Progressionseinkünften im Jahr 2026 beträgt der Soli mit Vorbehalt 557,27 €. Die Mehr-Einkommensteuer beträgt 2.569,00 €, die Mehrsteuer einschließlich Zuschlagsteuern 2.874,71 €.
Welche Fehler solltest du beim Progressionsvorbehalt vermeiden?
Der häufigste Fehler ist ein falsch behandelter Arbeitnehmer-Pauschbetrag. Wenn bereits Arbeitslohn vorhanden war, ist der Pauschbetrag in vielen Rechnungen schon verbraucht. Dann wird von der Progressionsleistung nichts mehr abgezogen. Im Beispiel mit 40.000 € Einkommen und 12.000 € Elterngeld ist der abgezogene unverbrauchte Pauschbetrag 0,00 €.
Anders sieht es aus, wenn kein verbleibender Arbeitslohn vorliegt. Bei 25.000 € zu versteuerndem Einkommen und 15.000 € Elterngeld wird ein unverbrauchter Pauschbetrag von 1.230,00 € abgezogen. Der angesetzte Progressionsbetrag beträgt dadurch 13.770,00 €. Die Einkommensteuer steigt von 2.850,00 € auf 4.399,00 €.
Ein zweiter Fehler ist die Verwechslung von zu versteuerndem Einkommen und Netto. Das Ergebnis „zvE nach Einkommensteuer“ ist kein frei verfügbares Nettoeinkommen. Im Beispiel mit 40.000 € Einkommen und 12.000 € Elterngeld steht dort 31.341,00 €. Darin sind aber keine vollständigen privaten Abzüge, Sozialversicherungsbeiträge oder Haushaltsausgaben abgebildet.
Achte außerdem auf das richtige Steuerjahr. Ein Vergleich zwischen 2025 und 2026 kann abweichen, weil der Tarif vom Jahr abhängt. Der Rechner bildet die Berechnung nach den eingegebenen Daten ab. Für eine verbindliche Entscheidung zählt am Ende der Steuerbescheid; bei Sonderfällen hilft steuerliche Beratung.
Tabellen zum Nachschlagen
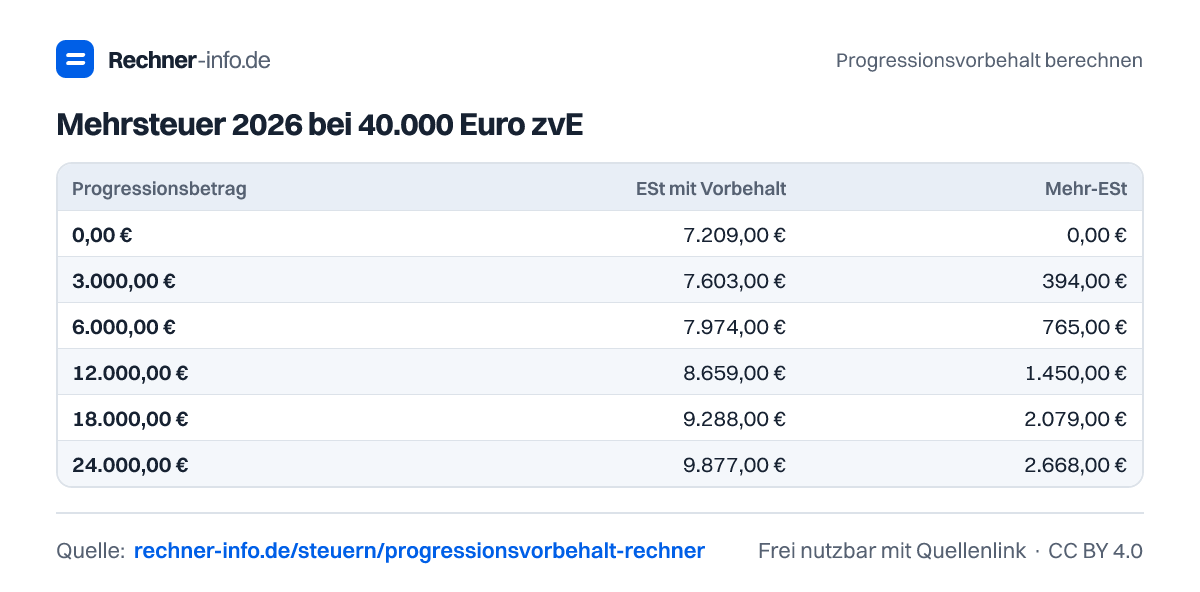
Mehrsteuer 2026 bei 40.000 Euro zvE
| Progressionsbetrag | ESt mit Vorbehalt | Mehr-ESt |
|---|---|---|
| 0,00 € | 7.209,00 € | 0,00 € |
| 3.000,00 € | 7.603,00 € | 394,00 € |
| 6.000,00 € | 7.974,00 € | 765,00 € |
| 12.000,00 € | 8.659,00 € | 1.450,00 € |
| 18.000,00 € | 9.288,00 € | 2.079,00 € |
| 24.000,00 € | 9.877,00 € | 2.668,00 € |
Beispiele zum Ausprobieren
Grafiken: Progressionsvorbehalt berechnen
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Was ist der Progressionsvorbehalt einfach erklärt?
Der Progressionsvorbehalt bedeutet: Bestimmte steuerfreie Leistungen erhöhen den Steuersatz für dein übriges zu versteuerndes Einkommen. Die Leistung selbst wird dabei nicht direkt besteuert. Typische Fälle sind Elterngeld, Arbeitslosengeld I, Kurzarbeitergeld und Krankengeld.
Wie berechne ich die Mehrsteuer durch den Progressionsvorbehalt?
Du berechnest zuerst den besonderen Steuersatz aus zu versteuerndem Einkommen plus Progressionsbetrag und wendest ihn danach auf das zu versteuernde Einkommen an. Bei 40.000 € Einkommen und 12.000 € Elterngeld ergeben sich 8.659,00 € Einkommensteuer statt 7.209,00 €.
Wie hoch ist die Mehrsteuer bei 30.000 € Einkommen und 10.000 € Elterngeld?
Die Mehr-Einkommensteuer beträgt 1.189,00 € im Jahr 2026 ohne Kirchensteuer. Die Einkommensteuer steigt von 4.217,00 € auf 5.406,00 €. Der angesetzte Progressionsbetrag beträgt 10.000,00 €, die fiktive Tarifbasis 40.000,00 €.
Gilt der Progressionsvorbehalt auch bei Zusammenveranlagung?
Ja, der Progressionsvorbehalt gilt auch bei Zusammenveranlagung. Bei 40.000 € gemeinsamem zu versteuerndem Einkommen und 12.000 € Elterngeld im Jahr 2026 steigt die Einkommensteuer von 3.140,00 € auf 4.795,00 €. Die Mehr-Einkommensteuer beträgt 1.655,00 €.
Muss ich wegen Elterngeld oder Arbeitslosengeld I eine Steuererklärung abgeben?
Eine Erklärungspflicht kann entstehen. Ob sie in deinem Fall besteht, prüft dieser Rechner nicht; der Bezug allein erlaubt hier keine pauschale Entscheidung. Ob eine Nachzahlung entsteht, hängt von deinem übrigen Einkommen und bereits gezahlter Lohnsteuer ab.
Warum wird vom Elterngeld manchmal ein Pauschbetrag abgezogen?
Ein Pauschbetrag wird nur abgezogen, soweit er nicht bereits durch Arbeitslohn verbraucht ist. Ohne verbleibenden Arbeitslohn werden bei 15.000 € Elterngeld im Beispiel 1.230,00 € abgezogen. Der angesetzte Progressionsbetrag beträgt dann 13.770,00 €.
Erhöht Kirchensteuer die Belastung beim Progressionsvorbehalt?
Ja, Kirchensteuer kann die Gesamtbelastung erhöhen. Bei 70.000 € Einkommen, 15.000 € Arbeitslosengeld I und 9 % Kirchensteuer beträgt die Kirchensteuer mit Vorbehalt 1.820,61 €. Die Mehrsteuer einschließlich Zuschlagsteuern beträgt 2.141,85 €.
Ist das Ergebnis im Progressionsvorbehalt-Rechner mein Netto?
Nein, das Ergebnis ist kein vollständiges Netto. Der Rechner zeigt die Einkommensteuer mit und ohne Progressionsvorbehalt sowie Zuschlagsteuern. Das angezeigte zvE nach Einkommensteuer, zum Beispiel 31.341,00 €, berücksichtigt nicht alle persönlichen Zahlungsflüsse und ersetzt keinen Steuerbescheid.
Quellen und Prüfung
- Amtlicher Progressionsvorbehalt-Rechner 2026 - Bayerisches Landesamt für Steuern
- § 32b EStG: Leistungen, Pauschbetrag, besonderer Satz - Amtliche Rechts- und Fachquelle
- BMF: Einkommensteuer und Progressionsvorbehalt - Amtliche Rechts- und Fachquelle
- § 32a EStG: Tarif - Amtliche Rechts- und Fachquelle
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Progressionsvorbehalt berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/progressionsvorbehalt-rechner