Solidaritätszuschlag berechnen
2026 bleibt Soli bis 20.350 € Bemessungssteuer aus. Bei 21.000 € sind es 77,35 €. Mit Splitting, Kindern, Kapitalertrag- und Körperschaftsteuer.
- Maßgebliche Steuerbasis
- 22.464,00 €
- Angewandte Freigrenze
- 20.350,00 €
- Bereich
- Milderungszone
- Voller Zuschlag ohne Milderung
- 1.235,52 €
- Entlastung gegenüber vollem Zuschlag
- 983,96 €
- Jahresbetrag / 12
- 20,96 €
- Effektiver Anteil an Steuerbasis
- 1,12 %
- Einkommen-Modus: Einkommen vor Kinderfreibeträgen, aber nach übrigen Abzügen. Direkte Bemessungsgrundlage ist die zuschlagsteuerlich angepasste Jahres-Einkommensteuer, nicht Bruttolohn oder zvE. Kinderzähler wie ELStAM.
- Bei Kapitalertragsteuerabzug und Körperschaftsteuer keine Einkommensteuer-Freigrenze. Kapital-Modus erwartet bereits berechnete Kapitalertragsteuer, nicht den Kapitalertrag. Besonderheiten der späteren Veranlagung/Günstigerprüfung sind nicht abgebildet.
- Monatswert ist Jahresbetrag geteilt durch 12, keine Lohnabrechnung. Ohne Progressionsvorbehalt, besondere Ermäßigungen, §35-Anrechnung oder Sondertarife.
Rechenweg mit deinen Zahlen
- Maßgebliche Steuer 22.464,00 €; angewandte Freigrenze 20.350,00 €.
- Bereich Milderungszone: Soli 251,56 € statt voller 1.235,52 €.
- Jährlicher Zuschlag / 12 = 20,96 € als monatliche Orientierung.
Wie berechnest du den Solidaritätszuschlag bei der Einkommensteuer?
Für den Solidaritätszuschlag ist nicht dein Einkommen selbst die direkte Basis, sondern die maßgebliche Steuer. Wenn du mit Einkommen rechnest, wird zuerst diese Steuerbasis bestimmt. Erst darauf wird geprüft, ob du unter der Freigrenze liegst, in der Milderungszone bist oder den vollen Zuschlag zahlst.
Die Rechnung in Worten: Bei der Einkommensteuer wird der volle Zuschlag mit 5,5 % der maßgeblichen Steuer berechnet. Gleichzeitig wird in der Milderungszone eine zweite Rechnung gemacht: 11,9 % des Betrags, der über der Freigrenze liegt. Angesetzt wird der kleinere positive Betrag. Liegt die maßgebliche Steuer nicht über der Freigrenze, beträgt der Soli 0,00 €.
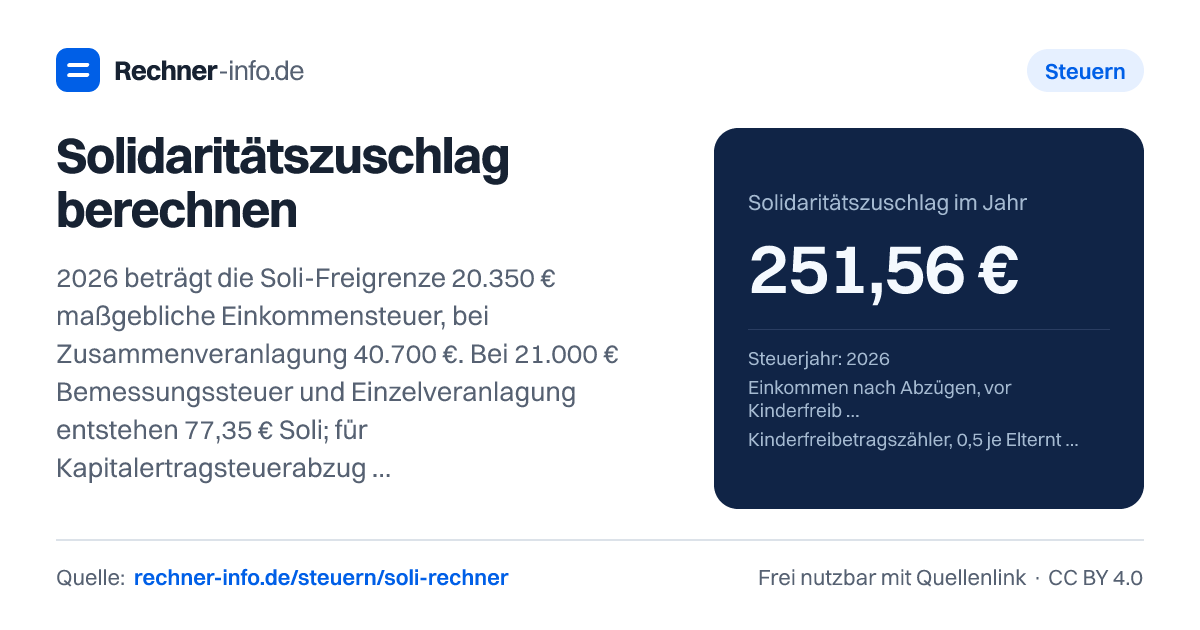
Beispiel: Bei 80.000 € Einkommen im Jahr 2026, ohne Kinder und ohne Zusammenveranlagung, ergibt sich eine maßgebliche Steuerbasis von 22.464,00 €. Die angewandte Freigrenze liegt bei 20.350,00 €. Damit liegt die Rechnung in der Milderungszone. Der volle Zuschlag ohne Milderung wäre 1.235,52 €, tatsächlich entstehen aber 251,56 € Solidaritätszuschlag im Jahr. Als monatliche Orientierung entspricht das 20,96 €.
Einkommen meint hier den Betrag nach den übrigen Abzügen, aber vor Kinderfreibeträgen, nicht den Bruttolohn. Der Kinderfreibetragszähler ist keine bloße Kinderanzahl: Üblicherweise zählt ein Elternteil mit 0,5. Zusammenveranlagung verwendet das gemeinsame Einkommen; der Monatswert ist keine Lohnabrechnung.
Warum Einkommen und Steuerbasis beim Soli Rechner nicht dasselbe sind
Ein häufiger Denkfehler ist: Das Einkommen wird direkt mit 5,5 % multipliziert. Das ist bei der Einkommensteuer falsch. Der Zuschlag bezieht sich auf die maßgebliche Steuerbasis, nicht auf das zu versteuernde Einkommen.
Das siehst du gut an den Vergleichswerten für 2026 ohne Kinder und ohne Zusammenveranlagung:
| Einkommen | Steuerbasis | Soli | Anteil an Steuer |
|---|---|---|---|
| 50.000,00 € | 10.548,00 € | 0,00 € | 0 % |
| 70.000,00 € | 18.264,00 € | 0,00 € | 0 % |
| 75.000,00 € | 20.364,00 € | 1,66 € | 0,01 % |
| 90.000,00 € | 26.664,00 € | 751,36 € | 2,82 % |
| 120.000,00 € | 39.264,00 € | 2.159,52 € | 5,5 % |
Die Tabelle zeigt auch, warum der Zuschlag nicht sprunghaft auf den vollen Betrag steigt. Direkt oberhalb der Freigrenze greift die Milderung. Deshalb kann bei einer Steuerbasis knapp über der Freigrenze nur ein sehr kleiner Soli anfallen.
Freigrenze und Milderungszone richtig einordnen
Die Freigrenze ist keine Freibetragsregel, bei der nur ein Teil herausgerechnet wird. Sie wirkt als Schwelle: Liegt die maßgebliche Steuerbasis nicht darüber, entsteht kein Solidaritätszuschlag. Liegt sie darüber, verhindert die Milderungszone einen harten Sprung auf den vollen Zuschlag.
Bei bekannter Einkommensteuer wird das besonders deutlich. Im Jahr 2026 und ohne Zusammenveranlagung ergibt eine Bemessungssteuer von 20.000,00 € noch 0,00 € Soli. Bei 20.351,00 € fällt dagegen 0,11 € an. Bei 21.000,00 € sind es 77,35 € statt eines vollen Zuschlags von 1.155,00 €.
Auch höhere Steuerbasen können noch in der Milderungszone liegen. Bei 30.000,00 € Bemessungssteuer ergibt sich ein Soli von 1.148,35 €, die Entlastung gegenüber dem vollen Zuschlag beträgt 501,65 €. Bei 40.000,00 € beträgt der Soli 2.200,00 € und die Entlastung 0,00 €.
Zusammenveranlagung und Kinder können den Solidaritätszuschlag verändern
Bei Zusammenveranlagung wird eine andere Freigrenze angewandt. Dadurch kann bei gleichem Einkommen ein anderes Ergebnis entstehen. Ein Beispiel für 2026: Bei 80.000 € Einkommen ohne Kinder beträgt der Soli ohne Zusammenveranlagung 251,56 €. Mit Zusammenveranlagung ergibt sich eine maßgebliche Steuerbasis von 14.418,00 €, die angewandte Freigrenze beträgt 40.700,00 €, und der Solidaritätszuschlag liegt bei 0,00 €.
Auch Kinderfreibeträge können für die maßgebliche Steuerbasis relevant sein. Bei 60.000 € Einkommen, Kinderfreibetragszähler 1 und dem Jahr 2026 ergibt sich eine maßgebliche Steuerbasis von 10.634,00 €. Der Bereich ist die Freigrenze, der Soli beträgt 0,00 €. Bei 90.000 € Einkommen, Kinderfreibetragszähler 2 und dem Jahr 2025 liegt die maßgebliche Steuerbasis bei 18.824,00 €; auch hier fällt 0,00 € Solidaritätszuschlag an.
Der Rechner kann solche Eingaben nur als Modellrechnung abbilden. Für deine endgültige Steuer zählt die Festsetzung in deinem Steuerbescheid oder die Abrechnung der abziehenden Stelle.
Kapitalertragsteuer und Körperschaftsteuer haben keine Einkommensteuer-Freigrenze
Bei Kapitalertragsteuer und Körperschaftsteuer läuft die Rechnung anders als bei der Einkommensteuer. Die hier beschriebene Freigrenze wird dort nicht angewandt. Der Zuschlag beträgt auf die maßgebliche Steuer 5,5 %.
Beispiel Kapitalertragsteuer: Bei 1.000 € maßgeblicher Steuer im Jahr 2026 entsteht ein Solidaritätszuschlag von 55,00 €. Die angewandte Freigrenze ist 0,00 €, der Bereich lautet ohne Freigrenze, und der effektive Anteil an der Steuerbasis beträgt 5,5 %. Bei 5.000 € Kapitalertragsteuer im Jahr 2025 sind es 275,00 € Soli.
Beispiel Körperschaftsteuer: Bei 50.000 € Körperschaftsteuer im Jahr 2026 beträgt der Solidaritätszuschlag 2.750,00 €. Auch hier beträgt die angewandte Freigrenze 0,00 €. Wenn du also Kapitalerträge oder Körperschaftsteuer prüfst, darfst du die Einkommensteuer-Freigrenze nicht versehentlich übernehmen.
Typische Fehler beim Berechnen des Solidaritätszuschlags
Achte vor allem auf diese Punkte:
- Verwechsle Einkommen nicht mit Steuer. Der Soli knüpft bei der Einkommensteuer an die maßgebliche Steuerbasis an.
- Prüfe die Bemessungsart. Einkommensteuer, Kapitalertragsteuer und Körperschaftsteuer folgen nicht derselben Freigrenzenlogik.
- Nutze die Zusammenveranlagung nur, wenn sie zu deinem Fall passt. Sie kann das Ergebnis deutlich ändern.
- Kinderfreibeträge können die maßgebliche Steuerbasis verändern. Lass das Feld nicht unbeachtet, wenn Kinder zu berücksichtigen sind.
- Verwende beim Blick auf monatliche Werte nur eine Orientierung. Der Rechner teilt den Jahresbetrag durch 12; tatsächliche Abzüge können anders verteilt sein.
Zur Bedienung reicht es, Steuerjahr, Bemessungsart und deine passenden Werte einzutragen und dann das Ergebnis samt Bereich zu prüfen.
Tabellen zum Nachschlagen
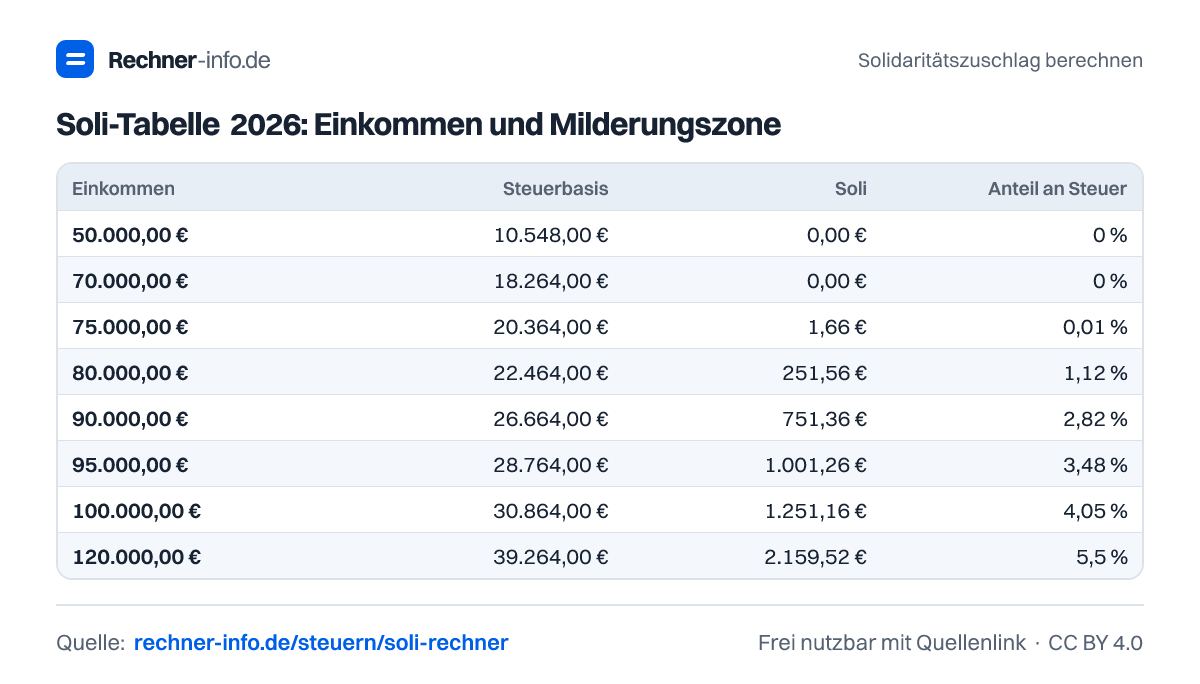
Soli-Tabelle 2026: Einkommen und Milderungszone
| Einkommen | Steuerbasis | Soli | Anteil an Steuer |
|---|---|---|---|
| 50.000,00 € | 10.548,00 € | 0,00 € | 0 % |
| 70.000,00 € | 18.264,00 € | 0,00 € | 0 % |
| 75.000,00 € | 20.364,00 € | 1,66 € | 0,01 % |
| 80.000,00 € | 22.464,00 € | 251,56 € | 1,12 % |
| 90.000,00 € | 26.664,00 € | 751,36 € | 2,82 % |
| 95.000,00 € | 28.764,00 € | 1.001,26 € | 3,48 % |
| 100.000,00 € | 30.864,00 € | 1.251,16 € | 4,05 % |
| 120.000,00 € | 39.264,00 € | 2.159,52 € | 5,5 % |
Solidaritätszuschlag aus bekannter Einkommensteuer
| Bemessungssteuer | Soli | Entlastung |
|---|---|---|
| 19.950,00 € | 0,00 € | 1.097,25 € |
| 20.350,00 € | 0,00 € | 1.119,25 € |
| 20.351,00 € | 0,11 € | 1.119,19 € |
| 21.000,00 € | 77,35 € | 1.077,65 € |
| 25.000,00 € | 553,35 € | 821,65 € |
| 30.000,00 € | 1.148,35 € | 501,65 € |
| 40.000,00 € | 2.200,00 € | 0,00 € |
| 50.000,00 € | 2.750,00 € | 0,00 € |
Beispiele zum Ausprobieren
Grafik zum Einbinden: Solidaritätszuschlag berechnen
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Soli fällt bei 80.000 € Einkommen 2026 an?
Bei 80.000 € Einkommen im Jahr 2026 fallen 251,56 € Solidaritätszuschlag an, wenn ohne Kinder und ohne Zusammenveranlagung gerechnet wird. Die maßgebliche Steuerbasis beträgt 22.464,00 €. Der Fall liegt in der Milderungszone, deshalb ist der Betrag niedriger als der volle Zuschlag von 1.235,52 €.
Wie hoch ist die Soli Freigrenze 2026?
Im Jahr 2026 beträgt die angewandte Freigrenze bei Einzelveranlagung 20.350,00 € maßgebliche Einkommensteuer. Bei Zusammenveranlagung liegt sie bei 40.700,00 €. Entscheidend ist also nicht dein Einkommen selbst, sondern die maßgebliche Steuerbasis, die für den Solidaritätszuschlag verwendet wird.
Muss ich bei 20.000 € Einkommensteuer 2026 Solidaritätszuschlag zahlen?
Nein, bei 20.000 € maßgeblicher Einkommensteuer im Jahr 2026 beträgt der Solidaritätszuschlag 0,00 €. Die angewandte Freigrenze liegt bei 20.350,00 €. Der volle Zuschlag ohne Freigrenze wäre 1.100,00 €, wird in diesem Fall aber vollständig entlastet.
Was bedeutet Milderungszone beim Solidaritätszuschlag?
Die Milderungszone bedeutet, dass oberhalb der Freigrenze nicht sofort der volle Zuschlag anfällt. Bei 21.000,00 € maßgeblicher Steuer im Jahr 2026 entstehen 77,35 € Soli, obwohl der volle Zuschlag 1.155,00 € betragen würde. Die Entlastung liegt in diesem Beispiel bei 1.077,65 €.
Fällt auf Kapitalertragsteuer immer Soli an?
Auf Kapitalertragsteuer wird die Einkommensteuer-Freigrenze nicht angewandt. Bei 5.000 € Kapitalertragsteuer im Jahr 2025 beträgt der Solidaritätszuschlag 275,00 €. Der effektive Anteil an der Steuerbasis beträgt 5,5 %, und die angewandte Freigrenze ist 0,00 €.
Wie hoch ist der Soli bei Körperschaftsteuer von 50.000 €?
Bei 50.000 € Körperschaftsteuer im Jahr 2026 beträgt der Solidaritätszuschlag 2.750,00 €. Für Körperschaftsteuer gilt in dieser Rechnung keine Einkommensteuer-Freigrenze. Die angewandte Freigrenze ist 0,00 €, der effektive Anteil an der Steuerbasis beträgt 5,5 %.
Warum zahle ich bei Zusammenveranlagung manchmal keinen Soli?
Bei Zusammenveranlagung kann die angewandte Freigrenze höher sein. Im Beispiel mit 80.000 € Einkommen im Jahr 2026 ergibt sich bei Zusammenveranlagung eine Steuerbasis von 14.418,00 € und ein Solidaritätszuschlag von 0,00 €. Ohne Zusammenveranlagung liegt der Soli im vergleichbaren Beispiel bei 251,56 €.
Wie wirken Kinder beim Solidaritätszuschlag?
Kinder können die maßgebliche Steuerbasis beeinflussen. Bei 60.000 € Einkommen, Kinderfreibetragszähler 1 und dem Jahr 2026 beträgt die Steuerbasis 10.634,00 €. Der Solidaritätszuschlag liegt bei 0,00 €. Bei 90.000 € Einkommen, Kinderfreibetragszähler 2 und dem Jahr 2025 ergibt sich ebenfalls 0,00 € Soli.
Quellen und Prüfung
- §3 SolZG: Bemessung und Freigrenzen - Bundesministerium der Justiz
- §4 SolZG: Zuschlag und Milderung - Bundesministerium der Justiz
- BMF-Steuerrechner: amtliche Tarifreferenz - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Solidaritätszuschlag berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/soli-rechner