Steuererstattung-Rechner
Wie viel bekomme ich zurück? 45.000 € Brutto, Steuerklasse I, 2.500 € Werbungskosten: 369 € Erstattung (2026). Mit III/V, Elterngeld, § 35a, Fristen.
- Einbehalten: Lohnsteuer, Soli, Kirchensteuer
- 5.570,00 €
- davon Lohnsteuer
- 5.570,00 €
- Modellfestsetzung (ESt + Soli + KiSt)
- 5.201,00 €
- davon Einkommensteuer
- 5.201,00 €
- Zu versteuerndes Einkommen
- 33.418 €
- Erstattung umgerechnet pro Monat
- 30,75 €
- Pflicht zur Abgabe?
- Keiner der hier geprüften Pflichtgründe erkannt; weitere Gründe prüfen
- Abgabefrist
- Wenn freiwillig: bis 31.12.2030; wenn Pflicht: 02.08.2027 (mit Berater 29.02.2028)
- Modell für gesetzlich versicherte Arbeitnehmer mit ganzjährig gleichmäßiger Beschäftigung, durchschnittlichem Zusatzbeitrag und außerhalb der sächsischen Pflegeversicherungsaufteilung. Bei Kindern werden die modellierten Pflegeabschläge angesetzt. Tatsächliche Vorsorgebeiträge, Teiljahre, Steuerklassenwechsel, private Versicherung und weitere Einkunftsarten können abweichen.
- Die Abgabepflicht wird nur anhand der hier abgefragten Gründe geprüft. Weitere Pflichtgründe, etwa ein Freibetrag oder eine Aufforderung des Finanzamts, sind möglich.
Rechenweg: vom Brutto zur Erstattung
| Posten | Betrag |
|---|---|
| Bruttoarbeitslohn | 45.000,00 € |
| − Werbungskosten (mind. 1.230 € je Arbeitnehmer) | -2.500,00 € |
| − Vorsorgeaufwendungen (Renten-, Kranken-, Pflege-, Arbeitslosenversicherung) | -9.045,06 € |
| − Sonderausgaben-Pauschbetrag | -36,00 € |
| = zu versteuerndes Einkommen | 33.418,00 € |
| Einkommensteuer (Grundtarif 2026) | 5.201,00 € |
| + Solidaritätszuschlag | 0,00 € |
| = festgesetzte Steuer | 5.201,00 € |
| Einbehalten (Lohnsteuer, Soli, Kirchensteuer) | 5.570,00 € |
| = Erstattung | 369,00 € |
Woher die Erstattung kommt
| Schritt | Wirkung | Erstattung danach |
|---|---|---|
| Nur Pauschbeträge (Vorsorge, Kirchensteuer, Lohnersatz, Nebenjob berücksichtigt) | -6,00 € | -6,00 € |
| + Werbungskosten über dem Pauschbetrag | 375,00 € | 369,00 € |
| + Spenden, Kinderbetreuung, weitere Sonderausgaben | 0,00 € | 369,00 € |
| + außergewöhnliche Belastungen | 0,00 € | 369,00 € |
| + Steuerermäßigung § 35a | 0,00 € | 369,00 € |
Rechenweg mit deinen Zahlen
- Du: 45.000 € Brutto in Steuerklasse I → Lohnsteuer 5.570,00 €
- Veranlagung: zvE 33.418 € → Einkommensteuer 5.201,00 € + Soli 0,00 € + KiSt 0,00 € = 5.201,00 €
- Erstattung = 5.570,00 € einbehalten − 5.201,00 € festgesetzt = 369,00 €
Was macht der Steuererklärung Rechner?
Der Steuererklärung-Rechner schätzt, ob aus deiner Einkommensteuererklärung eine Erstattung oder eine Nachzahlung entsteht. Er vergleicht die bereits einbehaltenen Beträge aus Lohnsteuer, Solidaritätszuschlag und Kirchensteuer mit der Steuer, die sich nach der Veranlagung ergibt.
Du trägst Brutto, Steuerjahr, Steuerklasse, Werbungskosten und bei Bedarf weitere Abzüge oder Einkünfte ein.
Die Rechnung ist eine Modellrechnung. Sie ersetzt keinen Steuerbescheid und keine individuelle Prüfung. Besonders bei Lohnersatzleistungen, Nebeneinkünften, Kirchensteuer, mehreren Jobs, außergewöhnlichen Belastungen oder Ehepaaren kann der tatsächliche Bescheid abweichen, wenn weitere Angaben dazukommen oder das Finanzamt einzelne Kosten anders anerkennt.
Wie funktioniert die Berechnung der Steuererstattung?
Die Logik ist einfach: Vom Bruttoarbeitslohn werden anerkannte Abzüge abgezogen. Daraus entsteht das zu versteuernde Einkommen. Darauf wird die Einkommensteuer berechnet. Danach wird verglichen: Was wurde im Jahr schon einbehalten, und was ist nach der Erklärung tatsächlich festzusetzen?
In Worten lautet die Formel: Erstattung gleich einbehaltene Lohnsteuer plus einbehaltener Soli plus einbehaltene Kirchensteuer minus festgesetzte Einkommensteuer, Soli und Kirchensteuer. Steuerermäßigungen nach § 35a EStG mindern die festgesetzte Steuer direkt.
Beispiel: Bei 45.000 € Brutto, Steuerklasse I und 2.500 € Werbungskosten wurden 5.570,00 € Lohnsteuer einbehalten. In der Veranlagung ergibt sich ein zu versteuerndes Einkommen von 33.418 €. Die festgesetzte Einkommensteuer beträgt 5.201,00 €. Die Rechnung lautet daher: 5.570,00 € einbehalten minus 5.201,00 € festgesetzt. Daraus ergibt sich 369,00 € Erstattung.
Im Rechenweg siehst du auch, warum die Erstattung entsteht. In diesem Beispiel wirken die Werbungskosten oberhalb des Pauschbetrags. Der Werbungskosten-Pauschbetrag liegt bei 1.230 € je Arbeitnehmer. Wenn deine tatsächlichen beruflichen Kosten darunter liegen, bringt das in der Rechnung meist keinen zusätzlichen Effekt. Die Beispiele rechnen mit den übrigen Standardannahmen für 2026: ganzjährig gleichmäßige gesetzlich versicherte Beschäftigung, durchschnittlicher Zusatzbeitrag, keine Kirchensteuer und keine Kinder, soweit nicht anders genannt.
Welche Ausgaben erhöhen die Steuererstattung?
Am häufigsten wirken berufliche Kosten. Dazu zählen zum Beispiel Fahrten zur Arbeit, Homeoffice, Arbeitsmittel oder Fortbildung. Ein Pendler-Beispiel zeigt den Effekt deutlich: Bei 42.000 € Brutto und 3.800 € Werbungskosten ergibt sich eine Erstattung von 728,00 €. Die einbehaltene Lohnsteuer beträgt 4.866,00 €, die festgesetzte Einkommensteuer 4.138,00 €.
Auch haushaltsnahe Dienstleistungen und Handwerkerleistungen können stark wirken, weil sie als Steuerermäßigung nach § 35a EStG direkt von der Steuer abgezogen werden. Bei 45.000 € Brutto, 2.500 € Werbungskosten, 1.500 € Handwerkerleistungen und 800 € haushaltsnahen Dienstleistungen zeigt die Rechnung 829,00 € Erstattung. Davon stammen 460,00 € aus der Steuerermäßigung § 35a.
Spenden und Kinderbetreuungskosten senken dagegen das zu versteuernde Einkommen. Bei 45.000 € Brutto, 2.500 € Werbungskosten, 2.000 € Spenden und 1.200 € Kinderbetreuungskosten sinkt das zu versteuernde Einkommen auf 30.494 €. Die Erstattung liegt in diesem Beispiel bei 1.214,00 €.
Riester-Beiträge oder Zulagen gehören nicht in das Feld für weitere Sonderausgaben. Die dafür nötige Günstigerprüfung nach § 10a EStG ist hier nicht abgebildet.
Bei Kinderbetreuungskosten gilt im Rechner: Kosten für Kinder unter 14 werden berücksichtigt, soweit sie steuerlich abziehbar sind. Verpflegung gehört nicht dazu. Bei Handwerkerleistungen zählen nur Arbeits- und Fahrtkosten, nicht das Material.
Wann wird aus der Steuererstattung eine Nachzahlung?
Eine Nachzahlung entsteht, wenn während des Jahres zu wenig Steuer einbehalten wurde. Das passiert oft nicht wegen eines Fehlers, sondern wegen der Systematik der Lohnsteuer. Die Lohnsteuer ist nur ein laufender Abzug. Die Einkommensteuererklärung betrachtet das ganze Jahr.
Ein typischer Fall sind Lohnersatzleistungen wie Elterngeld, Krankengeld, ALG I oder Kurzarbeitergeld. Sie sind steuerfrei, erhöhen aber über den Progressionsvorbehalt den Steuersatz nach § 32b EStG. Bei 25.000 € Brutto, 2.500 € Werbungskosten und 5.000 € Lohnersatzleistungen zeigt die Rechnung eine Nachzahlung von 446,00 €. Einbehalten wurden 1.251,00 €, festgesetzt werden 1.697,00 €. Der besondere Steuersatz beträgt 9,733 %.
Auch Nebeneinkünfte können eine Nachzahlung auslösen. Bei 45.000 € Brutto, 2.500 € Werbungskosten und 12.000 € Nebeneinkünften ergibt sich eine Nachzahlung von 3.405,00 €. Die festgesetzte Steuer steigt hier auf 8.975,00 €, einbehalten waren nur 5.570,00 €.
Bei Ehepaaren ist die Steuerklassenkombination III / V ein häufiger Grund. Bei 70.000 € und 20.000 € Jahresbrutto zeigt die Rechnung eine Nachzahlung von 1.698,00 €. Außerdem besteht bei III / V eine Pflicht zur Abgabe nach § 46 Abs. 2 Nr. 3a.
Typische Fehler beim Steuererstattung berechnen
Verwechsle Brutto und zu versteuerndes Einkommen nicht. Das Brutto ist der Ausgangswert. Das zu versteuernde Einkommen ist niedriger, weil Werbungskosten, Vorsorgeaufwendungen und weitere Abzüge berücksichtigt werden. Im Beispiel mit 45.000 € Brutto liegt das zu versteuernde Einkommen bei 33.418 €.
Trage Werbungskosten realistisch ein. Wenn du nur 1.000 € Werbungskosten angibst, wird in der Rechnung trotzdem der Pauschbetrag berücksichtigt. Bei 30.000 € Brutto und 1.000 € Werbungskosten ergibt sich daher keine nennenswerte Erstattung, sondern eine Nachzahlung von 4,00 €.
Nutze die Werte aus der Lohnsteuerbescheinigung, wenn sie vorliegen. Dann muss der Rechner die einbehaltene Steuer nicht schätzen. Bei 7.500 € Lohnsteuer, 120 € Soli und 0 € Kirchensteuer ergibt sich im Beispiel mit 45.000 € Brutto und 2.500 € Werbungskosten eine Erstattung von 2.419,00 €.
Beachte auch die Fristen. Für das Steuerjahr 2026 ist bei Pflichtabgabe ohne Berater der 02.08.2027 genannt, mit Steuerberater der 29.02.2028. Wenn deine Erklärung freiwillig ist, steht als Frist der 31.12.2030 in der Rechnung. Ob du wirklich abgeben musst, hängt von allen Pflichtgründen ab, nicht nur von den hier geprüften Eingaben.
Tabellen zum Nachschlagen
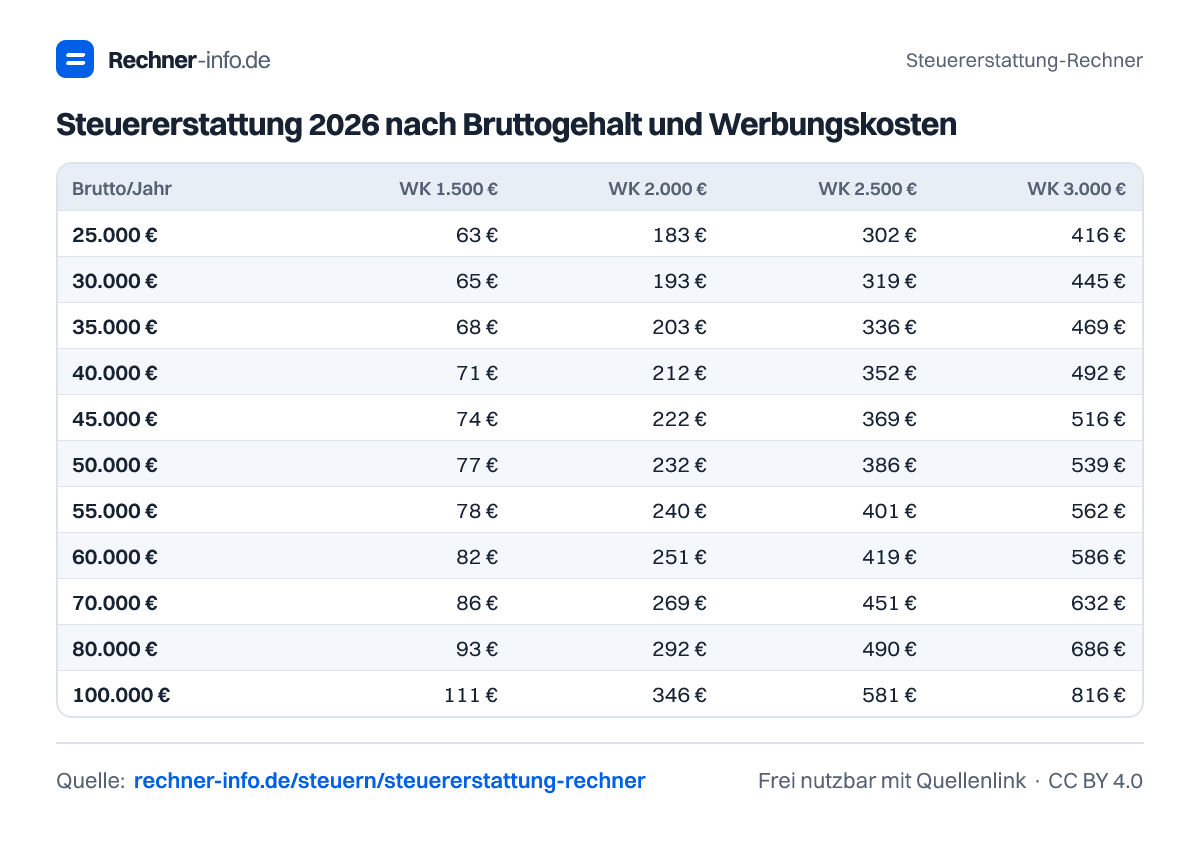
Steuererstattung 2026 nach Bruttogehalt und Werbungskosten
| Brutto/Jahr | WK 1.500 € | WK 2.000 € | WK 2.500 € | WK 3.000 € | WK 4.000 € | WK 5.000 € |
|---|---|---|---|---|---|---|
| 25.000 € | 63 € | 183 € | 302 € | 416 € | 631 € | 827 € |
| 30.000 € | 65 € | 193 € | 319 € | 445 € | 694 € | 939 € |
| 35.000 € | 68 € | 203 € | 336 € | 469 € | 731 € | 991 € |
| 40.000 € | 71 € | 212 € | 352 € | 492 € | 768 € | 1.042 € |
| 45.000 € | 74 € | 222 € | 369 € | 516 € | 806 € | 1.093 € |
| 50.000 € | 77 € | 232 € | 386 € | 539 € | 843 € | 1.144 € |
| 55.000 € | 78 € | 240 € | 401 € | 562 € | 880 € | 1.194 € |
| 60.000 € | 82 € | 251 € | 419 € | 586 € | 918 € | 1.246 € |
| 70.000 € | 86 € | 269 € | 451 € | 632 € | 991 € | 1.347 € |
| 80.000 € | 93 € | 292 € | 490 € | 686 € | 1.077 € | 1.465 € |
| 100.000 € | 111 € | 346 € | 581 € | 816 € | 1.286 € | 1.756 € |
Steuerklasse III/V oder IV/IV: Erstattung oder Nachzahlung 2026?
| Brutto (du + Partner) | IV / IV | III / V |
|---|---|---|
| 40.000 € + 20.000 € | 197 € | -1.356 € |
| 50.000 € + 25.000 € | 335 € | -983 € |
| 60.000 € + 30.000 € | 483 € | -744 € |
| 60.000 € + 15.000 € | 1.473 € | -1.622 € |
| 80.000 € + 40.000 € | 927 € | -958 € |
| 80.000 € + 20.000 € | 2.030 € | -2.314 € |
| 100.000 € + 30.000 € | 3.111 € | -2.130 € |
Nachzahlung durch Elterngeld, Krankengeld oder Kurzarbeitergeld 2026
| Brutto/Jahr | ohne | 2.000 € Leistung | 5.000 € Leistung | 8.000 € Leistung | 12.000 € Leistung | 15.000 € Leistung |
|---|---|---|---|---|---|---|
| 30.000 € | -4 € | -299 € | -684 € | -1.017 € | -1.403 € | -1.660 € |
| 40.000 € | -6 € | -275 € | -647 € | -985 € | -1.397 € | -1.683 € |
| 50.000 € | -8 € | -272 € | -649 € | -1.002 € | -1.446 € | -1.761 € |
| 60.000 € | -10 € | -281 € | -673 € | -1.048 € | -1.528 € | -1.874 € |
Abgabefristen der Steuererklärung 2022 bis 2026
| Steuerjahr | Pflicht, ohne Berater | mit Steuerberater | freiwillig bis |
|---|---|---|---|
| 2.022 | 02.10.2023 | 31.07.2024 | 31.12.2026 |
| 2.023 | 02.09.2024 | 02.06.2025 | 31.12.2027 |
| 2.024 | 31.07.2025 | 30.04.2026 | 02.01.2029 |
| 2.025 | 31.07.2026 | 01.03.2027 | 31.12.2029 |
| 2.026 | 02.08.2027 | 29.02.2028 | 31.12.2030 |
Beispiele zum Ausprobieren
- Pendler: 42.000 € Brutto, 3.800 € WerbungskostenVoraussichtliche Erstattung (+) / Nachzahlung (−): 728,00 €
- Ehepaar III/V: 60.000 € + 25.000 €, 2 KinderVoraussichtliche Erstattung (+) / Nachzahlung (−): -1.232,00 €
- Elternzeit: 20.000 € Brutto + 9.000 € ElterngeldVoraussichtliche Erstattung (+) / Nachzahlung (−): -1.247,00 €
- Handwerker 4.000 € + Putzhilfe 2.400 €Voraussichtliche Erstattung (+) / Nachzahlung (−): 1.456,00 €
Steuererstattung-Rechner als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Steuern bekomme ich zurück bei 45.000 € Brutto?
Bei 45.000 € Brutto, Steuerklasse I und 2.500 € Werbungskosten zeigt die Rechnung 369,00 € Erstattung. Einbehalten wurden 5.570,00 € Lohnsteuer, festgesetzt werden 5.201,00 € Einkommensteuer. Das zu versteuernde Einkommen liegt bei 33.418 €.
Wie hoch ist die Steuererstattung bei 60.000 € Brutto und 3.000 € Werbungskosten?
Bei 60.000 € Brutto und 3.000 € Werbungskosten ergibt sich 586,00 € Erstattung. Die einbehaltene Lohnsteuer beträgt 9.389,00 €, die festgesetzte Einkommensteuer 8.803,00 €. Umgerechnet entspricht das 48,83 € pro Monat.
Warum bekomme ich bei 30.000 € Brutto und 1.000 € Werbungskosten nichts zurück?
Bei 30.000 € Brutto und 1.000 € Werbungskosten zeigt die Rechnung eine Nachzahlung von 4,00 €. Die Werbungskosten liegen unter dem Pauschbetrag von 1.230 € und bringen daher keinen zusätzlichen Abzug. Die kleine Nachzahlung entsteht durch Unterschiede zwischen der Vorsorgepauschale beim Lohnsteuerabzug und den modellierten tatsächlichen Vorsorgeaufwendungen bei der Veranlagung.
Wie wirken Handwerkerleistungen auf die Steuererstattung?
Bei 1.500 € Handwerkerleistungen und 800 € haushaltsnahen Dienstleistungen steigt die Erstattung im Beispiel auf 829,00 €. Die Steuerermäßigung nach § 35a EStG beträgt dabei 460,00 €. Entscheidend ist, dass nur begünstigte Arbeits- und Fahrtkosten angesetzt werden.
Führt Elterngeld zu einer Steuernachzahlung?
Ja, Elterngeld kann zu einer Nachzahlung führen. Bei 20.000 € Brutto und 9.000 € Elterngeld ergibt sich im Beispiel eine Nachzahlung von 1.247,00 €. Das Elterngeld ist steuerfrei, erhöht aber über den Progressionsvorbehalt den Steuersatz.
Was passiert bei 12.000 € Nebeneinkünften zusätzlich zum Gehalt?
Bei 12.000 € Nebeneinkünften zusätzlich zu 45.000 € Brutto ergibt sich eine Nachzahlung von 3.405,00 €. Einbehalten wurden 5.570,00 €, festgesetzt werden 8.975,00 €. Außerdem wird eine Pflicht zur Abgabe wegen Nebeneinkünften über 410 € genannt.
Wie viel bekommen zusammenveranlagte Ehepartner mit 55.000 € und 35.000 € zurück?
Bei Zusammenveranlagung, Steuerklassen IV / IV, 55.000 € und 35.000 € Jahresbrutto zeigt die Rechnung 584,00 € Erstattung. Einbehalten wurden 11.360,00 €, die Modellfestsetzung liegt bei 10.776,00 €. Das zu versteuernde Einkommen beträgt 68.108 €.
Wann ist die Steuererklärung 2026 fällig?
Für das Steuerjahr 2026 ist bei Pflichtabgabe ohne Berater der 02.08.2027 als Frist genannt. Mit Steuerberater steht der 29.02.2028 in der Rechnung. Bei freiwilliger Abgabe wird der 31.12.2030 angezeigt.
Quellen und Prüfung
- § 46 EStG - Veranlagung bei Einkünften aus nichtselbständiger Arbeit - Bundesministerium der Justiz
- § 35a EStG - Handwerkerleistungen und haushaltsnahe Dienstleistungen - Bundesministerium der Justiz
- § 32b EStG - Progressionsvorbehalt - Bundesministerium der Justiz
- § 149 AO - Abgabe der Steuererklärungen (Fristen) - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Steuererstattung-Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/steuererstattung-rechner