Schenkungsteuer-Rechner
Schenkungssteuer berechnen: Kinder haben 400.000 € Freibetrag, 500.000 € an ein Kind kosten 11.000 € Steuer. Mit 10-Jahres-Regel und Härteausgleich.
- Steuerklasse
- I
- Persönlicher Freibetrag (je 10 Jahre)
- 400.000,00 €
- Davon noch frei vor dieser Schenkung
- 400.000,00 €
- Steuerpflichtiger Erwerb (mit Vorschenkungen, auf 100 € abgerundet)
- 100.000,00 €
- Steuersatz nach § 19 Abs. 1 ErbStG
- 11 %
- Entlastung durch Härteausgleich
- 0,00 €
- Beim Beschenkten verbleiben
- 489.000,00 €
- Steuer in % der Schenkung
- 2,2 %
- Steuerfrei wäre bei diesem Verhältnis gewesen?
- 400.000,00 €
- Angewendete Sonderregeln
- keine
- Der Beschenkte und der Schenker müssen die Schenkung dem Finanzamt innerhalb von 3 Monaten anzeigen (§ 30 ErbStG); das Finanzamt setzt die Steuer dann per Bescheid fest.
Dieselbe Schenkung bei anderem Verwandtschaftsgrad
| Beschenkter | StKl. | Freibetrag | Steuer |
|---|---|---|---|
| Kind, Stiefkind, Adoptivkind | I | 400.000 € | 11.000 € |
| Ehegatte / eingetragener Lebenspartner | I | 500.000 € | 0 € |
| Enkel, Stiefenkel | I | 200.000 € | 33.000 € |
| Enkel (sein Elternteil ist verstorben) | I | 400.000 € | 11.000 € |
| Urenkel | I | 100.000 € | 60.000 € |
| Eltern, Großeltern | II | 20.000 € | 120.000 € |
| Geschwister | II | 20.000 € | 120.000 € |
| Nichte, Neffe | II | 20.000 € | 120.000 € |
| Stiefeltern | II | 20.000 € | 120.000 € |
| Schwiegersohn, Schwiegertochter | II | 20.000 € | 120.000 € |
| Schwiegereltern | II | 20.000 € | 120.000 € |
| geschiedener Ehegatte | II | 20.000 € | 120.000 € |
| Lebensgefährte (unverheiratet), Freunde, Nicht-Verwandte | III | 20.000 € | 144.000 € |
Rechenweg mit deinen Zahlen
- Steuerklasse I, Freibetrag 400.000 € (§§ 15, 16 ErbStG)
- Erwerb: 500.000 € − Freibetrag = 100.000 € (auf volle 100 € abgerundet)
- Steuer: 11 % × 100.000 € = 11.000 €
Wann fällt Schenkungssteuer an?
Schenkungssteuer fällt an, wenn du Vermögen zu Lebzeiten unentgeltlich bekommst und der steuerliche Wert über deinem persönlichen Freibetrag liegt. Umgangssprachlich heißt es oft Schenkungssteuer, im Gesetz steht Schenkungsteuer. Gemeint ist dieselbe Steuer.
Entscheidend ist immer die Beziehung zwischen Schenker und beschenkter Person. Ein Kind hat einen anderen Freibetrag als ein Ehegatte, ein Enkel oder eine unverheiratete Lebensgefährtin. Außerdem zählt nicht nur die aktuelle Zuwendung. Frühere Schenkungen derselben Person innerhalb der 10-Jahres-Regel werden einbezogen.
Gib im Rechner den Wert der Schenkung, das Verwandtschaftsverhältnis, frühere Schenkungen und eine mögliche Steuerübernahme durch den Schenker ein.
Bei Geld ist der Nennwert meist klar. Bei Immobilien, Firmenanteilen oder gemischten Zuwendungen wird es schwieriger, weil der steuerliche Wert maßgeblich ist. Der kann vom gefühlten Marktwert abweichen. Der Rechner bildet die Steuer nach den eingegebenen Werten ab, ersetzt aber keine Prüfung von Bewertung, Verträgen oder besonderen Befreiungen.
Wie wird die Schenkungssteuer berechnet?
Die Rechnung läuft in mehreren Schritten: Zuerst wird die Steuerklasse aus dem Verwandtschaftsverhältnis bestimmt. Dann wird der persönliche Freibetrag abgezogen. Frühere Schenkungen derselben Person innerhalb der 10-Jahres-Regel werden hinzugerechnet. Der steuerpflichtige Erwerb wird auf volle 100 € abgerundet. Darauf wird der passende Steuersatz nach § 19 Abs. 1 ErbStG angewendet. Bereits gezahlte Steuer auf frühere Erwerbe wird abgezogen.
Beispiel: Eltern schenken ihrem Kind 500.000 €. Das Kind gehört in Steuerklasse I. Der persönliche Freibetrag beträgt 400.000 €. Ohne frühere Schenkungen bleiben vor dieser Schenkung 400.000,00 € frei. Der steuerpflichtige Erwerb beträgt 100.000,00 €. Darauf gilt ein Steuersatz von 11 %. Die Schenkungsteuer beträgt 11.000,00 €. Beim Beschenkten verbleiben 489.000,00 €, wenn der Schenker die Steuer nicht übernimmt.
Dasselbe Geschenk kann je nach Verhältnis völlig anders ausfallen. Bei 500.000 € an einen Ehegatten entsteht 0 € Steuer. Bei 500.000 € an einen Enkel sind es 33.000 €. Bei 500.000 € an einen Lebensgefährten, Freund oder eine nicht verwandte Person sind es 144.000 €.
Schenkungssteuer-Freibetrag: Wer bekommt wie viel steuerfrei?
Der Freibetrag hängt nicht davon ab, ob du das Geld brauchst oder wofür du es verwendest. Maßgeblich ist die gesetzliche Einordnung der beschenkten Person. Die folgenden Werte gelten je Schenker und innerhalb der 10-Jahres-Regel.
| Beschenkter | Steuerklasse | Freibetrag |
|---|---|---|
| Ehegatte / eingetragener Lebenspartner | I | 500.000 € |
| Kind, Stiefkind, Adoptivkind | I | 400.000 € |
| Enkel, Stiefenkel | I | 200.000 € |
| Enkel, sein Elternteil ist verstorben | I | 400.000 € |
| Urenkel | I | 100.000 € |
| Eltern, Großeltern | II | 20.000 € |
| Geschwister | II | 20.000 € |
| Nichte, Neffe | II | 20.000 € |
| Schwiegersohn, Schwiegertochter | II | 20.000 € |
| Lebensgefährte, Freunde, Nicht-Verwandte | III | 20.000 € |
Typisch ist der Unterschied zwischen naher Familie und unverheirateten Partnern. 100.000 € an ein Enkelkind bleiben steuerfrei, weil der Freibetrag 200.000,00 € beträgt. 30.000 € an einen Lebensgefährten führen dagegen zu 3.000,00 € Schenkungsteuer, weil nur 20.000,00 € frei sind und der steuerpflichtige Erwerb 10.000,00 € beträgt.
Was bedeutet die Schenkung 10 Jahre Regel?
Die 10-Jahres-Regel verhindert, dass derselbe Freibetrag mehrfach kurz hintereinander genutzt wird. Für die Rechnung werden frühere Schenkungen derselben Person zusammengerechnet, soweit sie in den maßgeblichen Zeitraum fallen. Schenkungen von anderen Personen haben ihren eigenen Freibetrag.
Beispiel mit Kind: Ein Kind bekommt 500.000 € und hatte vor 5 Jahren schon 200.000 € erhalten. Der persönliche Freibetrag beträgt 400.000,00 €. Davon sind vor der neuen Schenkung nur noch 200.000,00 € frei. Der steuerpflichtige Erwerb beträgt 300.000,00 €, die Schenkungsteuer 33.000,00 €. Ohne diese Vorerwerbe läge die Steuer beim gleichen Betrag bei 11.000,00 €.
Ein anderes Beispiel zeigt die Grenze: Bei 150.000 € an ein Kind und einer früheren Schenkung von 200.000 € vor 8 Jahren entsteht 0,00 € Schenkungsteuer. Der noch freie Betrag vor dieser Schenkung beträgt 200.000,00 €, der steuerpflichtige Erwerb 0,00 €.
Für die Praxis heißt das: Sammle frühere Zuwendungen derselben Person, bevor du rechnest. Sonst wirkt eine neue Schenkung schnell steuerfrei, obwohl der Freibetrag bereits teilweise verbraucht ist.
Typische Fehler bei der Schenkungssteuer vermeiden
Ein häufiger Fehler ist die falsche Steuerklasse. Eltern und Großeltern als Beschenkte werden bei Schenkungen anders behandelt als viele erwarten: Sie gehören bei Schenkungen in Steuerklasse II und haben einen Freibetrag von 20.000 €. Beispiel: Schenkt ein Sohn seiner Mutter 30.000 €, beträgt der steuerpflichtige Erwerb 10.000,00 € und die Schenkungsteuer 1.500,00 €.
Auch Schwiegerkinder, Geschwister, Nichten und Neffen haben nur 20.000 € Freibetrag. Bei 200.000 € an die Schwiegertochter entstehen 36.000,00 € Schenkungsteuer. Bei 75.000 € an eine Nichte oder einen Neffen entstehen 8.250,00 €.
Ein weiterer Fehler betrifft die Steuerübernahme. Zahlt der Schenker die Schenkungsteuer, gilt diese Steuer selbst als weiterer Erwerb. Bei 600.000 € an ein Kind beträgt die Schenkungsteuer dann 24.717,00 € und beim Beschenkten verbleiben 600.000,00 €. Bei einer Lebensgefährtin mit 100.000 € Schenkung und Steuerübernahme beträgt die Steuer 34.260,00 €.
Vorsicht auch bei Immobilien und Firmenanteilen: Der Rechner arbeitet mit dem Wert, den du eingibst. Wenn dieser steuerlich anders festgestellt wird, ändert sich auch das Ergebnis. Bei größeren Beträgen, mehreren Beteiligten oder Gestaltungen über mehrere Jahre solltest du die Rechnung deshalb als Orientierung nutzen und die Details prüfen lassen.
Tabellen zum Nachschlagen
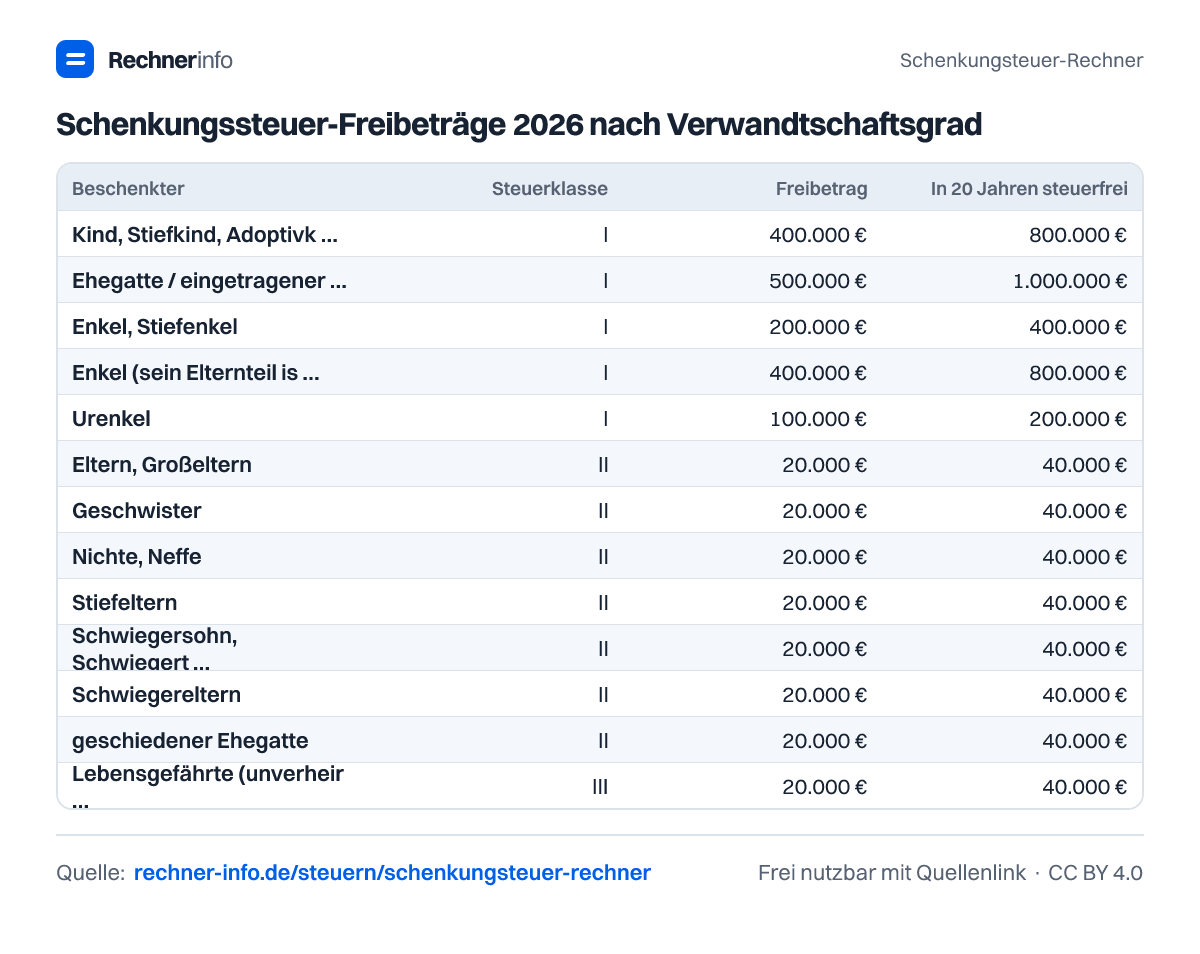
Schenkungssteuer-Freibeträge 2026 nach Verwandtschaftsgrad
| Beschenkter | Steuerklasse | Freibetrag | In 20 Jahren steuerfrei |
|---|---|---|---|
| Kind, Stiefkind, Adoptivkind | I | 400.000 € | 800.000 € |
| Ehegatte / eingetragener Lebenspartner | I | 500.000 € | 1.000.000 € |
| Enkel, Stiefenkel | I | 200.000 € | 400.000 € |
| Enkel (sein Elternteil ist verstorben) | I | 400.000 € | 800.000 € |
| Urenkel | I | 100.000 € | 200.000 € |
| Eltern, Großeltern | II | 20.000 € | 40.000 € |
| Geschwister | II | 20.000 € | 40.000 € |
| Nichte, Neffe | II | 20.000 € | 40.000 € |
| Stiefeltern | II | 20.000 € | 40.000 € |
| Schwiegersohn, Schwiegertochter | II | 20.000 € | 40.000 € |
| Schwiegereltern | II | 20.000 € | 40.000 € |
| geschiedener Ehegatte | II | 20.000 € | 40.000 € |
| Lebensgefährte (unverheiratet), Freunde, Nicht-Verwandte | III | 20.000 € | 40.000 € |
Schenkungssteuer Steuersätze nach § 19 ErbStG
| Steuerpflichtiger Erwerb bis | Klasse I | Klasse II | Klasse III |
|---|---|---|---|
| 75.000 € | 7 % | 15 % | 30 % |
| 300.000 € | 11 % | 20 % | 30 % |
| 600.000 € | 15 % | 25 % | 30 % |
| 6.000.000 € | 19 % | 30 % | 30 % |
| 13.000.000 € | 23 % | 35 % | 50 % |
| 26.000.000 € | 27 % | 40 % | 50 % |
| über 26.000.000 € | 30 % | 43 % | 50 % |
Schenkungssteuer-Tabelle 2026: Steuer nach Betrag und Beschenktem
| Schenkung | Kind | Ehegatte | Enkel | Eltern | Geschwister | Nicht verwandt |
|---|---|---|---|---|---|---|
| 25.000 € | 0 € | 0 € | 0 € | 750 € | 750 € | 1.500 € |
| 50.000 € | 0 € | 0 € | 0 € | 4.500 € | 4.500 € | 9.000 € |
| 100.000 € | 0 € | 0 € | 0 € | 13.750 € | 13.750 € | 24.000 € |
| 150.000 € | 0 € | 0 € | 0 € | 26.000 € | 26.000 € | 39.000 € |
| 200.000 € | 0 € | 0 € | 0 € | 36.000 € | 36.000 € | 54.000 € |
| 250.000 € | 0 € | 0 € | 3.500 € | 46.000 € | 46.000 € | 69.000 € |
| 300.000 € | 0 € | 0 € | 11.000 € | 56.000 € | 56.000 € | 84.000 € |
| 400.000 € | 0 € | 0 € | 22.000 € | 95.000 € | 95.000 € | 114.000 € |
| 500.000 € | 11.000 € | 0 € | 33.000 € | 120.000 € | 120.000 € | 144.000 € |
| 600.000 € | 22.000 € | 11.000 € | 60.000 € | 145.000 € | 145.000 € | 174.000 € |
| 750.000 € | 52.500 € | 27.500 € | 82.500 € | 215.000 € | 215.000 € | 219.000 € |
| 1.000.000 € | 90.000 € | 75.000 € | 152.000 € | 294.000 € | 294.000 € | 294.000 € |
| 1.500.000 € | 209.000 € | 190.000 € | 247.000 € | 444.000 € | 444.000 € | 444.000 € |
| 2.000.000 € | 304.000 € | 285.000 € | 342.000 € | 594.000 € | 594.000 € | 594.000 € |
| 3.000.000 € | 494.000 € | 475.000 € | 532.000 € | 894.000 € | 894.000 € | 894.000 € |
| 5.000.000 € | 874.000 € | 855.000 € | 912.000 € | 1.494.000 € | 1.494.000 € | 1.494.000 € |
Beispiele zum Ausprobieren
- Eltern schenken dem Kind 500.000 €Schenkungsteuer: 11.000,00 €
- Kind bekommt 500.000 €, hat vor 5 Jahren schon 200.000 € bekommenSchenkungsteuer: 33.000,00 €
- Sohn schenkt seiner Mutter 30.000 €Schenkungsteuer: 1.500,00 €
- Lebensgefährtin bekommt 100.000 €, Schenker zahlt die SteuerSchenkungsteuer: 34.260,00 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Schenkungssteuer bei 500.000 € an ein Kind?
Die Schenkungssteuer beträgt 11.000,00 €, wenn es keine früheren Schenkungen derselben Person innerhalb der 10-Jahres-Regel gibt. Das Kind hat 400.000,00 € Freibetrag. Der steuerpflichtige Erwerb liegt bei 100.000,00 €, darauf werden 11 % angewendet.
Wie viel kann ich meinem Kind steuerfrei schenken?
Du kannst deinem Kind 400.000,00 € je Schenker innerhalb der 10-Jahres-Regel steuerfrei schenken. Hat das Kind in diesem Zeitraum bereits 100.000 € erhalten, sind vor einer weiteren Schenkung noch 300.000,00 € frei.
Welche Schenkungssteuer fällt bei 250.000 € an den Ehegatten an?
Bei 250.000 € an den Ehegatten fällt 0,00 € Schenkungssteuer an, wenn keine relevanten Vorerwerbe vorliegen. Der Freibetrag für Ehegatten und eingetragene Lebenspartner beträgt 500.000,00 €. Der steuerpflichtige Erwerb ist in diesem Beispiel 0,00 €.
Wie viel Schenkungssteuer zahlt ein Enkel bei 100.000 €?
Ein Enkel zahlt bei 100.000 € Schenkung 0,00 € Schenkungssteuer, sofern keine früheren Schenkungen derselben Person anzurechnen sind. Für Enkel und Stiefenkel gilt ein Freibetrag von 200.000,00 €. Der steuerpflichtige Erwerb bleibt deshalb 0,00 €.
Was kostet eine Schenkung von 30.000 € an den Lebensgefährten?
Bei 30.000 € an einen unverheirateten Lebensgefährten beträgt die Schenkungssteuer 3.000,00 €. Der Freibetrag liegt bei 20.000,00 €, der steuerpflichtige Erwerb bei 10.000,00 €. In Steuerklasse III gilt dafür ein Steuersatz von 30 %.
Was passiert, wenn der Schenker die Schenkungssteuer zahlt?
Wenn der Schenker die Steuer übernimmt, wird diese Zahlung dem Erwerb hinzugerechnet. Bei 600.000 € an ein Kind ergibt sich dadurch eine Schenkungssteuer von 24.717,00 €. Beim Beschenkten verbleiben 600.000,00 €, weil die Steuer zusätzlich vom Schenker getragen wird.
Gilt für Eltern und Großeltern bei Schenkungen derselbe Freibetrag wie für Kinder?
Nein, Eltern und Großeltern haben bei Schenkungen einen Freibetrag von 20.000,00 € und gehören in Steuerklasse II. Beispiel: Schenkt ein Sohn seiner Mutter 30.000 €, entstehen 1.500,00 € Schenkungssteuer. Beim Erbe kann die Einordnung anders sein.
Muss ich eine Schenkung beim Finanzamt melden?
Eine relevante Schenkung solltest du nicht einfach unerwähnt lassen. Ob im konkreten Fall eine Anzeige nötig ist und welche Unterlagen gebraucht werden, hängt von der Schenkung ab. Der Rechner zeigt die Steuer nach deinen Eingaben, ersetzt aber keine Prüfung der Meldepflicht und Bewertung.
Quellen und Prüfung
- § 16 ErbStG - Freibeträge - Bundesministerium der Justiz
- § 19 ErbStG - Steuersätze und Härteausgleich - Bundesministerium der Justiz
- § 14 ErbStG - Zusammenrechnung früherer Erwerbe (10-Jahres-Regel) - Bundesministerium der Justiz
- § 15 ErbStG - Steuerklassen - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Schenkungsteuer-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/schenkungsteuer-rechner